
Economía
¿Qué profesionales evaden más impuestos en España según Hacienda?
Hacienda estrecha el cerco sobre economía sumergida, ventas ocultas y patrimonios: estos son los sectores profesionales bajo mayor vigilancia fiscal.

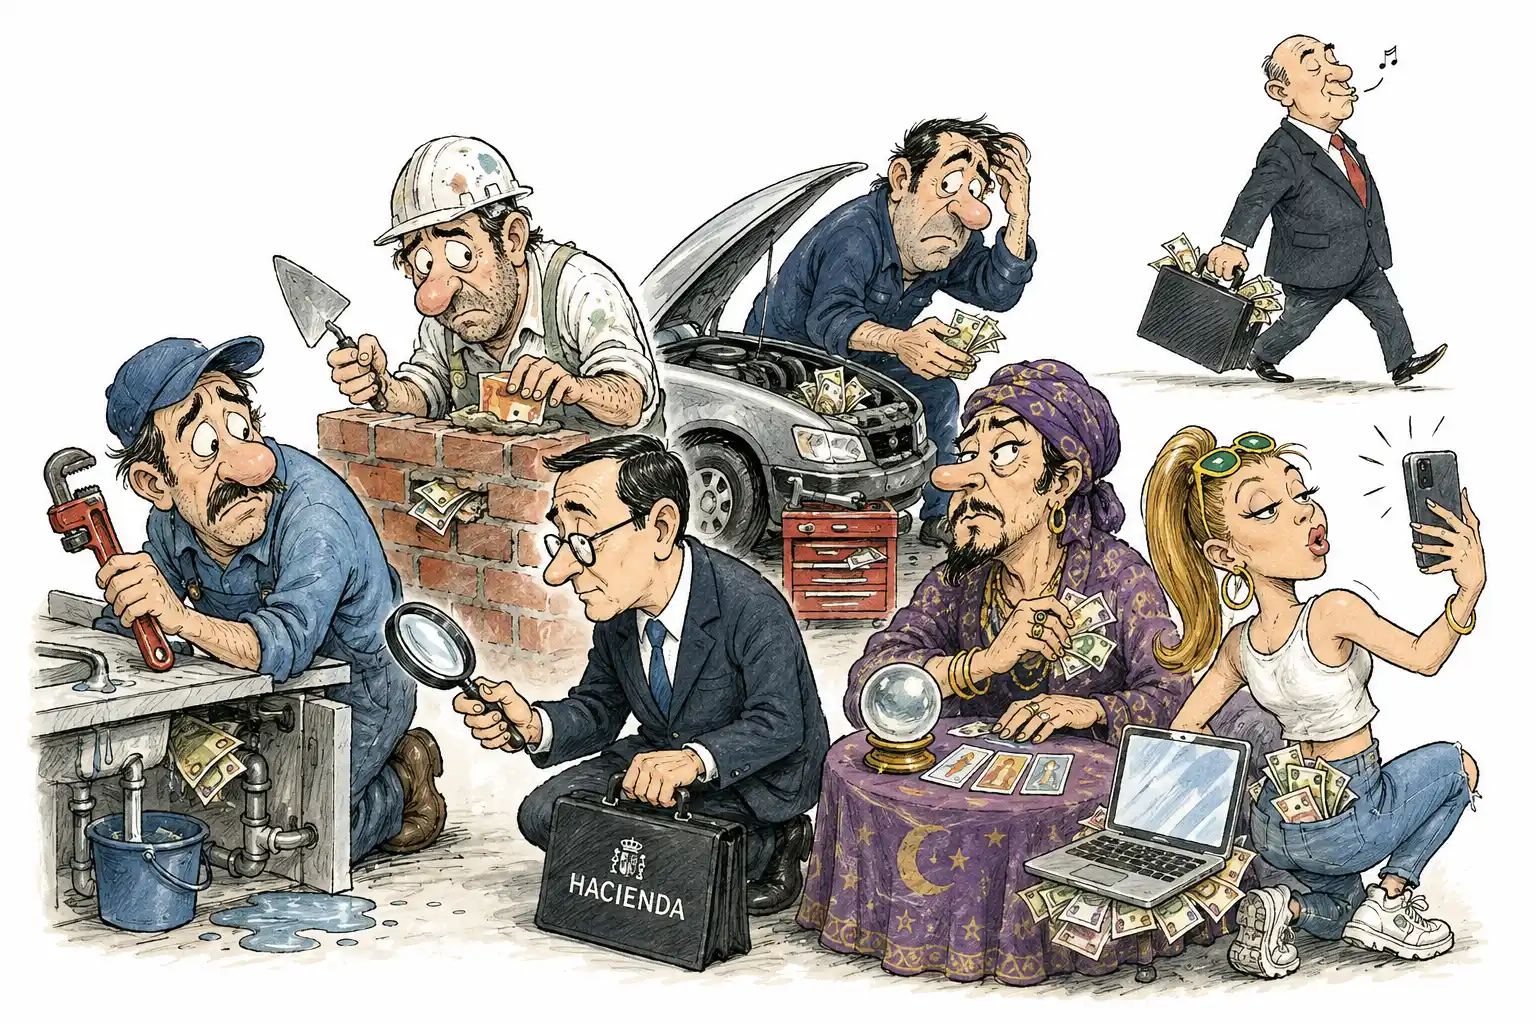
Si hubiera que dibujar un mapa del riesgo fiscal en España con los datos disponibles, las manchas más oscuras aparecerían en la construcción y las reformas, determinadas actividades de comercio, hostelería y transporte, servicios cobrados directamente al consumidor, intermediación inmobiliaria y negocios donde resulta fácil ocultar una parte de la facturación. Eso coloca bajo mayor riesgo estadístico a albañiles, fontaneros, electricistas, pintores, pequeños talleres y otros profesionales que trabajan en casa del cliente o cobran servicios de manera directa. Pero conviene dejarlo claro desde el principio: Hacienda no publica un ranking de profesiones defraudadoras. No existe una clasificación oficial que permita afirmar que un fisioterapeuta evade más que un dentista, que un profesor particular defrauda más que un mecánico o que los cartomantes sean, fiscalmente hablando, los nuevos reyes de la baraja.
Y hay otra parte de la fotografía que suele perderse cuando toda la conversación acaba girando alrededor de la factura de una reforma. El fraude fiscal español también está en grandes patrimonios, sociedades, multinacionales, entramados empresariales, falsos residentes fiscales y operaciones internacionales. En 2025, la Agencia Tributaria obtuvo 22.743 millones de euros por sus labores de prevención y control; realizó más de dos millones de actuaciones sobre tributos internos y liquidó 547 millones únicamente en 1.329 comprobaciones sobre grandes patrimonios. Las ventas ocultas aparecieron en 3.545 actuaciones inspectoras y dieron lugar a 439 millones de euros regularizados. El fontanero que propone rebajar el precio sin IVA existe. El patrimonio millonario artificialmente trasladado fuera de España, también. Y este segundo cabe bastante peor en una caricatura.
No existe una lista negra de fontaneros, dentistas o mecánicos
La principal dificultad para responder qué profesionales evaden más impuestos es casi incómodamente sencilla: España no calcula públicamente una brecha fiscal total desglosada profesión por profesión. Se trabaja con estimaciones de las brechas de IVA e IRPF y con numerosos indicadores de riesgo, pero no existe una cifra oficial que permita repartir el fraude entre autónomos, empresas, rentas del capital y demás contribuyentes como si fuera una clasificación deportiva.
Eso obliga a leer otras huellas. Dónde encuentra Hacienda ventas ocultas. Qué sectores selecciona para inspecciones coordinadas. Dónde existe una mayor proporción estimada de economía sumergida. Qué actividades dependen más de transacciones directas entre profesional y cliente. Qué negocios presentan discrepancias entre ingresos declarados y signos externos de riqueza.
El Plan de Control Tributario de 2026 resulta bastante explícito. La Agencia Tributaria mantiene una vigilancia especial sobre negocios con uso intensivo del efectivo, establecimientos que rechazan determinados medios de pago bancarios, contribuyentes cuyo nivel de vida no encaja con lo declarado, inventarios anómalos y actividades donde puedan producirse ventas ocultas. También ha reforzado el foco sobre el sector inmobiliario y la construcción. No dice “fontaneros” en letras de neón; describe, más bien, el ecosistema donde esconder ingresos puede resultar más sencillo.
La obra y las reparaciones siguen en la zona de mayor riesgo
Una reforma doméstica reúne casi todos los ingredientes clásicos de la economía sumergida: multitud de profesionales pequeños, trabajos difíciles de observar desde fuera, presupuestos modificables, subcontratación, materiales adquiridos por distintas vías y una relación directa entre cliente y proveedor. De ahí que albañiles, pintores, fontaneros, electricistas, instaladores y pequeños contratistas aparezcan recurrentemente asociados a sectores de riesgo, aunque eso no convierta, evidentemente, al conjunto de esos oficios en defraudadores.
Una de las referencias estadísticas recientes más interesantes procede de Euskadi. Para 2022 se estimó que la actividad sumergida equivalía al 23,5% del valor añadido de la construcción. El bloque formado por comercio, reparación de vehículos, transporte y hostelería alcanzaba el 25%, mientras las actividades inmobiliarias llegaban al 16,6%. Son datos regionales y no pueden trasladarse mecánicamente al conjunto de España, pero permiten observar qué sectores presentan mayor exposición a la economía no declarada.
La construcción, por tanto, sí aparece respaldada por algo más sólido que el tópico del albañil y el sobre. Hacienda vuelve a señalar expresamente el sector en su planificación de 2026, junto con el inmobiliario, prestando atención a las subcontratas, facturación y movimientos económicos que no encajan con la actividad declarada.
Mecánicos y servicios del hogar: la factura pequeña también cuenta
Los talleres mecánicos encajan dentro de otro grupo históricamente sensible: reparaciones y servicios prestados directamente al consumidor. Los estudios sectoriales agrupan la reparación de vehículos con actividades donde la economía no observada presenta un peso relevante, aunque eso no permite aislar un porcentaje exclusivo para los mecánicos ni afirmar que el sector entero actúe de la misma manera.
Algo parecido ocurre con peluqueros, reparadores, jardineros, limpiadores, técnicos domésticos o profesionales que realizan pequeños trabajos en viviendas. La operación individual quizá sea modesta; multiplicada por miles de transacciones, deja de serlo. El punto sensible es la posibilidad de que una parte del trabajo quede fuera de factura y fuera de la contabilidad.
Pero el efectivo no es sinónimo de fraude. En 2025 continuaba siendo el medio de pago principal en establecimientos físicos para el 57% de los consumidores españoles, y un 55% decía utilizarlo diariamente. Pagar una reparación con billetes no demuestra absolutamente nada. Lo que llama la atención fiscal es una actividad donde la facturación declarada, los movimientos financieros, las compras, el patrimonio y el volumen real del negocio empiezan a contar historias diferentes.
Hay, eso sí, una barrera legal clara. Cuando interviene un empresario o profesional, no pueden pagarse en efectivo operaciones de 1.000 euros o más, salvo la excepción prevista para determinados particulares sin domicilio fiscal en España, cuyo límite es de 10.000 euros. Fraccionar artificialmente una misma operación tampoco permite esquivar ese límite.
Dentistas, fisioterapeutas y profesores: menos datos de los que parece
Las profesiones sanitarias privadas suelen entrar rápidamente en estas conversaciones. Dentistas, fisioterapeutas, psicólogos, médicos privados, podólogos… todos pueden cobrar directamente a particulares y algunos servicios se prestan fuera de grandes estructuras empresariales. Desde el punto de vista del control fiscal, esa característica facilita teóricamente que una parte de los ingresos pudiera ocultarse. Teóricamente es la palabra importante.
No existe un dato nacional reciente de la Agencia Tributaria que coloque a dentistas o fisioterapeutas entre las profesiones que más defraudan en España. Tampoco uno que permita compararlos entre sí. Atribuirles porcentajes concretos sin una estadística verificable sería transformar una sospecha plausible en una cifra inventada.
Las mediciones sectoriales disponibles ofrecen incluso un contrapunto interesante: las actividades privadas de educación, sanidad y servicios sociales han presentado estimaciones de economía sumergida sensiblemente inferiores a construcción, comercio, transporte u hostelería en determinados estudios regionales. Eso no absuelve ni acusa a ningún profesional. Sirve para recordar que la intuición de barra de bar —“estos cobran mucho en negro”— no siempre resiste demasiado bien cuando aparecen números.
Con los profesores particulares ocurre algo parecido. Una clase pagada directamente, especialmente cuando se desarrolla de manera esporádica, puede ser difícil de rastrear si no se declara. Pero no existe una estadística nacional reciente que convierta a profesores o pequeñas academias en campeones del fraude fiscal. Una cosa es que una actividad permita ocultar fácilmente ingresos y otra, bastante diferente, demostrar cuánto se oculta realmente.
Gurús, cartomantes e influencers: el fraude también se digitaliza
Aquí el paisaje cambia. Durante años, la economía sumergida llevaba olor a billete, caja registradora y presupuesto escrito a mano. El dinero digital ha desmontado parte de esa escenografía.
Un cartomante, astrólogo, coach, gurú espiritual, asesor online o creador de contenido que venda consultas a través de internet desarrolla una actividad económica si presta servicios de manera profesional y obtiene ingresos. Que el producto sea una reparación de tuberías, una sesión de tarot o una mentoría sobre cómo atraer abundancia cósmica cambia muchas cosas; la obligación de declarar ingresos, bastante menos.
No existen estadísticas oficiales que sitúen a tarotistas o gurús entre quienes más evaden impuestos. Su relevancia está en otro fenómeno: la expansión de pequeños negocios digitales que antes podían quedar dispersos entre transferencias, plataformas, cuentas extranjeras, criptomonedas o pagos móviles.
Hacienda ha colocado precisamente ese mundo entre sus prioridades. El control incluye el marketing de influencia, los creadores de contenido, el comercio electrónico, las plataformas digitales y la residencia fiscal real de quienes desarrollan estas actividades. La Administración dispone además de información sobre operaciones realizadas mediante plataformas, pagos transfronterizos y determinadas operaciones con monedas virtuales.
El control alcanza también a los pagos vinculados a números de teléfono realizados a empresarios y profesionales. La ampliación de la información financiera facilita una trazabilidad mucho mayor de determinados cobros móviles. Traducido al lenguaje corriente: Bizum no es una capa de invisibilidad fiscal. Tampoco lo es una cuenta abierta en un neobanco extranjero.
Los profesionales digitales pueden presentar riesgos fiscales diferentes a los oficios tradicionales: ingresos desde varios países, publicidad pagada por plataformas extranjeras, venta de cursos, afiliación, criptomonedas, sociedades interpuestas o traslados de residencia. Menos billetes debajo del colchón; más servidores, pasarelas de pago y domicilios fiscales discutibles.
El dinero grande también evade, y las cifras cambian de escala
Hablar únicamente de autónomos ofrece una visión incompleta. Las actuaciones de Hacienda muestran que una parte importante de sus recursos se concentra en multinacionales, grupos empresariales y grandes fortunas, donde cada expediente puede tener un impacto económico muy superior al de cientos de pequeñas facturas omitidas.
En 2025 se realizaron 41.261 actuaciones sobre multinacionales, grupos societarios y compañías con más de seis millones de euros de facturación anual. La Agencia regularizó además 2.751 millones de euros en bases imponibles mediante comprobaciones relacionadas con fiscalidad internacional de grandes empresas. Sobre patrimonios relevantes, 1.329 actuaciones generaron 547 millones de euros liquidados.
Y apareció otro viejo conocido con traje nuevo: el falso no residente. Hacienda liquidó 68 millones a 145 contribuyentes con patrimonios relevantes que figuraban artificialmente localizados en otros países pese a mantener, según sus investigaciones, la residencia efectiva en España. Esto explica por qué el debate sobre quién evade más no puede resolverse contando cuántos profesionales ofrecen una reparación sin factura. El tamaño de cada fraude importa.
El inmobiliario ofrece un buen ejemplo de cómo ambos mundos llegan a mezclarse. En junio de 2026, una gran operación de la Agencia Tributaria desplegó a más de 170 funcionarios en 41 locales de doce provincias e inició comprobaciones sobre 49 sociedades y empresarios y 18 personas físicas vinculadas. La investigación partía, entre otros indicios, de posibles comisiones cobradas en efectivo y no declaradas.
Aquí reaparece el dinero en metálico, sí, pero dentro de una actividad donde pueden coexistir pequeñas cantidades ocultas, sociedades, comisiones, comerciales, inmuebles de alto valor y patrimonios personales. El fraude tiene cierta mala costumbre: no respetar los estereotipos.
Cuánto dinero se escapa realmente en España
La cifra total depende mucho de qué se mida. Economía sumergida y fraude fiscal no son exactamente lo mismo. La primera incluye actividad económica legal que deliberadamente queda fuera de los registros oficiales; la pérdida tributaria es solo una de sus consecuencias. El fraude fiscal, por su parte, también puede producirse dentro de actividades perfectamente registradas mediante deducciones indebidas, estructuras societarias, ocultación patrimonial u otras operaciones ilícitas.
Las estimaciones sobre economía sumergida española varían precisamente porque no existe un termómetro único. Algunos estudios han situado su dimensión alrededor del 16,9% del PIB, lo que supondría cientos de miles de millones de euros de actividad económica no observada. Es una estimación de economía sumergida, no una contabilidad oficial de impuestos perdidos, y convertir automáticamente todo ese volumen en dinero que Hacienda deja de recaudar sería incorrecto.
Hay una medición europea más precisa para una pieza concreta del puzle: el IVA. Para España se estimó una brecha de cumplimiento del IVA de 7.771 millones de euros en 2023, equivalente aproximadamente al 7,6% de la recaudación teórica. Esa cantidad tampoco significa 7.771 millones de fraude puro: incorpora evasión y fraude, pero también insolvencias, errores y otros incumplimientos. España se encontraba, además, por debajo de la brecha media comunitaria.
Mientras tanto, la Agencia Tributaria detectó en 2025 ventas ocultas en 3.545 actuaciones inspectoras y regularizó por esa vía 439 millones. Los expedientes relacionados con facturación irregular alcanzaron a 1.330 contribuyentes y supusieron 296 millones, un 35,7% más que un año antes. Son cifras observadas, no estimaciones, pero describen únicamente el fraude efectivamente detectado. La parte que permanece escondida, por definición, tiene la irritante costumbre de no enviar estadísticas.
El mapa del fraude ya no cabe en una caja registradora
La respuesta más ajustada a los datos disponibles es menos espectacular que un ranking, pero bastante más útil. Construcción, reformas domésticas, reparación, comercio, hostelería, transporte e inmobiliario presentan características y evidencias que los sitúan entre los espacios tradicionales de mayor exposición a la economía sumergida. Dentro de ellos aparecen albañiles, fontaneros, pintores, electricistas, mecánicos y numerosos autónomos que cobran directamente al consumidor. Eso describe un riesgo sectorial; no una culpabilidad colectiva.
Dentistas, fisioterapeutas, profesores particulares y otros profesionales liberales también pueden ocultar ingresos, como cualquier actividad donde existe cobro directo, pero no hay estadísticas nacionales serias que permitan colocarlos en un podio. Mucho menos a gurús, astrólogos o cartomantes, por exóticos que resulten para un titular.
La novedad está en que Hacienda mira cada vez menos exclusivamente la caja de efectivo y cada vez más el rastro completo del dinero: tarjetas, pagos móviles, plataformas, criptomonedas, neobancos, sociedades, inmuebles, patrimonio y residencia fiscal. El pequeño profesional continúa bajo el radar cuando sus números no cuadran, pero también el influencer instalado fiscalmente a miles de kilómetros, el empresario con ventas ocultas y el gran patrimonio cuya declaración cuenta una vida mucho más modesta que la que muestran sus propiedades.
El viejo “con IVA o sin IVA” no ha desaparecido de España. Simplemente ya no explica por sí solo el fraude fiscal del país.


Calentar la casa este invierno costará hasta 1.283 euros: por qué y cómo pagarlo menos

¿Por qué las cigüeñas españolas ya no emigran a África?

Las paredes de las cuevas de España guardan ADN humano de hace miles de años

¿Por qué la osteoporosis es la epidemia silenciosa que ya afecta a tres millones de españoles?

Todos los juegos de The Witcher, de mejor a peor: ranking

¿Cuáles son los mejores casinos sin licencia en España en 2026?

Casinos fuera de España: ¿cuáles son los mejores y más fiables en 2026?

¿Cuáles son los mejores casinos sin DNI en España en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
