
Economía
¿Cuándo vigila Hacienda tus ingresos en efectivo y billetes de 500?
Los ingresos en efectivo siguen siendo legales, pero Hacienda recibe información bancaria y presta especial atención a los billetes de 500 euros.

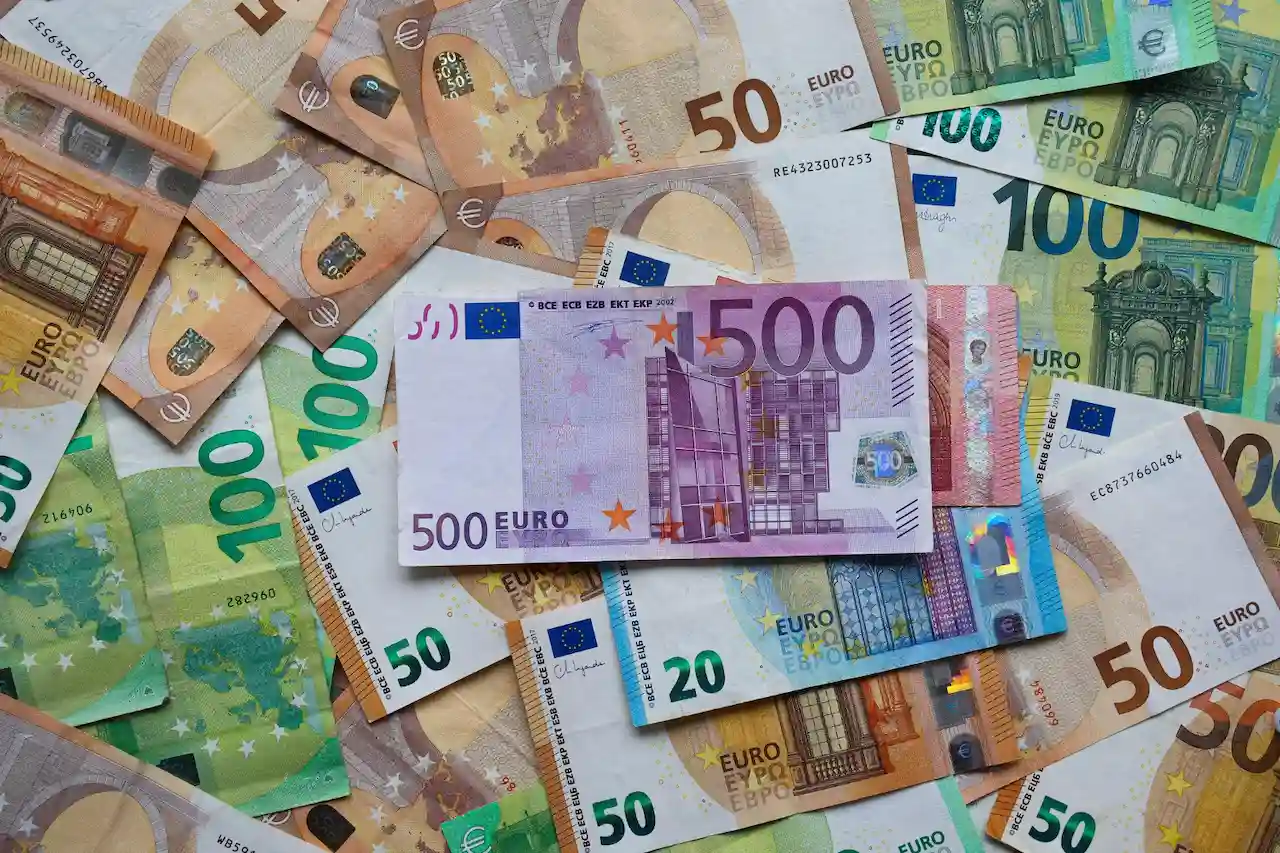
Hacienda no prohíbe ingresar dinero en efectivo en una cuenta bancaria ni existe una cantidad máxima general que un ciudadano pueda depositar. Lo que sí existe es un sistema de información que permite a la Agencia Tributaria conocer determinados movimientos. En el caso del efectivo, las entidades financieras deben informar sobre determinadas imposiciones, retiradas y cobros superiores a 3.000 euros. Es información fiscal; no una acusación automática de fraude.
Con los billetes de 500 euros, el terreno es todavía más sensible. Una operación realizada con uno de estos billetes no se vuelve invisible simplemente porque quede por debajo de los 3.000 euros. La Agencia Tributaria puede requerir a las entidades financieras información detallada sobre operaciones realizadas con billetes de alta denominación. Eso tampoco significa que ingresar un billete morado abra automáticamente una inspección. Significa algo bastante menos cinematográfico y bastante más importante: Hacienda puede seguir su rastro cuando concurren los mecanismos legales de control.
El umbral de 3.000 euros: qué comunica realmente el banco
La cifra que aparece una y otra vez cuando se habla de Hacienda y dinero en efectivo tiene una explicación concreta. La normativa tributaria obliga a las entidades financieras a suministrar información sobre las imposiciones y disposiciones de fondos en metálico cuyo importe sea superior a 3.000 euros.
Aquí conviene afinar, porque un matiz cambia bastante la película: la norma habla de operaciones superiores a 3.000 euros. Y quien presenta esta información es la entidad financiera, no el cliente que acaba de sacar o ingresar el dinero. El modelo utilizado para este suministro de información es el modelo 171, de carácter anual.
Por tanto, retirar 4.000 euros de una cuenta no es ilegal. Ingresar 5.000 euros procedentes de unos ahorros tampoco. La cantidad por sí sola no convierte el dinero en sospechoso, ni existe una multa automática por atravesar esa frontera informativa. Lo relevante aparece después: que el movimiento sea coherente con los ingresos, el patrimonio y la actividad económica del contribuyente y, llegado el caso, que pueda acreditarse de dónde salió el efectivo.
Tampoco sirve demasiado el viejo truco mental de dividir una cantidad elevada en varias operaciones pequeñas creyendo que así desaparece de la fotografía. Las entidades están sometidas también a la normativa contra el blanqueo y deben examinar con especial atención operaciones o pautas inusuales, complejas o sin justificación económica aparente, con independencia de una cifra aislada. Un goteo extraño puede llamar más la atención que una operación grande perfectamente documentada.
El billete de 500 euros no tiene un escudo de invisibilidad
El famoso billete morado arrastra una biografía peculiar. El Banco Central Europeo decidió dejar de producirlo y emitirlo por la preocupación de que su elevada denominación pudiera facilitar determinadas actividades ilícitas. Su emisión terminó definitivamente en 2019, pero sigue siendo dinero de curso legal, mantiene su valor y puede cambiarse en los bancos centrales nacionales del Eurosistema sin límite temporal.
Así que tener uno no constituye ninguna infracción. Pagar con él, cuando la operación pueda legalmente abonarse en efectivo, tampoco convierte al propietario en protagonista de una trama financiera. Pero los billetes de 500 euros llevan muchos años bajo una atención fiscal particularmente intensa.
El Tribunal Supremo confirmó en distintas resoluciones la legalidad de requerimientos realizados por la Administración tributaria para conocer quién había intervenido en determinadas operaciones de caja con estos billetes. La jurisprudencia ha reconocido la trascendencia tributaria de esa información y la obligación de las entidades financieras de facilitarla cuando Hacienda la solicita en los términos previstos legalmente.
Esto permite entender mejor algunos titulares que circulan sobre el asunto: no existe un supuesto mínimo seguro de 1.000, 2.000 o 2.999 euros que convierta en irrelevante el uso de un billete de 500. Otra cosa muy distinta es afirmar que cada billete de esa denominación genera automáticamente una inspección fiscal. No funciona así.
Qué ha cambiado de verdad para Hacienda en 2026
La vigilancia financiera sí ha dado un salto en 2026, aunque no exactamente por la razón que sugieren algunos titulares. Desde el 1 de enero de 2026 ha entrado plenamente en juego una reforma que amplía la información financiera disponible para la Agencia Tributaria y actualiza las obligaciones de determinadas entidades.
Uno de los cambios principales afecta al modelo 196, relacionado con las cuentas financieras. La información sobre determinadas cuentas pasa a comunicarse con mayor frecuencia y se amplía el abanico de entidades obligadas, incluyendo operadores que hace unos años tenían un peso mucho menor en la vida cotidiana, como ciertas entidades de pago y de dinero electrónico.
La consecuencia práctica es bastante sencilla: Hacienda dispone de una imagen más continua del sistema financiero. El dinero no se ha vuelto ilegal por tocar un cajero ni el Estado recibe una alarma roja cada vez que alguien guarda billetes en casa, pero la capacidad de cruzar información es mayor.
Tarjetas y pagos móviles también dejan más información
Otro de los cambios afecta al modelo 170, relativo a los cobros de empresarios y profesionales mediante tarjetas y determinados sistemas de pago asociados a números de teléfono móvil. La reforma amplía la información disponible y refuerza su utilidad para detectar diferencias entre la actividad económica real y la declarada.
El Plan de Control Tributario de 2026 contempla precisamente el aprovechamiento de estos nuevos datos para labores de asistencia, recaudación y lucha contra el fraude fiscal. El modelo 171, por su parte, continúa teniendo relevancia para informar de determinadas operaciones en metálico superiores a 3.000 euros.
Dicho de otra manera: Hacienda tiene más ventanales abiertos hacia el sistema financiero, pero eso no equivale a que cualquier ingreso doméstico de unos cientos de euros se haya convertido de repente en una operación sospechosa. La diferencia entre informar, comprobar e inspeccionar importa. Mucho.
Ingresar dinero no es lo mismo que pagar en efectivo
Aquí nace buena parte de la confusión. España mantiene una limitación estricta para determinados pagos en efectivo: cuando alguna de las partes actúa como empresario o profesional, no pueden abonarse en metálico operaciones de importe igual o superior a 1.000 euros, salvo las excepciones previstas legalmente.
El límite es distinto para determinadas personas físicas que no tienen su domicilio fiscal en España y no actúan como empresarios o profesionales. Pero esta regulación se refiere al pago de bienes o servicios, no a guardar dinero en una cuenta bancaria.
Meter 2.000 euros en una cuenta no infringe, por ese simple hecho, el límite de los 1.000 euros aplicable a determinados pagos en efectivo. Son normas diferentes que a menudo terminan en la misma batidora informativa, y de ahí nacen titulares que hacen pensar que sacar o ingresar dinero en el banco está prohibido a partir de cierta cifra. No es así.
El origen del dinero pesa más que una cifra aislada
Imaginemos a alguien que guardó 8.000 euros procedentes de retiradas bancarias realizadas tiempo atrás y decide volver a ingresarlos. El depósito puede quedar reflejado en la información bancaria disponible y el banco podría preguntar por el origen de los fondos, pero existe una explicación potencialmente demostrable mediante extractos u otra documentación.
Distinta sería una sucesión de ingresos en metálico de varios miles de euros en la cuenta de una persona cuyos ingresos declarados apenas guardan relación con esas cantidades. Hacienda presta especial atención a negocios que hacen un uso intensivo del efectivo, a actividades donde aparecen anomalías en los medios de pago y a contribuyentes cuyos signos externos de riqueza no encajan con las rentas declaradas.
Ahí es donde una cifra deja de ser un simple número y empieza a formar parte de un patrón. Para la Administración tributaria suele ser mucho más relevante la coherencia económica del conjunto que un movimiento aislado perfectamente justificable.
Llevar efectivo por España o cruzar la frontera tiene otras reglas
Existe todavía otro límite que no debe confundirse con los anteriores. Transportar dinero físicamente está sometido a la normativa de prevención del blanqueo de capitales, con obligaciones específicas cuando se alcanzan determinadas cantidades.
Una persona que entre o salga de España transportando 10.000 euros o más en efectivo debe cumplir la correspondiente obligación de declaración de medios de pago. Para determinados movimientos físicos dentro del territorio español, la referencia asciende a 100.000 euros.
Una transferencia bancaria de 10.000 euros no entra, por ese simple hecho, dentro de esta obligación de declaración de transporte de efectivo. El concepto aquí es bastante literal: hablamos de dinero que se desplaza físicamente, acompañado o en los supuestos contemplados por la legislación. Otra frontera jurídica diferente.
El efectivo sigue siendo legal, pero deja cada vez más rastro
El escenario de 2026 no es el de una Hacienda que prohíbe sacar dinero del cajero o castiga a quien aparece en una sucursal con unos cuantos billetes. Ingresar y retirar efectivo continúa siendo legal. Tampoco existe una sanción automática por superar los 3.000 euros.
Lo que sí se ha consolidado es una red de información mucho más tupida. Las operaciones en metálico superiores a determinados importes entran en las obligaciones informativas de las entidades financieras; las operaciones con billetes de 500 euros pueden ser objeto de requerimientos específicos; y la normativa contra el blanqueo permite examinar comportamientos inusuales sin depender exclusivamente de una cantidad mínima.
El viejo billete de 500 euros sigue valiendo exactamente 500 euros. No ha sido prohibido, no caduca y no convierte a quien lo conserva en sospechoso. Pero discreto, lo que se dice discreto, dejó de serlo hace bastante tiempo.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
