
Economía
¿Por qué la cuota de autónomos en España cuesta tanto frente a Europa?
La cuota española no es la más alta de Europa, pero su estructura, sus mínimos y su peso sobre ingresos modestos explican gran parte del malestar.

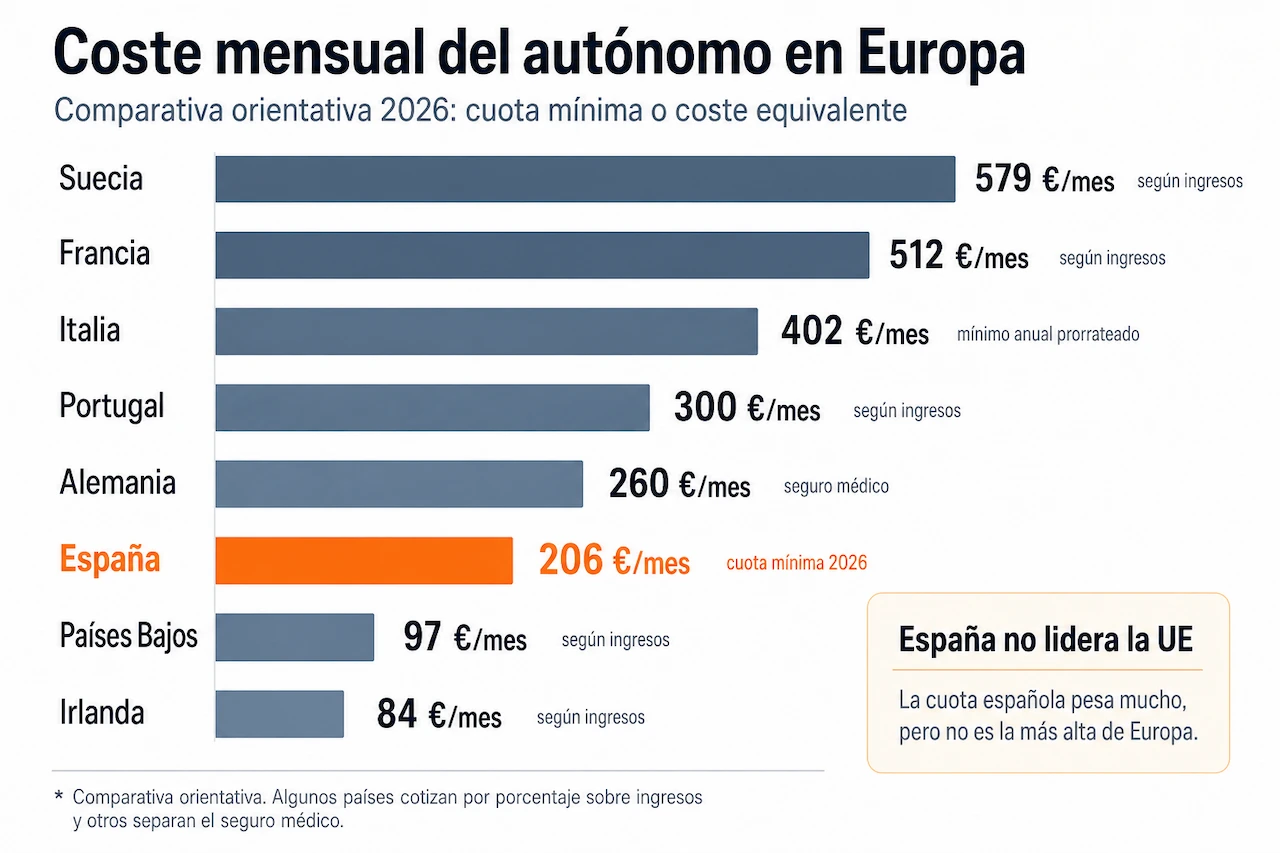
España no tiene la cuota de autónomos más alta de Europa, al menos no en el sentido rotundo que suele circular por redes sociales, tertulias y conversaciones junto a la máquina de café. Lo que sí tiene es un sistema peculiar: obliga a pagar una cantidad mensual a la Seguridad Social incluso cuando los beneficios son modestos y separa esa cotización de otros pagos —IRPF e IVA, principalmente— que llegan después. Esa combinación explica buena parte de la sensación de estar trabajando con Hacienda sentada en la mesa de al lado.
En 2026, un autónomo español sometido al régimen ordinario puede partir de unos 205,88 euros mensuales si sus rendimientos netos no superan los 670 euros al mes. La cuota mínima va aumentando con los ingresos hasta superar los 607 euros mensuales para rendimientos superiores a 6.000 euros. Dentro de cada tramo se puede elegir una base mayor y, en los niveles superiores, la cotización puede alcanzar aproximadamente 1.606 euros mensuales. No es un impuesto sobre la facturación: es una cotización social calculada sobre una base vinculada a los rendimientos.
Y aquí aparece la primera distorsión de la comparación internacional. Italia, Francia, Portugal, Alemania, Irlanda o Suecia no cobran a sus trabajadores por cuenta propia de la misma manera. Algunos aplican porcentajes directamente sobre los beneficios; otros introducen mínimos; algunos financian la sanidad mediante seguros separados; otros descargan una parte mayor del Estado del bienestar sobre los impuestos generales. Hacer una clasificación europea buscando simplemente quién tiene la “cuota” más alta es parecido a comparar el precio de seis hoteles sin comprobar si unos incluyen desayuno, otros media pensión y alguno solamente la cama.
Lo que paga realmente un autónomo español en 2026
La cotización española suma varios conceptos. Las contingencias comunes representan un 28,30% de la base, las contingencias profesionales un 1,30%, el cese de actividad un 0,90% y la formación profesional un 0,10%. En 2026 se añade un 0,90% del Mecanismo de Equidad Intergeneracional, el conocido MEI, creado para reforzar financieramente el sistema de pensiones ante el envejecimiento demográfico. En conjunto, el tipo ordinario llega al 31,50% sobre la base correspondiente.
Eso no significa que un autónomo entregue el 31,50% de todo lo que gana. Un profesional con unos rendimientos netos de 2.500 euros mensuales, por ejemplo, se encuentra en un tramo cuya base mínima en 2026 es de 1.356,21 euros; sobre esa base se calcula la cotización. El sistema permite además escoger una base superior dentro de determinados límites, algo que incrementa la cuota pero también las futuras prestaciones.
Los tramos parten de una base mínima de 653,59 euros para quienes obtienen hasta 670 euros mensuales y avanzan progresivamente: 718,95 euros entre 670 y 900 euros; 849,67 euros hasta 1.166,70; 950,98 euros hasta 1.300; 960,78 euros para varias franjas siguientes y, después, bases que ascienden conforme aumenta el rendimiento. Para quienes superan los 6.000 euros mensuales, la base mínima es de 1.928,10 euros. La base máxima del sistema alcanza los 5.101,20 euros mensuales.
Cuota, IRPF e IVA son tres cosas diferentes
Parte del enfado procede de una confusión muy comprensible. El recibo del RETA no sustituye al IRPF. Tampoco al IVA. Son pagos con naturaleza y finalidad distintas, aunque en la cuenta corriente aparezcan todos con la misma poco romántica capacidad de hacer desaparecer dinero.
La cuota compra, por decirlo de una manera poco jurídica pero bastante más clara, protección social: genera derechos de jubilación, incapacidad, maternidad y paternidad, contingencias profesionales y, cumpliendo determinadas condiciones, protección por cese de actividad. El IRPF grava la renta obtenida. El IVA, salvo actividades exentas, se cobra al cliente y posteriormente se liquida con Hacienda descontando el impuesto soportado en los gastos deducibles.
Cuando alguien factura 3.000 euros y observa que una parte se marcha en gastos del negocio, otra en cotizaciones, otra debe reservarse para el IRPF y otra ni siquiera era realmente suya porque corresponde al IVA, la impresión visual es demoledora. Pero sumar todas esas cantidades y llamarlas “cuota de autónomos” conduce a comparaciones internacionales falsas.
Por qué España creó un sistema que cobra todos los meses
La explicación viene de bastante atrás. Los trabajadores independientes comenzaron a incorporarse progresivamente a la protección social durante los años sesenta. La Ley de Seguridad Social de 1966 contempló específicamente a los trabajadores por cuenta propia y el Decreto 2530/1970 reguló el Régimen Especial de Trabajadores Autónomos, el RETA, buscando aproximar su protección a la del Régimen General aunque conservando particularidades propias. El esqueleto tiene, por tanto, más de medio siglo.
Durante décadas el sistema español permitió a los autónomos una considerable libertad para escoger su base de cotización dentro de ciertos márgenes. La consecuencia era bastante humana: cuando había que elegir entre dinero disponible ese mes y una pensión que llegaría décadas después, muchísimos elegían cotizar por la base mínima.
Aquello reducía la factura presente, pero trasladaba el problema al futuro. Las pensiones de los autónomos quedaron muy por debajo de las de los asalariados. El dato sigue siendo visible en 2026: en agosto, la pensión media de jubilación del Régimen General alcanzaba los 1.733,7 euros mensuales, mientras que la del Régimen de Autónomos se situaba en 1.062,1 euros. Una brecha enorme y no precisamente decorativa.
De ahí nace buena parte de la reforma que empezó a aplicarse en 2023. El Gobierno, las principales organizaciones empresariales y sindicales y asociaciones de autónomos pactaron sustituir gradualmente el antiguo modelo por una cotización vinculada a los rendimientos netos reales. La reforma respondía también a las recomendaciones del Pacto de Toledo y a los compromisos para aproximar progresivamente lo que se cotiza a lo que realmente se gana.
Políticamente la justificación es sencilla: quien obtiene menos debería aportar menos; quien obtiene más, más. También se pretende elevar las bases de cotización de quienes históricamente escogían el mínimo aunque sus ingresos fueran elevados, mejorando futuras pensiones y aumentando los recursos del sistema. Sobre el papel, impecable. En la vida de una pequeña tienda que encadena febrero con lluvia, marzo mediocre y abril desastroso, la música cambia un poco.
Europa desmonta el mito de la cuota española récord
La comparación seria empieza admitiendo algo incómodo: Europa no tiene una cuota de autónomos común. Cada país mantiene sus propias reglas de financiación, cobertura, bases, mínimos y prestaciones. Incluso dentro de un mismo Estado pueden cambiar según la profesión, el nivel de ingresos o el régimen escogido.
Italia es un buen ejemplo de por qué España no puede proclamarse campeona de esta competición fiscal. Para 2026, los artesanos italianos inscritos en su correspondiente régimen soportan un tipo próximo al 24% y los comerciantes ligeramente superior, con un ingreso mínimo de referencia sobre el que se calculan aportaciones obligatorias. Para determinados pequeños empresarios, ese suelo puede resultar más pesado que el español.
Francia tampoco es precisamente un balneario contributivo. Un trabajador independiente ordinario soporta cotizaciones diferenciadas para jubilación básica y complementaria, enfermedad, incapacidad, prestaciones familiares, formación y otras contribuciones sociales. En el régimen de microempresario, determinadas profesiones liberales pueden soportar en 2026 alrededor de un 25,6% sobre su facturación. La mecánica, eso sí, no es equivalente a la española.
Portugal funciona de una manera bastante más proporcional para ingresos pequeños. Su sistema aplica tradicionalmente un 21,4% sobre el rendimiento relevante del autónomo; en las prestaciones de servicios se toma generalmente como referencia una parte de los ingresos y en las ventas un porcentaje menor. No existe, por tanto, una copia portuguesa del recibo español del RETA. La cantidad se adapta periódicamente a los ingresos declarados.
Suecia está lejos de ser barata. Para buena parte de los trabajadores por cuenta propia, las contribuciones sociales propias rondan en 2026 el 29% de la base correspondiente al excedente de la actividad. Dentro aparecen financiación de enfermedad, pensiones, prestaciones parentales y otros componentes del sistema social sueco. Allí también paga el autónomo una carga que, en una relación laboral convencional, queda parcialmente escondida detrás de la empresa.
Irlanda representa un extremo bastante diferente. El trabajador por cuenta propia cotiza mediante un sistema cuyos tipos son mucho más reducidos que los españoles y que durante 2026 se sitúan en el entorno del 4%, con aportaciones mínimas anuales. La cobertura tampoco coincide exactamente con la española. Una cuota baja puede financiar un catálogo de prestaciones menor; otra aparentemente elevada puede incluir riesgos que en otro país se pagan por separado.
Alemania y Países Bajos: cuando la factura cambia de bolsillo
Alemania ilustra quizá mejor que ningún otro país el peligro de comparar únicamente la casilla titulada Seguridad Social. No todos los autónomos alemanes están obligados a cotizar a la pensión pública en las mismas condiciones, pero el seguro médico obligatorio puede convertirse en una factura muy importante. En 2026, un autónomo afiliado voluntariamente al sistema público sanitario puede afrontar solamente por el seguro de salud una aportación mínima superior a 200 euros mensuales, mientras que en rentas altas el coste puede aproximarse o superar ampliamente los 900 euros. Todavía pueden añadirse otros componentes, como el seguro de dependencia.
En Países Bajos tampoco existe un recibo idéntico al RETA español. Los trabajadores por cuenta propia pagan una contribución sanitaria ligada a la renta, pero deben afrontar también el seguro médico básico y un sistema fiscal que integra otras aportaciones sociales. Mirar únicamente uno de esos porcentajes y concluir que un autónomo neerlandés paga varias veces menos que uno español sería estupendo para un meme y bastante malo para una comparación económica.
En el norte europeo aparece otra diferencia estructural. Países con fuerte financiación mediante impuestos generales pueden presentar cotizaciones sociales específicas menores mientras mantienen una presión fiscal elevada. En otros Estados —Bélgica, Austria, Eslovenia, Finlandia o varios países del este— las obligaciones combinan porcentajes, bases mínimas, seguros sanitarios y sistemas de pensiones propios. No existe una clasificación seria de los 27 países de la UE de “más caro” a “más barato” sin fijar antes renta, actividad y cobertura comparable.
Fuera de la UE tampoco existe un paraíso universal
El Reino Unido, aunque ya no pertenece a la Unión Europea, sirve como contraste próximo. Para el ejercicio fiscal 2026-2027, un trabajador por cuenta propia no paga la principal cotización vinculada a beneficios si estos no superan las 12.570 libras anuales. A partir de ahí aparecen tipos progresivos. El salto frente al autónomo español con ingresos bajos es evidente: el sistema británico establece un umbral de entrada bastante más generoso.
Estados Unidos cobra al trabajador independiente el conocido self-employment tax, destinado fundamentalmente a Social Security y Medicare. El tipo conjunto ordinario es del 15,3% —12,4% para Social Security y 2,9% para Medicare— y se calcula generalmente sobre el 92,35% de los beneficios netos de la actividad. La parte destinada a Social Security está sometida a un límite máximo anual de ingresos, mientras que Medicare sigue otra lógica.
Canadá obliga al autónomo a asumir las dos mitades del Canada Pension Plan que empleado y empresa compartirían en una relación laboral. En 2026 la aportación principal alcanza el 11,9% sobre los ingresos pensionables dentro de determinados límites, con una segunda cotización sobre una franja superior de renta. Australia adopta otra filosofía: un trabajador por cuenta propia no está obligado con carácter general a pagarse a sí mismo la contribución empresarial de jubilación que sí debe ingresar por sus empleados, aunque puede efectuar aportaciones personales.
La escena mundial repite, con distintos decorados, la misma historia. Algunos países cargan más sobre las cotizaciones sociales, otros sobre el impuesto sobre la renta, otros exigen seguros privados o semiprivados y otros ofrecen coberturas públicas menos amplias. Una cuota baja no equivale automáticamente a pagar pocos impuestos, del mismo modo que una cotización alta no significa que todo ese dinero desaparezca: una parte compra derechos presentes y futuros.
Una cuota que no es récord, pero pesa donde más duele
El problema español, por tanto, no consiste en que exista una misteriosa cuota jamás vista más allá de los Pirineos. Eso no se sostiene. El verdadero rasgo diferencial aparece en otro lugar: el coste relativo para actividades pequeñas, irregulares o con márgenes muy estrechos, combinado con la obligación de anticipar dinero antes de saber cómo terminará realmente el año.
El nuevo sistema por rendimientos ha reducido parte de la vieja anomalía de cobrar prácticamente lo mismo a negocios con capacidades económicas muy diferentes. También permite modificar la base durante el año cuando cambian las previsiones de ingresos. Pero conserva un suelo contributivo que resulta visible desde el primer nivel de actividad y que, para quien gana 600, 800 o 1.000 euros mensuales, pesa mucho más financiera y psicológicamente que para quien obtiene varios miles.
Existe además una paradoja española difícil de ignorar. Los autónomos perciben el RETA como caro y, al mismo tiempo, sus jubilados continúan cobrando pensiones sensiblemente inferiores a las del Régimen General. Es la factura acumulada de décadas cotizando por bases pequeñas. La reforma intenta corregir ese desfase cobrando más en función de la capacidad económica. El autónomo, naturalmente, suele contemplar el asunto desde otra perspectiva: la pensión está a veinte o treinta años; el recibo llega este mes.
España no es, pues, el país europeo donde ser autónomo cuesta necesariamente más. Italia puede imponer mínimos mayores; Francia y Suecia soportan cargas sociales relevantes; Alemania traslada parte del coste a seguros que pueden ser muy caros; Portugal, Irlanda o Reino Unido ofrecen entradas más suaves para ingresos reducidos. Cada sistema mueve las piezas de sitio.
La peculiaridad española es más terrenal. Aquí la cuota se ve. Llega todos los meses, perfectamente reconocible en la cuenta bancaria, antes del alquiler del local, de la luz, del proveedor y de ese cliente que prometió pagar el viernes y sigue sin hacerlo tres martes después. Quizá por eso ha terminado convertida en símbolo de todos los costes de trabajar por cuenta propia, incluso de aquellos que técnicamente no son la cuota. Y los símbolos, ya se sabe, suelen pesar bastante más que una tabla de Excel.


Calentar la casa este invierno costará hasta 1.283 euros: por qué y cómo pagarlo menos

¿Por qué las cigüeñas españolas ya no emigran a África?

Las paredes de las cuevas de España guardan ADN humano de hace miles de años

¿Por qué la osteoporosis es la epidemia silenciosa que ya afecta a tres millones de españoles?

Todos los juegos de The Witcher, de mejor a peor: ranking

¿Cuáles son los mejores casinos sin licencia en España en 2026?

Casinos fuera de España: ¿cuáles son los mejores y más fiables en 2026?

¿Cuáles son los mejores casinos sin DNI en España en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
