
Economía
¿Cuatro subidas más del BCE? El mercado ya apunta a tipos del 3,5%
Los mercados descuentan cuatro nuevas subidas del BCE en 12 meses, con tipos al 3,5%, petróleo caro, inflación persistente y presión en el euríbor.

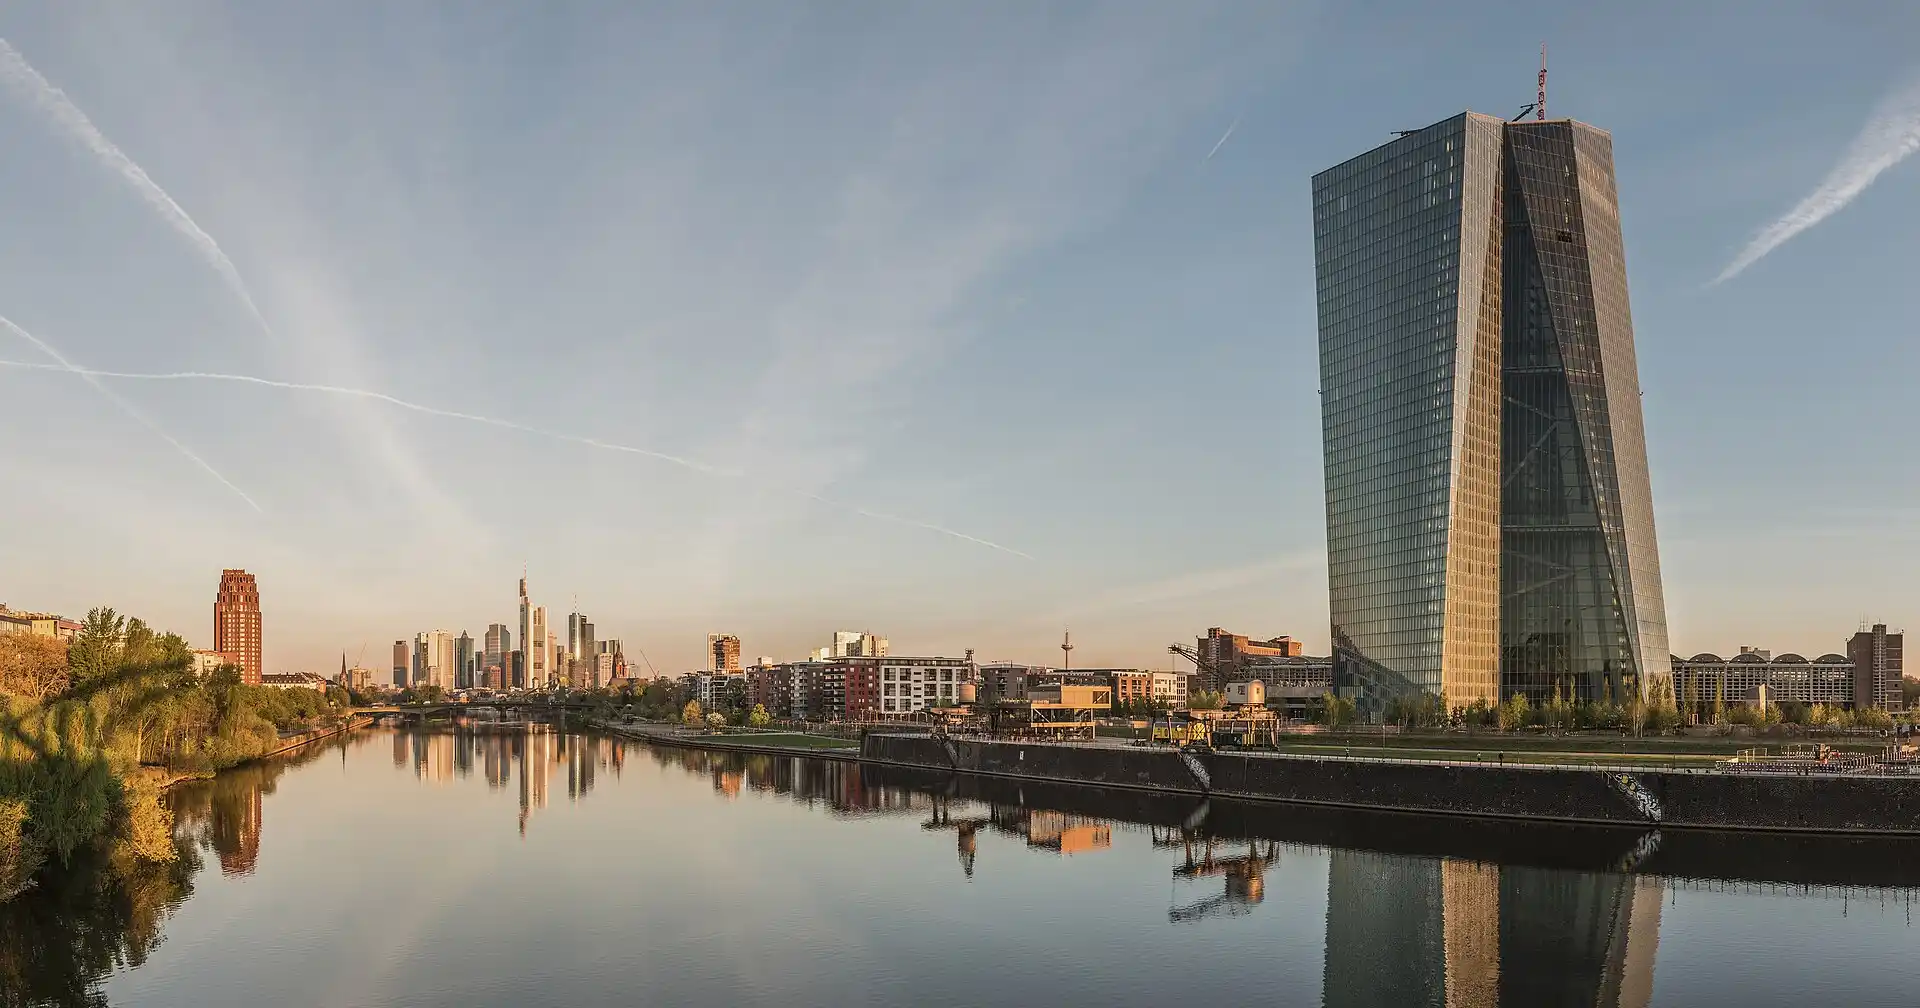
Créditos: DXR, trabajo propio, CC BY-SA 4.0, vía Wikimedia Commons.
Resumen
- El mercado descuenta cuatro subidas más del BCE en los próximos 12 meses
- El tipo de depósito podría pasar del 2,50 % al 3,50 % si se cumple la apuesta
- El petróleo caro y la inflación presionan también al euríbor y a los bonos
Los mercados monetarios han dado otro volantazo: están descontando cuatro nuevas subidas de tipos del Banco Central Europeo de 25 puntos básicos durante los próximos 12 meses. Si ese escenario termina cumpliéndose, el tipo de la facilidad de depósito alcanzaría el 3,50 %, un punto porcentual por encima del 2,50 % que el BCE acaba de aprobar.
Ese 2,50 %, conviene precisar, fue decidido por el Consejo de Gobierno el 10 de septiembre de 2026 y entrará formalmente en vigor el día 16. Apenas cuatro días después de la reunión, los inversores ya miran bastante más lejos. Y bastante más arriba. No significa que Fráncfort haya decidido cuatro aumentos adicionales, sino que el dinero que se mueve en los mercados empieza a apostar por ellos. La diferencia es importante.
La razón vuelve a ser incómodamente conocida: energía más cara, inflación resistente y guerra en Oriente Próximo. El petróleo Brent ha vuelto a superar los 107 dólares por barril y el gas europeo ronda niveles que hace pocos meses parecían propios de un escenario especialmente adverso. El temor es sencillo de entender: si llenar un depósito, calentar una fábrica o transportar mercancías cuesta más, esa factura termina buscando algún bolsillo donde instalarse.
El mercado cambia el guion del BCE en apenas unos días
La subida aprobada por el BCE la semana pasada llevó la facilidad de depósito del 2,25 % al 2,50 %. También situó el tipo de las operaciones principales de financiación en el 2,65 % y el de la facilidad marginal de crédito en el 2,90 %. Era el segundo incremento del año y confirmaba que el breve paisaje de tipos más bajos había dejado paso a otra fase.
La gran novedad no está, sin embargo, en esa subida ya conocida. Está en lo que viene después. Los mercados monetarios están incorporando otros 100 puntos básicos de endurecimiento, repartidos en cuatro aumentos de un cuarto de punto durante los próximos 12 meses. Sobre el papel, el 2,50 % acabaría convertido en un 3,50 %.
Del 2,50 % al 3,50 %: una apuesta, no una promesa
Aquí aparece una diferencia que suele perderse entre titulares. Los mercados no predicen el futuro como un oráculo con terminal Bloomberg. Asignan precios y probabilidades a diferentes escenarios. Una expectativa puede fortalecerse esta semana y desmontarse dentro de un mes si cambia la inflación, cae el petróleo o la economía europea se enfría con rapidez.
Los economistas, de hecho, mantienen por ahora una posición bastante menos agresiva. Las estimaciones recogidas en el mercado apuntan al menos a una subida adicional del BCE, mientras las cotizaciones financieras descuentan un recorrido bastante mayor. Unos dibujan el escenario central; otros ponen dinero sobre la mesa y cubren riesgos. No es exactamente lo mismo.
El próximo examen relevante llegará el 29 de octubre, cuando el Consejo de Gobierno vuelva a reunirse para decidir sobre política monetaria. Hasta entonces habrá inflación, actividad económica, salarios y, sobre todo, energía. Mucha energía.
El petróleo vuelve a mandar en Fráncfort
El origen del nuevo miedo tiene olor a combustible. El petróleo se ha encarecido alrededor de un 45 % desde julio, mientras el precio del gas europeo prácticamente se ha duplicado desde junio y los contratos para los próximos meses han llegado a superar los 80 euros por megavatio hora.
El Brent se movía este lunes por encima de los 107 dólares por barril, después de nuevos episodios de tensión en las rutas energéticas de Oriente Próximo. Los problemas en infraestructuras saudíes y las amenazas sobre vías esenciales para el transporte de crudo han devuelto al mercado una palabra que los bancos centrales detestan: incertidumbre.
No porque la incertidumbre sea algo nuevo —en economía suele ser el mobiliario—, sino porque esta vez se mezcla con un producto que entra prácticamente en todo. Combustible, electricidad, fertilizantes, transporte, producción industrial. El encarecimiento energético puede viajar de una gasolinera a una factura empresarial y, desde allí, terminar en el precio de un supermercado.
La inflación ya estaba alejándose del objetivo
La zona euro llegó a agosto con una inflación interanual estimada del 3,3 %, frente al 2,9 % registrado en julio. Más revelador todavía: la energía avanzó un 14,3 % interanual. El objetivo del BCE sigue siendo el 2 % a medio plazo, de modo que el margen para mirar hacia otro lado es pequeño.
El propio BCE ha elevado el tono. Sus últimas proyecciones sitúan la inflación media en el 3,0 % en 2026, el 2,5 % en 2027 y el 2,1 % en 2028. No prevé, por tanto, una vuelta rápida y limpia al objetivo. Más bien una bajada lenta, con piedras por el camino.
La economía, mientras tanto, tampoco se ha desplomado como algunos temían. El banco central espera un crecimiento del 0,9 % este año, del 1,4 % en 2027 y del 1,5 % en 2028. Esa resistencia tiene una lectura relativamente agradable para empresas y empleo, pero complica el trabajo monetario: una economía que aguanta mejor también tolera tipos más altos antes de doblar la rodilla.
El BCE puede convivir durante algún tiempo con un repunte puntual del petróleo. Lo realmente peligroso sería que ese encarecimiento empezara a filtrarse al resto de la economía: empresas que elevan precios para recuperar márgenes, trabajadores que reclaman salarios mayores para compensar la pérdida de poder adquisitivo y nuevas subidas de precios para absorber esos salarios.
Eso es lo que los economistas llaman efectos de segunda ronda. Traducido al idioma de la calle: una subida que nació en el petróleo deja de ser solo petróleo.
Algunas voces dentro del propio BCE ya consideran que el 2,50 % no tiene por qué ser el techo y que los tipos podrían necesitar entrar claramente en terreno restrictivo. El mensaje sigue siendo prudente, reunión a reunión, pero el mercado ha escuchado perfectamente el cambio de música.
La venta de bonos muestra dónde se concentra el miedo
La reacción más visible está apareciendo en la deuda pública. Cuando los inversores anticipan tipos oficiales más elevados durante más tiempo, los bonos que ofrecen rentabilidades antiguas y menores pierden atractivo. Su precio cae y, en sentido contrario, su rentabilidad sube.
El bono estadounidense a diez años ha roto la barrera del 5 %, una referencia psicológica y financiera muy vigilada. En Europa también han subido las rentabilidades: el Bund alemán y los títulos británicos han sufrido fuertes ventas, mientras el bono italiano a diez años se ha situado alrededor del 4,43 % tras sumar varios puntos básicos en una sola sesión.
Eso no es un detalle de pantallas verdes y rojas reservadas a operadores con tres monitores. Un aumento prolongado de las rentabilidades soberanas significa que los Estados se financian más caro cuando emiten nueva deuda o refinancian vencimientos. Y cuando sube el precio del dinero público, suele terminar subiendo también el privado.
Los mercados están recalculando prácticamente toda la curva de tipos. El coste del crédito empresarial, las hipotecas, determinadas emisiones corporativas y la valoración de las acciones dependen, directa o indirectamente, de ese nuevo mapa. Si el dinero sin riesgo ofrece más rentabilidad, cualquier otra inversión tiene que competir con él.
La Bank of England aparece en una situación incluso más extrema. Los mercados llegan a descontar cinco subidas de 25 puntos básicos durante los próximos 12 meses. Partiendo de un tipo bancario del 3,75 %, una secuencia completa de cinco movimientos llevaría mecánicamente la referencia al 5 %.
No significa que Londres vaya a ejecutar ese calendario. De hecho, para la reunión del 17 de septiembre la mayoría de economistas sigue esperando que el Banco de Inglaterra mantenga los tipos sin cambios, aunque la probabilidad asignada por el mercado a una subida inmediata ha aumentado y una subida posterior se considera mucho más plausible.
El fenómeno es global. Estados Unidos también afronta expectativas de endurecimiento y la rentabilidad de su deuda lo refleja. Después de años en los que la conversación consistía en averiguar cuándo bajarían los tipos, el mercado ha cambiado la pregunta sin demasiada ceremonia.
Qué puede significar para las hipotecas y el crédito en España
Para España, la parte más cercana al bolsillo pasa por el euríbor. El índice a 12 meses, referencia habitual de las hipotecas variables, ya se mueve claramente por encima del 3 % y ha seguido avanzando durante septiembre. La cotización diaria del 14 de septiembre ha rondado el 3,16 %, mientras la media provisional mensual se mantiene algo por encima del 3,10 %.
Una jornada aislada no determina la cuota hipotecaria. En las revisiones se emplea normalmente la media mensual que corresponda según lo establecido en cada contrato. Pero la dirección importa: cuanto más convencido esté el mercado de que el BCE seguirá endureciendo su política, más presión alcista puede aparecer sobre el euríbor y sobre el precio de las nuevas hipotecas.
El efecto no termina en la vivienda. Las empresas que refinancien deuda pueden encontrarse costes más elevados; los préstamos al consumo pueden encarecerse y las administraciones públicas tendrán que convivir con una factura de intereses más exigente si las rentabilidades soberanas permanecen altas.
También hay otra cara. Los ahorradores pueden encontrar depósitos y productos conservadores mejor remunerados. La política monetaria siempre reparte cartas distintas sobre la misma mesa: lo que castiga al deudor puede beneficiar parcialmente al ahorrador. La cuestión es cuánto dura.
Cuatro subidas que todavía no están escritas
El dato verdaderamente importante de esta jornada no es que el BCE vaya a subir necesariamente cuatro veces más los tipos. No existe esa decisión. Lo relevante es que los mercados consideran ese escenario suficientemente probable como para incorporarlo a los precios.
Hace apenas unos meses, buena parte de Europa esperaba una normalización tranquila de los tipos. El petróleo, el gas y la persistencia de la inflación han estropeado esa fotografía. El BCE acaba de situar la facilidad de depósito en el 2,50 % y sus propias previsiones reconocen que los precios seguirán creciendo por encima del objetivo durante bastante tiempo.
Ahora el mercado dibuja un 3,50 % en el horizonte de los próximos 12 meses. Puede acertar. Puede exagerar. Los futuros también cambian de opinión —y a veces con una velocidad casi deportiva—. Pero cuando las expectativas se mueven con esta fuerza, ya producen efectos reales antes de que Christine Lagarde levante la mano en la siguiente reunión.
Europa vuelve así a un terreno que creía empezar a dejar atrás: energía cara, inflación por encima del objetivo y dinero más costoso. Todavía no hay cuatro subidas firmadas. Lo que sí existe es un mercado que ha dejado de discutir si los tipos permanecerán altos y empieza a calcular cuánto más podrían subir.


Por qué amarillean las puertas blancas (y cómo limpiarlas sin cargarte el lacado)

El crómlech de Los Muñoces: el santuario prehistórico que llevaba 6.000 años escondido en Córdoba

El torillo andaluz: el ave que se extinguió en España sin que nadie se diera cuenta

El anfibio con lengua de camaleón que vivió junto a los últimos dinosaurios de Huesca

¿Por qué sube la obesidad en España aunque cada vez comamos más «sano»?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
