
Economía
¿Puede SpaceX dispararse un 43% en Bolsa? Todo depende de Starship
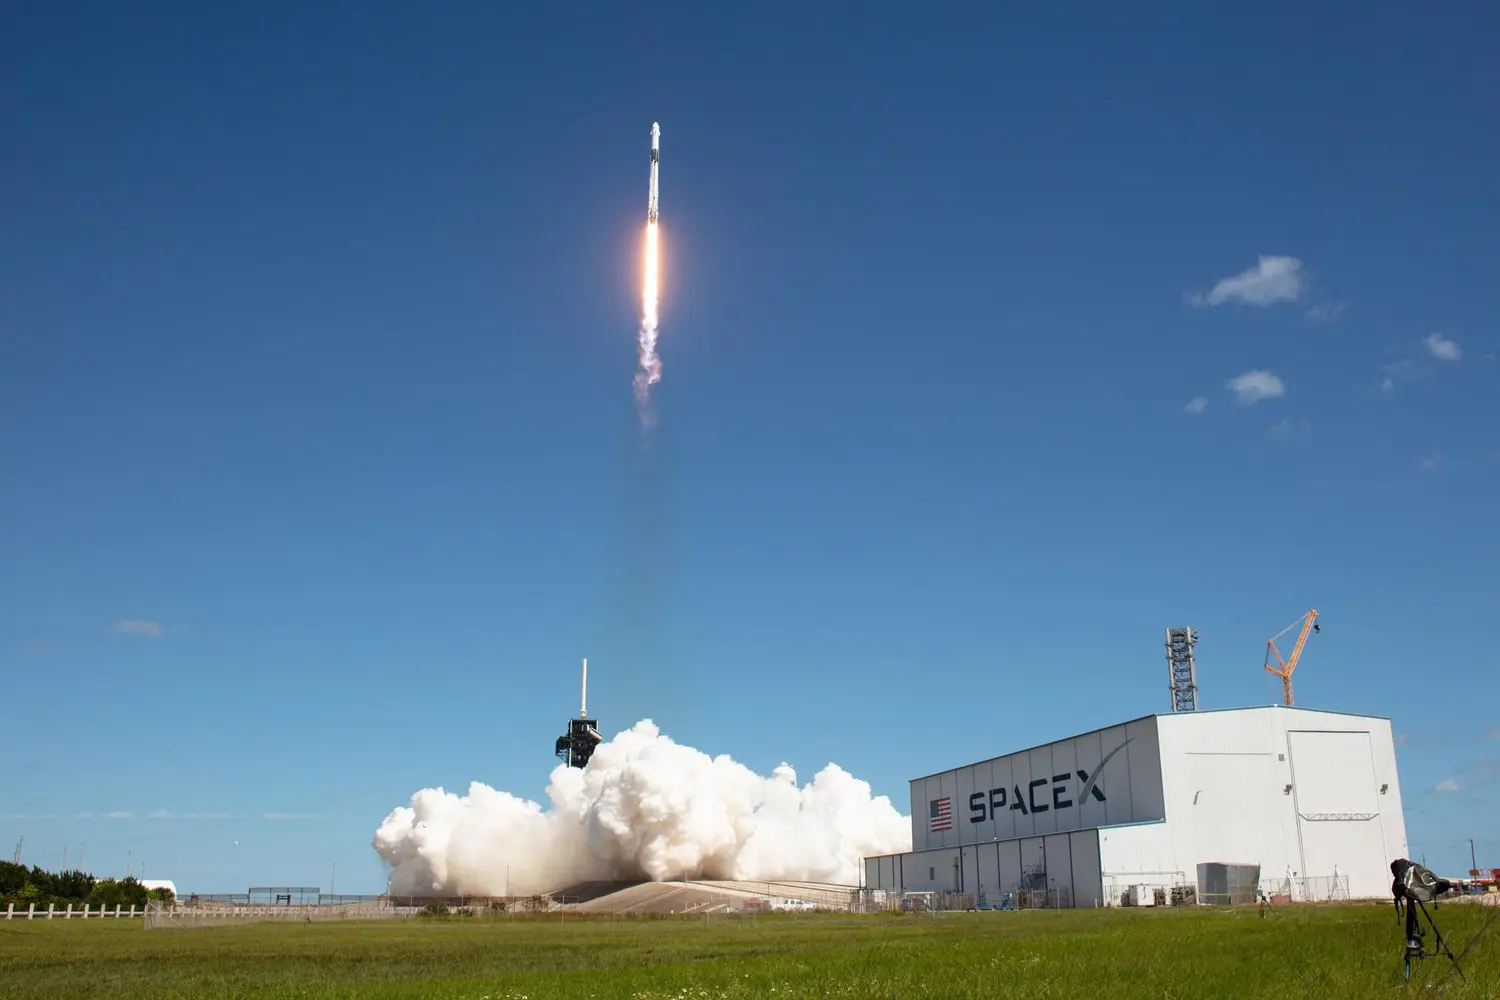
El objetivo de 220 dólares para SpaceX depende de que Starship vuele muchas veces con bajo coste y convierta la reutilización en negocio rentable.

Resumen
- SpaceX podría acercarse a 220 dólares si Starship cumple su gran promesa
- El mercado exige reutilización frecuente, rápida y barata para sostenerla
- El riesgo está en los costes, los fallos técnicos y una valoración muy alta
SpaceX tiene ante sí una de esas paradojas tan propias de la nueva economía espacial: una compañía valorada en torno a 2 billones de dólares puede depender, en buena medida, de conseguir que un gigantesco cohete vuelva a volar una y otra vez sin convertir cada misión en una factura astronómica. Pivotal Research cree que, si Starship logra esa reutilización a escala comercial, las acciones de SpaceX podrían alcanzar los 220 dólares, alrededor de un 43% por encima del precio que tenían cuando se publicó la estimación.
Ese porcentaje, conviene precisarlo, no es una promesa ni una previsión automática. El cálculo partía del precio de 153,47 dólares con el que SpaceX cerró el 8 de septiembre. La acción terminó el viernes 11 de septiembre en torno a 151,21 dólares, por lo que alcanzar los 220 dólares supondría desde ese nivel una subida cercana al 46%. El mercado, en fin, se mueve más deprisa que los titulares.
El escenario de 220 dólares pasa por hacer reutilizable Starship
La nueva tesis alcista procede del analista Jeffrey Wlodarczak, de Pivotal Research Group, que inició la cobertura de SpaceX con recomendación de compra y un precio objetivo de 220 dólares. Pero puso una condición nada pequeña: Starship debe demostrar que puede convertirse en un vehículo realmente reutilizable, capaz de realizar aproximadamente entre 20 y 50 vuelos por unidad con revisiones rápidas y relativamente económicas entre una misión y otra.
Ahí está el corazón del asunto. SpaceX ya convirtió la reutilización en rutina con Falcon 9, cuyos propulsores aterrizan y vuelven a despegar después de ser revisados. Starship juega en otra liga. Es mucho mayor, pretende recuperar tanto el enorme propulsor Super Heavy como la propia nave y está concebido para transportar cargas superiores a las de Falcon 9.
No basta, por tanto, con conseguir que el vehículo sobreviva a una prueba espectacular mientras las cámaras siguen una bola de fuego sobre el océano. Reutilización comercial significa otra cosa: recuperar el hardware, comprobarlo con rapidez, repostar, volver a colocar la nave en servicio y repetir el ciclo muchas veces. Casi como una aeronave, aunque estemos hablando de una máquina de unos 120 metros que regresa desde el espacio.
El coste por lanzamiento es la pieza que puede cambiarlo todo
El argumento de Pivotal parte de una idea sencilla. Si SpaceX puede emplear repetidamente los mismos Starship, el coste de poner carga en órbita podría caer con fuerza. Y cuando baja el precio de transportar cada kilogramo, comienzan a tener sentido proyectos que antes parecían demasiado caros incluso sobre una hoja de cálculo optimista.
Starship dispone de una capacidad prevista superior a 100 toneladas métricas hacia órbita, más de cuatro veces la carga habitual que puede transportar Falcon 9 en algunas configuraciones. Esa escala permitiría desplegar de una tacada muchos más satélites Starlink, lanzar plataformas mayores e incluso mover infraestructura destinada a comunicaciones, exploración lunar o computación espacial.
La diferencia parece técnica, pero termina siendo financiera. Si cada nave solo puede volar unas pocas veces o necesita semanas de trabajos costosos después de aterrizar, una parte de la ventaja económica se evapora. Si puede realizar decenas de misiones con intervenciones relativamente menores, Starship deja de ser únicamente un cohete y se convierte en una infraestructura de transporte.
SpaceX ya vale muchísimo antes de demostrar esa economía
Aquí aparece el detalle incómodo. El mercado no está valorando una pequeña empresa espacial que busca demostrar su primer producto. SpaceX llegó a Bolsa en junio a 135 dólares por acción, después de protagonizar una oferta pública inicial gigantesca. La compañía terminó colocando cerca de 639 millones de títulos y obtuvo unos ingresos netos de 85.675 millones de dólares tras el ejercicio completo de la opción de sobresuscripción.
Desde entonces, las acciones han vivido una montaña rusa bastante apropiada para una empresa de cohetes. Alcanzaron un máximo intradía de 225,64 dólares, pero también cayeron hasta niveles próximos a los 105 dólares antes de recuperar terreno. El último cierre disponible, el del 11 de septiembre, se situó alrededor de 151 dólares.
Eso explica por qué Starship pesa tanto en la valoración. SpaceX ya domina una parte importante del mercado mundial de lanzamientos comerciales con Falcon 9 y posee en Starlink una enorme red de satélites de comunicaciones, pero el precio de la compañía incorpora expectativas que miran bastante más lejos.
Una valoración cercana a 2 billones de dólares exige imaginar negocios mucho mayores que el actual lanzamiento de satélites. Ahí entran el crecimiento de Starlink, los servicios gubernamentales, nuevas generaciones de satélites, misiones lunares y, cada vez con más claridad, infraestructura relacionada con inteligencia artificial y capacidad de computación.
La última prueba dejó avances… y también trabajo pendiente
Starship tampoco parte de cero. En su decimotercer vuelo de prueba, realizado el 24 de julio de 2026, SpaceX lanzó desde Starbase, Texas, una versión actualizada del sistema y realizó por primera vez un despliegue experimental de 20 satélites Starlink V3. Los aparatos siguieron una trayectoria suborbital y fueron destruidos posteriormente durante la reentrada, como estaba previsto.
La nave Starship atravesó la atmósfera, ejecutó su maniobra final y terminó en el océano Índico, mostrando progresos importantes en uno de los terrenos que más quebraderos de cabeza ha dado al programa: la protección térmica durante la reentrada.
El vuelo, sin embargo, no fue perfecto. El propulsor Super Heavy tuvo problemas durante la secuencia final y varios motores no volvieron a encenderse correctamente, provocando un impacto contra el mar más violento de lo previsto. Ahí se ve la distancia entre realizar un vuelo de prueba razonablemente satisfactorio y operar un sistema reutilizable decenas de veces.
La siguiente generación de misiones debe ir cerrando precisamente esa brecha. SpaceX pretende llevar Starship hacia vuelos con cargas comerciales y comenzar a demostrar operaciones de recuperación más cercanas al modelo definitivo. Cada ensayo empieza a importar no solo a los ingenieros de Starbase, sino también a los inversores que intentan decidir cuánto vale realmente la empresa.
De lanzar Starlink a necesitar Starship para lanzar Starlink
Hay otra razón por la que el cohete se ha vuelto tan importante: SpaceX está construyendo satélites cada vez mayores. Starlink V3 promete mucha más capacidad que generaciones anteriores, pero esos satélites han sido diseñados pensando en Starship.
Falcon 9 sigue funcionando como un reloj —y continúa lanzando grandes cantidades de satélites—, pero transportar una nueva constelación mucho más pesada utilizando únicamente el sistema actual limitaría la velocidad de expansión. La compañía quiere multiplicar el ancho de banda disponible y necesita para ello mover mucho hardware hasta la órbita terrestre baja.
De ahí que el problema sea circular. SpaceX necesita Starship para ampliar Starlink a la escala que proyecta y, al mismo tiempo, necesita que el crecimiento de Starlink ayude a justificar la gigantesca inversión necesaria para construir y operar Starship.
El 43% es un escenario, no dinero escrito en el cielo
Los precios objetivo de los analistas suelen condensar en una cifra redonda una cantidad bastante menos elegante de supuestos. El de 220 dólares no significa que SpaceX vaya a cotizar necesariamente en ese nivel ni que una prueba exitosa de Starship vaya a provocar de inmediato una subida del 43%.
El propio planteamiento de Pivotal contiene el reverso de la apuesta. Si SpaceX no consigue que Starship vuele muchas veces con un mantenimiento rápido y barato, la empresa que emerge sería bastante menor que la que actualmente dibuja el mercado. La enorme valoración deja, precisamente, menos espacio para equivocarse.
También pesa la cantidad de acciones que progresivamente pueden incorporarse al mercado. La salida a Bolsa incluyó distintos periodos de bloqueo para accionistas anteriores a la OPV, con liberaciones escalonadas durante 2026 y restricciones más prolongadas para Elon Musk y otros grandes accionistas. Más títulos disponibles no significa automáticamente ventas masivas, pero sí puede elevar la oferta y alimentar episodios de volatilidad.
Y está la propia historia bursátil. SpaceX salió a 135 dólares, se disparó hasta superar los 225 y posteriormente perdió buena parte de ese avance. Pocas empresas de semejante tamaño han recorrido semejante distancia en apenas unos meses. El entusiasmo existe; también los dientes de sierra.
Starship convierte la cotización de SpaceX en una apuesta industrial
Detrás del precio objetivo hay una cuestión bastante más interesante que acertar dónde cotizará una acción dentro de unos meses. SpaceX está intentando trasladar a un vehículo muchísimo mayor la fórmula que hizo extraordinariamente competitivo a Falcon 9: dejar de tirar el cohete después de usarlo.
Con Falcon 9, la recuperación del primer propulsor pasó de parecer una excentricidad a convertirse en rutina. Starship pretende ir varios pasos más lejos: recuperar prácticamente todo el sistema y hacerlo con una frecuencia que permita pensar en una flota, no en piezas artesanales preparadas durante semanas para cada misión.
Ese salto es difícil. También explica la recompensa que algunos analistas están dispuestos a imaginar. Una Starship capaz de completar decenas de vuelos modificaría el coste de desplegar Starlink, aumentaría la capacidad de SpaceX para vender lanzamientos y abriría la puerta a cargas cuya masa resulta poco práctica con los cohetes actuales.
Por eso los 220 dólares llaman la atención, pero quizá no sean la cifra más interesante de esta historia. Lo son los 20, 30 o 50 vuelos que una misma Starship deberá ser capaz de acumular. Si SpaceX consigue convertir ese gigantesco cilindro de acero en algo parecido a un vehículo de transporte recurrente, la economía espacial cambia de escala. Y con ella, probablemente, también la manera en que Wall Street decide cuánto vale la compañía.


Por qué amarillean las puertas blancas (y cómo limpiarlas sin cargarte el lacado)

El crómlech de Los Muñoces: el santuario prehistórico que llevaba 6.000 años escondido en Córdoba

El torillo andaluz: el ave que se extinguió en España sin que nadie se diera cuenta

El anfibio con lengua de camaleón que vivió junto a los últimos dinosaurios de Huesca

¿Por qué sube la obesidad en España aunque cada vez comamos más «sano»?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
