
Historia
¿Por qué Roosevelt confiscó el oro de los estadounidenses en 1933?
Roosevelt forzó en 1933 la entrega de gran parte del oro privado, cambió las reglas del dólar y dejó una de las decisiones monetarias más polémicas.

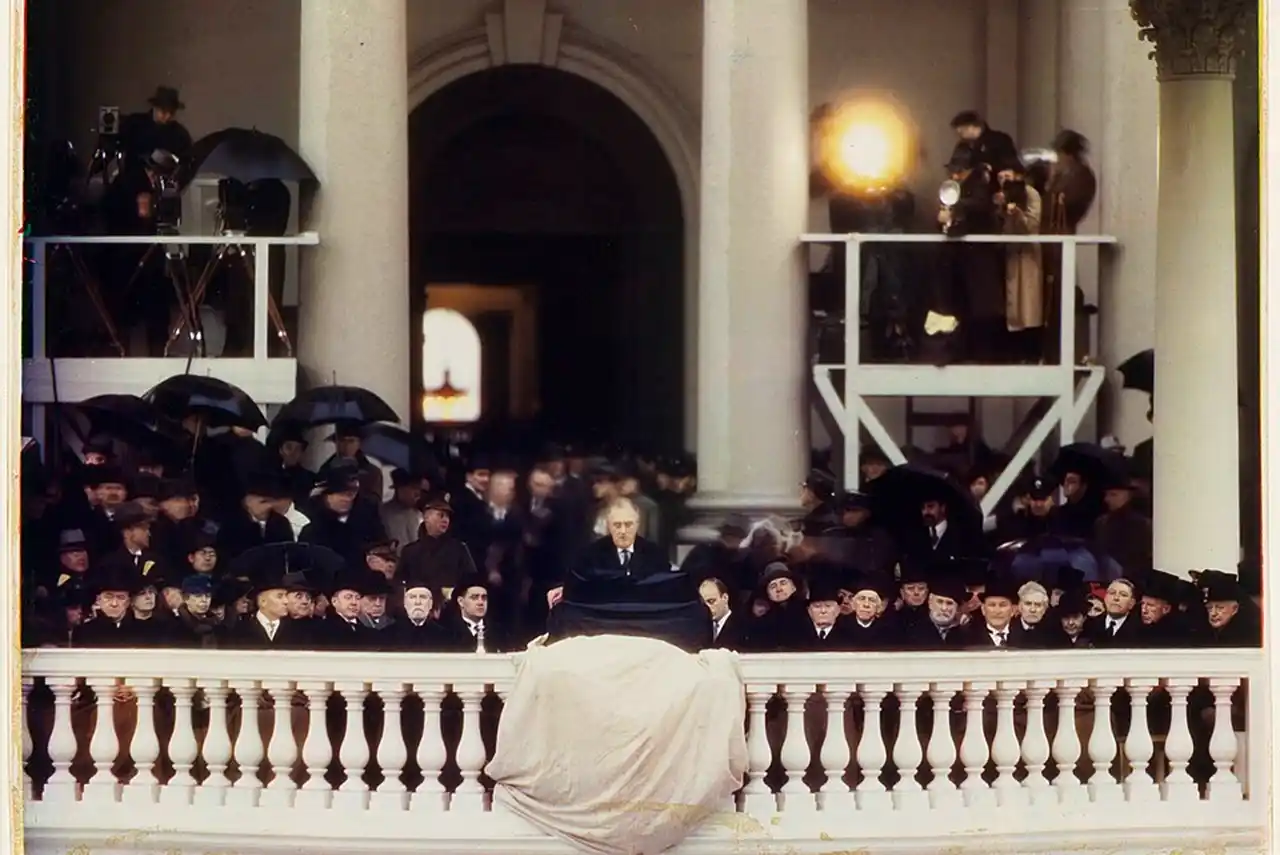
Por Harry Warnecke / Robert F. Cranston - CC0, vía Wikimedia Commons.
Resumen
- Roosevelt obligó a entregar gran parte del oro privado en 1933
- La medida incluía multas, cárcel y algunas excepciones concretas
- Meses después, el precio oficial del oro pasó de 20,67 a 35 dólares
El 5 de abril de 1933, con Estados Unidos hundido en una crisis bancaria que amenazaba con llevarse por delante el sistema financiero, Franklin D. Roosevelt firmó la Orden Ejecutiva 6102. El texto obligaba a particulares y empresas a entregar antes del 1 de mayo buena parte de sus monedas de oro, lingotes y certificados de oro a bancos autorizados. Incumplir deliberadamente la orden podía acarrear una multa de hasta 10.000 dólares, diez años de prisión o ambas penas.
Aquello suele resumirse diciendo que Roosevelt confiscó el oro de los estadounidenses. La expresión captura la dureza de la medida, pero necesita una precisión importante: no fue una incautación sin compensación ni quedó prohibido absolutamente todo el oro. El Gobierno impuso una entrega obligatoria y pagó a cambio moneda estadounidense al valor oficial vigente; además, dejó excepciones para pequeñas cantidades, ciertas monedas de colección y usos profesionales, industriales o artísticos.
Aun con esos matices, la intervención fue extraordinaria. Un Estado democrático ordenaba a sus ciudadanos desprenderse de uno de los refugios patrimoniales más antiguos precisamente cuando muchos querían conservarlo porque desconfiaban de los bancos. El papel moneda necesitaba confianza; el oro, frío y pesado en la mano, parecía no pedir permiso a nadie.
La historia se vuelve todavía más incómoda unos meses después. El oro se valoraba oficialmente en 20,67 dólares por onza troy antes de la ruptura del viejo sistema. En enero de 1934, después del Gold Reserve Act, Roosevelt fijó su precio oficial en 35 dólares. Quienes habían entregado oro al precio anterior contemplaron cómo el Gobierno redefinía después el dólar y elevaba drásticamente el valor monetario del metal que había concentrado en manos públicas.
La Orden 6102: qué confiscó realmente Roosevelt
La Orden Ejecutiva 6102 hablaba de prohibir el atesoramiento de oro, no de borrar el metal precioso de la vida estadounidense. Definía ese atesoramiento como retirar y mantener monedas, lingotes o certificados de oro fuera de los canales permitidos. Después venía lo serio: sus propietarios debían entregarlos a un banco de la Reserva Federal, una sucursal o un banco miembro del sistema antes del 1 de mayo de 1933.
El Gobierno pagaba un equivalente en otras formas de moneda estadounidense. En términos económicos, aquello se parecía más a una venta forzosa al Estado que a una incautación sin contraprestación. El ciudadano podía recibir dólares; lo que perdía era la libertad de decidir si prefería conservar su riqueza precisamente en oro.
La amenaza penal tampoco fue una exageración nacida décadas después. La propia orden contemplaba para las infracciones deliberadas multas de hasta 10.000 dólares y, para las personas físicas, penas de hasta diez años de cárcel. Era una cantidad descomunal en 1933. No era precisamente una amable invitación de ventanilla bancaria.
El detalle que suele desaparecer: había excepciones
La medida tenía, sin embargo, excepciones concretas. Cada persona podía conservar monedas y certificados de oro hasta un valor agregado de 100 dólares. También quedaban fuera determinadas monedas raras o de interés para coleccionistas, junto con el oro necesario para usos legítimos en la industria, las profesiones y las artes.
Por eso resulta impreciso afirmar que desde el 5 de abril de 1933 simplemente poseer oro era delito. Lo que quedó severamente restringido fue la tenencia privada de oro monetario fuera de las excepciones y autorizaciones establecidas. La diferencia jurídica importa. No convierte la orden en una medida pequeña, pero evita transformar un episodio ya extraordinario en una caricatura.
Después llegaron nuevas normas y disposiciones que reforzaron las restricciones. El resultado práctico sí fue profundo: durante décadas, un estadounidense corriente dejó de poder tratar el oro monetario como un activo libremente disponible del mismo modo que antes.
Una economía donde todos corrían hacia la puerta a la vez
Para entender por qué Roosevelt hizo algo así hay que volver a las últimas semanas del invierno de 1933. Estados Unidos llevaba más de tres años de Gran Depresión. Bancos que parecían sólidos cerraban sus puertas, empresas desaparecían, el desempleo era masivo y los depositantes retiraban dinero porque nadie quería descubrir al día siguiente que sus ahorros se habían quedado atrapados detrás de una persiana.
Había, además, una segunda salida de emergencia: cambiar dólares por oro. Estados Unidos mantenía todavía una relación legal entre su moneda y el metal, y la Reserva Federal debía conservar una importante cobertura en oro para sostener la emisión monetaria. Cuando particulares e inversores comenzaron a reclamar el metal, las reservas disponibles fueron encogiéndose.
Ahí aparece la paradoja. Cuanto más miedo tenía la población, más oro retiraba. Cuanto más oro desaparecía de las reservas bancarias, menos margen tenía la Reserva Federal para sostener el sistema monetario. Y cuanto más rígido se volvía ese margen, mayor era el peligro de nuevas quiebras, deflación y contracción del crédito.
El patrón oro, que en tiempos tranquilos parecía un ancla, durante aquella tormenta funcionaba también como una cadena monetaria. Si demasiados ciudadanos pedían convertir sus dólares en metal al mismo tiempo, el mecanismo podía terminar estrangulando una economía que ya estaba de rodillas.
Roosevelt acababa de llegar a la Casa Blanca. El 6 de marzo decretó un cierre bancario nacional y, tres días después, la Emergency Banking Act amplió enormemente las facultades presidenciales para regular bancos, divisas y movimientos de oro. La famosa orden del 5 de abril no cayó de un cielo despejado: formó parte de una intervención más amplia para frenar la fuga de oro, reabrir los bancos y recuperar capacidad monetaria.
El patrón oro se había convertido en una trampa
Bajo el sistema estadounidense de entonces, el dólar mantenía una equivalencia fija con el oro. La idea ofrecía una seguridad intuitiva: el papel no era simplemente papel, sino una promesa convertible en metal a una tasa determinada. El inconveniente aparecía cuando millones de personas intentaban comprobar esa promesa de convertibilidad aproximadamente al mismo tiempo.
No existía suficiente oro físico para convertir simultáneamente toda la masa de dinero y depósitos. Tampoco era esa la lógica habitual del sistema bancario. Funcionaba mientras las conversiones permanecieran dentro de unos límites razonables. En una crisis de confianza, la arquitectura empezaba a crujir.
La Gran Depresión añadió otra complicación. Los precios estaban cayendo y las deudas, expresadas nominalmente en dólares, se hacían más pesadas en términos reales. Para la Administración Roosevelt, mantenerse atado a la antigua paridad con el oro limitaba la posibilidad de expandir el dinero y provocar una reflación, es decir, frenar la caída general de precios y devolver oxígeno al crédito y a la actividad.
La salida escogida fue brutalmente pragmática: cerrar primero el circuito por el que escapaba el oro y modificar después el valor del dólar. Economía política en estado puro. El manual decía confianza; la crisis respondió con legislación.
De 20,67 a 35 dólares: la parte que indignó a generaciones
Aquí está el episodio que convierte la Orden 6102 en algo mucho más que una curiosidad de archivo. Los ciudadanos entregaron el oro bajo un sistema en el que la onza se valoraba oficialmente en torno a 20,67 dólares. Meses después, el Gobierno avanzó hacia una devaluación del dólar y, el 31 de enero de 1934, Roosevelt fijó el precio oficial del oro en 35 dólares por onza.
La diferencia parece simple, pero suele explicarse mal. Pasar de 20,67 a 35 dólares supone que el precio del oro expresado en dólares aumentó aproximadamente un 69%. No significa que el dólar fuese devaluado un 69%. Mirándolo desde el otro lado de la ecuación, el contenido en oro del dólar quedó reducido aproximadamente un 41%.
Esa distinción matemática no elimina el problema político. Un ciudadano que en abril había sido obligado a entregar una onza valorada oficialmente en 20,67 dólares podía observar meses después cómo el mismo Estado decidía que una onza equivalía a 35. No perdió sus dólares de la noche a la mañana, pero sí quedó apartado de la revalorización del oro que había sido obligado a entregar.
El Gold Reserve Act de enero de 1934 culminó la operación. El oro monetario pasó a quedar concentrado bajo el Tesoro y desapareció para el público la vieja promesa de convertir dólares en metal. Washington obtenía así una libertad que el patrón oro clásico le había negado: podía manejar la moneda con mucha mayor autonomía.
¿Fue un abuso o una medida que ayudó contra la Depresión?
Las dos ideas pueden convivir, aunque políticamente resulte menos cómodo admitirlo. Desde la perspectiva de la propiedad privada, la Orden 6102 fue una intervención estatal enorme. El Gobierno utilizó poderes de emergencia para limitar qué activo monetario podían conservar los ciudadanos, impuso una entrega obligatoria y acompañó la norma de sanciones penales severas.
Desde el punto de vista macroeconómico, el diagnóstico cambia. Romper las restricciones del patrón oro permitió desarrollar una política monetaria menos deflacionista, elevar precios y aliviar la carga real de numerosas deudas. Al desprenderse de aquella disciplina del oro, Washington ganó margen para intentar sacar a la economía de una espiral que trituraba empleos, empresas y ahorros.
Eso tampoco convierte a Roosevelt en un prestidigitador que terminó personalmente la Gran Depresión con una firma. La recuperación fue larga, irregular y dependió de numerosas políticas. Estados Unidos sufrió incluso una nueva recesión en 1937 y 1938, y el gran salto productivo asociado a la movilización para la Segunda Guerra Mundial llegaría después.
También hubo batalla constitucional. En 1935, el Tribunal Supremo examinó los llamados Gold Clause Cases, relacionados con contratos que garantizaban pagos en oro o en su equivalente. El alto tribunal dejó en pie la arquitectura esencial del nuevo sistema monetario, aunque el debate sobre los límites del poder federal quedó lejos de apagarse.
Roosevelt ganó la guerra monetaria. La discusión sobre la propiedad, en cambio, nunca terminó del todo.
Estados Unidos tardó más de 40 años en devolver libertad al oro
Las restricciones no fueron una anomalía pasajera de unas semanas. El régimen nacido en los años treinta sobrevivió, con modificaciones y excepciones, durante más de cuatro décadas.
Solo a finales de 1974 desaparecieron las restricciones federales que impedían a los ciudadanos estadounidenses comprar, conservar, vender o negociar libremente con oro. La legislación aprobada ese año permitió recuperar ese derecho y las limitaciones terminaron el 31 de diciembre de 1974.
La fecha tiene cierta ironía histórica. Cuando los estadounidenses volvieron a poder poseer oro libremente, el mundo monetario ya era otro. Richard Nixon había suspendido en 1971 la convertibilidad internacional del dólar en oro que aún sobrevivía bajo Bretton Woods. El dólar ya no representaba una cantidad fija del metal.
En otras palabras, el ciudadano recuperó la libertad de comprar oro precisamente cuando el papel moneda había dejado definitivamente de prometer una cantidad concreta de oro.
El día en que el dinero dejó de ser solo una promesa
La Orden Ejecutiva 6102 permanece en la memoria porque condensa una tensión que sigue viva: hasta dónde puede llegar un Gobierno cuando considera que la estabilidad financiera está en peligro.
Roosevelt no entró en las casas estadounidenses con soldados para llevarse anillos y pendientes, como sugieren algunas versiones infladas de esta historia. Tampoco se limitó a efectuar una inocente reforma técnica. Utilizó poderes extraordinarios para obligar a entregar gran parte del oro monetario privado, restringió severamente su tenencia y castigó el incumplimiento deliberado con multas y prisión.
Después cambió las reglas monetarias y elevó el precio oficial del oro de 20,67 a 35 dólares por onza. Era 1933. Los bancos se derrumbaban, la deflación mordía cada balance y la gente buscaba algo sólido que guardar cuando el papel empezaba a parecer demasiado ligero. El Estado necesitaba exactamente lo contrario: que aquel oro regresara al sistema.
Ganó el Estado. La economía estadounidense consiguió desprenderse de una de las correas que agravaban la crisis y adquirió mucha más libertad monetaria. Los ciudadanos, entretanto, aprendieron una lección menos académica: el significado del dinero depende también de la ley que lo rodea.
Una moneda puede prometer oro durante décadas y dejar de hacerlo cuando las circunstancias cambian. Una propiedad puede parecer intocable hasta que una emergencia nacional redefine sus límites. Eso es lo verdaderamente fascinante de Estados Unidos en 1933: cuando un sistema monetario llega al borde del precipicio, las reglas que ayer parecían de granito pueden convertirse, de pronto, en papel.


Calentar la casa este invierno costará hasta 1.283 euros: por qué y cómo pagarlo menos

¿Por qué las cigüeñas españolas ya no emigran a África?

Las paredes de las cuevas de España guardan ADN humano de hace miles de años

¿Por qué la osteoporosis es la epidemia silenciosa que ya afecta a tres millones de españoles?

Todos los juegos de The Witcher, de mejor a peor: ranking

¿Cuáles son los mejores casinos sin licencia en España en 2026?

Casinos fuera de España: ¿cuáles son los mejores y más fiables en 2026?

¿Cuáles son los mejores casinos sin DNI en España en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
