Economía
El Golfo pierde 10 millones de barriles y tiembla el crudo

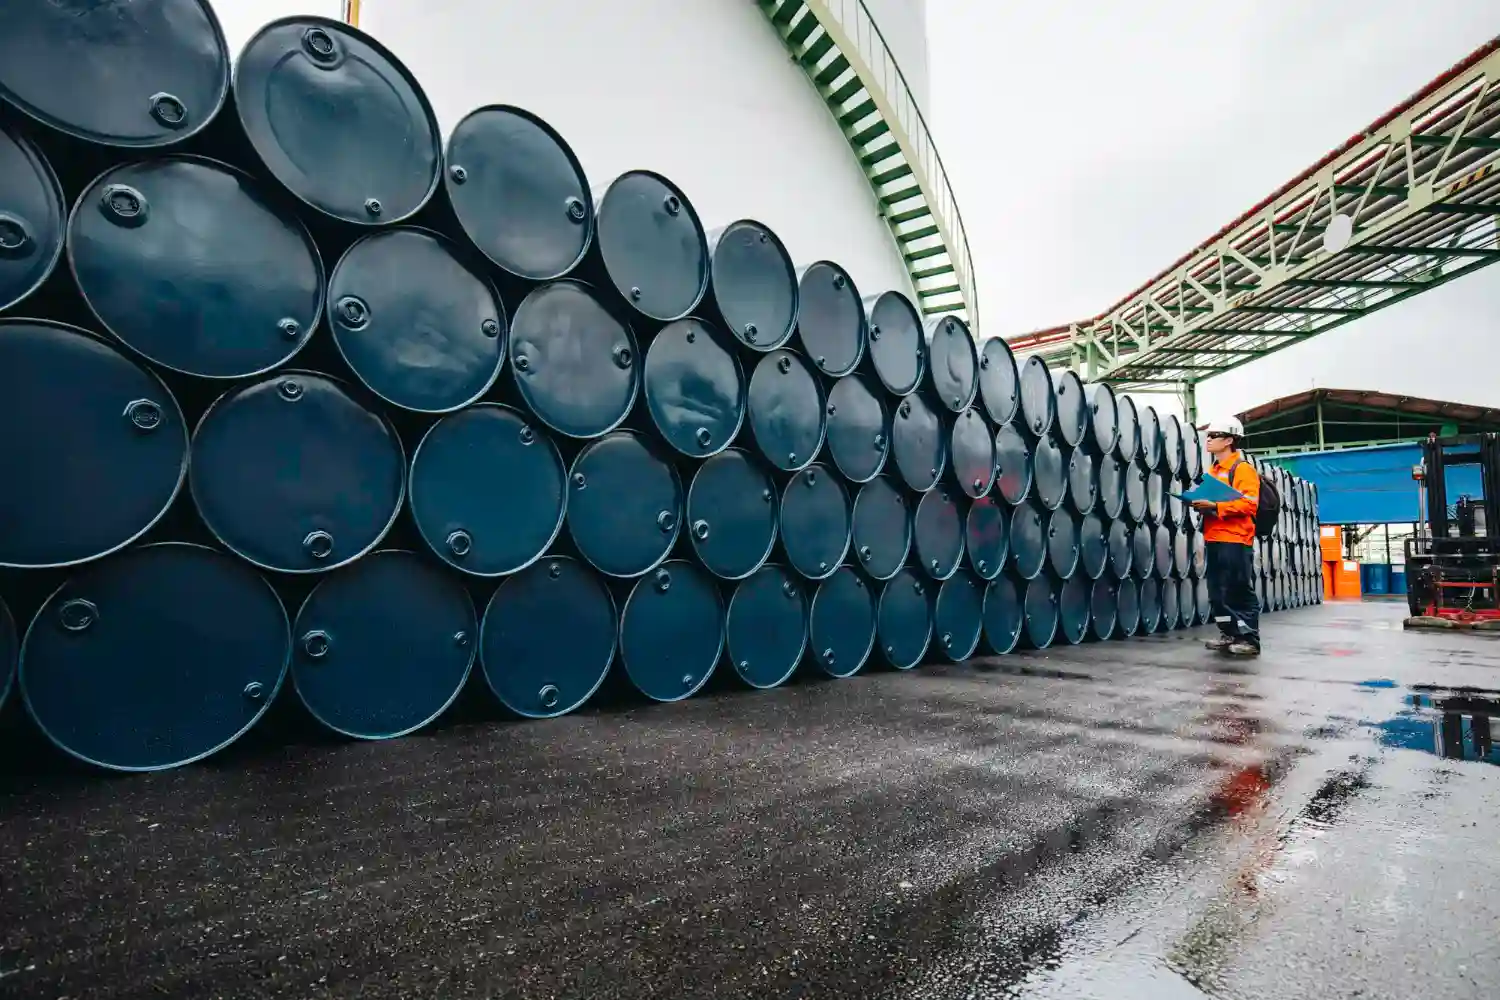
La AIE alerta de un recorte histórico del petróleo en el Golfo por la guerra y el bloqueo de Ormuz, con impacto global en precios y reservas.
El mercado mundial del petróleo ha entrado en un terreno que la propia Agencia Internacional de la Energía (AIE) califica de extraordinario. En su informe mensual publicado este 12 de marzo de 2026, la agencia sostiene que los países del Golfo han recortado al menos 10 millones de barriles al día por el frenazo casi total del tráfico en el estrecho de Ormuz, los ataques sobre infraestructuras energéticas y la acumulación de crudo en almacenamiento, una combinación que ha obligado a cerrar o reducir bombeo en varios productores clave. El ajuste, según la AIE, equivale a casi el 10% de la demanda mundial, mientras la oferta global se encamina a una caída de 8 millones de barriles diarios solo en marzo.
La dimensión del golpe no se entiende solo mirando el barril. Ormuz movió en 2025 unos 20 millones de barriles diarios de crudo y productos, alrededor de una cuarta parte del comercio marítimo mundial de petróleo, y por esa misma vía pasó casi una quinta parte del GNL global. Con el paso prácticamente estrangulado, el daño se extiende al diésel, al queroseno, al gas licuado, al transporte marítimo, a las aerolíneas y, por arrastre, a la inflación energética. La AIE da por hecho que el conflicto abierto en la región el 28 de febrero ha reducido las exportaciones de crudo y combustibles a menos del 10% de los niveles previos a la guerra.
Un recorte inédito en el corazón del mercado
La noticia que ha encendido las alarmas no es una oscilación normal de mercado ni una interrupción localizada en un solo país. Lo que describe la AIE es un recorte simultáneo, forzado y de gran tamaño en el núcleo mismo del sistema petrolero internacional. La agencia sitúa las mayores reducciones en Iraq, Qatar, Kuwait, Emiratos Árabes Unidos y Arabia Saudí, países que han tenido que bajar producción porque cada vez sale menos crudo por mar, los tanques se llenan y la capacidad de desvío fuera del Golfo resulta limitada. No es una crisis de oferta clásica, de esas que se compensan con rapidez abriendo grifos en otro lugar; es un atasco físico en la ruta más sensible del planeta.
Ese matiz cambia la lectura entera del episodio. En febrero, antes de la escalada bélica, la AIE todavía preveía que la oferta mundial de petróleo aumentaría en 2,4 millones de barriles diarios de media en 2026. Un mes después, con la guerra alterando producción, exportaciones y refino, la previsión de crecimiento ha quedado rebajada a 1,1 millones. No es solo que falte crudo ahora; es que la agencia ha tenido que rehacer su mapa de equilibrio para todo el año. El mercado, de pronto, ya no discute si habrá más barriles, sino cuánto tardarán en volver los que han desaparecido de la circulación.
La AIE desglosa el problema en varias capas. Por un lado, calcula que la producción de crudo está hoy recortada en al menos 8 millones de barriles diarios. Por otro, añade otros 2 millones de condensados y líquidos asociados al gas que también han quedado fuera del mercado. A eso se suman los cierres en instalaciones de refino, el parón parcial de plantas de procesado de gas y la casi desaparición de los flujos habituales de combustible refinado a través de Ormuz. El resultado es una sacudida doble: cae la materia prima y, a la vez, escasean los productos ya listos para consumo.
En ese cuadro se entiende mejor por qué la agencia ha utilizado una fórmula tan rotunda al hablar de la mayor interrupción de suministro que ha visto el mercado petrolero global. En otras crisis, incluso en las más duras, el golpe se concentró en un país, un bloque o una sanción. Aquí el problema se ha instalado en la arteria por la que circula buena parte de la energía que mueve Asia, sostiene el comercio de combustibles y fija expectativas en Europa y Estados Unidos. La comparación histórica, por tanto, no se apoya solo en el volumen perdido, sino en la centralidad del punto que se ha bloqueado.
Ormuz, el cuello de botella que lo cambia todo
El estrecho de Ormuz lleva años apareciendo en cualquier mapa serio de riesgos energéticos, pero rara vez había pasado de amenaza potencial a obstáculo casi efectivo. La AIE explica que el tráfico por este paso, entre Irán y Omán, ha quedado prácticamente detenido por la guerra y que las salidas de crudo y productos están hoy en una fracción mínima de lo normal. Esa fotografía es la que obliga a los productores a guardar barriles que no pueden embarcar, y cuando los depósitos se saturan no queda otra: se reduce bombeo. Es la lógica física de la crisis, seca, casi mecánica.
Hay, además, un segundo dato que pesa como una losa. En 2025, cerca del 80% del petróleo y de los productos que cruzaron Ormuz tenían como destino Asia. En el caso del GNL de Qatar y Emiratos, casi el 90% de los volúmenes enviados por esa ruta acabaron también en mercados asiáticos, mientras algo más del 10% fue a Europa. Dicho de otro modo: el primer impacto se siente con especial violencia en Asia, pero la perturbación tiene tamaño global porque los precios del crudo, del gas y de los combustibles refinados se forman en un mercado internacional y terminan filtrándose al resto.
Por qué no basta con abrir otros puertos
Sobre el papel, siempre aparece la misma pregunta: si el estrecho se atasca, ¿por qué no sacar el petróleo por otra parte? La respuesta corta es que las alternativas existen, pero no alcanzan. La AIE calcula que solo Arabia Saudí y Emiratos Árabes Unidos tienen oleoductos operativos capaces de esquivar Ormuz, con una capacidad disponible estimada de entre 3,5 y 5,5 millones de barriles diarios. Es una red valiosa, desde luego, pero insuficiente frente a unos flujos normales de unos 20 millones de barriles al día. El desvío ayuda; no resuelve.
De hecho, el mercado ya está viendo ese intento de evasión. Informaciones de las últimas horas sitúan a Arabia Saudí desviando parte de sus exportaciones hacia su fachada del mar Rojo, mientras Emiratos trata de aumentar las salidas desde Fujairah. La maniobra da oxígeno, aunque en un entorno de riesgo creciente para buques, seguros y puertos. La propia prensa financiera ha señalado que, incluso con esos rodeos, la región sigue muy lejos de restaurar una circulación fluida. El cuello de botella se ha aflojado por algunos bordes, pero no se ha abierto de verdad.
Los países que más están sintiendo el frenazo
La AIE pone nombre y apellidos al recorte. Iraq, Qatar, Kuwait, Arabia Saudí y Emiratos concentran las caídas más visibles porque su producción depende en gran medida de poder sacar barriles, condensados y combustibles al exterior con regularidad. Cuando ese circuito se rompe, el problema deja de ser comercial y se vuelve industrial: pozos que se cierran, plantas que bajan carga, refinerías que frenan por falta de salida y cadenas logísticas que se atascan. Un productor petrolero puede almacenar parte de lo que no vende, pero no de forma indefinida.
En el caso de Qatar, la tensión no se limita al crudo o al gas licuado de petróleo. La AIE advierte de que la instalación de Ras Laffan, atacada el 2 de marzo, ha quedado fuera de servicio y su pérdida puede endurecer todavía más un mercado gasista que ya llegaba ajustado al final del invierno en el hemisferio norte. Ras Laffan produjo en 2025 unos 112.000 millones de metros cúbicos de GNL, además de 300.000 barriles diarios de LPG y 180.000 barriles diarios de condensado. No es una terminal cualquiera; es la gran bisagra del GNL mundial.
Arabia Saudí, por tamaño y capacidad ociosa, sigue siendo el actor más observado. En condiciones normales, el reino es la pieza a la que el mercado mira cuando necesita amortiguar shocks. El problema es que ahora también forma parte del atasco. En febrero la AIE situaba la producción saudí por encima de 10 millones de barriles diarios, con una capacidad sostenible muy superior, pero ese colchón solo sirve si los barriles pueden salir. En esta crisis, la cuestión no es solo cuánto se puede producir, sino cuánto se puede evacuar con seguridad y a qué coste.
No solo falta crudo: faltan combustibles y gas
Una de las claves menos intuitivas del episodio está en los productos refinados. La AIE recuerda que los productores del Golfo exportaron en 2025 unos 3,3 millones de barriles diarios de combustibles refinados y 1,5 millones de LPG. No hablamos solo de materia prima para refinerías extranjeras, sino de diésel, jet fuel, gas licuado y otros derivados listos para alimentar motores, calefacción, cocinas o plantas petroquímicas. Cuando esa corriente se corta, el golpe llega antes a la economía real que cuando solo sube el crudo.
Por eso la agencia subraya que los mercados más vulnerables son precisamente los de diésel y queroseno. Son combustibles con menos margen de maniobra que la gasolina en muchas regiones y con menos capacidad de sustitución rápida en refinerías fuera del Golfo. Reuters ha venido describiendo en los últimos días un salto especialmente brusco en el precio del combustible para aviación y una tensión creciente en el diésel, algo que encaja con la advertencia oficial de la AIE: fuera de la región hay poca flexibilidad para compensar una pérdida prolongada de barriles de calidad adecuada y de capacidad de refino especializada.
El gas añade otra capa de fragilidad. La AIE estima que el conflicto ha reducido en torno a un 20% el suministro mundial de GNL y recuerda que el paso por Ormuz canalizó en 2025 más de 110.000 millones de metros cúbicos de ese combustible. Europa no depende del Golfo del mismo modo que Asia para el petróleo, pero sí nota el temblor en precios, competencia por cargamentos y expectativas de abastecimiento. Entre el 28 de febrero y el 10 de marzo, el Brent subió un 20% y el TTF holandés, referencia europea del gas, un 50%. Cuando la energía se encarece a ese ritmo, la sacudida va mucho más allá de las compañías petroleras.
La respuesta de emergencia y sus límites
La magnitud del shock ha forzado una respuesta rara vez vista. El 11 de marzo, los 32 países miembros de la AIE acordaron poner en el mercado 400 millones de barriles procedentes de sus reservas de emergencia, la mayor liberación coordinada en la historia de la agencia. El movimiento no es simbólico: supera ampliamente anteriores intervenciones y busca ganar tiempo, enfriar expectativas y evitar que una crisis de transporte y producción se convierta en un problema de desabastecimiento más amplio. La AIE recuerda, además, que sus miembros mantienen más de 1.200 millones de barriles en reservas de emergencia, a los que se suman otros 600 millones de existencias industriales bajo obligación gubernamental.
Aun así, el remedio tiene límites evidentes. La propia Reuters ha subrayado que una liberación masiva de reservas puede aliviar el golpe, pero no sustituye de verdad a los flujos perdidos si Ormuz sigue semibloqueado. La velocidad a la que ese petróleo llegará al mercado, el lugar desde el que se despache y la distancia hasta los centros de consumo más afectados importan casi tanto como el volumen anunciado. Para Asia, por ejemplo, el barril liberado desde reservas lejanas no siempre compensa el crudo que antes llegaba en pocos días desde el Golfo. Es un parche serio, sí; una solución completa, todavía no.
Esa mezcla de alivio y escepticismo se ha reflejado en los precios. La AIE señaló que el Brent llegó a moverse cerca de los 120 dólares por barril tras el estallido de la guerra y que luego se relajó hacia la zona de 92 dólares al redactar su informe. Pero el mercado volvió a sacudirse este 12 de marzo con nuevos ataques al tráfico y a instalaciones energéticas: Reuters situó el Brent en torno a 96-100 dólares durante la sesión, todavía muy por encima de los niveles previos al conflicto. La lectura de fondo es clara: las reservas pueden frenar el pánico, pero no devolver la normalidad mientras el paso estratégico siga en cuestión.
Lo que se juega el mercado en los próximos días
En el corto plazo, el mercado mira tres relojes a la vez. El primero es militar: cuánto dura la guerra y si el tráfico por Ormuz recupera una mínima continuidad. El segundo es logístico: cuánto crudo y cuántos combustibles consiguen redirigir Arabia Saudí y Emiratos sin que los cuellos de botella se trasladen a oleoductos, puertos o seguros marítimos. El tercero es político: si la coordinación de reservas estratégicas logra contener la ansiedad de compradores, navieras y refinadores. Los tres cuentan, pero el primero manda sobre los demás. Mientras la ruta siga casi cerrada, todo lo demás son paliativos.
La AIE ya ha empezado a incorporar ese daño en su previsión de demanda. Las cancelaciones masivas de vuelos en Oriente Medio y la alteración del suministro de LPG recortarán, según la agencia, cerca de 1 millón de barriles diarios de consumo durante marzo y abril respecto a lo previsto. El crecimiento de la demanda mundial de petróleo para 2026 se rebaja así a 640.000 barriles diarios, 210.000 menos que hace un mes. Es una paradoja áspera: la economía podría necesitar menos combustible no porque mejore la eficiencia, sino porque una guerra encarece la energía, recorta actividad y enfría movilidad e industria.
Ese es el verdadero alcance de la noticia que ha lanzado la AIE. No se trata solo de que falten 10 millones de barriles al día en el Golfo. Se trata de que el gran pasillo energético del planeta ha dejado de funcionar con normalidad y, cuando eso ocurre, el problema ya no pertenece solo a los países productores. Afecta al precio que pagan las refinerías asiáticas, a la factura del gas en Europa, a las rutas marítimas, a la aviación, a la petroquímica y al pulso general de la inflación. La cifra de los 10 millones impresiona; lo que inquieta de verdad es el lugar exacto donde se ha abierto la grieta.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27