Economía
Shell paraliza ventas de GNL qatarí y activa la fuerza mayor
El parón qatarí amenaza entregas desde abril y expone cuánto depende el mercado de cada cargamento disponible.

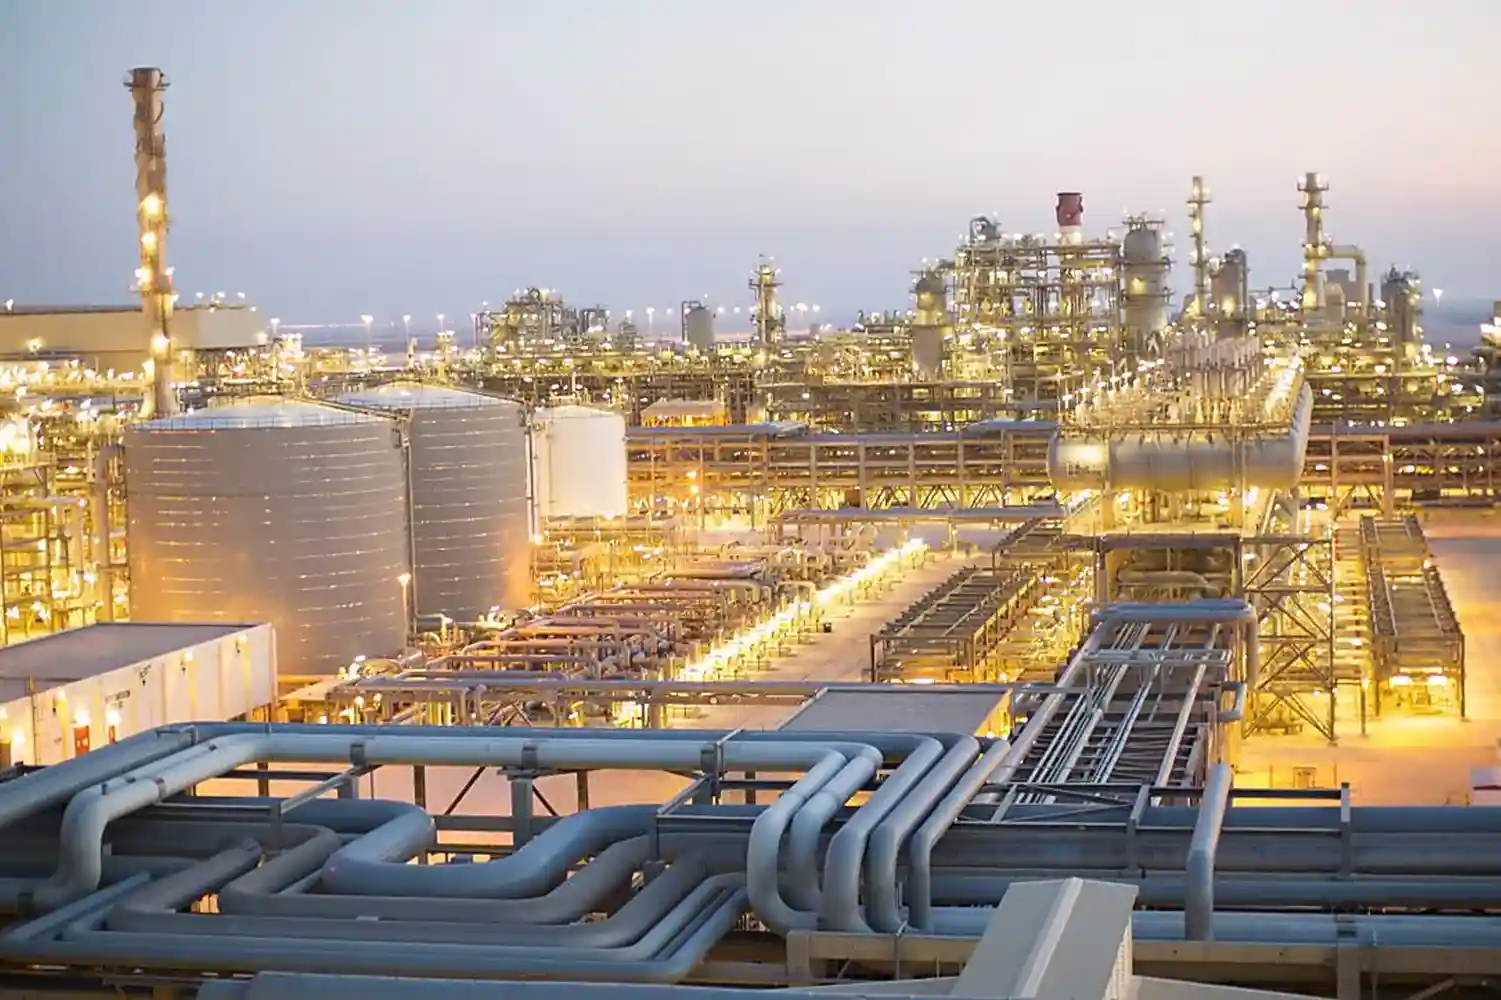
Foto: shell.com
Shell ha comunicado a clientes de distintos mercados que no podrá cumplir algunas ventas de gas natural licuado procedente de Qatar y ha invocado la fuerza mayor en los contratos afectados. La medida llega tras la paralización de la producción y las exportaciones qataríes, y no significa que todos los compradores vayan a quedarse sin gas de inmediato: las entregas previstas para marzo no eran las más comprometidas. El riesgo más claro se desplaza a partir de abril, cuando la interrupción puede empezar a notarse en los cargamentos pactados.
La consecuencia va más allá de los contratos de una compañía. Qatar aporta alrededor de una quinta parte del GNL mundial y sus exportaciones conectan con compradores de Asia y Europa. Cuando ese volumen se retira, otros países compiten por los mismos barcos y proveedores, incluso si apenas compraban gas qatarí directamente. La tensión se transmite por el precio y la disponibilidad, mientras Europa afronta la reposición de unas reservas bajas y España, pese a contar con una cesta de suministro más diversificada, también queda expuesta al encarecimiento global.
Qué implica la decisión de Shell para sus clientes
Shell es el mayor comercializador mundial de GNL y compra gas a QatarEnergy para revenderlo mediante contratos a clientes de distintas regiones. Al declarar fuerza mayor sobre algunos cargamentos qataríes, la empresa avisa de que no puede garantizar determinadas entregas en las condiciones pactadas. No se trata de una retirada general de todos sus compromisos ni de una cancelación permanente: la medida afecta a contratos vinculados a un suministro que ha quedado interrumpido por circunstancias extraordinarias.
En términos sencillos, la fuerza mayor es una cláusula contractual que puede permitir suspender obligaciones cuando un acontecimiento externo impide cumplirlas. En este caso, el problema no es solo comercial. Para que el GNL llegue al comprador debe extraerse, procesarse, licuarse, cargarse en un metanero y transportarse por una ruta segura hasta una terminal. Si se interrumpe uno de esos eslabones, el contrato no crea físicamente el gas ni el barco que falta.
La noticia también exige distinguir entre empresas y avisos distintos. Analistas calculan que Shell recibe alrededor de 6,8 millones de toneladas anuales de GNL qatarí. TotalEnergies, otra compañía con una exposición importante, recibe unos 5,2 millones. Sin embargo, la información disponible no permite presentar sus decisiones como idénticas: compradores ligados al suministro de Qatar han informado a clientes de posibles interrupciones, pero una fuente señaló que TotalEnergies no había emitido su propia declaración formal de fuerza mayor. La diferencia importa porque cada aviso depende de contratos y obligaciones concretos.
Ras Laffan, el punto donde se interrumpe el flujo
El origen del trastorno está en Qatar, donde QatarEnergy detuvo la producción de GNL y declaró fuerza mayor sobre sus exportaciones después de la escalada militar en Oriente Próximo y los ataques contra instalaciones energéticas. El complejo industrial de Ras Laffan concentra la parte esencial de esa actividad y cuenta con una capacidad de licuefacción de 77 millones de toneladas anuales. A esa escala, una interrupción local deja de ser un problema doméstico: retira del mercado una cantidad de gas capaz de alterar los flujos internacionales.
Qatar representa cerca del 20% de las exportaciones globales de GNL. Más del 80% de sus ventas se dirige a Asia, pero ese reparto no aísla a Europa de las consecuencias. Los cargamentos se compran y venden en un mercado internacional, donde las rutas cambian según la disponibilidad y el precio. Un buque que iba a descargar en Europa puede acabar en Asia si allí un comprador ofrece mejores condiciones o necesita con más urgencia sustituir el suministro perdido.
El regreso de la producción tampoco se resuelve necesariamente al terminar la emergencia que la detuvo. Las instalaciones de licuefacción requieren comprobaciones y una reactivación ordenada; la seguridad de las plantas y de las rutas marítimas también condiciona el proceso. El ministro de Energía de Qatar advirtió de que normalizar el suministro podría tardar semanas o meses, incluso si el conflicto terminara de inmediato. Por eso un alto el fuego no equivale automáticamente a que los cargamentos vuelvan a salir al día siguiente.
Por qué abril concentra la incertidumbre
Los avisos transmitidos a clientes indicaban que las entregas de marzo no se verían afectadas de la misma manera y que el impacto podía sentirse desde abril. Esa diferencia temporal ofrece margen para reorganizar algunos suministros, pero no resuelve el déficit si la producción permanece detenida. Los cargamentos que ya estaban en ruta, los ajustes de corto plazo y las existencias disponibles pueden amortiguar el primer golpe; no sustituyen de forma indefinida la producción de un exportador de esta dimensión.
El calendario importa también porque el continente europeo se acerca a la etapa de rellenado de sus reservas para el invierno siguiente. A principios de marzo, los almacenamientos europeos rondaban el 30%. Algunas proyecciones apuntaban a que podían terminar el mes entre el 22% y el 27%, frente a una media de cinco años cercana al 41%. No son cifras que, por sí solas, indiquen un corte inmediato, pero sí describen un punto de partida más exigente para comprar gas durante los meses de reposición.
La Comisión Europea señaló que no apreciaba entonces una preocupación inmediata por el suministro y que mantenía la situación bajo seguimiento con los Estados miembros y los participantes del mercado. Esa evaluación no elimina el riesgo de precios ni garantiza que no surjan problemas posteriores. Una crisis puede empezar con contratos que dejan de cubrir entregas previstas y convertirse después en una competencia más intensa por el combustible disponible. La alarma sobre el abastecimiento físico y la presión económica son cuestiones relacionadas, pero no idénticas.
Los barcos cambian de rumbo y sube el coste del gas
La primera respuesta de los compradores más expuestos ha sido buscar cargamentos alternativos, y el mercado ha empezado a mostrar desvíos que ilustran esa competencia. Un envío estadounidense que se dirigía a Bélgica cambió su destino por Tianjin, en China; otro que iba a Países Bajos terminó encaminado a Taiwán. También se informó de un cargamento nigeriano previsto para Croacia que puso rumbo a Asia. Cada cambio tiene una explicación comercial concreta, pero todos reflejan la misma realidad: el GNL puede viajar a otro puerto, aunque no haya más gas disponible en el sistema.
La interrupción qatarí impulsó las cotizaciones en Europa y Asia. En los primeros días de marzo, el contrato de referencia europeo TTF había subido más de un 30% desde el estallido de la crisis, mientras que se cifró en torno al 50% el avance interanual de los precios en ambos mercados. Son referencias de un periodo concreto, no una previsión de cuánto pagarán los consumidores durante todo el año. Sí muestran cómo la expectativa de escasez puede encarecer el gas antes de que falte físicamente en una terminal.
El transporte añade otra capa de coste. Los fletes diarios de metaneros llegaron a rondar los 264.250 dólares en el Atlántico y los 219.250 dólares en el Pacífico. Cuando crecen a la vez el precio del combustible, el coste de fletar un buque y el riesgo asociado a una ruta, el precio de entrega incorpora todos esos elementos. La crisis no encarece únicamente la molécula de gas: también puede hacer más costoso y difícil llevarla hasta quien la necesita.
Europa compite aunque compre poco gas qatarí
La dependencia directa de Europa respecto a Qatar es menor que la de varios compradores asiáticos, pero eso no basta para mantener los precios al margen. Si China, India, Corea u otros importadores pierden parte de una fuente habitual, salen a buscar sustitutos en el mismo mercado donde compran las empresas europeas. La competencia se desplaza entonces hacia cargamentos de Estados Unidos, Nigeria u otros productores, y un comprador europeo puede terminar pagando más aunque el gas que reciba no proceda de Qatar.
Este mecanismo explica por qué el GNL no funciona como una colección de mercados nacionales independientes. El gas se enfría hasta convertirse en líquido para transportarlo en barco y vuelve a su estado gaseoso en una terminal de destino. Esa flexibilidad permite redirigir buques, pero también hace que un cargamento pueda cambiar de comprador si otro mercado ofrece un precio más atractivo. La flexibilidad logística ayuda a responder a una interrupción y, al mismo tiempo, expone a cada país a la puja mundial.
La pérdida de suministro ruso por tubería en 2022 planteó un tipo de vulnerabilidad distinto: una dependencia física ligada a rutas e infraestructuras concretas. La crisis actual se manifiesta en un mercado marítimo más adaptable, pero también más sensible a las diferencias de precio y a la disponibilidad de buques. La posibilidad de buscar proveedores alternativos no garantiza que se encuentren cargamentos suficientes ni que lleguen a un coste asumible. En una crisis de GNL, el acceso y el precio se convierten en dos caras del mismo problema.
España tiene más proveedores, pero no está aislada
España parte de una posición relativamente diversificada. En 2025 recibió gas natural y GNL de 16 orígenes distintos, con Argelia como principal proveedor y Estados Unidos en segundo lugar. En febrero de 2026, las importaciones españolas de GNL crecieron casi un 20% interanual: Estados Unidos aportó el 33,8% y Argelia cerca del 29%. Qatar tuvo un peso menor en comparación con esos suministradores, lo que reduce la exposición directa del país a una interrupción qatarí.
Las terminales de regasificación españolas también son relevantes para recibir GNL y convertirlo de nuevo en gas. Esa infraestructura, junto con una cesta de orígenes amplia, ofrece más opciones para gestionar una perturbación que a un país muy dependiente de un único proveedor o de una ruta. Sin embargo, disponer de capacidad para recibir cargamentos no significa que haya barcos libres en el mercado. La infraestructura resuelve una parte del recorrido, no la competencia por la carga.
La conexión con el mercado europeo y el internacional hace que los precios puedan trasladar el impacto aunque el suministro físico español sea menos vulnerable. Si compradores asiáticos pujan por los mismos cargamentos, el coste de aprovisionamiento puede subir también para los importadores europeos. España puede absorber mejor el golpe directo gracias a su diversificación y sus terminales, pero esa ventaja no la separa de las cotizaciones globales. Estar mejor preparada no equivale a salir indemne de una subida internacional.
Asia muestra cómo llega la crisis a la economía cotidiana
China y la India figuran entre los países con mayor exposición al gas qatarí. China, primer importador mundial de GNL en 2025, obtuvo de Qatar cerca del 29% de sus compras durante ese año. India, cuarto comprador global, dependió de ese país para alrededor del 45% de su suministro. Esos porcentajes explican por qué los compradores asiáticos tienen incentivos para buscar reemplazos con rapidez y por qué sus decisiones repercuten en las rutas que abastecen a otros continentes.
Bangladesh ofrece una imagen más directa de lo que puede ocurrir cuando la competencia por los cargamentos alcanza a un importador con menos margen. El país recurrió al mercado al contado, donde se informaron compras de GNL en torno a 20-28 dólares por millón de unidades térmicas británicas, frente a niveles cercanos a 10 dólares dos meses antes. Las autoridades respondieron con racionamiento de combustibles, restricciones y cierres en sectores no esenciales para priorizar la generación eléctrica. El precio internacional puede acabar traduciéndose en decisiones sobre el consumo dentro de cada país.
Ese efecto no se reparte por igual. Los países con más contratos, almacenamiento o alternativas pueden amortiguar mejor el encarecimiento; los que dependen de compras puntuales quedan más expuestos a la volatilidad. El caso de Bangladesh no describe automáticamente lo que ocurrirá en Europa o España, pero sí deja ver la secuencia posible: primero se reduce la oferta disponible, luego se encarecen las compras urgentes y finalmente los gobiernos buscan proteger los usos prioritarios. La distancia geográfica no impide que la competencia por el mismo combustible conecte esos escenarios.
Un contrato a largo plazo no garantiza que llegue el barco
Los contratos de largo plazo aportan previsibilidad y pueden reducir la exposición a las compras inmediatas en el mercado al contado. Sin embargo, no son una garantía absoluta frente a una interrupción física. Si el proveedor deja de producir, una ruta queda comprometida o se activa una cláusula de fuerza mayor, las empresas pueden verse obligadas a renegociar, buscar sustitutos o informar de que no podrán entregar el volumen previsto. La estabilidad contractual depende también de que el suministro exista y pueda transportarse.
La posición de Shell es especialmente significativa por el volumen que gestiona y por su papel como intermediario entre QatarEnergy y compradores finales. Los analistas estiman que recibe unos 6,8 millones de toneladas anuales de GNL qatarí; TotalEnergies, alrededor de 5,2 millones. Ambas compañías mantienen vínculos de largo plazo con QatarEnergy y participan en la expansión de North Field, con la que Qatar busca aumentar su capacidad exportadora. La paradoja es evidente: una alianza estratégica para el crecimiento futuro no evita que la entrega presente quede interrumpida.
La fuerza mayor tampoco significa que los compradores afectados pierdan automáticamente todo derecho o que cualquier incumplimiento quede validado en cualquier circunstancia. Su alcance depende de los términos de cada contrato y de las condiciones que lo activan. En el contexto de esta noticia, el dato central es que los avisos permiten comunicar que determinadas entregas no se pueden garantizar mientras persista la causa de la interrupción. No hay que confundir esa situación con la desaparición definitiva del gas qatarí del mercado.
La reactivación marcará el alcance de la crisis
La evolución depende de dos frentes conectados. En tierra, Ras Laffan debe recuperar la producción con garantías operativas; en el mar, el paso por el estrecho de Ormuz y la seguridad de la navegación condicionan la salida de los cargamentos. Una mejora en uno de esos puntos no basta necesariamente si el otro continúa bloqueado o sometido a riesgo. El suministro depende tanto de la capacidad industrial como de que el gas pueda abandonar la región.
QatarEnergy llegó a ofrecer 10 metaneros para alquiler temporal al quedar parte de su flota fuera del circuito habitual. La imagen resume el desajuste: barcos disponibles o desplazados, rutas alteradas y compradores buscando cargas sustitutivas mientras parte de la producción permanece detenida. La posibilidad de arrendar buques no repone por sí sola el volumen que falta, pero muestra cómo una crisis de producción se extiende también al transporte y a la planificación de entregas.
El episodio deja al descubierto una fragilidad menos visible que la dependencia de un único proveedor: la concentración de grandes volúmenes en pocos puntos de producción y rutas estratégicas. La red mundial puede desviar cargamentos y abrir alternativas, pero esa flexibilidad tiene límites cuando varias regiones compiten al mismo tiempo. Abril concentra la prueba inmediata para los contratos afectados y para la reposición de las reservas europeas; después, el ritmo de recuperación industrial y marítima dirá cuánto dura el trastorno. En el mercado del GNL, una interrupción localizada puede recorrer miles de kilómetros antes de desaparecer.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27