
Economía
¿Cómo ha bajado España su deuda pública al 99,9% del PIB y qué cambia?
España reduce la deuda al 99,9% del PIB por primera vez desde 2020. El crecimiento explica buena parte del descenso y el alivio no es inmediato.

Resumen
- España baja su deuda pública al 99,9% del PIB, primera vez desde 2020
- El PIB nominal crece más que la deuda y explica buena parte del descenso
- El 99,9% mejora la tendencia, pero no trae rebajas fiscales automáticas
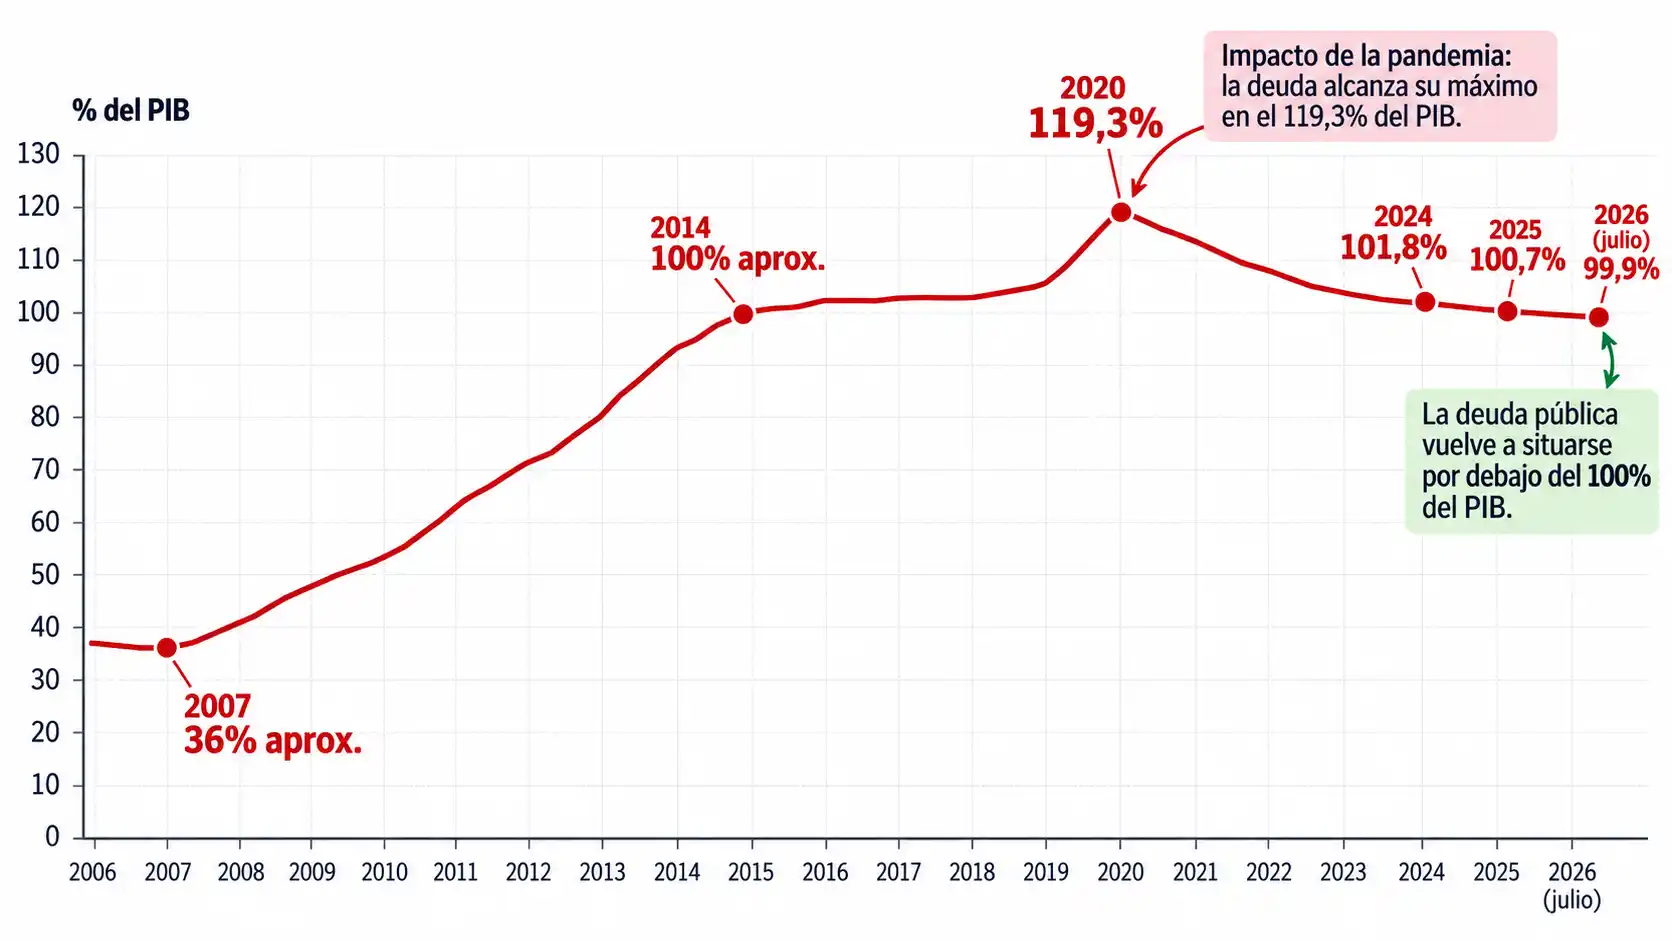
España ha vuelto a colocar su deuda pública por debajo del 100% del PIB por primera vez desde febrero de 2020, justo antes de que la pandemia pusiera patas arriba las cuentas públicas. En julio de 2026 la ratio se situó en el 99,9%, 2,4 puntos porcentuales menos que un año antes. Es una frontera psicológica importante, aunque conviene enfriar el champán: el país continúa debiendo alrededor de 1,744 billones de euros.
La explicación principal no es que España haya devuelto de golpe una montaña de préstamos. Ha sucedido algo más prosaico: la economía nominal ha crecido más deprisa que la deuda. También ayudó que el endeudamiento bajara durante julio respecto a junio, junto con una economía todavía en expansión y unos ingresos públicos elevados. La fotografía mejora, sí, pero no convierte las cuentas públicas en ligeras ni deja inmediatamente más dinero en los bolsillos de las familias.
Qué significa realmente que la deuda esté en el 99,9% del PIB
La deuda pública suele medirse respecto al producto interior bruto porque una misma cantidad de dinero puede representar cargas muy diferentes según el tamaño de una economía. Dicho de forma sencilla, se compara el tamaño de la mochila con la espalda que debe cargarla. Y la mochila española continúa siendo enorme: unos 1,744 billones de euros en julio.
Aquí aparece la paradoja que explica buena parte de la noticia. Aunque la ratio ha caído, la deuda era todavía un 3,8% superior a la de un año antes. Frente a junio, cuando rondaba los 1,763 billones, sí se produjo una reducción mensual próxima a los 19.000 millones. Pero desde diciembre el saldo acumulado todavía había aumentado en unos 45.700 millones de euros.
Es perfectamente posible, por tanto, que la deuda aumente en euros y al mismo tiempo disminuya como porcentaje del PIB. Si el denominador crece con mayor rapidez que el numerador, el cociente baja. Parece una pequeña travesura matemática, pero es una de las claves de las finanzas públicas españolas de los últimos años.
El 99,9% de julio es además un dato mensual adelantado. Como julio no cierra trimestre, el cálculo utiliza una estimación del PIB nominal acumulado de los últimos doce meses. La cifra puede revisarse cuando se incorporen estadísticas más completas. No invalida el dato, pero aconseja tratar esa décima por debajo del 100% como lo que es: una señal relevante dentro de una tendencia, no una línea mágica grabada en piedra.
Cómo ha conseguido España bajar del 100%
Para entender el recorrido hay que mirar hacia atrás. En marzo de 2021, después del desplome económico provocado por la COVID-19 y del gasto extraordinario desplegado para proteger empleos, empresas, rentas y servicios públicos, la deuda llegó al 125,3% del PIB. Eran aproximadamente 1,393 billones de euros: menos deuda nominal que actualmente, curiosamente, pero apoyada sobre una economía bastante más pequeña.
Desde aquel máximo la ratio ha retrocedido más de 25 puntos. No lo ha hecho mediante una gigantesca amortización de deuda, sino gracias a una mezcla de crecimiento económico, subida del PIB nominal, inflación, mayor recaudación y normalización del déficit respecto a los años excepcionales de la pandemia.
El PIB ha crecido más deprisa que la deuda
La economía española avanzó un 0,7% trimestral y un 2,7% interanual en términos reales durante el segundo trimestre de 2026. La demanda interna aportó 3,3 puntos al crecimiento interanual, mientras que el sector exterior restó seis décimas. El empleo equivalente a tiempo completo creció un 2,3%. Todo ello ensancha la economía sobre la que se reparte el peso de la deuda.
Pero hay otro ingrediente que suele quedar escondido detrás de las cifras: la inflación. La ratio utiliza el PIB nominal, que incorpora tanto el aumento real de la producción como la evolución de los precios. Cuando una economía produce más y, además, esos bienes y servicios se valoran a precios más altos, el PIB expresado en euros aumenta con rapidez.
Eso ayuda mecánicamente a reducir el porcentaje de deuda. No significa que la inflación sea gratuita ni beneficiosa para todos. Puede erosionar el poder adquisitivo, encarecer costes y terminar provocando tipos de interés más elevados. Pero, desde el punto de vista estricto de la relación deuda sobre PIB, el crecimiento nominal ha sido un poderoso aliado durante estos años.
La tendencia, de hecho, ya aparecía en las previsiones. La Comisión Europea calculaba para 2026 un crecimiento real español del 2,4%, una inflación del 3% y una deuda en torno al 99,6% del PIB al terminar el ejercicio. La AIReF revisó posteriormente su estimación hasta el 99,3%. El descenso bajo el 100%, por tanto, no ha caído del cielo una tarde de septiembre: llevaba tiempo asomando en los modelos.
Quién tiene mérito y por qué no existe una medalla única
Atribuir toda la caída a una sola decisión política sería demasiado cómodo. También lo sería negar cualquier influencia de la política económica. La actuación del Gobierno forma parte de la ecuación porque determina buena parte del gasto, los impuestos, las transferencias, las inversiones y la gestión presupuestaria. Pero no existe un porcentaje objetivo de mérito que pueda separarse del resto de factores.
Las cuentas públicas han recibido el impulso de una economía con mayor actividad y empleo, circunstancia que aumenta la recaudación. Hasta julio, los recursos no financieros del Estado crecían un 11%. Una base imponible mayor, salarios nominales más elevados, consumo y beneficios empresariales terminan generando más ingresos públicos, aunque la relación nunca sea perfectamente automática.
Al mismo tiempo, España continúa registrando déficit. En el primer semestre de 2026, el déficit conjunto de la Administración Central, las comunidades autónomas y la Seguridad Social, sin contar las corporaciones locales, equivalía al 1,89% del PIB, prácticamente igual al 1,88% registrado un año antes. El Estado acumulaba hasta julio un déficit del 2,5% del PIB, condicionado ese mes por las liquidaciones del sistema de financiación territorial.
Es decir, el sector público todavía gasta más de lo que ingresa y necesita financiación. No estamos ante una Administración que acumule enormes superávits y utilice ese dinero para cancelar deuda a toda velocidad. Buena parte del descenso de la ratio se explica porque el PIB nominal avanza más rápidamente.
La AIReF ha dibujado precisamente ese paisaje de dos caras. Ha reconocido una evolución de la deuda más favorable que la prevista gracias, entre otros elementos, a un crecimiento económico mayor de lo esperado y a una carga de intereses inferior a algunas estimaciones anteriores. A la vez, mantiene advertencias sobre el ritmo del gasto: en julio proyectaba para 2026 un déficit del 2,6% del PIB y un crecimiento del gasto primario neto del 6,4%, frente al 3,5% contemplado en la senda fiscal.
Estado, autonomías y Seguridad Social: quién acumula la deuda
La mayor parte del endeudamiento se concentra en el Estado. En julio acumulaba alrededor de 1,589 billones de euros, equivalentes aproximadamente al 91% del PIB y un 4,2% más que un año antes. Las comunidades autónomas debían unos 349.000 millones, cerca del 20% del PIB, mientras que las corporaciones locales rondaban los 22.000 millones y habían reducido su deuda un 7,9% interanual.
Las cifras de los distintos niveles administrativos no pueden sumarse sin más. Hay préstamos y obligaciones entre las propias administraciones que deben eliminarse cuando se calcula la deuda consolidada del conjunto. Esa consolidación interna alcanzaba unos 384.000 millones de euros.
La Seguridad Social, por su parte, registraba alrededor de 136.000 millones de deuda, un 7,9% más que un año antes. Ese aumento está relacionado con los préstamos concedidos por el Estado a la Tesorería General de la Seguridad Social para financiar su desequilibrio presupuestario. Es uno de esos detalles que estropean cualquier celebración demasiado redonda: el agregado mejora mientras algunos problemas estructurales permanecen.
Qué cambia para los ciudadanos con la deuda bajo el 100%
En la vida cotidiana, muy poco de forma inmediata. Que el indicador pase del 100,1% al 99,9% no reduce automáticamente los impuestos, no incrementa las pensiones, no abarata una hipoteca ni entrega al Gobierno una nueva caja de dinero disponible para gastar. La barrera del 100% posee mucha más fuerza visual que jurídica o presupuestaria.
El beneficio potencial aparece a medio y largo plazo. Una trayectoria sostenida de descenso hace al país menos vulnerable ante futuras crisis, aumenta el margen fiscal para reaccionar ante una recesión y puede favorecer la percepción de solvencia entre los inversores que compran deuda española. Eso, con el tiempo, puede influir en el coste al que se financia el Tesoro.
No hay una relación instantánea. Los mercados no abren una ventanilla especial porque una estadística cruce el 100%. El precio de la deuda soberana depende también de las perspectivas económicas, los tipos del Banco Central Europeo, la inflación, el riesgo internacional, la política presupuestaria y la confianza en la capacidad futura de pago.
Los intereses siguen comiéndose una parte considerable del presupuesto
La AIReF calcula que el gasto público por intereses se situará alrededor del 2,5% del PIB en 2026 y 2027. Los cambios de tipos tardan en trasladarse por completo porque el Tesoro emite deuda con distintos vencimientos y España dispone de una cartera con una vida media relativamente larga. El golpe, por así decirlo, llega poco a poco conforme vencen títulos antiguos y deben refinanciarse.
Ahí aparece una de las razones por las que reducir el endeudamiento importa. Cuando el volumen total se acerca a 1,75 billones, pequeñas diferencias en el coste medio de financiación pueden traducirse en miles de millones a lo largo de los años. Dinero destinado a intereses es dinero que no puede emplearse simultáneamente en otras partidas públicas.
El 100%, además, no es el gran límite fiscal de la Unión Europea. El valor de referencia tradicional de los tratados sigue situado en el 60% del PIB, con un 3% para el déficit público. El nuevo marco europeo se concentra especialmente en las trayectorias de gasto y deuda y establece una salvaguardia de reducción media mínima del 1% anual para los países cuya ratio supera el 90%, dentro de las condiciones previstas por las reglas fiscales.
España, incluso después de perforar el 100%, continúa por tanto lejos del 60%. La noticia no es que el problema de la deuda haya desaparecido, sino que su peso relativo lleva años reduciéndose desde el pico excepcional de la pandemia.
El 99,9% importa más por el camino recorrido que por una décima
Pasar del 125,3% registrado en plena crisis sanitaria al 99,9% del PIB supone una reducción considerable del peso relativo de la deuda española. El dato devuelve la ratio a terreno inferior al 100% por primera vez desde febrero de 2020 y confirma que la expansión del PIB nominal ha absorbido buena parte del extraordinario salto de endeudamiento producido durante la pandemia.
La fotografía completa, sin embargo, conserva dos colores. La deuda pesa menos respecto al tamaño de la economía y en julio también bajó frente a junio; al mismo tiempo, sigue siendo mayor que hace un año, las administraciones continúan registrando déficit y los intereses consumen una cantidad considerable de recursos públicos.
El 100% era una línea gruesa dibujada sobre un gráfico, no una puerta cerrada con llave. Cruzarla hacia abajo tiene valor económico y, sobre todo, simbólico. La prueba importante será mantener una senda descendente y sostenible cuando el crecimiento sea menos generoso, la inflación deje de empujar el PIB nominal o llegue la próxima sacudida económica. Ahí se verá cuánto hay de mejora estructural detrás de ese llamativo 99,9%.


Por qué amarillean las puertas blancas (y cómo limpiarlas sin cargarte el lacado)

El crómlech de Los Muñoces: el santuario prehistórico que llevaba 6.000 años escondido en Córdoba

El torillo andaluz: el ave que se extinguió en España sin que nadie se diera cuenta

El anfibio con lengua de camaleón que vivió junto a los últimos dinosaurios de Huesca

¿Por qué sube la obesidad en España aunque cada vez comamos más «sano»?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
