
Economía
¿Por qué el Banco de Inglaterra deja el tipo en el 3,75% pese al IPC?
El Banco de Inglaterra deja los tipos en el 3,75% mientras el IPC sube al 3,1% y el encarecimiento energético amenaza con prolongar la tensión.

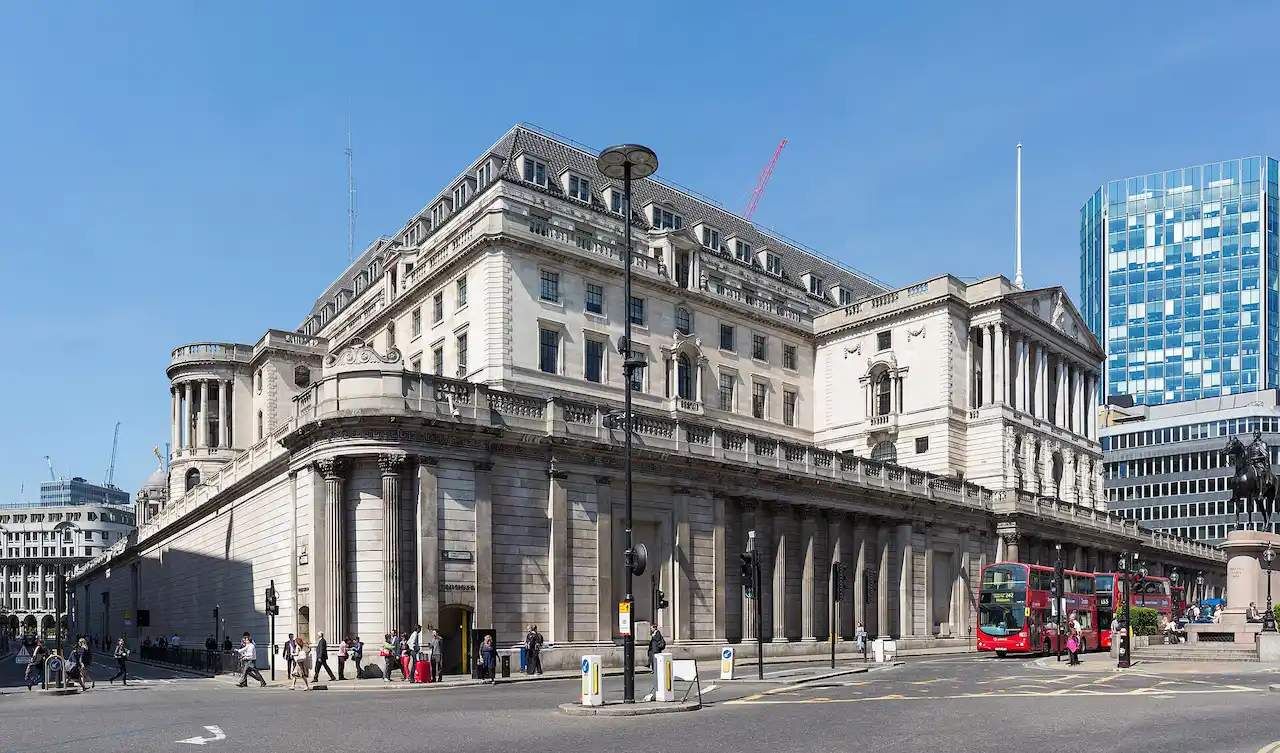
Imagen: Diliff / CC BY-SA 3.0, vía Wikimedia Commons.
Resumen
- El Banco de Inglaterra mantiene los tipos de interés en el 3,75%
- La inflación británica subió al 3,1% y vuelve a alejarse del objetivo
- El Banco advierte de que una subida de tipos sigue sobre la mesa
El Banco de Inglaterra mantiene los tipos de interés en el 3,75%, pese al nuevo repunte de la inflación británica y a la presión que el encarecimiento de la energía está ejerciendo sobre los precios. El Comité de Política Monetaria decidió este 17 de septiembre no tocar el precio del dinero por sexta reunión consecutiva, aunque la fotografía interna revela bastante más inquietud de la que transmite, a primera vista, ese inmóvil 3,75%.
La decisión salió adelante por seis votos frente a tres. Los tres miembros discrepantes —Huw Pill, Megan Greene y Catherine Mann— defendieron una subida de 25 puntos básicos, hasta el 4%. Es decir, el Banco no ha subido los tipos, pero el debate ya no gira precisamente alrededor de cuándo bajarlos: el riesgo de una nueva subida ha entrado con los zapatos puestos en la sala.
La inflación vuelve al 3,1% y complica los planes del Banco
El dato que explica buena parte de la cautela llegó apenas un día antes de la reunión. El IPC británico subió al 3,1% interanual en agosto, frente al 2,9% registrado en julio. La inflación mensual avanzó un 0,5%, mientras que el transporte —y especialmente los carburantes— fue el principal responsable del aumento. El objetivo oficial del Banco de Inglaterra continúa situado en el 2%, de modo que la brecha vuelve a ensancharse.
No todo el cuadro es igual de inquietante. Las presiones internas sobre los precios siguen siendo bastante más moderadas que durante anteriores episodios inflacionistas. La inflación de los servicios permanece contenida respecto a los niveles vistos durante la gran sacudida inflacionaria y el propio Banco considera que, por ahora, existen pocas pruebas de que el encarecimiento energético haya provocado una nueva espiral relevante de salarios y precios. Ese «por ahora» importa. Mucho.
Según los cálculos manejados por el Banco de Inglaterra, una parte importante del exceso de inflación respecto al objetivo procede directamente de la energía y los combustibles. El problema es que una factura energética cara rara vez se queda quieta en su esquina: termina filtrándose en el transporte, la producción, la alimentación y los costes empresariales.
Oriente Medio vuelve a colarse en las facturas británicas
El prolongado conflicto en Oriente Medio se ha convertido en la gran incógnita de la política monetaria británica. La escalada de los precios internacionales del petróleo y del gas ha alterado las previsiones que el Banco manejaba apenas unas semanas atrás, elevando otra vez el riesgo de que el coste de la energía mantenga la inflación por encima de lo deseado durante más tiempo.
La transmisión al consumidor ya empieza a notarse, aunque todavía de forma desigual. Las previsiones sobre las facturas energéticas de los hogares apuntan a nuevas presiones si el petróleo y el gas permanecen en niveles elevados. Y lo que empieza en el mercado mayorista termina, tarde o temprano, rozando el bolsillo: calefacción, electricidad, transporte, alimentos.
Aquí está la incómoda paradoja. Subir los tipos no produce petróleo, no abre gasoductos ni convierte mágicamente una crisis geopolítica en energía barata. Pero el banco central teme que un choque inicialmente externo termine contaminando el resto de la economía: empresas que trasladan costes, trabajadores que reclaman salarios mayores y consumidores que empiezan a asumir que los precios elevados han llegado para quedarse.
El Banco teme una inflación superior al 4% en 2027
La advertencia más importante de la reunión no está, de hecho, en el 3,75%. Está unos meses más adelante. Con los precios energéticos observados durante septiembre, el Banco calcula que la inflación podría acercarse al 4% a finales de 2026 e incluso superar ligeramente ese nivel durante el primer trimestre de 2027. La previsión supone un deterioro notable frente al escenario que manejaba anteriormente.
El giro no es pequeño. El Comité considera ahora que los riesgos para la inflación están claramente inclinados al alza. Andrew Bailey, gobernador del Banco de Inglaterra, ha advertido de que cuanto más duren la volatilidad energética y las tensiones internacionales, mayor será la posibilidad de que resulte necesario endurecer de nuevo la política monetaria para conseguir que la inflación regrese al 2%.
No significa que una subida esté decidida. Tampoco que vaya a producirse automáticamente en la siguiente reunión. Significa algo más incómodo para hogares, empresas y mercados: el ciclo de relajación monetaria que hace unos meses parecía imaginable ha dejado paso a un escenario donde mantener los tipos altos —o incluso elevarlos— vuelve a estar sobre la mesa.
La economía británica aguanta mejor de lo previsto
El Banco de Inglaterra puede permitirse esa cautela porque la actividad económica no está mostrando, de momento, una caída abrupta. El PIB creció un 0,4% en julio respecto al mes anterior y también avanzó un 0,4% en los tres meses terminados en julio. Los servicios sostuvieron buena parte de esa mejora, mientras industria y construcción ofrecieron una imagen más débil.
La propia institución ha revisado al alza su estimación para el tercer trimestre: ahora calcula un crecimiento del 0,4%, frente al 0,1% que contemplaba anteriormente. La economía británica, en otras palabras, está recibiendo golpes pero todavía permanece de pie.
El mercado laboral ofrece la otra cara. La tasa de desempleo ronda el 4,9% y el número de trabajadores incluidos en nóminas empresariales continúa mostrando debilidad. Las vacantes también han disminuido. Son datos importantes para el Banco porque un mercado laboral menos tensionado reduce la posibilidad de que los salarios alimenten otra oleada inflacionista.
Qué significa el 3,75% para hipotecas y ahorradores
Mantener el tipo oficial no significa que el coste de una hipoteca vaya a quedar congelado. Los préstamos variables y algunos productos directamente ligados al Bank Rate reaccionan de manera bastante inmediata, pero las nuevas hipotecas a tipo fijo dependen también de las expectativas de los mercados financieros sobre dónde estarán los tipos dentro de uno, dos o cinco años.
Y esas expectativas se han endurecido. El coste de financiación que utilizan los bancos para fijar determinados préstamos hipotecarios ha aumentado desde que el choque energético volvió a alterar las previsiones. Dicho de otra manera: aunque Threadneedle Street no haya movido su tasa oficial, el dinero que llega al mostrador del banco puede haberse encarecido igualmente.
Para los ahorradores ocurre el fenómeno inverso. Un entorno de tipos elevados puede sostener remuneraciones más atractivas en depósitos y cuentas de ahorro, aunque cada entidad decide cuánto de ese 3,75% traslada realmente al cliente. Para empresas endeudadas y familias que deben refinanciar una hipoteca, en cambio, una permanencia prolongada de los tipos en niveles altos supone seguir conviviendo con cuotas financieras más pesadas.
También cambia la retirada de los bonos comprados durante las crisis
La reunión ha dejado otra decisión relevante, menos vistosa pero importante para los mercados. El Comité aprobó un nuevo plan para reducir progresivamente las tenencias de deuda pública británica adquiridas por el Banco de Inglaterra durante los años de expansión cuantitativa.
El objetivo es completar buena parte de ese proceso hacia finales de 2034, moderando el ritmo de retirada del enorme balance acumulado durante los años en que el banco central compró bonos para sostener la economía. También se han introducido cambios en la estrategia de ventas para evitar añadir presión innecesaria sobre determinados tramos del mercado de deuda.
Es una pieza bastante técnica, sí, pero no decorativa. La velocidad con la que el banco central retira esos bonos puede afectar a las rentabilidades exigidas por los inversores y, por esa vía, a las condiciones financieras que terminan pagando empresas y particulares.
Un 3,75% inmóvil sobre un terreno que se mueve
El Banco de Inglaterra ha elegido esperar, pero no porque considere resuelto el problema. Los tipos siguen en el 3,75% porque todavía existen señales de moderación interna de los precios, un mercado laboral menos tenso y pocas pruebas de una auténtica espiral inflacionista. Al otro lado de la balanza pesan petróleo, gas y una inflación general que vuelve a alejarse del objetivo.
La diferencia respecto a meses anteriores está en el tono. El debate británico ya no consiste simplemente en cuánto tardarán en bajar los tipos. Con una inflación que podría superar el 4% a comienzos de 2027 y una energía sometida a un escenario internacional imprevisible, el Banco de Inglaterra ha dejado bastante claro que el próximo movimiento también podría ser hacia arriba. El 3,75% permanece quieto. El paisaje alrededor, desde luego, no.


Por qué amarillean las puertas blancas (y cómo limpiarlas sin cargarte el lacado)

El crómlech de Los Muñoces: el santuario prehistórico que llevaba 6.000 años escondido en Córdoba

El torillo andaluz: el ave que se extinguió en España sin que nadie se diera cuenta

El anfibio con lengua de camaleón que vivió junto a los últimos dinosaurios de Huesca

¿Por qué sube la obesidad en España aunque cada vez comamos más «sano»?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
