Economía
El shale pierde fuerza y Europa queda más expuesta
La menor holgura del petróleo estadounidense puede encarecer la energía en Europa mucho antes de provocar escasez.

Estados Unidos no está a punto de quedarse sin petróleo, pero el margen que durante años ofreció el shale ya no puede darse por infinito. Si esa producción pierde capacidad para crecer con rapidez, Europa puede notar antes el cambio en los precios y en la disponibilidad de combustibles que en una falta física de crudo: depende más de los mercados internacionales y tiene menos producción propia con la que amortiguar una tensión. El riesgo inmediato es pagar más por el suministro, no que las gasolineras se queden vacías.
La diferencia entre ambos lados del Atlántico está en la posición que ocupan dentro de la cadena energética. Estados Unidos produce a gran escala, importa crudo de países vecinos y cuenta con una industria de refino extensa; Europa compra buena parte de lo que consume y debe competir por cargamentos, productos refinados y rutas de transporte. Por eso, una pérdida de holgura estadounidense podría transmitirse al continente incluso si la producción de ese país continúa siendo elevada. Lo decisivo no es solo cuánto petróleo se extrae, sino cuánto queda disponible para el mercado global.
El shale sigue produciendo, pero ya no promete crecimiento automático
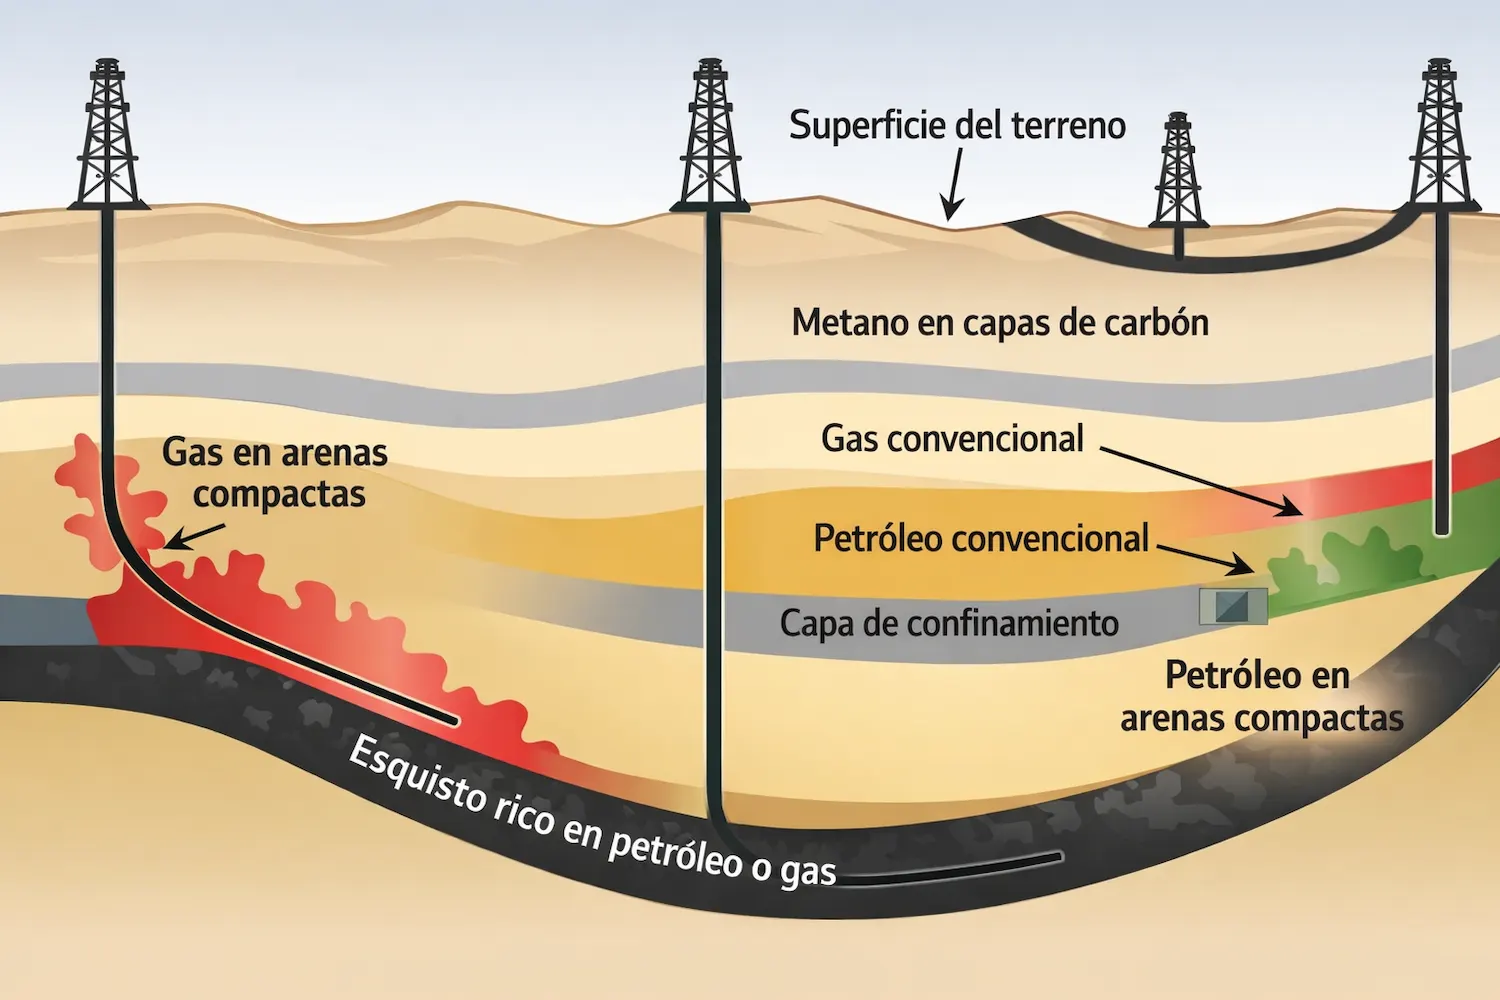
El petróleo de esquisto, conocido habitualmente como shale oil o tight oil, se extrae de rocas de baja permeabilidad mediante perforación horizontal y fracturación hidráulica. Su expansión transformó el mercado: permitió a Estados Unidos elevar su producción y convertirse en un actor capaz de abastecer su demanda, exportar crudo y vender derivados. Aquella capacidad de respuesta dio al sistema mundial una fuente adicional de barriles que podía crecer con más rapidez que muchos proyectos convencionales. Su importancia está tanto en el volumen como en la velocidad con la que puede reaccionar.
Pero cada pozo tiene una curva de producción particular y, en este tipo de explotación, el caudal suele caer con rapidez después de la fase inicial. Para sostener la producción de una cuenca no basta con perforar una vez: hace falta completar pozos nuevos de manera continua, invertir y mantener equipos y personal disponibles. Si se ralentiza esa actividad, la producción existente no permanece quieta como agua en un depósito; empieza a disminuir. La industria necesita reponer barriles con una cadencia constante.
Eso no demuestra que la producción estadounidense vaya a desplomarse de inmediato. Las cifras totales pueden mantenerse altas mientras las empresas seleccionan mejor dónde perforar, alargan los laterales de los pozos o aprovechan técnicas que reducen costes. La señal relevante es más gradual: los inversores exigen rentabilidad, las compañías limitan la expansión menos rentable y los yacimientos más productivos no son inagotables. El resultado puede ser una industria todavía grande, pero menos capaz de añadir suministro rápido cuando el mercado lo necesita. La abundancia pierde elasticidad antes de desaparecer.
Por qué importa que haya menos barriles de reserva
El efecto de un productor sobre el mercado no se mide solo por lo que vende en un año, sino también por la posibilidad de aumentar o reducir el flujo ante un imprevisto. Cuando existe capacidad disponible, un corte en otra región puede compensarse parcialmente con más producción. Si esa reserva se estrecha, cualquier interrupción pesa más y los compradores compiten con mayor intensidad por los cargamentos que siguen circulando. La holgura actúa como un amortiguador de precios y de suministro.
El cambio en el shale importa porque su crecimiento ayudó a ampliar ese amortiguador. No era una garantía de petróleo barato ni una reserva pública que pudiera activarse por orden política: dependía de decisiones empresariales, precios, costes y disponibilidad de inversión. Aun así, la expectativa de que Estados Unidos podía producir más en poco tiempo influía en las previsiones del mercado. Si esa respuesta se vuelve más lenta o incierta, los operadores pueden incorporar el riesgo a los precios antes de que falten barriles en los puertos. Los mercados reaccionan a la expectativa de escasez, no solo a una escasez consumada.
La Agencia Internacional de la Energía ha subrayado que los yacimientos convencionales también declinan de forma natural. En un análisis de más de 15.000 campos, la tasa media posterior al máximo de producción fue del 5,6% anual para el petróleo convencional y del 6,8% para el gas convencional. Esas cifras no describen el comportamiento del shale estadounidense, que tiene una dinámica distinta, pero ilustran un problema general: para mantener el suministro hay que compensar la caída de los pozos existentes con inversión y nueva producción. La oferta no se conserva por inercia.
Estados Unidos tiene una red de seguridad que Europa no comparte
La posición estadounidense no depende exclusivamente de sus pozos de shale. Canadá es un proveedor cercano y de gran peso, integrado en el sistema energético norteamericano mediante infraestructuras y relaciones comerciales consolidadas. La proximidad reduce parte de la incertidumbre logística frente a un cargamento que debe cruzar océanos, aunque no elimina la exposición a precios globales ni convierte el petróleo canadiense en un recurso estadounidense. La geografía ofrece a Washington un colchón difícil de reproducir en Europa.
También pueden influir los flujos procedentes de Venezuela, cuyo crudo pesado resulta adecuado para determinadas refinerías estadounidenses. Sin embargo, esa posibilidad está condicionada por decisiones políticas, sanciones, licencias, inversiones y por la capacidad efectiva de elevar la producción; no equivale a un suministro asegurado e ilimitado. Presentarla como una garantía sería confundir una opción comercial con una fuente estable. El acceso a esos barriles depende de circunstancias que pueden cambiar.
La ventaja norteamericana es además industrial. El shale produce sobre todo crudo ligero, mientras que parte de las refinerías estadounidenses está preparada para procesar mezclas con crudos más pesados, incluidos los que llegan de Canadá. Importar un tipo de petróleo y exportar otro no es necesariamente una contradicción: las calidades no son intercambiables de manera perfecta y cada instalación tiene límites técnicos. La combinación de producción, importaciones, refino y transporte permite ajustar el sistema con más alternativas que las disponibles para un continente dependiente de compras externas. La seguridad energética también se construye en las refinerías.
Europa puede recibir el golpe sin que falte petróleo en Estados Unidos
Una caída o un crecimiento más débil de la producción estadounidense no implica que los barriles desaparezcan automáticamente de las exportaciones en la misma proporción. El crudo se negocia en un mercado internacional, las empresas deciden sus destinos según precios y contratos y los flujos pueden cambiar. Pero si hay menos oferta adicional disponible, o si aumenta la demanda interna de un productor, los compradores europeos podrían enfrentarse a más competencia por el suministro y a precios más altos. El impacto puede llegar por el mercado antes que por una interrupción directa.
Estados Unidos parte con una protección relativa: conserva una producción interna elevada, dispone de proveedores cercanos y cuenta con una red de refino y distribución de gran escala. Eso no lo aísla de las cotizaciones internacionales. El petróleo es una materia prima comerciada globalmente, de modo que una subida del precio puede afectar también a los consumidores estadounidenses. La diferencia es que el país dispone de más herramientas físicas para atender su demanda y reajustar los flujos. Una factura más alta no tiene el mismo efecto que una dependencia mayor del suministro exterior.
Europa, por su parte, cuenta con producción propia en algunas zonas, como el mar del Norte, y ha diversificado proveedores. No es un bloque uniforme ni todas sus economías dependen de la misma combinación de crudo y combustibles. Aun así, el continente necesita importar una parte importante de la energía que consume y está expuesto a rutas marítimas, interrupciones logísticas y decisiones de países productores. Diversificar ayuda, pero no elimina la competencia por los barriles cuando varios compradores buscan reemplazar a la vez un suministro perdido. La vulnerabilidad europea es relativa, no una ausencia total de recursos.
El diésel puede ser más sensible que la palabra petróleo
Hablar de petróleo como si fuera un único producto oculta una diferencia importante: el crudo debe transformarse en gasolina, diésel, queroseno y otros derivados, y las refinerías no producen cualquier proporción de cada combustible a voluntad. Por eso, una tensión en los productos refinados puede sentirse aunque haya crudo disponible. En Europa, el diésel resulta especialmente relevante para el transporte de mercancías, la maquinaria agrícola, la industria y otros usos que no pueden cambiar de combustible de un día para otro. El cuello de botella puede estar en el producto terminado, no en el pozo.
Si se reducen las exportaciones de combustibles refinados, se interrumpe una ruta marítima o una refinería deja de operar, los compradores europeos tienen que buscar suministro alternativo en un mercado internacional. Eso puede elevar los costes de transporte y los precios mayoristas, y trasladarse después a empresas y consumidores. No hace falta que se produzca una escasez absoluta para que el encarecimiento afecte a la logística, la producción industrial o el coste de los bienes. La presión se propaga por la economía a través del combustible que mueve las mercancías.
El shale estadounidense tampoco es la única variable que determina el precio del diésel en Europa. Influyen la capacidad de refino en distintas regiones, la demanda, los costes de transporte y la situación geopolítica. Una tensión en Oriente Medio o en una ruta marítima puede tener consecuencias incluso con una producción estadounidense estable. Por eso, atribuir cualquier subida europea a un solo factor sería simplificar demasiado: el menor margen del shale puede agravar un mercado ya estrecho, pero no explica por sí solo cada cambio de precio. Es un elemento de vulnerabilidad dentro de una cadena con varios eslabones.
La exposición se convierte en costes y pérdida de margen
Cuando suben el crudo o los combustibles refinados, el primer efecto visible puede aparecer en el transporte, pero la repercusión no se queda en las estaciones de servicio. Las empresas que trasladan mercancías, operan maquinaria o consumen energía en sus procesos afrontan costes mayores. Parte puede trasladarse al precio final; otra parte reduce los márgenes o resta competitividad frente a productores que soportan condiciones energéticas distintas. Una crisis de suministro puede convertirse en una presión inflacionaria sin llegar a paralizar la actividad.
La capacidad financiera europea no borra esa desventaja. Tener recursos para pagar cargamentos ayuda a competir, pero no crea de inmediato más capacidad de refino, no acorta las rutas marítimas ni garantiza que haya diésel disponible en el lugar y el momento adecuados. El dinero puede pujar por una carga; no puede sustituir la infraestructura ni neutralizar una interrupción física. La riqueza amortigua el impacto, pero no elimina la dependencia logística.
También importa cuánto tiempo dura la tensión. Un episodio breve puede resolverse mediante ajustes de inventarios y cambios de proveedor. Un periodo prolongado obliga a las empresas a operar con costes elevados y hace más difícil planificar inversiones y producción. La incertidumbre, además, puede frenar decisiones incluso antes de que se materialice una falta de combustible. Para una economía muy conectada con el comercio exterior, esa inestabilidad tiene un precio propio. La duración convierte un sobresalto de mercado en un problema económico persistente.
El cambio de ciclo no fija una fecha para el declive
Los indicios de menor expansión del shale no permiten establecer por sí solos el año en que la producción estadounidense empezará a caer con fuerza. La trayectoria depende de los precios, la inversión, la tecnología, la productividad de los pozos y las decisiones de las compañías. Una mejora técnica puede compensar parcialmente el deterioro de zonas maduras; un precio que haga rentables más proyectos puede acelerar la actividad. A la inversa, costes mayores o una disciplina financiera más estricta pueden contenerla. No hay una fecha automática que convierta la madurez en colapso.
La misma cautela sirve para interpretar las exportaciones. Que un país produzca mucho no significa que todo ese petróleo pueda convertirse en una exportación disponible para Europa: cuentan la calidad del crudo, la demanda nacional, la capacidad de las refinerías y el precio en otros destinos. Tampoco una caída de la producción se traduce necesariamente en una reducción idéntica de los embarques, porque los flujos comerciales pueden reorganizarse. Las afirmaciones que anticipan una pérdida total de exportaciones en un plazo concreto van más allá de lo que permiten concluir estos datos. La tendencia puede ser preocupante sin que el desenlace esté escrito.
Ese matiz evita dos errores opuestos. El primero es dar por hecho que la producción estadounidense seguirá creciendo siempre que haya demanda; el segundo, anunciar un agotamiento inmediato que no se desprende de que el ritmo se haya moderado. La lectura más sólida es que el shale continúa siendo una fuente de gran volumen, pero exige reposición constante y puede ofrecer menos capacidad de expansión que en su etapa de crecimiento acelerado. Menos dinamismo no equivale a desaparición, aunque sí reduce el margen de seguridad.
La transición energética todavía no sustituye todos los usos del petróleo
La expansión de las energías renovables puede reducir la dependencia de combustibles fósiles en la generación eléctrica, pero no reemplaza de manera instantánea todos los usos del petróleo. El transporte pesado, ciertos procesos industriales y numerosos productos derivados siguen vinculados a los hidrocarburos. La transición cambia la composición de la demanda de forma desigual: algunos sectores avanzan más deprisa que otros y las infraestructuras tardan en adaptarse. Una menor dependencia futura no resuelve automáticamente la exposición actual.
Eso no convierte la transición en inútil ni significa que Europa deba elegir entre descarbonizar y proteger su suministro. La cuestión es el ritmo: mientras los usos del petróleo sigan siendo importantes, la seguridad energética necesita considerar tanto la evolución de la demanda como la inversión y el declive de los yacimientos. La oferta mundial no permanece estable por el simple hecho de que se espere consumir menos en el futuro. Planificar la sustitución exige atender al combustible que todavía se necesita.
Para Europa, la paradoja es que puede avanzar en tecnologías limpias y mantener, al mismo tiempo, una exposición considerable a los mercados de crudo y productos refinados. La autonomía energética no se mide solo por el porcentaje de electricidad renovable, sino también por la capacidad de cubrir transporte, industria y logística con alternativas disponibles y redes adecuadas. Mientras esa transformación no abarque todos esos usos, cualquier ajuste de la oferta internacional seguirá teniendo consecuencias. La transición reduce riesgos a largo plazo, pero no hace desaparecer los del presente.
Una cuestión de posición, no de apagón
La razón de que Europa pueda sentir antes una etapa de menor holgura petrolera estadounidense no es que Estados Unidos esté a punto de quedarse sin crudo. Es que Washington combina producción propia, importaciones vecinas y una industria de refino amplia, mientras que Europa depende en mayor medida de que funcionen los mercados internacionales y las rutas de suministro. Si el shale deja de aportar crecimiento fácil, la competencia por barriles y combustibles puede endurecerse, y el continente afrontará esa presión con menos margen físico. La diferencia está en la capacidad de absorber el golpe.
El efecto más probable no tiene por qué ser una ruptura repentina del abastecimiento. Puede aparecer como un precio más alto, una mayor volatilidad o una tensión concreta en los productos refinados, con consecuencias para el transporte y la industria. La intensidad dependerá de factores que no controla una sola región: las decisiones de inversión, la producción de otros proveedores, el refino disponible y la seguridad de las rutas marítimas. El riesgo europeo es pagar más por un sistema energético que aún necesita importar.
El shale no ha dejado de ser una pieza importante, pero ya no conviene tratarlo como una fuente ilimitada de barriles capaces de estabilizar cualquier crisis. Su maduración devuelve al primer plano una realidad menos vistosa que los récords de producción: los pozos declinan, mantener la oferta cuesta dinero y la geografía sigue condicionando quién puede reaccionar con mayor rapidez. Para Europa, la lección no es esperar un apagón petrolero, sino reconocer que la energía deja de sobrar antes de que llegue a faltar.


Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27