
Casa
¿Cuándo es legal un desahucio en España y qué protección marca la ley?
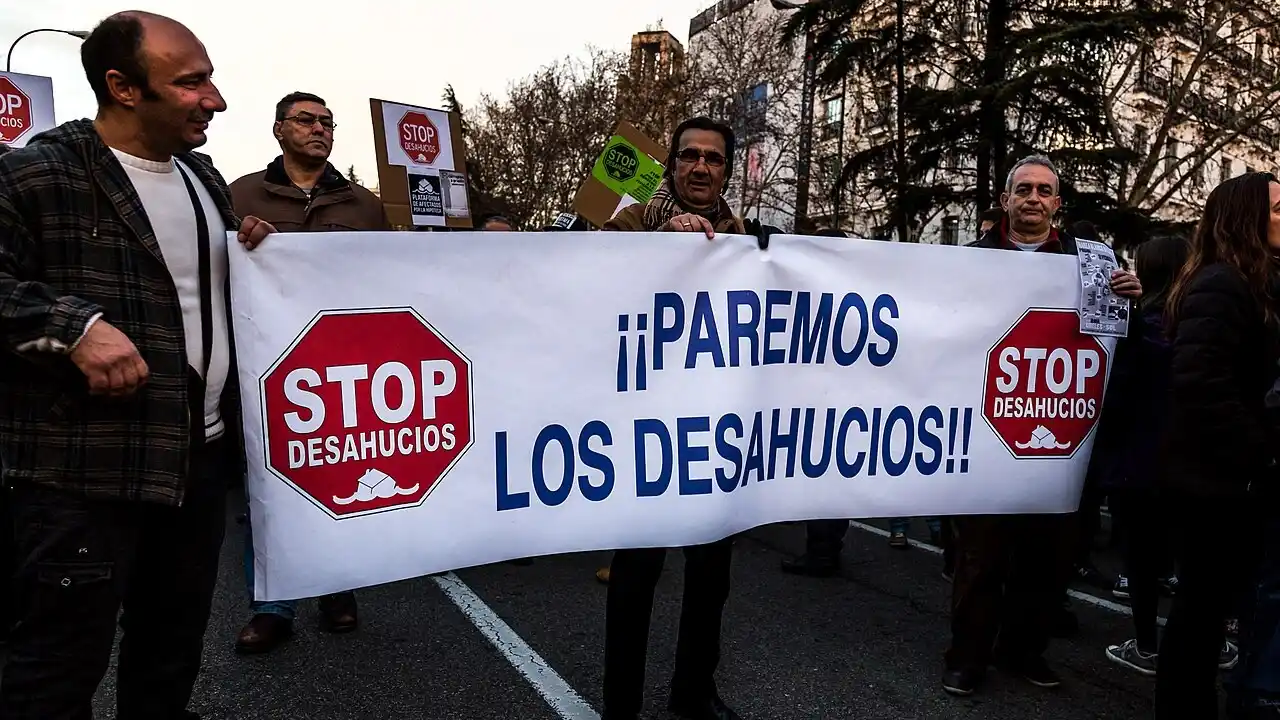
Un desahucio exige causa legal y procedimiento. España registra menos lanzamientos que hace una década, con el alquiler como principal origen.

Resumen
- Un desahucio solo es legal si existe causa y se sigue el procedimiento
- El alquiler origina cerca de tres de cada cuatro lanzamientos en España
- Las cifras han caído mucho desde 2014, pero no existe una serie desde 1939
Un desahucio no es legal simplemente porque un propietario quiera recuperar una vivienda. Para que un desalojo forzoso sea válido en España tiene que existir una causa reconocida por el ordenamiento y debe seguirse el procedimiento correspondiente. El impago del alquiler puede justificar la resolución de un contrato; también su expiración, determinados incumplimientos, una ejecución hipotecaria o la ocupación sin título. Otra cosa muy distinta es echar a alguien por cuenta propia, cambiarle la cerradura o utilizar cortes de suministros para forzar su marcha: eso no sustituye al cauce legal.
Tampoco ocurre lo contrario. La edad avanzada, llevar décadas viviendo en una casa o encontrarse en una situación vulnerable pueden activar garantías y protección social, pero no convierten automáticamente en ilegal una resolución judicial firme. El reciente desahucio en Madrid de Maricarmen, de 87 años, después de vivir unas siete décadas en la misma vivienda, ha vuelto a mostrar precisamente esa incómoda frontera entre la legalidad de un lanzamiento y el debate social que puede provocar. La comisión judicial ejecutó el desalojo el 23 de septiembre de 2026 después de años de litigio y de que los tribunales terminaran reconociendo el derecho de la propiedad a recuperar el inmueble.
Qué convierte realmente un desahucio en legal
La palabra desahucio se usa a menudo como un gran cajón de sastre. Jurídicamente conviene separar el proceso que permite recuperar la posesión de un inmueble del lanzamiento, que es el acto material de ejecutar esa recuperación. Dicho de manera menos solemne: una cosa es que exista una resolución que ordena entregar la vivienda y otra el momento en que esa orden se hace efectiva.
En los alquileres urbanos, la Ley de Arrendamientos Urbanos permite resolver el contrato por causas como la falta de pago de la renta o de otras cantidades asumidas por el inquilino, el impago de la fianza, el subarriendo o cesión sin consentimiento, daños dolosos, determinadas obras no autorizadas o la realización de actividades molestas, peligrosas o ilícitas. La expiración del contrato, cuando legalmente corresponda, también puede acabar desembocando en una reclamación para recuperar la posesión.
Que exista una causa no significa, sin embargo, que el propietario pueda convertirse en juez, comisión judicial y cerrajero en una sola tarde. Cuando el ocupante no entrega voluntariamente el inmueble, la recuperación forzosa debe pasar por los mecanismos previstos por la ley. La normativa procesal exige, entre otras garantías, que los lanzamientos tengan señalados día y hora concretos y prevé la comunicación a las administraciones competentes cuando está afectada una vivienda y puede resultar necesaria su intervención social.
Impago, hipoteca, fin del contrato y ocupación no son lo mismo
El desahucio por impago del alquiler es el caso más conocido, pero tiene reglas propias. Incluso existe la llamada enervación: bajo determinadas condiciones, un arrendatario demandado por primera vez puede poner fin al procedimiento pagando o consignando todo lo debido dentro del plazo establecido. Esa posibilidad desaparece, entre otros supuestos, cuando ya se utilizó anteriormente o cuando hubo un requerimiento fehaciente de pago con la antelación legal y la deuda siguió sin abonarse.
La ejecución hipotecaria pertenece a otra familia jurídica. Aquí no existe un arrendador reclamando una renta, sino normalmente un acreedor que ejecuta la garantía hipotecaria porque la deuda no se ha atendido. Y una ejecución hipotecaria iniciada tampoco equivale necesariamente a una familia expulsada de su residencia: el procedimiento tiene distintas fases y puede afectar a inmuebles que ni siquiera son vivienda habitual.
Después están los procedimientos relacionados con ocupaciones sin título, precarios, contratos extinguidos y otros conflictos posesorios. Meterlos todos bajo la misma palabra produce titulares sencillos, sí, pero deja una realidad jurídica bastante más desordenada debajo. No todos los lanzamientos son iguales y, de hecho, las propias estadísticas judiciales incluyen locales, fincas, garajes y viviendas que no son residencia habitual.
Qué protección existe para las personas vulnerables en 2026
Aquí aparece una de las confusiones más frecuentes. España mantuvo durante años una suspensión extraordinaria de determinados desahucios y lanzamientos para personas vulnerables sin alternativa habitacional, nacida durante la pandemia y prorrogada después. En febrero de 2026, un real decreto ley volvió a plantear su prolongación hasta el 31 de diciembre, incorporando además excepciones para pequeños propietarios.
Pero esa prórroga fue derogada por el Congreso el 26 de febrero de 2026. Por tanto, a 25 de septiembre no existe en vigor aquella moratoria estatal extraordinaria general hasta final de año, aunque el Ejecutivo trabaja en una nueva norma que pretende recuperar medidas de protección frente a determinados desahucios. Es un detalle importante: todavía circulan explicaciones que presentan aquella fecha del 31 de diciembre como si la norma siguiera vigente. No es así.
Eso no significa que una persona vulnerable haya quedado jurídicamente invisible. Permanecen garantías ordinarias del procedimiento, mecanismos de información y comunicación con servicios públicos y protecciones específicas que dependen del tipo de procedimiento, del contrato, de quién sea el propietario y de la legislación aplicable. También pueden existir instrumentos autonómicos y ayudas habitacionales. Lo que no existe es un botón rojo universal que suspenda cualquier desahucio por el mero hecho de alegar vulnerabilidad.
La regulación, además, ha cambiado más de una vez en pocos años. Parte de las condiciones procesales incorporadas por la Ley de Vivienda de 2023 fueron posteriormente anuladas por el Tribunal Constitucional. Sigue siendo relevante, por ejemplo, identificar si el inmueble constituye vivienda habitual y si el demandante tiene la condición de gran tenedor, pero algunas exigencias que figuraban en explicaciones antiguas ya no forman parte del régimen vigente. En vivienda, leer una guía de hace tres años puede ser casi arqueología jurídica.
España registra menos lanzamientos, pero domina el alquiler
Los últimos datos completos dibujan una caída notable. En 2025 se practicaron en España 24.540 lanzamientos, aproximadamente un 11% menos que en 2024. De ellos, 18.317 procedieron de procedimientos vinculados a la Ley de Arrendamientos Urbanos, 4.346 estuvieron relacionados con ejecuciones hipotecarias y 1.877 respondieron a otras causas. El alquiler, por tanto, representó aproximadamente tres de cada cuatro casos del desglose.
La última fotografía disponible de 2026 apunta todavía más abajo. Durante el primer trimestre los órganos judiciales practicaron 4.005 lanzamientos, un 45,4% menos que en el mismo periodo del año anterior. Los vinculados al alquiler fueron 2.600 y representaron el 64,9% del total; los derivados de ejecuciones hipotecarias supusieron algo más del 24%. Es una caída muy intensa, aunque tres meses no bastan para convertir una tendencia en una nueva normalidad.
Hay otra aparente paradoja. Mientras disminuían los lanzamientos, en 2025 se iniciaron 31.416 ejecuciones hipotecarias en los órganos judiciales, un 35,6% más. No hay contradicción: iniciar una ejecución hipotecaria y practicar un lanzamiento son momentos distintos, y una ejecución puede terminar de varias formas antes de llegar a la entrega forzosa del inmueble.
La estadística exige, pues, algo de cuidado. Decir que hubo 24.540 desahucios de familias sería incorrecto. El CGPJ advierte de que sus cifras de lanzamientos abarcan distintos tipos de inmuebles y, entre las viviendas, no exclusivamente domicilios habituales. El número sirve para medir la actividad judicial y su evolución, pero no puede transformarse sin más en un censo exacto de hogares expulsados.
De la posguerra a la crisis de 2008: cambió hasta el problema
Comparar los desahucios actuales con los de la Guerra Civil o los primeros años del franquismo tiene una dificultad bastante elemental: no existe una serie estadística nacional homogénea que permita colocar 1940, 1970, 2008 y 2026 en una misma gráfica. La serie moderna de lanzamientos del CGPJ con un grado razonable de comparabilidad arranca mucho más tarde. Fingir una continuidad de casi noventa años daría una gráfica preciosa y una estadística pésima.
Lo que sí puede reconstruirse es la evolución de las reglas. En la posguerra, la legislación arrendaticia española reforzó notablemente la estabilidad del inquilino. La Ley de Arrendamientos Urbanos de 1946 asentó el principio de prórroga obligatoria para el arrendador, dentro de un mercado fuertemente intervenido. Aquel modelo fue desarrollándose hasta la regulación de 1964, asociada durante décadas a la llamada renta antigua: alquileres congelados o muy limitados, prórrogas extensas y amplias posibilidades de subrogación familiar.
Era otra España. Había escasez de vivienda, salarios muy diferentes, otra estructura de propiedad y un mercado de alquiler muchísimo menos parecido al actual. Las protecciones podían hacer que un contrato sobreviviera durante décadas y pasara de una generación a otra. Precisamente por eso algunos litigios que aparecen en 2026 todavía contienen capas de legislación escritas cuando las televisiones eran muebles y un teléfono fijo podía ser una pequeña fortuna.
El gran giro llegó en 1985. El conocido como decreto Boyer eliminó la prórroga forzosa para los nuevos contratos y permitió que propietario e inquilino pactaran su duración. La Ley de Arrendamientos Urbanos de 1994 construyó después el armazón moderno y estableció un complejo régimen transitorio para ir cerrando progresivamente muchos de los antiguos contratos y subrogaciones.
Tras la crisis financiera de 2008, el foco cambió otra vez. La imagen que marcó aquellos años no fue tanto el viejo inquilino de renta antigua como la familia que perdía una vivienda adquirida con hipoteca. En 2014 se practicaron 68.091 lanzamientos: 36.044 procedían de la legislación de arrendamientos y 28.877 de ejecuciones hipotecarias. Frente a los 24.540 contabilizados en 2025, la reducción ronda el 64%.
Pero también ha cambiado la composición. En 2014, las ejecuciones hipotecarias suponían más del 42% de los lanzamientos; en 2025 su peso fue mucho menor y los procedimientos derivados del alquiler dominaron claramente. El paisaje del desahucio español pasó de estar muy asociado a la hipoteca de la Gran Recesión a concentrarse cada vez más en el mercado arrendaticio.
España frente a Europa: las cifras parecidas esconden leyes distintas
Comparar países europeos solo por el número bruto de desahucios resulta engañoso. Cada Estado contabiliza momentos procesales diferentes y tiene normas propias para rescindir contratos, suspender expulsiones o intervenir ante hogares vulnerables. Es mucho más fiable mirar indicadores armonizados de presión sobre la vivienda y después observar cómo responde cada legislación.
En 2025, el 7,2% de la población española vivía en hogares cuyos gastos de vivienda superaban el 40% de la renta disponible, ligeramente por debajo del 7,7% del conjunto de la Unión Europea. Sin embargo, España presentaba un problema más acusado en los atrasos de alquiler o hipoteca: el 5,2% frente al 3% comunitario con los últimos datos comparables de 2024. No es, por tanto, el país con mayor sobrecarga general de la UE, pero sí muestra más dificultades que la media para mantener los pagos al día.
Las respuestas nacionales son bastante distintas. Francia mantiene su conocida tregua invernal: entre el 1 de noviembre y el 31 de marzo, como regla general, la expulsión de un inquilino queda aplazada, aunque existen excepciones, entre ellas determinados supuestos de ocupación sin título o la existencia de un realojo adecuado. No significa que desaparezca la deuda ni que se anule el procedimiento; significa que la ejecución física se pospone.
Alemania fija causas bastante concretas para una resolución extraordinaria por impago: entre ellas, deber una parte relevante de dos mensualidades consecutivas o acumular una deuda equivalente a dos meses. En determinadas terminaciones ordinarias, el inquilino puede oponerse alegando una dureza excepcional, incluida la imposibilidad de conseguir una vivienda alternativa adecuada en condiciones razonables; esa protección no opera igual cuando existe causa para una resolución extraordinaria inmediata.
Portugal, por su parte, concentra desde 2024 buena parte del procedimiento especial de desalojo en el Balcão do Arrendatário e do Senhorio, una ventanilla nacional que sustituyó a mecanismos anteriores y que busca tramitar de forma más concentrada los procedimientos de desocupación y las reclamaciones vinculadas al alquiler, manteniendo garantías específicas para arrendatarios con insuficiencia de medios.
Europa comparte el mismo nudo —rentas, propiedad, escasez de vivienda y vulnerabilidad—, pero lo desata de maneras diferentes. De ahí que una supuesta clasificación de países con “más desahucios” pueda mezclar órdenes judiciales, procedimientos iniciados, desalojos ejecutados y viviendas de distinta naturaleza. Comparar sin homogeneizar es sumar peras, manzanas y alguna hipoteca.
La legalidad del desahucio no cabe en una sola palabra
La respuesta jurídica es menos tajante de lo que suele sugerir el debate público. Un desahucio puede ser plenamente legal, puede quedar temporalmente suspendido o puede intentarse de una forma contraria a derecho. Todo depende de la causa, del título de quien ocupa la vivienda, del contrato, del procedimiento seguido y de las garantías aplicables al caso concreto. Tener derecho a recuperar una propiedad no autoriza a expulsar por cuenta propia; ser vulnerable tampoco crea, por sí solo, un derecho ilimitado a permanecer en ella.
España llega a 2026 con muchos menos lanzamientos judiciales que en los años más duros posteriores a la crisis financiera, pero con el alquiler convertido en el principal origen estadístico de estos procedimientos y con un acceso a la vivienda cada vez más tensionado. La historia también desaconseja las respuestas fáciles: hemos pasado de las rentas congeladas y las prórrogas casi vitalicias de la posguerra a contratos temporales, hipotecas masivas, moratorias extraordinarias y nuevos mecanismos de protección. Cambian las leyes, cambia la economía, cambia incluso la palabra que ocupa el titular. La puerta, en cambio, sigue siendo la misma: para quien vive detrás de ella, una casa; para quien la posee, un derecho patrimonial; y entre ambos, necesariamente, la ley.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
