Economía
Tráfico en Ormuz se hunde y llega menos petróleo al mundo

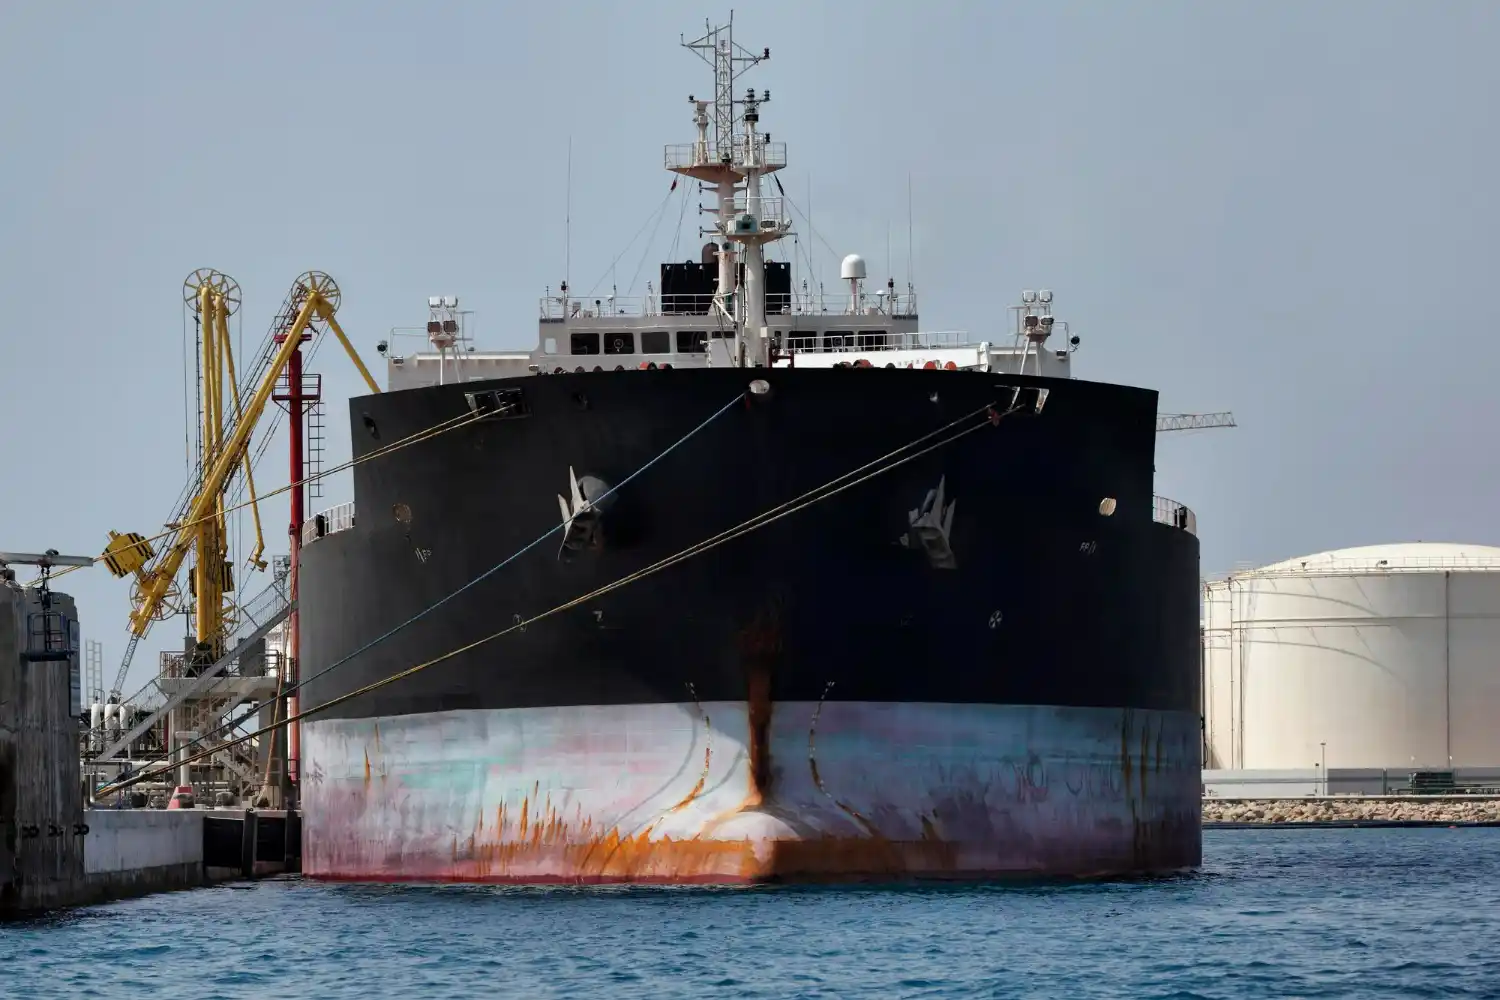
COSCO paraliza nuevas reservas en el Golfo y Ormuz se vacía: ataques, seguros en fuga y fletes récord que tensan el precio del crudo global.
En la mañana de este miércoles 4 de marzo de 2026, el estrecho de Ormuz se ha quedado con aspecto de autopista cortada por un accidente múltiple: no hay una barrera física reconocida como “cierre” universal, pero el tráfico se ha desplomado hasta niveles mínimos y, con él, se ha encendido la alarma del petróleo. La naviera china COSCO Shipping ha suspendido todas las nuevas reservas para rutas hacia y desde varios puertos del Golfo por la escalada del conflicto y por las restricciones de navegación en Ormuz, y esa decisión —en un negocio donde cada palabra pesa— funciona como un parte meteorológico: tormenta fuerte, mar impracticable, prudencia obligatoria.
La foto que se maneja en el sector no es de descenso suave, sino de caída al vacío: distintas mediciones y seguimientos de mercado sitúan el hundimiento del tránsito en Ormuz en una horquilla que ronda el 80% a más del 90% en los peores momentos, con jornadas en las que han cruzado muy pocos buques frente al flujo habitual. Al mismo tiempo, decenas y luego cientos de barcos han quedado parados o alejados del estrecho, y el coste de mover un superpetrolero se ha disparado hasta cifras récord. El resultado, tan directo como incómodo: el Brent ha respondido con subidas y bandazos, y el mundo vuelve a recordar que una franja de mar estrecha puede dictar el pulso de medio planeta.
Un estrecho “abierto” que funciona como si estuviera cerrado
Ormuz no es un detalle geográfico: es el cuello de una botella por la que suele pasar una parte enorme del petróleo que se comercia por mar y una porción decisiva del gas natural licuado que sale de la zona. Cuando ese cuello se estrecha, todo lo demás aprieta. En los últimos días, el paso se ha convertido en un área de riesgo extremo, con ataques y amenazas que han ido cambiando la conducta de las navieras y de los aseguradores, que son —a su manera— quienes deciden qué rutas existen de verdad y cuáles quedan en la teoría.
Aquí el matiz importa y no es un capricho semántico: un estrecho puede no estar “cerrado” en un comunicado formal y, aun así, estar cerrado de facto porque la navegación deja de ser viable. No hace falta una cadena gigante atravesando el mar; basta con que el coste de cruzar —en dinero, en tiempo y en probabilidad de desastre— se vuelva inasumible. En esa lógica, la palabra que manda no es “geopolítica”, sino seguro: si la cobertura se encarece de golpe o se retira, el comercio se queda sin rueda de repuesto y muchos armadores prefieren esperar antes que exponerse.
La escalada ha golpeado también el factor humano, que en el mar suele quedar difuminado entre cifras y rutas. Se han reportado ataques a buques, daños en tanqueros y víctimas entre tripulaciones. Cuando hay heridos y muertos, el debate deja de ser solo financiero y pasa a ser, sin adornos, un asunto de seguridad de vida. Y en el puente de mando, con el radar y los partes de riesgo, la decisión de avanzar o no avanzar deja de ser una discusión académica.
La consecuencia visible de esa mezcla —ataques, amenazas, incertidumbre y pólizas que tiemblan— es que el estrecho se ha vaciado. Y cuando se vacía, no se “libera” el comercio: se atasca en los márgenes, se acumula en áreas cercanas, se dispersa hacia rutas más largas o se queda directamente en pausa, con todo lo que eso significa para entregas, contratos, abastecimiento y precios.
COSCO pisa el freno y sacude la logística global
La noticia que ha terminado de poner un sello corporativo al problema lleva el nombre de COSCO Shipping, uno de los gigantes del transporte marítimo mundial y, por extensión, una pieza grande del engranaje logístico que sostiene el comercio contemporáneo. La compañía ha comunicado la suspensión de nuevas reservas hacia y desde una serie de destinos del Golfo —incluidos puertos en Emiratos Árabes Unidos, Arabia Saudí, Baréin, Irak y Kuwait— por la evolución del conflicto y por las restricciones en el tránsito de Ormuz. En el mismo aviso, ha señalado que está evaluando opciones alternativas para la carga que ya va en ruta, incluyendo posibles puertos alternativos de descarga.
Esa decisión tiene un efecto doble, y los dos duelen. El primero es operativo: menos reservas significa menos carga que entra al circuito, menos contenedores que se mueven y más incertidumbre sobre calendarios. El segundo es psicológico, que en mercados sensibles suele ser casi más fuerte: cuando una naviera de ese tamaño frena, otras miran, recalculan y, a veces, imitan. No por contagio emocional, sino por un principio básico de riesgo: si el grande ve humo, quizá no sea el mejor día para encender cerillas.
Además, el gesto de COSCO tiene una lectura geoeconómica evidente. Asia es el gran destino del crudo que sale del Golfo, y China es un consumidor colosal con una dependencia estructural del suministro energético internacional. Si una naviera china empieza a cerrar el grifo de reservas, el mensaje no se queda en el muelle: viaja hasta los despachos de importadores, refinerías, grandes traders y gobiernos que llevan años midiendo su estabilidad energética con una regla que siempre termina señalando al mismo sitio: Ormuz.
No es una foto aislada. En paralelo, otras compañías del sector han reducido o suspendido tránsitos en la zona, y el mercado se ha llenado de decisiones pequeñas que, sumadas, construyen una gran interrupción. Primero se evita una travesía “hasta nuevo aviso”, luego se desvía un barco, después se cancelan escalas, más tarde se renegocian fletes. Y al final aparece el fenómeno: una vía por la que normalmente circulan decenas de buques al día se queda con el tráfico de una carretera secundaria.
La caída del tráfico y los barcos varados: el atasco que no se ve desde tierra
El dato que más circula estos días —la caída de alrededor del 90%— no es un eslogan, sino una aproximación que encaja con varias lecturas del mercado y con el comportamiento observable del tráfico. La cifra exacta varía según la ventana temporal y el tipo de buque analizado, pero la dirección es la misma: el tránsito se ha hundido de forma abrupta, con jornadas en las que apenas han cruzado unos pocos petroleros y en las que el flujo total de barcos ha quedado reducido a mínimos que no se veían en condiciones normales.
Ese desplome no significa que el petróleo “desaparezca”; significa que se desplaza el problema. Parte se queda en origen, parte se acumula en zonas de espera, parte busca rutas alternativas, parte se retrasa. Y ese retraso es dinamita lenta para una cadena que depende de tiempos y de sincronías: los barcos llegan cuando tienen que llegar, las terminales cargan cuando hay ventana, las refinerías mezclan crudos según calendarios, los contratos se cumplen con fechas concretas. Cuando el calendario se rompe, el negocio no se detiene, pero empieza a chirriar.
La imagen más potente de esta crisis no está en el precio del Brent, aunque el Brent haga ruido. Está en el mar alrededor del estrecho, donde se han reportado concentraciones de buques varados o alejados del área de riesgo. Al principio se hablaba de en torno a 150 barcos; después, en pocos días, las cifras crecían y el atasco superaba los 200 en recuentos vinculados al tráfico de petróleo, gas y carga. Cada uno de esos cascos representa dinero inmóvil, mercancía sin destino y, en algunos casos, tripulaciones atrapadas en una tensión que no se resuelve con un parte meteorológico.
Y luego está el factor que suele decidirlo todo sin salir en portada: el seguro de guerra. Cuando las aseguradoras retiran cobertura en una zona o la encarecen hasta niveles prohibitivos, el mensaje es claro: cruzar puede salir carísimo incluso si no pasa nada; y si pasa algo, el golpe puede ser inasumible. En estas condiciones, un estrecho puede quedarse “abierto” en teoría y completamente intransitable en la práctica, porque ningún operador responsable quiere sostener el riesgo sin red.
Hay un detalle técnico que explica la velocidad de la caída: el transporte de crudo y gas se apoya en buques gigantescos y en itinerarios muy optimizados. Si un superpetrolero tiene que esperar, no se “recoloca” como un camión en una autopista. Se queda ahí, consume, paga, pierde tiempo, altera cadenas y obliga a reprogramar. La fricción es enorme, y por eso la sensación de cierre de facto aparece tan rápido.
El petróleo, el gas y la factura del susto: precios, fletes y nervios
El mercado del crudo se ha movido con la lógica de las crisis reales: subidas intensas, correcciones, nuevas subidas, y una volatilidad que delata que nadie tiene el final escrito. En este contexto, el Brent ha repuntado con fuerza en los momentos de máxima tensión y ha recortado parte del avance cuando han aparecido informaciones sobre contactos diplomáticos o señales de que podría haber vías para rebajar la escalada. Ese vaivén no es contradicción: es el retrato de una incertidumbre que cambia por horas.
Donde el impacto se ha vuelto casi obsceno es en los fletes, el coste de mover el petróleo por mar. En la ruta Oriente Medio–China, la tarifa de referencia para un VLCC —los superpetroleros capaces de transportar alrededor de dos millones de barriles— ha llegado a superar los 400.000 dólares al día, con cifras citadas que rondan los 423.000 en los picos, un máximo histórico en registros de mercado. Es el tipo de número que obliga a parar un segundo, porque convierte el transporte en un capítulo principal del precio final, no en un apunte.
Ese encarecimiento no se queda en el crudo. El gas natural licuado también entra en la ecuación, y con más rigidez aún, porque el LNG tiene rutas y logística más especializadas. Qatar y Emiratos son piezas clave de ese suministro, y cuando Ormuz se convierte en zona roja, el gas se enfrenta a un dilema más duro: no hay un desvío sencillo que sustituya el volumen. Por eso el temor no es solo “subirá el petróleo”, sino “se tensará todo el complejo energético”, con efectos en electricidad, industria, fertilizantes, transporte y precios al consumidor en cadena, aunque cada país lo viva de forma distinta.
La otra cara del encarecimiento está en la redistribución global de crudos. Asia, que absorbe una parte enorme del petróleo que pasa por Ormuz, se ha visto empujada a buscar barriles alternativos con más urgencia. Eso suele significar más competencia por cargas de África occidental, del mar del Norte, de América, y también un aumento del interés por crudos con descuento, incluidos los de Rusia, según cómo estén las restricciones y los flujos comerciales de cada momento. No hay magia: si mucha gente busca sustituto a la vez, el sustituto sube o desaparece.
En Europa, el golpe entra más por el precio que por la dependencia directa del crudo del Golfo, aunque el mapa energético europeo es desigual y no conviene simplificar. Lo que sí es común es el efecto de contagio: el mercado mundial fija precios en función de expectativas, y Ormuz es una expectativa con dientes. Incluso si un país no compra mucho petróleo de esa ruta, paga parte del susto a través del precio global y del coste del transporte.
Rutas alternativas: Yanbu, oleoductos y el límite de los “planes B”
En cada crisis de Ormuz reaparece la misma idea tranquilizadora: “hay alternativas”. Y sí, existen, pero están lejos de ser una solución total. Arabia Saudí y Emiratos tienen infraestructuras —oleoductos y terminales— que permiten desviar parte de las exportaciones hacia otras costas, especialmente hacia el mar Rojo en el caso saudí. En números gruesos, esas alternativas pueden mover millones de barriles al día, pero no sustituyen el volumen que suele pasar por el estrecho cuando la normalidad funciona.
En este episodio, el puerto saudí de Yanbu ha ganado protagonismo como salida hacia el mar Rojo. Arabia Saudí ha intentado redirigir exportaciones por esa vía para esquivar el embudo del Golfo, y países con dependencia energética sensible, como Pakistán, han empezado a pedir que parte del suministro llegue a través de esa ruta. El movimiento es lógico, pero trae un peaje: el coste asociado a operar por Yanbu se ha encarecido con fuerza, y los fletes, en general, se han puesto en modo crisis.
La razón de fondo es simple: cuando una ruta principal se vuelve tóxica, la alternativa se llena, se encarece y se vuelve más competitiva… en el mal sentido. Los barcos que sirven esa ruta son finitos, las ventanas portuarias son finitas, la infraestructura tiene límites, y el mercado aprende rápido. De repente, lo que era un desvío razonable se convierte en un circuito saturado con precios altos.
Y no todos los países del Golfo tienen un plan B cómodo. Irak, Kuwait o Qatar no pueden “mudarse” de geografía; dependen de corredores concretos y de terminales específicas. En LNG, el problema se agrava: no es solo por dónde sale el gas, es también qué buques lo transportan, qué terminales lo reciben, qué contratos lo sostienen. Por eso Ormuz, cuando se bloquea de facto, no crea un simple atasco: crea una reconfiguración temporal del tablero energético, y esa reconfiguración es cara.
El otro efecto de las rutas alternativas es el tiempo. Rodear, desviar o esperar supone días extra, semanas en algunos casos si la tensión se alarga. Y el tiempo, en energía, es como el oxígeno: no se valora hasta que falta. Las refinerías y los compradores suelen operar con inventarios y previsiones, pero si la interrupción se prolonga, las previsiones pierden sentido y se entra en modo contingencia, con compras más nerviosas y precios más volátiles.
Protagonistas y movimiento político: amenazas, advertencias y cálculo de riesgo
En el centro de la escena está Irán y su aparato militar, en particular la Guardia Revolucionaria, que ha emitido mensajes de control y amenaza sobre el estrecho en el contexto de la escalada con Estados Unidos e Israel. Al mismo tiempo, desde Omán y otras instancias de seguridad marítima se han comunicado incidentes y ataques en el área, con impactos sobre petroleros y buques en rutas cercanas. La mezcla de declaraciones y hechos ha creado un cóctel peligroso: cuando la retórica sube y, además, hay ataques, el mercado se toma la retórica como una parte más del riesgo real.
A ese riesgo se han sumado las decisiones de navieras y de grandes operadores. No se trata solo de COSCO. En los últimos días se han conocido movimientos de suspensión o reducción de tránsito por parte de compañías internacionales, y ese comportamiento tiene un efecto multiplicador. Cuando una naviera de referencia pausa, otras se sienten menos presionadas a “ser las únicas” que siguen cruzando. Nadie quiere ser el barco que sale en el telediario por la razón equivocada.
También juega el papel de los gobiernos importadores y de los grandes productores. Países consumidores, especialmente en Asia, han empezado a explorar suministros alternativos. Del lado de la oferta, hay un elemento que siempre aparece en estas crisis: si los precios suben y la interrupción amenaza con alargarse, aumenta la presión para que productores fuera del área —y también dentro, en la medida de lo posible— ajusten bombeo, liberen cargas o faciliten rutas. Pero eso no es instantáneo, ni siempre viable, y desde luego no sustituye la capacidad simbólica y física de Ormuz.
En paralelo, la cuestión de las reservas estratégicas —sobre todo en Estados Unidos y en países de la OCDE— vuelve a entrar en el debate público. No porque se esté liberando automáticamente, sino porque en cada crisis energética aparece el dilema: aguantar con inventarios privados y mercado, o intervenir con reservas para estabilizar. Ese debate, por ahora, no ha tenido una resolución única y depende de la evolución del conflicto, del nivel de precios y del tiempo.
Y luego está el factor diplomático, que en estas situaciones funciona como un termómetro. Cuando asoma la posibilidad de contactos o de negociación, el mercado recorta parte del miedo y el precio corrige. Cuando se anuncia un nuevo ataque o una amenaza más dura, el miedo vuelve. En el gráfico, eso se ve como dientes de sierra. En la realidad, se ve como llamadas continuas entre traders, armadores, aseguradores y gobiernos, todos buscando una palabra que valga más que la anterior.
Qué cambia desde España: energía, inflación y una crisis que llega por el precio
España no depende de un único proveedor de crudo y, en condiciones normales, puede diversificar compras y calidades con cierta flexibilidad. Aun así, un shock en Ormuz no se queda “allí”. Entra por el precio internacional del petróleo, por el coste del transporte marítimo y por la volatilidad del gas, que en Europa siempre tiene la capacidad de contagiarse a expectativas e industria aunque la estructura de contratos sea diferente en cada país.
En el corto plazo, lo que más se nota es el precio y el ruido. Si el Brent sube, suben costes en cadena, y aunque el traslado a precios finales no sea lineal ni automático, el impacto existe. Además, cuando el transporte marítimo se encarece a niveles récord, no solo se encarece la energía: se encarecen también algunas mercancías que viajan por rutas afectadas o que compiten por capacidad logística en un sistema ya estresado. La economía global funciona como un pasillo estrecho: si se bloquea una puerta, la gente se empuja en las otras.
Hay un punto especialmente sensible: el gas. España tiene una posición particular en LNG por su infraestructura de regasificación, pero Europa como bloque vive pendiente del gas por razones industriales y políticas desde hace años. Si el LNG del Golfo se complica, el mercado global se ajusta y puede empujar a Europa a pagar más por cargas alternativas. No es una ecuación simple, pero el patrón histórico es claro: cuando el mercado global del gas se tensa, Europa suele sentirlo.
También aparece el factor psicológico del consumidor y del empresario: cuando la energía se encarece o se vuelve incierta, muchas decisiones de compra e inversión se vuelven más prudentes. No hace falta un desabastecimiento para que la economía se enfríe; basta con que la energía se convierta otra vez en un signo de interrogación y en un coste difícil de prever.
Y, sin embargo, conviene evitar el dramatismo fácil. Este tipo de crisis tiene fases. Primero, el susto; después, el ajuste; luego, la búsqueda de rutas y suministros alternativos; y solo si la interrupción se prolonga llega el daño estructural serio. En este momento, el mercado se mueve en el terreno de la incertidumbre intensa, con señales de disrupción real, pero con capacidad todavía de amortiguación a través de inventarios, desvíos parciales y reequilibrios de comercio.
Un mar estrecho que vuelve a mandar en el mundo
Ormuz, en este 4 de marzo de 2026, se ha convertido en algo más que un titular energético: es el escenario donde se cruzan la seguridad marítima, el pulso político y la mecánica del comercio global. La suspensión de nuevas reservas por parte de COSCO cristaliza una realidad que ya estaba en el agua: el riesgo ha subido tanto que el mercado se está comportando como si el estrecho estuviera cerrado, y eso explica la caída del tránsito, el atasco de buques y el salto histórico en los costes de flete.
El desenlace dependerá de la duración de la crisis y de si se reduce la amenaza sobre la navegación. Si bajan los ataques y las aseguradoras vuelven a cubrir, el tráfico puede recuperarse con rapidez relativa, aunque dejando cicatrices en precios y contratos. Si la tensión se alarga, el mundo entrará en una fase más dura: más desvíos, más competencia por barriles alternativos, más presión sobre Asia y más nervios en el gas.
Por ahora, el hecho desnudo es este, y es lo que explica todo lo demás: una de las rutas energéticas más importantes del planeta está funcionando a mínimos, con navieras frenando, barcos esperando y el petróleo moviéndose al ritmo incómodo de los episodios serios. Serios de verdad.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27