Economía
¿Cómo funcionará la tercera tasa de cambio en Cuba?
Cuba estrena desde hoy, 18 de diciembre de 2025, un tercer tipo de cambio oficial que se publicará a diario y será de carácter flotante. Lo anunció anoche la ministra-presidenta del Banco Central de Cuba (BCC), Juana Lilia Delgado Portal, en una comparecencia televisiva.

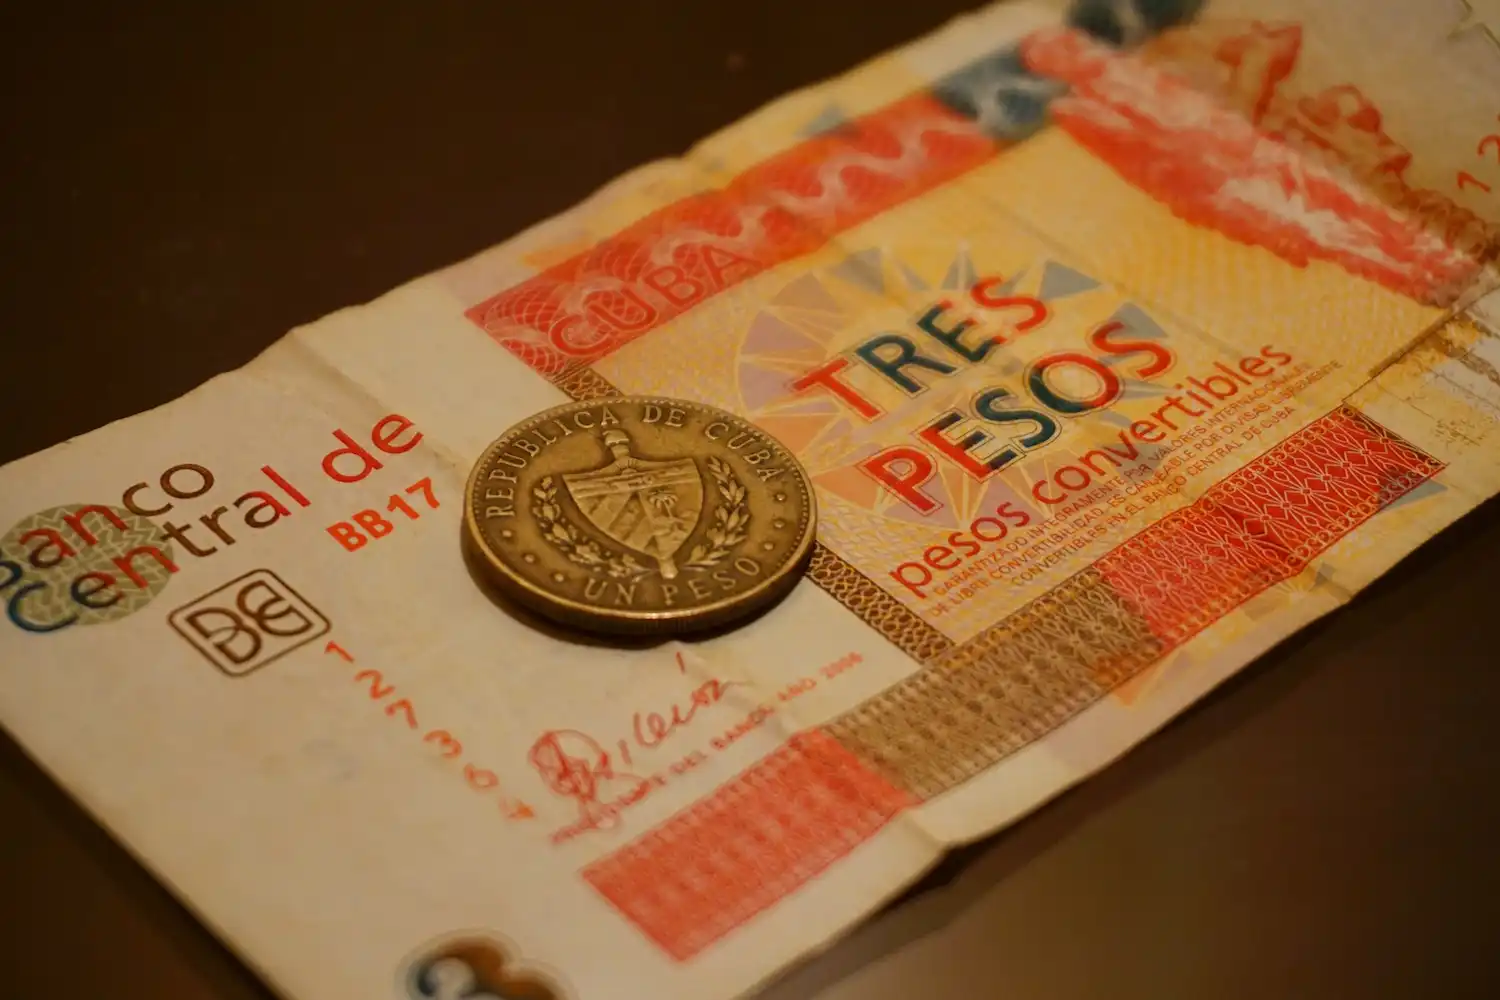
Tercera tasa de cambio en Cuba, flotante y diaria: busca atraer divisas y ordenar precios; efectos en exportadores, pymes, remesas y turismo.
Cuba estrena desde hoy, 18 de diciembre de 2025, un tercer tipo de cambio oficial que se publicará a diario y será de carácter flotante. Lo anunció anoche la ministra-presidenta del Banco Central de Cuba (BCC), Juana Lilia Delgado Portal, en una comparecencia televisiva. La novedad no sustituye a las dos referencias vigentes, 1×24 y 1×120, sino que convivirá con ellas. La tasa flotante será la referencia para personas naturales, pymes y exportadores que operen por canales formales, con el objetivo explícito de captar divisas que hoy circulan fuera del sistema bancario.
El estreno llega con cifra: el tipo flotante arranca en 410 CUP por dólar, y el BCC ha comunicado que lo ajustará cada día en función de la oferta y la demanda que observe en el canal formal. A partir de ahora, los bancos y CADECA operarán alrededor de ese precio de referencia, con márgenes de compra y venta. El Gobierno mantiene el 1×24 como ancla para operaciones presupuestadas y el 1×120 para entidades definidas por el Estado; el resto —hogares, negocios privados y exportadores— deberá atenerse al nuevo segmento “competitivo”.
Qué cambia desde hoy: tres segmentos, un reloj diario
El BCC pone en marcha una arquitectura cambiaria de tres segmentos. El primero preserva el 1×24, reservado a operaciones consideradas “básicas y sensibles” del sector público. El segundo sostiene el 1×120, pero deja de ser la referencia para la población y pasa a aplicarse a determinadas entidades con capacidad de generar ingresos externos. El tercero —la pieza nueva— es el tipo de cambio flotante, que el banco central publicará a diario y que se aplicará a personas naturales, pymes y exportadores que vendan u obtengan divisas por las vías formales. La idea es simple: acercar el precio oficial al que ya marcaba la calle para repatriar dólares y euros hacia el circuito bancario.
La comparecencia de Delgado Portal dejó dos compromisos: la gradualidad del proceso —no habrá una unificación brusca— y la temporalidad del esquema multisegmento. El “objetivo estratégico” sigue siendo converger hacia una sola tasa cuando existan condiciones internas (oferta de divisas, disciplina fiscal, reservas) que eviten una devaluación desordenada del peso. Mientras tanto, el reloj lo marcará el fixing diario del BCC.
El director de Políticas Macroeconómicas del BCC, Ian Pedro Carbonell Karell, detalló el encaje operativo: el 1×24 seguirá centralizado en la Caja Central; el 1×120 se orienta a sostener la competitividad de ciertas entidades con divisas propias; y el flotante será la referencia para hogares y formas de gestión no estatal, susceptible de ajustes incluso día a día. No es una liberalización total —el banco central conserva margen para administrar la cotización—, pero sí un giro pragmático: el precio oficial pasa a dialogar con la realidad del mercado.
A qué precio arranca y cómo se moverá
El arranque en 410 CUP por dólar coloca el tipo oficial flotante muy cerca de la referencia informal que venía utilizándose en los últimos días. Ese acercamiento es deliberado: si el precio oficial quiere atraer remesas y ventas de divisas de privados y exportadores, debe parecerse al de la calle. La señal de hoy va por ahí. A partir de esta mañana, los bancos y las casas de cambio muestran horquillas de compra y venta alineadas con ese rango, con diferencias habituales entre ventanillas y puntos de cambio en aeropuertos o zonas turísticas.
¿Cómo se fijará cada día? El BCC no ha publicado una fórmula cerrada, pero ha descrito un régimen de flotación administrada: observar operaciones y publicar una referencia diaria. Con ese “fixing”, el canal formal negociará compras y ventas alrededor del precio, con la vista puesta en volumen y estabilidad. Si la tasa queda por debajo de lo que piden los vendedores privados, el flujo volverá al informal. Si se dispara, encarecerá importaciones y añadirá presión a los precios internos. La clave será la credibilidad del marcador y la liquidez disponible cada día.
El euro y otras divisas seguirán una lógica similar: se publicará un precio de referencia diario y se operará con márgenes en bancos y CADECA. El BCC aspira a que turistas, residentes y negocios opten por ventanilla frente a la compraventa callejera. El incentivo dependerá del diferencial: cuanto más ajustado a la realidad sea, menos arbitraje quedará para el cambista informal.
Exportadores y pymes: incentivos claros, límites por definir
La medida aliviará a exportadores privados y a quienes prestan servicios hacia el exterior (software, diseño, consultoría, audiovisuales, agro con ventas externas). Hasta ahora, muchos liquidaban divisas con referencias ancladas o terminaban operando fuera del sistema para obtener un precio cercano al mercado. Con el flotante, cada dólar declarado y vendido al banco rinde más pesos en la contabilidad, lo que mejora márgenes, permite pagar salarios y reinvertir. También aporta trazabilidad: facturas, movimientos bancarios y registros contables cuadran sin necesidad de atajos.
Para las pymes importadoras el cuadro es mixto. Comprar divisas por vía oficial a una tasa flotante reduce riesgos (multas, bloqueos de cuentas, estafas en canales informales), pero eleva el coste en CUP de cada dólar respecto a pasados controles administrativos. El traslado a precios dependerá de costes, competencia y elasticidad de la demanda. Un importador con contratos estables y volumen quizá absorba margen; el que trae lotes pequeños o productos con poca rotación tendrá que ajustar tarifas. En todos los casos, la previsibilidad del precio —y la posibilidad de planificar flujo de caja— es la ganancia inmediata.
En el sector estatal aparece otra derivada. Mantener tres segmentos implica señales de precios distintas; un combustible o una tarifa calculados a 1×24 no ofrecen la misma foto de coste que un insumo contable a 1×120 o una compra puntual al flotante. El Gobierno ha optado por evitar una devaluación brusca en los segmentos sensibles, pero la convergencia acabará exigiendo recalcular tarifas, revisar subsidios y afinar la política fiscal. No hay calendario anunciado. La palabra oficial es “gradualidad”.
Remesas, turismo y mercado informal: la prueba más visible
El canal de remesas es el frente más inmediato. Si el nuevo precio oficial se mantiene cerca del del mercado informal, parte de los envíos de familiares en el exterior podrían volver a operadores autorizados y bancos. ¿Por qué? Por comodidad y seguridad, siempre que el receptor pueda retirar efectivo o pagar con tarjeta sin topes poco realistas ni comisiones abusivas. Aquí entran variables operativas que el Gobierno se reservó para resoluciones técnicas: límites por operación, tiempos de abono en cuenta, disponibilidad de efectivo. Un sistema con cuellos de botella expulsa a los usuarios; uno ágil compite de tú a tú con los grupos de compraventa.
El turismo será otro termómetro. Si los hoteles, tiendas y aeropuertos operan con horquillas razonables cercanas al flotante, disminuirá el atractivo de cambiar en la calle. Si la brecha vuelve a ensancharse, el cambista informal seguirá teniendo un nicho. Cuba necesita billetes físicos en ventanilla —el dólar en mano que aterriza cada día— para alimentar el mercado formal. Y cada punto porcentual de margen cuenta.
La batalla simbólica se libra contra el marcador informal que desde 2021 ha ganado centralidad: la Tasa Representativa del Mercado Informal (TRMI) publicada por el medio elTOQUE. En las últimas semanas, las autoridades han acusado a ese indicador de “manipular” expectativas y encarecer la economía. La creación de un precio oficial creíble busca arrebatar esa centralidad. Si el BCC sostiene una publicación diaria consistente, con operaciones reales detrás, la liquidez del informal debería menguar. Si el flotante se vuelve opaco o insuficiente, el informal seguirá mandando en la formación de precios de facto.
El marco legal que abre la puerta: Decreto-Ley 113/2025 y resoluciones
El giro cambiario aterriza una semana después de que la Gaceta Oficial publicara el Decreto-Ley 113/2025, que autoriza transacciones en divisas dentro de la economía nacional y crea un sistema de gestión, control y asignación de esas divisas. A ese paraguas se sumaron normas complementarias: la Resolución 140/2025 del Ministerio de Economía y Planificación (MEP) —que fija las bases generales del sistema y enumera fuentes lícitas de acceso a la divisa— y resoluciones del BCC que regulan la operatoria bancaria en divisas. El ministro del MEP, Joaquín Alonso Vázquez, defendió el paquete como pieza del esfuerzo por estabilizar macroeconómicamente el país.
Ese andamiaje legal es el que permite ahora a actores económicos radicados en Cuba —estatales y no estatales— cobrar y pagar en divisas bajo autorización y supervisión. No es una dolarización plena, pero sí la oficialización de una dolarización parcial que ya existía en la práctica. En paralelo, el BCC promete estabilidad y transparencia en las cuentas en moneda libremente convertible (MLC), que perdieron atractivo por su ilíquidez en comercios. Si el nuevo mercado cambia esa percepción —y el MLC vuelve a tener uso real—, parte del tejido comercial podría recuperar stock y surtido.
La letra pequeña importa. La experiencia reciente muestra que sin reglas claras y volumen suficiente, cualquier tasa acaba siendo un número en pantalla. El BCC deberá publicar precios diarios y sostener capacidad de compra en bancos y CADECA. El MEP, por su parte, tendrá que asignar divisas a sectores prioritarios sin asfixiar al resto. Y Hacienda necesitará disciplina para que el déficit no se coma los avances. Es un engranaje: si una rueda patina, el conjunto chirría.
Riesgos y condiciones para que funcione
El principal riesgo del esquema a tres velocidades es la distorsión contable: costes calculados con distintos tipos de cambio generan señales contradictorias para invertir, producir y fijar precios. Mientras exista el 1×24, habrá áreas que no reflejen el coste real en pesos de un bien importado; mientras viva el 1×120, persistirá un incentivo a permanecer en ese segmento. El flotante apunta en la buena dirección —precios relativos más cercanos a la realidad—, pero para ordenar de verdad habrá que converger. El Ejecutivo ha optado por evitar shocks, una opción prudente dadas las restricciones energéticas y la escasez de bienes; la contrapartida es convivir con señales mixtas más tiempo.
La inflación es el segundo reto. Un flotante creíble puede anclar expectativas mejor que el vacío anterior, cuando una parte del país operaba a 1×24 y otra miraba a la calle. Pero si el flotante sube sin que crezca la oferta de bienes, los precios internos recogerán el movimiento. La receta de manual —más producción, más exportaciones, más reservas— no se consigue de un día para otro. De ahí que en La Habana subrayen la gradualidad del proceso.
El tercer factor es la confianza. El BCC necesita demostrar que su tasa refleja transacciones reales y que hay billetes para comprar cuando alguien llega a la ventanilla. Un par de jornadas con “no hay efectivo” o topes arbitrarios basta para vaciar de contenido el canal formal. Por eso, la comparación diaria entre el flotante y el TRMI —y, sobre todo, la experiencia práctica en bancos y CADECA— será el termómetro más fidedigno del experimento.
No menos importante es el contexto político-comunicacional. La creación de un precio oficial creíble busca también desactivar el protagonismo de referencias no estatales que se habían vuelto hegemónicas. Esto introduce una competencia de relatos: si el BCC informa con datos y el mercado formal fluye, el nuevo marcador se impone. Si no, la población seguirá mirando al informal para valorar el dólar, el euro o el MLC.
Qué conviene seguir desde hoy
El estreno de la tasa flotante a 410 CUP por dólar es un pivote en la política monetaria reciente de Cuba. A partir de ahora, hay cuatro pistas que conviene observar con lupa. La primera, el parte diario del BCC: cuánto mueve la referencia y con qué volatilidad. La segunda, las horquillas de compra y venta en bancos y CADECA y la disponibilidad real de efectivo en ventanilla. La tercera, la brecha respecto al mercado informal y cómo responde la TRMI en días de mayor demanda (fin de año, temporada alta del turismo, compras de insumos). La cuarta, la reacción de exportadores y pymes: si aumentan las declaraciones de divisas y cae la operativa opaca, la tasa estará cumpliendo su propósito.
Del lado normativo, el seguimiento pasa por las resoluciones operativas que vayan afinando límites, procedimientos y prioridades de asignación de divisas. El Decreto-Ley 113/2025 ha abierto el carril legal; las resoluciones dirán cuánta gente cabe en ese carril y a qué velocidad se puede circular. También habrá que escrutar la evolución del 1×24 y el 1×120: cuándo y cómo empiezan a acercarse al flotante, si lo hacen por tramos o mediante bandas, y qué colas deja cada ajuste en tarifas públicas.
Finalmente, la medida no se puede evaluar al margen del pulso energético y de la capacidad de importación del país. La escasez de combustible, los apagones y las quiebras logísticas impactan en la oferta de bienes y servicios; sin oferta, un tipo de cambio ordenado sirve para señalar precios, pero no abarata la vida. Lo que sí hace —y no es menor— es poner reglas a un mercado que llevaba dos años desbordado. Si el flotante se consolida como precio creíble y accesible, Cuba habrá dado un paso pragmático hacia la normalización cambiaria. Falta comprobar si hay divisas suficientes para sostenerlo, si el banco central mantiene la mano firme sin rigideces y si el mapa de incentivos acompaña. Hoy, al menos, hay un número oficial que se parece al del mundo real. Y eso, en sí mismo, ya cambia la conversación.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27