Economía
El pacto de gas entre Israel y Egipto: cifras y poder
Del contrato inicial al paquete ampliado: así cambian el gas, la diplomacia y el mapa energético regional.

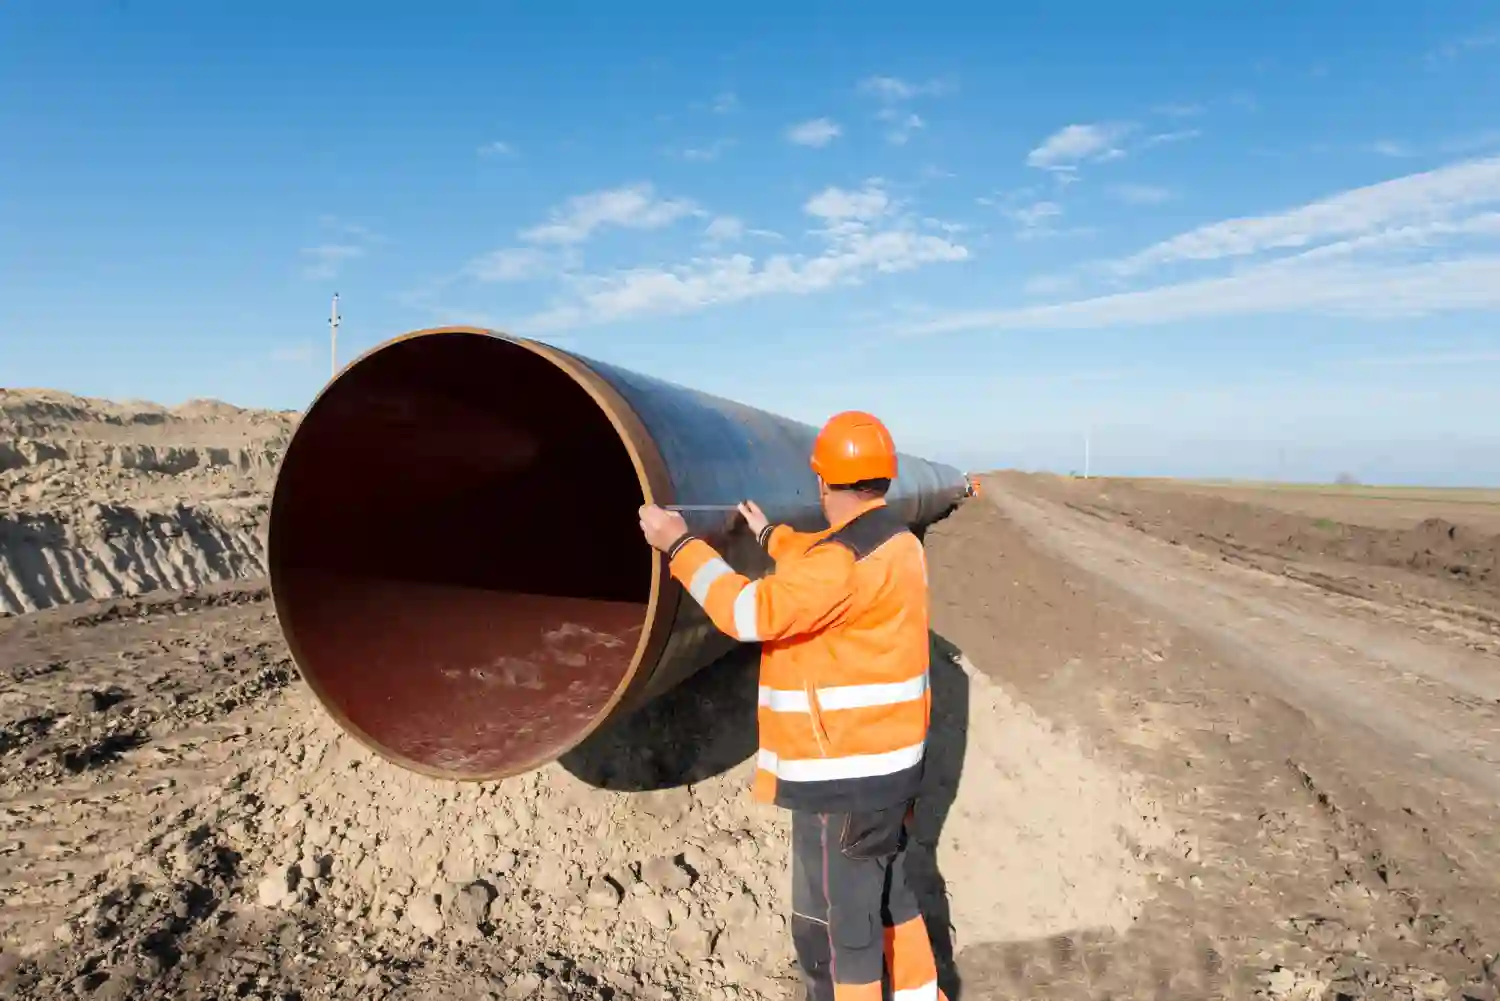
El acuerdo gasista entre Israel y Egipto es histórico porque ha convertido una relación de paz fría en una interdependencia económica con infraestructuras, contratos e inversiones a largo plazo. El pacto inicial, anunciado en 2018, preveía exportar 64.000 millones de metros cúbicos durante 10 años por unos 15.000 millones de dólares. La ampliación posterior elevó el volumen previsto hasta alrededor de 130.000 millones de metros cúbicos y situó su horizonte en 2040, con un valor estimado de 35.000 millones de dólares.
No se trata solo de una compraventa. Israel aporta gas de sus yacimientos marinos y Egipto puede utilizarlo para abastecer su mercado o, cuando dispone de excedentes, procesarlo en sus plantas de gas natural licuado y venderlo a otros destinos. La importancia del pacto está en esa combinación de escala, acceso a infraestructura y vínculo estratégico, aunque los flujos reales dependen de las obras, la demanda y la situación política de la región.
De un contrato comercial a una relación energética duradera
La primera gran operación se anunció en febrero de 2018: la empresa egipcia Dolphinus Holdings acordó comprar gas de los yacimientos israelíes de Tamar y Leviathan. En aquel momento, los 64.000 millones de metros cúbicos y los 15.000 millones de dólares previstos para una década lo convirtieron en el mayor acuerdo de exportación de gas de Israel. La ampliación posterior, de mucha mayor escala, prolongó el horizonte de cooperación y vinculó el suministro con nuevas inversiones en producción y transporte.
Conviene distinguir los dos momentos. El acuerdo original de 2018 no equivalía al paquete ampliado de hasta 130.000 millones de metros cúbicos y 35.000 millones de dólares. Son referencias a etapas distintas de una relación comercial que fue creciendo. La cifra económica es un valor estimado para los suministros a lo largo del tiempo, no un pago único: depende de los volúmenes entregados, los precios pactados y la capacidad de completar las obras necesarias.
También importa quién firma y quién autoriza. Las empresas producen y comercializan el gas, mientras que los gobiernos regulan las exportaciones, las licencias y las condiciones de seguridad. Por eso, el visto bueno israelí para ampliar las ventas no debe confundirse con una compra directa del Gobierno egipcio ni con una garantía de que todo el volumen previsto vaya a circular de inmediato. El pacto empresarial necesita permisos y capacidad física para convertirse en suministro efectivo.
La paz fría que empezó a compartir intereses
Israel y Egipto firmaron la paz en 1979, después de décadas de conflicto. El tratado cambió el marco diplomático y de seguridad, pero no produjo una normalización social y económica comparable a la que existe entre socios estrechamente integrados. Durante años, la relación se describió como una paz fría: estable en términos oficiales, pero con vínculos comerciales y populares limitados y con una profunda desconfianza en parte de la opinión pública egipcia.
El gas añadió una razón material para sostener la cooperación. Israel necesita compradores y rutas para monetizar sus reservas; Egipto puede necesitar gas adicional para atender la demanda interna y mantener activas sus plantas de licuefacción. Cuando una ruptura amenaza contratos, ingresos y suministro, la estabilidad adquiere un coste concreto. Eso no elimina las diferencias políticas ni garantiza que una crisis no afecte al comercio, pero sí crea incentivos que antes tenían menos peso.
La historia previa ayuda a entender la inversión del flujo. Egipto exportó gas a Israel mediante un gasoducto que atravesaba el Sinaí, pero los suministros se interrumpieron tras ataques contra la infraestructura y cambios políticos posteriores a la caída de Hosni Mubarak. La antigua ruta terminó asociada a sabotajes, disputas contractuales y arbitrajes. Años después, el gas comenzó a circular en sentido contrario. La infraestructura que había unido a los países como vendedor y comprador inversos se reutilizó para una nueva etapa.
Leviathan, Tamar y las tuberías que hacen posible el pacto
La pieza central del suministro israelí es Leviathan, un gran yacimiento marino operado por Chevron junto con NewMed Energy y Ratio Energies. Tamar también formó parte del contrato inicial. Descubiertos en un periodo que transformó las perspectivas energéticas de Israel, estos campos hicieron posible que el país pasara de depender de importaciones a cubrir buena parte de sus necesidades y plantearse como exportador regional. Sin producción adicional y conexiones capaces de evacuarla, los compromisos de venta seguirían siendo cifras sobre el papel.
El gas llega a Egipto a través de conexiones entre ambos países, incluida la infraestructura submarina que enlaza la zona de Ashkelon, en Israel, con Arish, en el norte egipcio. Una parte de ese sistema había servido anteriormente para transportar gas egipcio hacia Israel. La ampliación descrita en el plan de exportación requiere más capacidad de producción y transporte, con mejoras en las instalaciones existentes y nuevos enlaces, entre ellos el corredor previsto por Nitzana.
El calendario se plantea por fases: un primer aumento de capacidad durante la segunda mitad de esta década y un salto mayor cuando estén disponibles nuevas conexiones y se completen las ampliaciones de Leviathan, con un hito previsto alrededor de 2029. Esas fechas dependen de obras, decisiones de inversión y autorizaciones. La modularidad permite aumentar el caudal gradualmente en lugar de exigir que todo el proyecto funcione a plena capacidad desde el principio, aunque también significa que los volúmenes finales pueden demorarse.
Por qué Egipto es más que el comprador
Egipto ocupa una posición singular porque combina un gran mercado interno con infraestructura para transformar gas en GNL. Las plantas de Idku y Damietta permiten enfriar el gas hasta convertirlo en líquido y cargarlo en buques metaneros. Esa operación abre el acceso a mercados que no están conectados por gasoducto. Para Israel, construir una cadena propia de licuefacción sería una alternativa costosa y compleja; utilizar las instalaciones egipcias ofrece una salida ya disponible, aunque dependa de acuerdos y capacidad libre.
El Cairo, por su parte, debe equilibrar necesidades que no siempre coinciden. El gas puede destinarse a hogares, generación eléctrica e industria, o a las plantas de exportación. En los periodos en que aumenta el consumo doméstico, especialmente cuando la demanda eléctrica se intensifica, queda menos margen para licuar y vender al exterior. Egipto no es un simple conducto hacia Europa: decide cómo repartir una molécula que también necesita dentro de sus fronteras.
El descubrimiento del yacimiento egipcio de Zohr, anunciado en 2015 por la italiana Eni, alimentó la expectativa de que el país recuperaría la autosuficiencia y ampliaría sus exportaciones. Pero contar con grandes reservas no basta para garantizar un suministro estable en cada momento: importan la producción efectiva, el mantenimiento de los campos, el crecimiento de la demanda y la capacidad de procesamiento. El gas israelí puede cubrir parte de esos desajustes y respaldar el papel egipcio como centro regional, sin asegurar que las plantas funcionen siempre a plena carga.
El efecto geopolítico: influencia, pero no una garantía de paz
El pacto ha dado al gas una función diplomática. Para Israel, el comercio con Egipto consolida su condición de proveedor y crea ingresos fiscales mediante impuestos y regalías. Para El Cairo, el acceso a más combustible puede ayudar a sostener el sistema energético y las exportaciones cuando las condiciones lo permiten. La dependencia mutua eleva el coste económico de una crisis bilateral, porque una interrupción afectaría a productores, compradores, usuarios y operadores de infraestructura.
Ese vínculo, sin embargo, no equivale a una alianza política sin fisuras. Egipto mantiene una opinión pública en la que persiste el rechazo a la normalización con Israel, y las tensiones regionales pueden poner a prueba la cooperación. Tampoco hay base para afirmar que el comercio por sí solo impedirá un conflicto: los gasoductos pueden crear incentivos para la moderación, pero también son activos vulnerables. La seguridad de las plataformas marinas, las estaciones y las tuberías forma parte de la ecuación.
La cooperación gasista se desarrolla además en un Mediterráneo oriental marcado por disputas sobre fronteras marítimas y recursos. Israel, Egipto, Chipre y Grecia han participado en iniciativas regionales de coordinación, entre ellas el Foro del Gas del Mediterráneo Oriental. Turquía ha mantenido desacuerdos con varios de esos actores sobre la delimitación marítima y la explotación de hidrocarburos. El foro sirve como espacio de cooperación energética, pero no convierte a sus integrantes en un bloque uniforme ni resuelve las disputas de la región.
El impacto sobre los palestinos también suscita debate. Los ingresos de los yacimientos israelíes no se distribuyen automáticamente entre la población palestina, y el peso económico de la relación egipcia con Israel puede influir en los cálculos diplomáticos de El Cairo. A la vez, presentar el acuerdo como una herramienta que determina por sí sola la política egipcia simplifica una relación mucho más amplia, atravesada por intereses de seguridad, mediación y política interna. El gas modifica los incentivos, pero no sustituye a la diplomacia ni resuelve los conflictos políticos.
Qué significan las cifras para Europa y España
Tras la invasión rusa de Ucrania en 2022, los países europeos intensificaron la búsqueda de fuentes alternativas de gas. En ese contexto, la posibilidad de que Egipto procese gas israelí y lo exporte como GNL adquirió un valor adicional. Pero el volumen disponible desde el Mediterráneo oriental es limitado frente al tamaño del mercado internacional y depende de que Egipto tenga excedentes. El corredor puede diversificar el suministro europeo, pero no reemplazar por sí solo otras fuentes.
España no recibe gas por una tubería directa desde Israel ni compra necesariamente cargamentos identificados como israelíes. La conexión es indirecta: si Egipto dispone de gas suficiente para licuarlo, puede vender GNL en el mercado internacional, donde los buques se dirigen a los destinos que ofrecen condiciones comerciales atractivas. Una parte podría llegar a terminales europeas o españolas, pero el recorrido de cada cargamento depende de precios, contratos, disponibilidad de barcos y demanda.
Por eso, el posible efecto sobre las facturas no es automático ni inmediato. Más oferta puede aumentar la competencia y reducir tensiones en los mercados mayoristas, pero el precio también responde al clima, las existencias, la demanda mundial, los costes de transporte y la disponibilidad de otros proveedores. Para España, el valor principal está en añadir flexibilidad al conjunto de opciones de GNL, no en garantizar una rebaja concreta del recibo doméstico.
La infraestructura española de regasificación permite recibir gas licuado y devolverlo a estado gaseoso para incorporarlo a la red. Esa capacidad convierte al país en una puerta de entrada relevante, pero no significa que todo cargamento egipcio tenga que pasar por España ni que una mayor oferta regional se traduzca de forma directa en precios más bajos. El mercado conecta a los compradores y vendedores mediante contratos y competencia; la procedencia de una molécula puede ser menos importante que el equilibrio general entre oferta y demanda.
Los límites económicos y las fricciones que quedan
El valor anunciado de 35.000 millones de dólares debe leerse como una estimación agregada del comercio previsto durante años, no como una cantidad fija garantizada. Los contratos de gas suelen estar condicionados por precios, volúmenes y calendarios; además, una parte de la inversión necesaria solo resulta rentable si existe suficiente certeza sobre las ventas futuras. El dato más llamativo describe una expectativa comercial de largo plazo, no dinero ya ingresado en las arcas públicas.
Las disputas heredadas del antiguo suministro egipcio a Israel muestran por qué la confianza contractual importa. La interrupción de aquel flujo dio lugar a reclamaciones y procedimientos de arbitraje, y las diferencias sobre compensaciones alimentaron el recelo entre empresas y gobiernos. No es necesario que esas controversias bloqueen cada operación nueva para que dejen una lección: los anuncios políticos no sustituyen a los permisos, los acuerdos comerciales ni la resolución de reclamaciones pendientes.
También existe una discusión interna en Israel sobre cuánto gas reservar para el consumo nacional y cuánto exportar. La autorización de ventas convive con la prioridad del mercado doméstico; si el suministro local se estrecha, el interés público puede entrar en tensión con los compromisos de exportación. Para Egipto, el dilema es distinto, pero relacionado: importar para cubrir la demanda puede reducir el gas disponible para la licuefacción. El pacto necesita que ambos países encuentren un equilibrio entre seguridad energética y rentabilidad.
A esos factores se suman los precios internacionales y la competencia de productores como Estados Unidos, Qatar o Argelia. Si los costes de transporte, licuefacción y venta hacen poco atractivo el gas egipcio, la infraestructura puede quedar infrautilizada; si los mercados se estrechan, la flexibilidad para vender cargamentos cobra más valor. La existencia de una ruta no garantiza que sea siempre la más barata ni la más conveniente.
Una apuesta fósil en plena transición energética
El acuerdo llega en un momento en que gobiernos e industrias intentan reducir emisiones y ampliar las energías renovables. El gas puede respaldar la generación eléctrica cuando la producción renovable varía y sigue siendo una materia prima importante para determinados sectores, pero continúa siendo un combustible fósil. Los compromisos de suministro que se extienden hacia 2040 abren una discusión legítima sobre cuánto tiempo debe mantenerse esa infraestructura y cómo evitar que las inversiones retrasen alternativas con menos emisiones.
La respuesta no es idéntica para Israel, Egipto y Europa. Cada uno tiene una combinación diferente de necesidades eléctricas, recursos, industria e infraestructuras. La estabilidad del suministro puede facilitar la transición, pero no la reemplaza: el gas no se convierte en energía limpia por utilizarse como respaldo, y sus beneficios a corto plazo deben sopesarse frente a las emisiones y al riesgo de dependencia prolongada.
También hay que distinguir entre exportar más gas y mejorar automáticamente el bienestar de la población. Los ingresos fiscales pueden financiar servicios e inversión, pero el destino del dinero depende de decisiones políticas y presupuestarias. En Egipto, disponer de más combustible puede aliviar restricciones de suministro, aunque no resuelve por sí mismo las presiones económicas ni garantiza tarifas más bajas. Los beneficios potenciales del acuerdo dependen de cómo se distribuyan sus costes e ingresos.
Un corredor que puede cambiar, pero no borrar, el mapa regional
La relevancia histórica del pacto no reside únicamente en su valor nominal. El gas israelí utiliza la infraestructura egipcia para llegar a consumidores locales y, cuando hay excedentes, a mercados marítimos; esa combinación enlaza producción, transporte, licuefacción y diplomacia. El contrato de 2018 marcó el comienzo visible de la relación comercial y la ampliación posterior le dio una escala y un horizonte mucho mayores. Dos países antes enfrentados han construido intereses compartidos alrededor de un recurso estratégico.
El resultado, sin embargo, dependerá de hechos menos espectaculares que un anuncio: pozos que produzcan, tuberías que transporten, plantas que puedan operar y compradores dispuestos a pagar. También de que la seguridad regional no interrumpa el flujo y de que los gobiernos mantengan sus compromisos en medio de presiones internas. Para Europa y España, la aportación será la de una opción adicional, condicionada por la disponibilidad egipcia y por los precios mundiales.
El gas puede calentar una relación diplomática que durante décadas se mantuvo distante, pero no basta para convertirla en una amistad ni para disipar las disputas del Mediterráneo oriental. Su legado más duradero quizá sea haber demostrado que la interdependencia energética puede alterar los cálculos políticos; la prueba real será si esa dependencia sostiene la cooperación sin convertirse en una nueva fuente de vulnerabilidad.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27