Economía
¿Por qué Stellantis se desploma con un golpe de 22.200 M€?
Stellantis carga 22.200 millones, repliega el plan eléctrico y cancela dividendo; la acción se desploma y el giro se explica con datos clave. Ámsterdam/Milán — 6 de febrero de 2026.

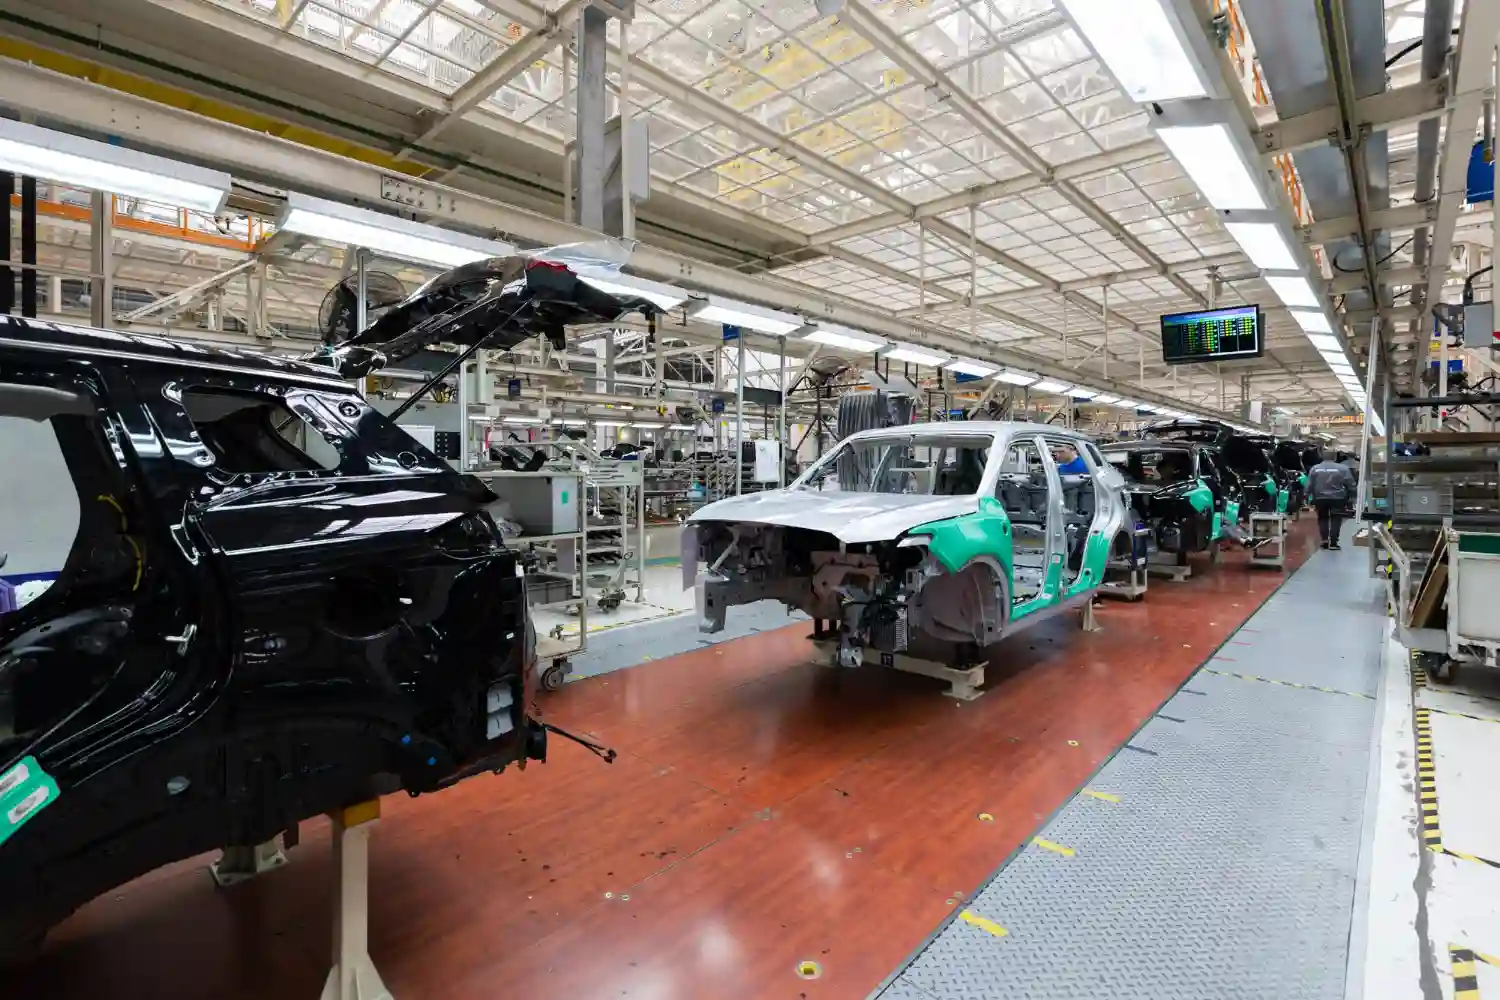
Stellantis carga 22.200 millones, repliega el plan eléctrico y cancela dividendo; la acción se desploma y el giro se explica con datos clave.
Ámsterdam/Milán — 6 de febrero de 2026. Stellantis ha reconocido de golpe que su hoja de ruta eléctrica iba demasiado deprisa para el mundo real y lo ha traducido a una cifra que pesa como una losa: cargos extraordinarios de unos 22.200 millones de euros en el segundo semestre de 2025. La compañía ha ligado ese ajuste a un cambio estratégico que prioriza “libertad de elección” entre eléctricos, híbridos y motores de combustión avanzados, pero el mercado no se detuvo en el eslogan: el grupo se hundió en Bolsa, con caídas intradía que rozaron el cuarto de su valor en Milán y con interrupciones de cotización en la apertura por la brusquedad del movimiento. No habrá dividendo en 2026 y el golpe, además, llega con calendario: resultados completos el 26 de febrero y un Investor Day el 21 de mayo en Auburn Hills, Michigan, donde se prometen detalles del nuevo plan.
El ajuste tiene nombres, partidas y consecuencias inmediatas. Stellantis ha anticipado una pérdida neta preliminar de entre 19.000 y 21.000 millones en la segunda mitad de 2025 y una quema de caja industrial estimada de entre 1.400 y 1.600 millones en ese mismo periodo, mientras intenta blindar balance con liquidez industrial disponible cercana a 46.000 millones al cierre de 2025 y con autorización para emitir hasta 5.000 millones en bonos híbridos perpetuos. Al frente está Antonio Filosa, que asumió el timón el año pasado tras la salida de Carlos Tavares, y que ha verbalizado dos ideas que no se suelen decir tan alto en un gigante automovilístico: se sobreestimó la velocidad de la transición energética y hubo fallos de ejecución que ahora se están corrigiendo.
Un desplome que no fue un susto: fue un veredicto
El mercado interpretó el anuncio como algo más que un apunte contable: lo leyó como un cambio de guion con coste, con fricción y con años por delante. En la sesión de Milán, la acción llegó a moverse en torno a los 6,17 euros, cerca de mínimos que no se veían desde 2020, y la caída borró más de 5.000 millones de euros de capitalización en unas horas. A ese golpe se sumó el impacto colateral sobre Exor, principal accionista del grupo, cuyo título también se resintió, arrastrado por la misma pregunta que flotaba en el parqué: si el ajuste es tan grande, ¿qué parte del plan anterior estaba inflada, qué parte era irreal… y qué parte aún puede torcerse?
La sorpresa tuvo un punto técnico y otro psicológico. En el técnico, varios analistas esperaban deterioros, sí, pero en magnitudes muy inferiores; por eso, cuando el número saltó a 22.200 millones, la sensación fue la de abrir una puerta y encontrarse otra casa detrás, más cara y con obras urgentes. En el psicológico, el mercado castiga las rectificaciones tardías: no suele premiar que una empresa admita que se equivocó en las hipótesis, aunque esa admisión sea, a la larga, más sana que seguir fingiendo. Un gestor italiano, AcomeA SGR, lo resumió con una frase de esas que suenan a oficio: hacía falta un deterioro, pero el tamaño y el componente de caja dejaban una marca difícil de ignorar. Hasta Citi puso el foco en lo mismo: el problema no era solo el apunte, era la parte que se paga de verdad.
Qué esconden los 22.200 millones: tres cajas y mucha letra pequeña
Decir “cargos extraordinarios” suena abstracto; por dentro es bastante más terrenal. Stellantis ha desglosado el ajuste en tres bloques que, juntos, retratan dónde se le ha atragantado el cambio de era. El primero, el más grande, suma 14.700 millones y está vinculado a Estados Unidos: reordenar planes de producto, adaptarse a marcos regulatorios y aceptar que las expectativas de ventas de BEV (eléctrico puro) se han rebajado con fuerza. Dentro de esos 14.700 millones hay dos palabras que duelen: cancelación y deterioro. Se incluyen 2.900 millones en amortizaciones por productos cancelados y 6.000 millones por deterioro de plataformas, una forma elegante de admitir que parte del desarrollo ya no se amortiza con los volúmenes y márgenes que se proyectaban cuando se apretó el botón de “vamos con todo”.
El segundo bloque, 2.100 millones, responde a la reordenación de la cadena de suministro eléctrica, en particular a la racionalización de capacidad vinculada a baterías. En los últimos años, la industria levantó fábricas, firmó contratos y cerró alianzas como quien coloca fichas de dominó en fila; si el coche eléctrico avanza más lento, esas fichas no caen al ritmo previsto y el exceso de capacidad —o la capacidad mal ubicada— se convierte en coste. Aquí la compañía está diciendo que se recortan ambiciones, se renegocian compromisos y se ajusta músculo industrial para no fabricar “para el aire”.
El tercer bloque, 5.400 millones, mezcla dos realidades que se cruzan poco en el debate público pero que conviven en el taller y en la contabilidad. Por un lado, 4.100 millones por un cambio de estimación en provisiones de garantía, alimentado por inflación de costes y por un reconocimiento duro: hubo deterioro de calidad derivado de decisiones operativas que no dieron el nivel esperado. Por otro, 1.300 millones de otros cargos, con reestructuración ligada, entre otras cosas, a reducciones de plantilla ya comunicadas en la llamada Europa ampliada. Es el tipo de paquete que no se arregla con un anuncio: se arregla con tiempo, con piezas, con procedimientos… y con paciencia industrial.
La parte que sí se paga: caja, proveedores y cuatro años de goteo
La cifra que más inquietó a los inversores no fue el total, sino su componente “de verdad”: Stellantis estima pagos en efectivo de unos 6.500 millones repartidos durante los próximos cuatro años a partir de 2026. Dicho sin barniz, hay una porción sustancial que no se queda en el Excel; sale de caja, y ese drenaje convive con un negocio que, en la segunda mitad de 2025, ya anticipa quema de caja industrial. Una parte importante de esos pagos se vincula a proveedores y a programas: solo en el gran bloque estadounidense se proyectan 5.800 millones de pagos en cuatro años, tanto por productos cancelados como por otros eléctricos que siguen en marcha pero con volúmenes previstos muy por debajo de lo que se firmó inicialmente. En el bloque de cadena de suministro eléctrica se añaden otros 700 millones de pagos en ese mismo horizonte.
En automoción, los proveedores son una especie de sistema circulatorio: cuando cambias el plan de producto, cambias el flujo de pedidos, cambias la inversión en utillaje, cambias el calendario de amortización… y empiezan las compensaciones, los acuerdos de salida, las renegociaciones. Por eso este ajuste no se entiende solo como “menos eléctricos”; también es reordenar compromisos que ya estaban contratados. Y esa es la razón de que Stellantis, al mismo tiempo que suspende el dividendo, se dote de herramientas financieras como los bonos híbridos perpetuos: se busca margen de maniobra para pasar el bache sin que el balance se ponga nervioso.
Estados Unidos, el epicentro: del eléctrico puro al “elige lo que quieras”
Si hay un punto donde este “reset” se ve con nitidez es en Estados Unidos. Stellantis reconoce que el bocado principal de los cargos tiene allí su origen y lo explica con dos factores mezclados: preferencias de compra y cambio de marco regulatorio. También flota un contexto político-económico que el sector no disimula: la administración de Donald Trump ha reducido o replanteado incentivos y políticas de impulso a la electrificación, y ese giro, junto a una demanda más tibia, ha enfriado la fiebre del eléctrico en segmentos donde hace dos años se hablaba de “revolución inminente”. El resultado es que el plan se ajusta hacia una idea pragmática: sostener eléctricos donde haya demanda real, reforzar híbridos y relanzar combustión “avanzada” para no perder ventas mientras el mercado decide.
En ese marco encajan decisiones simbólicas, casi teatrales, pero con números detrás. Stellantis ha incluido en sus acciones de 2025 el regreso del HEMI V8 al Ram 1500 y el retorno del Jeep Cherokee, además de la llegada de una nueva generación del Compass. También ha citado el Dodge Charger SIXPACK de dos puertas como parte de su ofensiva de producto, y ha situado en ese mismo relato la cancelación de proyectos que no alcanzarían escala rentable, entre ellos un Ram 1500 BEV que estaba previsto. No es solo nostalgia mecánica ni marketing: es adaptar catálogo a lo que hoy empuja pedidos, en una región donde el pick-up y el SUV siguen siendo reino y donde el eléctrico, para muchos compradores, aún se percibe caro, limitado o incómodo.
El anuncio corporativo se acompaña de un dato con carga política interna: Stellantis lo presenta como “la mayor inversión de su historia en Estados Unidos”, con 13.000 millones de dólares en cuatro años, la introducción de cinco vehículos nuevos, el arranque de 19 acciones de producto adicionales, más de 5.000 empleos y un aumento del uso de capacidad fabril. A eso suma una reordenación interna: más autonomía para equipos regionales, una cadena de suministro más eficiente y un refuerzo de ingeniería con más de 2.000 ingenieros contratados en 2025, sobre todo en Norteamérica, con la calidad como prioridad explícita. El subtexto es claro: el problema no era solo “qué vender”, también cómo se estaba ejecutando.
Pedidos, cuota y la foto del trimestre: señales verdes en mitad del golpe
En el mismo día en que anuncia el ajuste, Stellantis ha publicado estimaciones de envíos del cuarto trimestre de 2025 que ayudan a entender por qué la dirección insiste en que el “reset” no equivale a rendición. Los envíos consolidados del trimestre se situaron en 1,5 millones de unidades, un 9% más interanual, impulsados principalmente por Norteamérica y apoyados por Sudamérica y Oriente Medio y África. En Norteamérica, el salto fue especialmente notable: +43% interanual, unos 127.000 vehículos más, en parte por una normalización de inventarios respecto al año anterior y por un repunte de tracción comercial que la compañía cuantifica con un dato llamativo: pedidos en el trimestre casi un 150% superiores a los del mismo periodo de 2024, empujados por novedades y renovaciones en Jeep, Ram y Dodge.
La compañía añade un detalle que suena a mecánica vieja escuela, pero explica ventas: el Jeep Grand Cherokee renovado y el Ram LD HEMI V8 representaron más del 30% del crecimiento interanual de envíos en Norteamérica, aunque esa mejora se vio parcialmente compensada por una caída de envíos de PHEV (híbridos enchufables). Ya en la segunda mitad de 2025, Stellantis sitúa su cuota de mercado en Estados Unidos en el 7,9%, 60 puntos básicos por encima del semestre anterior. Son cifras que no borran el golpe, pero dibujan un intento de estabilización: vender más, ordenar inventario y recuperar pulso comercial mientras se recortan apuestas que no cuadran.
Europa: híbridos al alza, furgonetas flojas y presión competitiva
En Europa, la historia es menos espectacular en titulares pero igual de relevante para entender el ajuste. La región —en el lenguaje del grupo, “Europa ampliada”— aparece como un territorio donde se mantiene posición, sí, pero con un mercado más duro, más fragmentado y con presión en precios. Stellantis afirma que conserva el número dos en cuota general en Europa ampliada y que lidera el segmento de híbridos en conjunto, además de mantener fortaleza en el segmento B de turismos y en el mercado de vehículos comerciales ligeros. Sin embargo, en el cuarto trimestre de 2025 la región registró una caída de envíos de alrededor de 26.000 unidades, un 4% interanual, con contracción tanto en turismos como en comerciales.
La compañía atribuye ese descenso a una combinación concreta: mercado de LCV (furgonetas) en contracción y presión competitiva. Y ahí aparece un elemento interesante, porque muestra el mapa de su transición sin hacer discursos: los modelos sobre la plataforma “Smart Car” —Citroën C3, C3 Aircross, Opel Frontera y Fiat Grande Panda— aumentaron envíos en 61.000 unidades y crecieron 127% interanual, gracias al despliegue progresivo y a una gama que combina BEV, MHEV (híbrido ligero) y combustión. Pero ese empuje no bastó para compensar la caída general: el grupo reconoce un descenso de turismos de unas 21.000 unidades en el trimestre, con un papel destacado de Peugeot, cuyos envíos bajaron alrededor de 30.000 unidades, sobre todo por menores volúmenes de 208 y 308 antes de su actualización.
Aquí el debate de fondo es doble y no se resuelve en una rueda de prensa. Por un lado, Europa mantiene objetivos de reducción de CO₂ muy exigentes a medio plazo, con el horizonte de cero emisiones de tubo de escape en 2035 como referencia normativa general, aunque el propio sector y Bruselas discutan flexibilidades, revisiones y mecanismos de ajuste. Por otro, el mercado manda: precio, financiación, infraestructura de recarga, valor residual y confianza. Entre la presión regulatoria y la realidad del concesionario, Stellantis intenta ocupar un centro rentable: empujar híbridos, mantener combustión eficiente y sostener eléctricos donde haya demanda. El problema es que ese equilibrio exige una ejecución quirúrgica, porque una cartera tan amplia puede diluir recursos si no se decide bien qué plataforma vive, cuál se retrasa y cuál se cancela.
En paralelo, el grupo ha querido mostrar que hay trabajo de fondo en calidad y que empieza a notarse. Afirma que el número de incidencias reportadas en el primer mes de uso cayó más del 50% en Norteamérica y más del 30% en Europa ampliada desde el inicio de 2025. Son datos internos que la compañía usa como termómetro de mejora, y que cobran importancia porque uno de los golpes grandes del ajuste, esos 4.100 millones, nace precisamente de recalcular garantías por una combinación de inflación y rendimiento de calidad por debajo de lo esperado. En automoción, la reputación puede resistir una mala campaña, pero sufre con una mala garantía: el cliente no olvida el taller.
Canadá y la batería: NextStar cambia de manos sin romper el suministro
Una de las piezas más llamativas de esta nueva etapa no está en un catálogo, sino en una planta. Stellantis ha acordado vender su 49% en NextStar Energy a su socio surcoreano LG Energy Solution, que pasará a controlar el 100% del proyecto en Windsor, Ontario. La operación se ha descrito como una decisión estratégica conjunta y, aunque el precio simbólico que ha circulado en el mercado es casi una provocación, el dato verdaderamente relevante está en el contexto: la instalación ya acumula más de 5.000 millones de dólares canadienses invertidos, emplea a más de 1.300 personas y apunta a 2.500 empleos cuando alcance producción plena, como parte de la apuesta por construir una base de fabricación de baterías a escala comercial en Canadá.
El cambio de propiedad no implica una ruptura inmediata de relación: Stellantis seguirá siendo cliente y continuará aprovisionándose de productos de batería desde la planta. La lectura industrial es fina: el grupo se desprende de una participación que le exigía capital, riesgo y calendario en un momento en que está recortando ambición eléctrica, pero intenta preservar acceso a suministro en Norteamérica. Al mismo tiempo, LG gana flexibilidad para abrir la fábrica a una base más amplia, incluida la industria de sistemas de almacenamiento de energía (ESS), que tiene una demanda distinta a la del coche eléctrico y puede amortiguar vaivenes del mercado automovilístico.
Este movimiento también encaja con el segundo bloque del ajuste, el de redimensionar la cadena de suministro eléctrica. En los últimos años, la carrera por asegurar baterías fue casi una fiebre, con alianzas y gigafactorías anunciadas a un ritmo que parecía inevitable. Pero si el ritmo de adopción de BEV se enfría —especialmente en Estados Unidos—, la capacidad contratada se convierte en carga, y la forma menos traumática de evitarlo es reasignar activos, cambiar socios o trasladar parte del esfuerzo a quien tenga más cintura tecnológica y escala global. La jugada canadiense es, en ese sentido, una manera de decir “seguimos dentro, pero con otro reparto de riesgos”.
La nueva promesa de Filosa: “libertad de elección”, pero con números
La frase que Stellantis ha colocado en el centro de su relato —“libertad de elección”— suena bien porque abraza todos los trenes: eléctrico, híbrido, combustión. El reto es que esa amplitud, si no se disciplina, puede volverse un laberinto de plataformas, costes duplicados y lanzamientos que se pisan. Por eso el “reset” viene acompañado de decisiones de tijera: cancelaciones, deterioros, reestructuración, recálculo de garantías. Filosa lo ha explicado con una franqueza poco habitual en el género: el coste refleja haber sobreestimado la transición y haberse alejado de necesidades y posibilidades reales de compra; también refleja el impacto de una ejecución operativa deficiente que ahora se corrige con un nuevo equipo y con cambios de organización.
En la misma nota, la empresa trata de equilibrar el relato con señales de recuperación comercial. Dice que en la segunda mitad de 2025 hubo retorno a crecimiento de volumen y de ingresos, que aumentaron pedidos de clientes y concesionarios, y que en Europa los pedidos aceleraron en la segunda mitad con un +13% interanual, llegando a un +23% en el cuarto trimestre. En envíos del segundo semestre, Stellantis cifra 2,8 millones de unidades, un +11% interanual, con Norteamérica como motor principal (+39%) y aportaciones positivas también de otras regiones. Son indicadores que la compañía necesita convertir en una historia consistente: no basta con vender más un trimestre, hay que sostenerlo sin destruir margen.
Ahí entra la guía financiera que ha adelantado para 2026: crecimiento de ingresos de un dígito medio y margen de resultado operativo ajustado de un dígito bajo, en un contexto que el propio grupo califica de incierto, especialmente por la regulación europea. Además, plantea como objetivo volver a flujo de caja industrial libre positivo en 2027, una frase que, en el mundo real, significa “volver a generar caja de manera limpia” tras un periodo de inversiones y ajustes. Es una promesa ambiciosa cuando al mismo tiempo se asumen pagos en efectivo de 6.500500 millones en cuatro años y se suspenden dividendos por pérdidas.
El otro dato que ayuda a medir el pulso interno es el anuncio de una conferencia con el CFO, Joao Laranjo, y el propio Filosa para explicar las cifras preliminares y responder preguntas de analistas. Que sea el CEO quien se ponga delante, y no solo Finanzas, suele indicar que el mercado está mirando no tanto el detalle contable como la credibilidad del nuevo plan. Stellantis, además, ha prometido dar el guion completo el 21 de mayo. En automoción, mayo está a la vuelta de la esquina, pero en una cadena industrial es un mundo: entre hoy y ese día caben renegociaciones con proveedores, ajuste de programas, decisiones de fábrica, inventarios, campañas comerciales y, sobre todo, una pregunta que la Bolsa no suelta: si el golpe ha sido tan grande, ¿se ha terminado el saneamiento o todavía quedan piezas por deteriorar?
Febrero y mayo, las dos fechas que mandan
El 26 de febrero, cuando Stellantis publique resultados definitivos de 2025, se verá con lupa la anatomía final del golpe: qué parte se atribuye a cada región, cómo queda el margen ajustado tras los “ítems específicos”, y qué lectura se hace de la quema de caja en la segunda mitad del año. Ese día también servirá para cruzar datos: envíos frente a ingresos, ingresos frente a margen, margen frente a caja. En un negocio de márgenes finos y costes fijos enormes, la caja es la verdad que no se maquilla.
El 21 de mayo, en Auburn Hills, llegará el otro examen, el más político en sentido corporativo: el plan estratégico, la cartera de productos, los plazos reales y el equilibrio entre BEV, híbridos y combustión. Stellantis llega a esa cita con un argumento fuerte —46.000 millones de liquidez industrial disponible— y con un argumento débil —un ajuste de 22.200 millones que, por definición, es reconocer que el plan anterior se había desalineado—. Entre ambos puntos se juega la narrativa de los próximos años: si la empresa consigue demostrar que el “reset” ya contiene la mayor parte del coste y que los indicadores de pedidos, envíos y calidad van en la dirección correcta, el golpe de hoy puede acabar viéndose como un saneamiento doloroso, pero necesario. Si, en cambio, aparecen nuevas provisiones, más cancelaciones o más fricción industrial, la caída de hoy se recordará como el primer episodio de una serie.
Hay un matiz final, de esos que no se ven en el titular pero marcan la vida interna del grupo: Stellantis no es una marca, es un ecosistema de 14 marcas y dos ramas de movilidad, con culturas industriales distintas, redes comerciales distintas y ritmos de electrificación distintos. Ajustar una estrategia tan grande no se parece a girar un coche en una rotonda; se parece más a cambiar de rumbo un carguero con mar de fondo. Y ese mar, ahora mismo, tiene tres olas simultáneas: demanda eléctrica irregular, competencia feroz en precios (especialmente con presión de fabricantes chinos en varios mercados) y regulación que empuja, se revisa, se flexibiliza y vuelve a empujar. El “reset” de Stellantis pone cifras al choque entre esos tres vectores. Las próximas semanas dirán si esas cifras eran el precio de corregir el rumbo… o el anticipo de una tormenta más larga.


Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27