Economía
¿Quién está cerrando Ormuz? La póliza, no los misiles

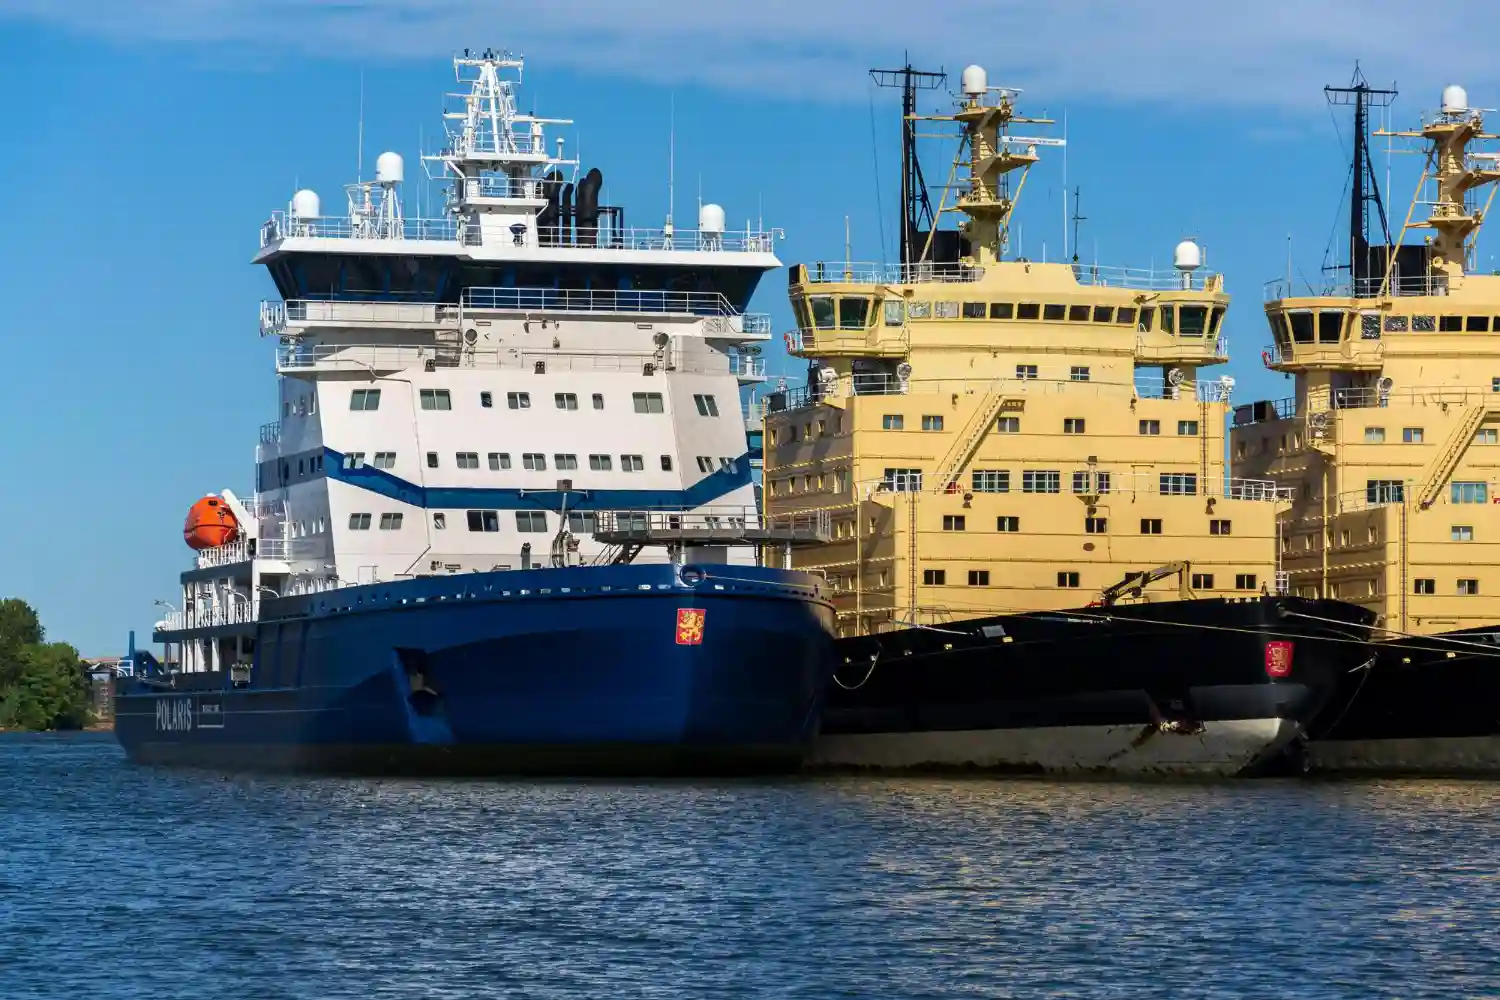
Ormuz se atasca sin cañonazos: siete clubes P&I recortan el riesgo de guerra y el comercio se frena entre primas disparadas y buques varados.
El estrecho de Ormuz no necesita una cadena de acero para quedar bloqueado: basta con que se rompa la cadena de seguros que hace viable el tráfico marítimo. En los últimos días, el “cierre” más efectivo no ha sido una orden naval ni un impacto directo sobre un buque, sino una decisión administrativa en cascada: aseguradoras y clubes marítimos han activado avisos de cancelación o exclusiones sobre coberturas de guerra en el Golfo y aguas próximas, y eso convierte un paso físicamente navegable en un corredor comercialmente tóxico.
La escena es fría y muy concreta. Sin determinadas coberturas —sobre todo las relacionadas con riesgo de guerra y extensiones de responsabilidad— un barco puede seguir flotando y, aun así, quedarse fuera del circuito: puertos que piden garantías, fletadores que se echan atrás, bancos que no financian, terminales que endurecen requisitos, cadenas logísticas que prefieren esperar. Mientras tanto, se acumulan buques fondeados en puntos de espera y suben las primas, y suben también los costes de mover cualquier cosa que dependa de ese cuello de botella, desde crudo y gas hasta contenedores.
Un bloqueo que no hace ruido: cuando manda el seguro
La idea que circula en redes —Ormuz cerrado “por seguros” más que por misiles— no es un chiste. Es la versión marítima de apagar la luz desde el cuadro eléctrico: no se corta el agua, se corta el permiso para operar. En navegación comercial, “estar cubierto” no es un detalle; es el pasaporte. Y no hablamos de una póliza cualquiera, sino de un rompecabezas en el que encajan casco y máquinas, riesgo de guerra y el universo P&I, que es el que suele provocar el verdadero efecto dominó.
El término suena a jerga, pero el concepto es directo. Los clubes P&I (Protection & Indemnity) cubren la responsabilidad civil: daños a terceros, contaminación, reclamaciones portuarias, lesiones, repatriaciones, costes legales… lo que puede convertir un incidente en un agujero millonario. Si esa capa se recorta o se llena de excepciones, la operación deja de ser “normal”, aunque el mar esté en calma. Y en paralelo está el war risk: la cobertura específica para eventos ligados a conflicto, ataques, minas, drones, misiles, sabotaje. Cuando esa cobertura se cancela con preaviso —a veces 72 horas—, la industria no se queda sin opciones, pero entra en modo quirófano: todo se renegocia, todo se encarece, todo se condiciona.
La clave es que el seguro no actúa solo: arrastra a los demás. Un fletador no quiere firmar un viaje si, en caso de siniestro, la reclamación cae sobre él o se queda en el aire. Un banco no quiere financiar un cargamento si el activo puede quedarse atrapado. Un puerto no quiere recibir un buque si hay riesgo de contaminación sin cobertura sólida. Y una naviera no quiere exponer tripulación y activos en un entorno donde la póliza cambia de valor cada pocas horas.
P&I no es un “extra”: es el engranaje de la normalidad
En estos días se ha hablado mucho de “cancelación de cobertura” y conviene afinar el tiro. En varios casos, lo que se ha activado son avisos de cancelación de coberturas de guerra asociadas a ciertos productos, extensiones o ramos; no significa que desaparezca toda la protección mutual de un día para otro, pero sí que se cortan o se encarecen precisamente las piezas que sostienen el tránsito por una zona con amenazas explícitas y ataques recientes. El resultado práctico se parece demasiado a un cierre: el barco puede querer ir, pero el sistema no le deja.
Y ese sistema es más grande que cualquier armador. Muchos de los principales clubes que sostienen la responsabilidad civil del comercio marítimo mundial están coordinados, comparten reaseguro y responden a un mismo pulso: cuando los reaseguradores aprietan, el mercado se contrae. De repente, el coste de “un viaje” se calcula como se calcula un riesgo de incendio en un edificio: por probabilidad y por exposición, sin sentimentalismo.
Siete clubes y una hora exacta: el reloj en GMT
El giro que más ha pesado estos días tiene fecha y hora. Distintos avisos publicados por clubes y aseguradores establecen terminaciones automáticas y exclusiones con un punto de corte en torno a la medianoche GMT del 5 de marzo de 2026, después de preavisos cortos. Es el tipo de decisión que parece burocrática hasta que se entiende su efecto: desde ese minuto, el barco que entra en determinadas aguas puede hacerlo sin el paraguas que exigen muchos contratos.
En el paquete de nombres que han aparecido en comunicados y reportes del sector figuran clubes relevantes y reconocibles en el mapa marítimo: Gard, Skuld, NorthStandard, London P&I Club, American Club, entre otros, junto a entidades japonesas y aseguradores que han suspendido la suscripción de ciertos riesgos en la zona. En algunos avisos se habla de exclusión de aguas iraníes, del Golfo Pérsico/Arábigo y de áreas adyacentes; en otros, de cancelación de coberturas de guerra para determinados productos no mutuales o extensiones, con posibilidad de reinstalación bajo nuevas condiciones, primas adicionales o “buy-back”, esa palabra fea que en la práctica significa “se puede recomprar cobertura, pero con otro precio y otra letra pequeña”.
Todo esto sucede mientras, en el mar, se acumulan los síntomas: buques fondeados, itinerarios reescritos, escalas que se posponen, terminales que operan pero bajo tensión, y un flujo de información que no para. La industria odia la incertidumbre, y el seguro se alimenta de ella: si el riesgo es variable, la prima también. Y si la prima se dispara, el tráfico se frena.
La cancelación no siempre es el final: a veces es el comienzo de otra póliza
Hay una paradoja incómoda: cancelar puede ser la forma de volver a asegurar. Muchos avisos de cancelación sirven para cortar la póliza vigente y emitir otra con nuevas cláusulas y nuevas listas de zonas de alto riesgo. El mensaje para el mercado es doble, casi contradictorio: “no seguimos como antes” y “seguimos, pero pagando más”. Por eso se ve una mezcla de retirada y continuidad: hay capacidad en mercados como Londres, pero con precios más altos, condiciones más duras y una discriminación clara por bandera, por ruta, por tipo de carga y por vínculos percibidos con países señalados como objetivo.
Esa es otra razón por la que el bloqueo “actuarial” puede durar: el seguro puede volver antes que la calma, o más tarde, pero rara vez vuelve igual. Y cuando no vuelve igual, los contratos tampoco.
La factura del miedo: primas que saltan y fletes que se calientan
Los números que han empezado a circular en el sector describen un salto brusco. La prima de riesgo de guerra para cruzar la zona se ha movido desde rangos bajos a picos que, en algunos casos, se han descrito como multiplicaciones de un orden de magnitud: de porcentajes pequeños sobre el valor del buque a niveles que ya se notan en la cuenta de resultados de un solo viaje. Traducido a imagen: un petrolero valorado en cien millones no “paga un extra”; puede enfrentarse a un coste adicional que se mide en millones si el mercado marca la zona como roja.
Ese coste no se queda en el seguro. Rebota en la tarifa del flete, porque el armador lo repercute, y rebota también en la logística, porque la incertidumbre se paga. En algunos corredores, el transporte de crudo desde Oriente Medio hacia Asia ha llegado a tocar niveles que se describen como los más altos en varios años. A esa presión se suma otra: cuando parte de la flota decide esperar o evitar el paso, la capacidad disponible cae y los precios suben por pura física de mercado.
En paralelo, el precio del petróleo ha reaccionado con esa mezcla típica de pánico y cálculo: repuntes de doble dígito en algunos momentos, con el Brent moviéndose en la franja de los 80 dólares en plena sacudida, y con un mercado que, más que mirar el barril de hoy, mira el embudo de mañana. Ormuz no solo exporta crudo; exporta nervios.
Buques fondeados: el síntoma visible del candado invisible
Se ha hablado de cientos de barcos esperando en puntos de fondeo cercanos, incluidos petroleros y buques de carga. No es una cifra decorativa: es el indicador de que el sistema ha pasado de “circulación” a “retención”. A veces esperan por seguridad, a veces por instrucciones del armador, a veces porque falta cobertura adecuada, a veces porque el fletador rehace el plan. Y cada día fondeado cuesta: combustible auxiliar, tripulación, tasas, compromisos de entrega que empiezan a tensarse, penalizaciones que asoman en el horizonte.
Los incidentes recientes han añadido gravedad: se han reportado daños en petroleros, ataques que han obligado a extremar medidas y, en el balance más duro, al menos una muerte vinculada a la escalada. Esa mezcla —riesgo real y riesgo asegurado— es la que dispara la retirada. No hace falta que todos los barcos sean atacados para que la póliza se retire; basta con que el mercado crea que pueden serlo.
Navieras que pisan el freno: Maersk, MSC y COSCO reordenan el mapa
Cuando una gran naviera cambia su operativa, el sector lo lee como una señal de incendio, aunque el humo no se vea desde tierra. En este caso, varias decisiones han sido claras y públicas. Maersk ha anunciado suspensiones temporales de aceptación de reservas de carga en varios países del Golfo y áreas cercanas, con excepciones para mercancías críticas como alimentos y medicamentos. No es un gesto teatral: es un bloqueo selectivo para proteger personal, carga y estabilidad operativa en una red global que funciona por horarios y escalas milimétricas.
MSC, el mayor operador mundial de contenedores por capacidad, ha comunicado una medida especialmente agresiva en términos logísticos: descargar en el “puerto seguro más cercano” la carga destinada a puertos del Golfo, lo que en la práctica significa romper el viaje como estaba previsto y trasladar el problema a otra etapa, con recargos y replanificación para los cargadores. Esto cambia el tablero porque el contenedor vive de la continuidad: cuando se corta, aparecen costes, retrasos y un baile de camiones, trenes y almacenamiento que no estaba presupuestado.
Y COSCO Shipping ha informado de la suspensión de nuevas reservas en rutas hacia y desde Oriente Medio, mientras evalúa alternativas para carga ya en tránsito. En un sistema interconectado, tres decisiones así no son tres anécdotas: son la evidencia de que Ormuz, incluso sin un “cierre” oficial por cañón, está funcionando como un cuello de botella en modo emergencia.
Los contenedores también sufren, aunque el petróleo sea el titular
Es tentador creer que esto va de petroleros y ya está. Pero el contenedor, que suele presumir de flexibilidad, también se resiente. Hay recargos por desvíos, reubicación de equipos, “end of voyage” en puertos alternativos, y un efecto cascada: si los buques evitan o retrasan escalas, los horarios se desordenan en puertos lejanos, los contenedores vacíos quedan mal distribuidos y la cadena se pone nerviosa. De repente, la discusión deja de ser solo energética y pasa a ser logística pura: qué llega, cuándo llega, a qué coste llega.
En ese contexto, la decisión de las aseguradoras no es un telón de fondo: es el motor silencioso. Porque una naviera puede querer operar, pero si el seguro es incierto o prohibitivo, el incentivo desaparece. Y si desaparece en varias navieras a la vez, el mercado entra en una especie de atasco coordinado, sin necesidad de una orden central.
Londres no se apaga, pero cobra caro: Lloyd’s, brokers y “zonas rojas”
El mercado londinense, con Lloyd’s como símbolo, ha seguido mostrando capacidad para asegurar, incluso en medio de la escalada, pero lo ha hecho con un mensaje implícito: se asegura lo asegurable, y lo demás se paga a precio de susto. Brokers como Gallagher han descrito un entorno en el que se encuentran soluciones para clientes, sí, pero con primas elevadas y criterios de selección más estrictos. En el argot del sector, la zona se ensancha: áreas de “alto riesgo” que incluyen no solo el estrecho, sino puntos críticos del Golfo y sus accesos.
Aquí aparece una diferencia importante entre el titular y la vida real. No es que “nadie asegure nada”. Es que el mercado se vuelve granular y duro: algunas coberturas se cancelan para reemitirse, otras se limitan, otras se ofrecen con cláusulas que antes no existían, y en muchos casos se penaliza a buques con vínculos percibidos con determinados países. Es un filtro. Y cuando el filtro es demasiado fino, el agua no pasa.
La letra pequeña que decide una ruta: cláusulas y contratos de fletamento
El debate no vive solo en las oficinas de seguros. También está en los contratos de fletamento (charterparties), donde se pacta por dónde puede navegar un buque y bajo qué condiciones. Hay cláusulas que, en tiempos normales, se aceptan sin drama —“Ormuz permitido”, “zona siempre transitable”—, pero que en un escenario de escalada pueden convertirse en campo de minas legal. Aun con la cláusula firmada, el armador puede argumentar que el riesgo ha cambiado cualitativamente, que ya no es el mismo riesgo pactado, y que forzar el paso sería imprudente. Esa discusión, que suena jurídica, tiene consecuencias inmediatas: retrasos, renegociaciones, arbitrajes, y la sensación de que el comercio global se sostiene sobre documentos que ahora se están releyendo con lupa.
En paralelo, la industria de reaseguro —la que asegura a los aseguradores— mira el mapa con otra lógica: exposición acumulada. Un solo incidente grave en una zona con alta concentración de buques puede disparar pérdidas por múltiples vías: daños, contaminación, interrupción de negocio, reclamaciones portuarias. Por eso la reacción puede ser tan rápida: el seguro no espera a que el último barco sea atacado, se adelanta a la posibilidad.
La política entra con escoltas y garantías: seguridad, pero también propaganda
Cuando el mercado privado se encoge, el Estado suele aparecer con dos herramientas: fuerza y garantía. En este caso, la conversación ha girado en torno a posibles escoltas navales para petroleros y a apoyo financiero para sostener el comercio en el Golfo. La Casa Blanca, con Donald Trump al frente, ha planteado públicamente fórmulas de respaldo a través de instrumentos de riesgo político y garantías, con la idea de devolver confianza a armadores y cargadores.
La propuesta, sin embargo, no resuelve por sí sola la ecuación. Una garantía puede cubrir parte de la pérdida financiera, pero no elimina el riesgo físico. Y una escolta puede disuadir, pero también escala el tablero: más buques militares, más tensión, más posibilidad de incidente que luego vuelve a traducirse en primas. Es el círculo. El seguro lo mide y vuelve a ajustar.
En los mercados, además, hay escepticismo operativo. Poner escoltas a flujos masivos de tráfico no es como escoltar un convoy ocasional: requiere coordinación, reglas de enfrentamiento, inteligencia, logística, y un margen de error mínimo en un corredor estrecho donde un accidente ya sería una crisis. La política promete normalidad, el seguro pide estabilidad. Y la estabilidad, en el mar, se demuestra con semanas sin incidentes, no con un anuncio.
Entre Fujairah y Ras Tanura: la vulnerabilidad de los nodos
Más allá del estrecho, la presión se ha extendido a infraestructuras y puertos clave de la región. Cuando se habla de Fujairah (en Emiratos) o de grandes complejos energéticos saudíes como Ras Tanura, no se habla solo de objetivos: se habla de nodos. Si un nodo se altera, el seguro no mira únicamente el daño; mira la probabilidad de repetición. Y si la probabilidad sube, el coste sube. Por eso el “bloqueo actuarial” puede ser más persistente que el intercambio de golpes: el seguro necesita un patrón de calma para volver a abaratar, y la región está ofreciendo justo lo contrario, un patrón de incertidumbre.
La consecuencia inmediata es que el comercio busca salidas parciales: rutas alternativas cuando existen, puertos de transbordo fuera del área de mayor exposición, descargas anticipadas, acumulación de inventarios donde se puede. Todo eso tiene un sabor común: ineficiencia cara. Y esa ineficiencia acaba filtrándose en precios, plazos y disponibilidad.
La llave de Ormuz está en la póliza
El estrecho puede seguir siendo agua abierta en el mapa, pero el comercio lo vive como un pasillo con puerta. La puerta es el seguro, y la cerradura se está girando con avisos de cancelación, exclusiones, recargos y nuevas listas de zonas de alto riesgo. Mientras los misiles y drones ocupan los titulares, en paralelo se está escribiendo otra historia, más silenciosa y más determinante: la de los contratos que dejan de firmarse, los viajes que dejan de autorizarse y las flotas que esperan, fondeadas, a que el riesgo vuelva a ser un número razonable.
En ese marco, lo de “siete clubes” no es un dato pintoresco. Es la señal de que la industria que sostiene la responsabilidad civil marítima ha decidido protegerse frente a un escenario que considera cualitativamente distinto. Y cuando el seguro se protege, el comercio se encoge. No hace falta un bloqueo con cañones para que Ormuz se “cierre” a efectos prácticos: basta con que el sistema que permite pagar, atracar, cargar y financiar decida que el cálculo ya no sale. Ese es el candado, y por eso puede durar más que el estruendo.


Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27