
Economía
¿Por qué Rusia vende su oro y qué revela sobre su economía en 2026?
Rusia vende parte de sus reservas de oro mientras crece el déficit y aprieta el gasto militar. El giro deja señales claras sobre su economía.

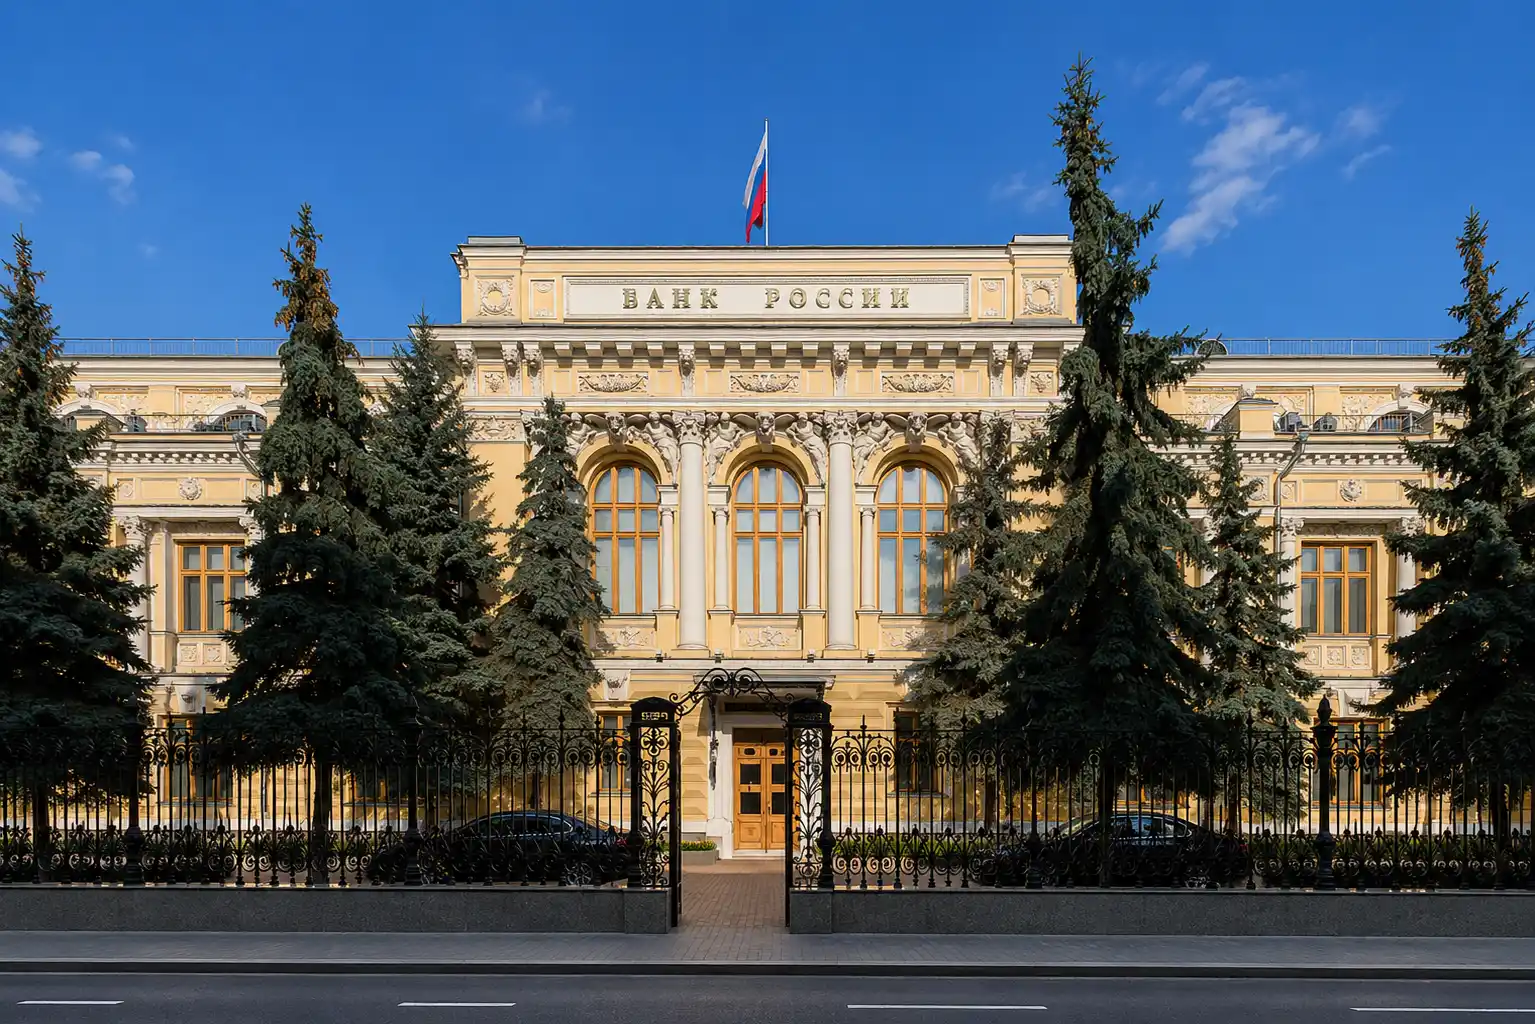
Rusia está haciendo algo que durante más de dos décadas hizo muy pocas veces: reducir de manera continuada sus reservas de oro. En el primer semestre de 2026, las tenencias del Banco de Rusia bajaron en torno a 43,5 toneladas, hasta unas 2.282 toneladas a comienzos de julio. No es una liquidación desesperada de las cámaras acorazadas del Kremlin, pero tampoco un movimiento rutinario. El oro está convirtiéndose en una fuente de liquidez en un momento en que las cuentas públicas rusas soportan una presión considerable.
La explicación está sobre todo en el presupuesto. El Estado ruso necesita financiar un gasto elevado, mientras los ingresos energéticos siguen siendo vulnerables a los precios internacionales, las sanciones, el tipo de cambio y los problemas de su propia industria petrolera. El déficit federal alcanzó 5,73 billones de rublos en el primer semestre, alrededor del 2,5% del PIB. Es una cifra superior a la registrada un año antes y suficiente para explicar por qué Moscú está movilizando activos que durante años prefirió acumular.
Eso no significa que Rusia esté al borde de una crisis financiera al estilo de 1998. Sus reservas internacionales siguen siendo grandes sobre el papel y el Estado conserva herramientas fiscales, monetarias y financieras para obtener rublos. Pero la venta de oro sí funciona como un termómetro: no anuncia necesariamente el incendio, aunque deja bastante claro que la temperatura fiscal ha subido.
Rusia pasa de acumular oro a utilizarlo
La historia resulta especialmente significativa porque Rusia fue durante años uno de los grandes compradores mundiales de oro. Moscú acumuló lingotes como parte de una estrategia de diversificación de reservas y reducción de su dependencia del dólar. Después de la invasión de Ucrania en 2022 y la inmovilización de activos rusos en Occidente, esa decisión adquirió otra dimensión: el oro guardado dentro del país no podía congelarse con una orden administrativa firmada en Bruselas o Washington.
Y ahí estaba precisamente su atractivo. Un lingote custodiado en territorio ruso es un activo físico bajo control de Moscú, sin banco extranjero que actúe como intermediario ni Gobierno ajeno que pueda bloquear una transferencia. En la Unión Europea continúan inmovilizados alrededor de 210.000 millones de euros en activos del Banco Central ruso, una fotografía bastante elocuente de por qué Moscú concede tanto valor a las reservas que mantiene bajo su propio control.
Durante años el oro fue, por decirlo de manera sencilla, parte del chaleco antibalas financiero ruso. El giro de 2026 consiste en empezar a gastar una pequeña parte de ese chaleco.
Las reservas oficiales de oro han caído durante seis meses consecutivos y el descenso registrado entre enero y junio ha sido uno de los más pronunciados desde principios de siglo. Aun así, las aproximadamente 2.282 toneladas que permanecían en las reservas a comienzos de julio muestran que Moscú está lejos de haber vaciado la caja. El valor contabilizado del metal rondaba los 299.000 millones de dólares al cierre de junio.
El agujero presupuestario explica buena parte del movimiento
Aquí conviene evitar una imagen demasiado cinematográfica. No hay necesariamente un funcionario transportando lingotes desde el Banco Central directamente hasta el Ministerio de Defensa para pagar tanques y misiles. El mecanismo es bastante más aburrido —y precisamente por eso, más importante—: detrás de estas operaciones aparece el engranaje entre presupuesto, reservas y política monetaria.
El Banco de Rusia ejecuta operaciones relacionadas con la regla fiscal y con el Fondo Nacional de Riqueza, el gran colchón soberano que Moscú utiliza para administrar parte de sus ingresos extraordinarios y cubrir determinadas necesidades financieras del Estado. Las operaciones en los mercados nacionales tienen en cuenta la utilización y reposición de activos de ese fondo.
El oro se transforma en rublos utilizables
Cuando el Gobierno necesita recursos y moviliza determinados activos, el Banco de Rusia puede realizar operaciones paralelas para neutralizar su impacto monetario. El oro puede venderse en el mercado doméstico —a bancos rusos, mediante operaciones bursátiles o extrabursátiles— y convertirse en liquidez en rublos o intercambiarse por otros activos, incluidos yuanes.
Es una diferencia importante. Decir simplemente que Vladímir Putin está vendiendo oro para pagar la guerra tiene una parte de verdad, porque el enorme gasto público está estrechamente relacionado con el esfuerzo militar ruso. Pero simplifica demasiado el circuito financiero. Las ventas forman parte de un engranaje más amplio entre presupuesto, reservas, Banco Central y Fondo Nacional de Riqueza.
Ese fondo todavía conserva recursos apreciables. A 1 de julio de 2026 estaba valorado en unos 13,1 billones de rublos, equivalentes a aproximadamente 168.500 millones de dólares, aunque sus activos realmente líquidos eran bastante menores: unos 3,61 billones de rublos, cerca de 46.400 millones de dólares y apenas el 1,5% del PIB previsto. Entre esos activos había 189.800 millones de yuanes y unas 141 toneladas de oro.
Ahí aparece el matiz que merece atención. Rusia sigue teniendo patrimonio, pero el colchón fácilmente utilizable es mucho más pequeño que la cifra total del fondo. Una carretera, una participación empresarial o una inversión a largo plazo pueden figurar como patrimonio público; otra cosa es convertirlas rápidamente en dinero para pagar facturas.
¿Está Rusia cerca de una crisis financiera?
Por ahora, los datos no permiten sostener seriamente que una crisis financiera rusa sea inminente solo porque el Banco Central venda oro. Sería confundir una señal de tensión con un diagnóstico completo.
Las reservas internacionales rusas continuaban alrededor de los 720.000 millones de dólares a finales de junio, aunque una parte de los activos contabilizados permanece bloqueada por las sanciones occidentales. El país mantiene ingresos de exportación, dispone de un sistema bancario doméstico bajo fuerte control estatal y puede financiarse mediante deuda interna, impuestos, utilización de fondos soberanos o creación de liquidez. Rusia no se ha quedado sin dinero.
Otra cosa es el precio que tiene que pagar para sostener ese equilibrio. El Banco de Rusia mantiene desde finales de julio un tipo de interés oficial del 14%, mientras la inflación interanual se situaba en el 6% en junio, por encima del objetivo del 4%. La política fiscal expansiva obliga al banco central a ser prudente con las bajadas de tipos. Es decir: el presupuesto gasta, el Banco Central intenta evitar que ese gasto se traduzca en más inflación y la economía queda atrapada entre ambas fuerzas.
Eso puede mantenerse durante bastante tiempo. Pero mantenerlo no es gratis. Los tipos altos encarecen el crédito, frenan inversión y consumo, aumentan el coste de financiación de las empresas y complican la gestión de una economía en la que el Estado absorbe una cantidad creciente de recursos.
El petróleo sigue siendo la verdadera caja fuerte de Moscú
El oro llama la atención porque brilla. El petróleo, bastante menos fotogénico cuando sale negro y viscoso de un oleoducto, continúa siendo mucho más importante para entender las finanzas rusas.
Los ingresos del petróleo y el gas representan aproximadamente una quinta parte de los ingresos presupuestarios de Rusia. Durante la primera mitad de 2026, la debilidad de los ingresos energéticos contribuyó a ampliar el déficit, aunque el repunte del precio internacional del crudo mejoró posteriormente la recaudación. Para julio se esperaba una fuerte recuperación interanual de esos ingresos, pese a que el acumulado de los siete primeros meses seguía por debajo del nivel del año anterior.
La fotografía cambia deprisa. En julio aumentó la producción rusa de crudo y condensados, pero los ataques contra instalaciones energéticas, las dificultades logísticas y los problemas de las refinerías continúan introduciendo costes y distorsiones. Las exportaciones marítimas de productos petrolíferos rusos llegaron a caer alrededor de un 33% mensual en julio, mientras Moscú trataba de garantizar suficiente combustible para su propio mercado.
Para el Kremlin, por tanto, el problema no consiste únicamente en cuánto petróleo puede extraer. Importan el precio de venta, el descuento del crudo ruso, el valor del rublo, los costes de transporte, las sanciones, los impuestos cobrados a las compañías energéticas y las ayudas que después necesita entregarles. Muchas tuberías alimentan la misma caja.
La guerra convierte las reservas en recursos para el presente
El presupuesto ruso ha cambiado profundamente desde 2022. Defensa, seguridad y producción militar absorben una parte extraordinaria del gasto público, mientras la economía civil convive con escasez de trabajadores, costes financieros elevados y una política industrial cada vez más orientada hacia las necesidades del Estado.
En 2025 el déficit presupuestario terminó cerca de 5,7 billones de rublos, aproximadamente el 2,6% del PIB y casi cinco veces la previsión original. Para 2026, los datos presupuestarios disponibles apuntaban en julio a un déficit anual cercano a 4,83 billones, frente a los 3,79 billones contemplados inicialmente, aunque la evolución definitiva dependerá mucho de los ingresos y del gasto durante la segunda mitad del ejercicio.
La venta de oro encaja en esa lógica. Los Estados acumulan reservas precisamente para disponer de ellas cuando las circunstancias dejan de ser cómodas. Guardar toneladas de metal mientras se necesita liquidez sería una forma bastante peculiar de fetichismo contable. Las reservas existen para poder utilizarse.
Lo interesante no es, entonces, que Rusia venda oro una vez. Lo importante será comprobar durante cuánto tiempo sigue haciéndolo, a qué ritmo y qué ocurre simultáneamente con el Fondo Nacional de Riqueza, el déficit, la deuda interna y los ingresos energéticos.
Una señal de desgaste, pero todavía no de colapso
La economía rusa no ofrece en agosto de 2026 la imagen sencilla de un país que se queda sin dinero de un día para otro. Tiene petróleo, gas, metales, capacidad tributaria, reservas, bancos controlados domésticamente y una enorme capacidad estatal para trasladar costes desde el presupuesto hacia empresas y ciudadanos. Esa estructura permite resistir mucho más de lo que sugieren algunos titulares apocalípticos.
Pero tampoco encaja la versión opuesta, según la cual las sanciones y la guerra apenas han dejado huella. Un país que durante dos décadas acumuló oro como protección estratégica está utilizando ahora parte de ese metal mientras su déficit presupuestario crece, mantiene tipos de interés del 14% y administra un colchón líquido soberano mucho menor que hace unos años.
Vender unas decenas de toneladas entre más de dos mil no vacía las reservas rusas. Lo que cambia es el significado del movimiento. Antes, Moscú convertía sus excedentes en oro para prepararse contra futuras crisis y sanciones. Ahora empieza a convertir parte de ese oro nuevamente en recursos disponibles para afrontar el presente.
Y ese presente sale caro. El oro no demuestra por sí solo que Rusia esté a las puertas de una crisis financiera. Sí demuestra algo menos espectacular, aunque probablemente más revelador: el Kremlin está consumiendo parte del seguro que había acumulado para los días difíciles. Esos días, al parecer, ya han llegado.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
