Economía
Por qué faltan 750.000 viviendas en España y qué lo explica
El déficit habitacional ya es estructural: demanda al alza, oferta lenta y un mercado tensionado que afecta a jóvenes, alquiler y precios.

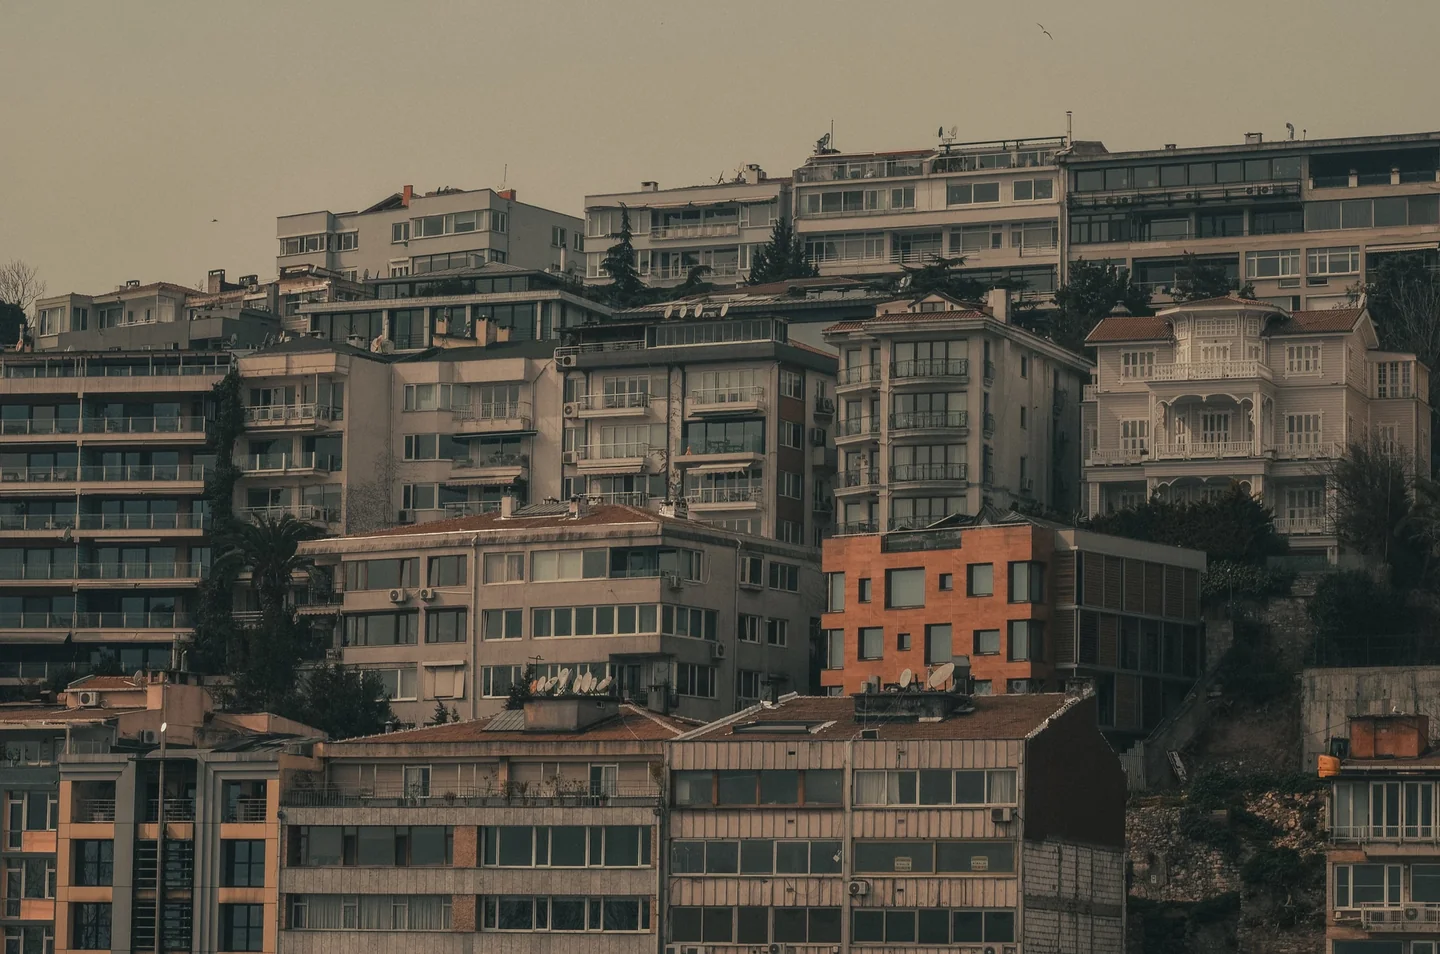
España arrastra ya un déficit acumulado de 750.000 viviendas entre 2021 y 2025, una brecha que no solo resume la tensión del mercado inmobiliario, sino que ayuda a entender por qué comprar o alquilar se ha vuelto más difícil en casi todas las grandes ciudades. El dato, calculado por el Banco de España, no responde a una anomalía puntual ni a un sobresalto coyuntural: refleja un desajuste sostenido entre la creación de hogares y el ritmo de finalización de nuevas casas.
La raíz del problema está en una oferta que avanza muy por detrás de la demanda real. En 2025 se formaron unos 240.000 hogares, mientras que solo se terminaron 92.000 viviendas nuevas. Esa diferencia, repetida año tras año, ha ido engordando un agujero que ya afecta al acceso a la compra, al alquiler y a la movilidad de miles de familias. El propio supervisor advierte de que el escenario no mejora a corto plazo, porque los factores que empujan la demanda siguen vivos y los frenos del lado de la construcción continúan en pie.
Una brecha que no se explica por un único factor
El déficit de vivienda en España es el resultado de varias fuerzas que actúan a la vez. La primera es demográfica: la población crece y los hogares se multiplican a mayor velocidad de la que se levantan edificios. La segunda es estructural: la construcción arrastra desde hace años problemas de productividad, escasez de mano de obra y una tramitación urbanística lenta y fragmentada. La tercera es de uso: parte del parque existente se aparta del mercado residencial por convertirse en vivienda turística, segunda residencia o inmueble vacío con difícil salida.
El Banco de España insiste en que la situación actual no se parece a la burbuja de 2008. Entonces había un exceso de crédito y un desorden financiero que acabó en pinchazo. Ahora, el problema es más prosaico y más tozudo: faltan viviendas en los lugares donde viven, trabajan y se mueven más personas. No hay un exceso de ladrillo esperando comprador, sino una insuficiencia persistente de producto en las zonas más tensionadas.
Esa diferencia importa porque cambia el diagnóstico y también las soluciones. En un entorno de escasez, los precios no corrigen por sí solos de forma rápida. Cuando la casa tarda años en llegar al mercado, la presión se traslada a los alquileres, al esfuerzo financiero de las compras y a la capacidad de emancipación de los más jóvenes. El resultado es una especie de embudo: entra más demanda de la que sale oferta, y el cuello se estrecha cada trimestre.
La demanda crece y la construcción no acompasa el ritmo
El dato más gráfico es el desajuste anual entre hogares creados y viviendas terminadas. En 2025 se formaron 240.000 hogares y solo se acabaron 92.000 viviendas. Traducido a términos sencillos, el sistema residencial produjo menos de la mitad de lo necesario para no ampliar el déficit. Y esto no viene de un solo ejercicio: el Banco de España señala que, por quinto año consecutivo, la creación de hogares ha más que duplicado la producción de casas nuevas.
La presión demográfica no solo se mide por el tamaño de la población, sino también por cómo cambia. La llegada de población extranjera, el retraso en la edad de emancipación, la mayor formación de nuevos hogares y la concentración en áreas urbanas empujan la demanda hacia arriba. En paralelo, la producción residencial no despega al mismo compás. La construcción responde tarde, y a menudo donde no hace falta tanto, lo que agranda el desajuste entre cantidad y localización.
El problema, además, se vuelve más sensible en las grandes ciudades y en las áreas costeras o metropolitanas. Madrid, Barcelona, Alicante, València, Murcia y Málaga concentran más de la mitad del déficit acumulado, un 52,5%. Esa concentración territorial revela que no existe un único mercado de la vivienda, sino varios mercados superpuestos, cada uno con sus propias reglas, salarios, suelos disponibles y presiones turísticas.
Madrid, Barcelona y el mapa desigual de la escasez
La falta de vivienda no golpea igual en todo el país. En provincias como Madrid y Barcelona, el precio, la densidad y la escasez de suelo útil convierten cualquier retraso en una crisis visible. En otras zonas, el problema existe pero se manifiesta de forma distinta: menos tensión inmediata en el precio, más stock envejecido, más vivienda vacía o más dependencia de la segunda residencia. El Banco de España subraya esta heterogeneidad porque condiciona cualquier política pública seria.
La fotografía territorial es clara: donde hay más empleo, más movilidad y más presión turística, la vivienda residencial compite con otros usos. Eso ocurre en los centros urbanos, pero también en zonas costeras y en ciudades universitarias o de servicios. El mercado no reparte casas como si fueran una malla uniforme; las coloca donde hay rentabilidad, suelo y rapidez administrativa, y muchas veces eso no coincide con la necesidad social más urgente.
En Madrid, el supervisor calcula que podría haber capacidad para movilizar hasta 550.000 viviendas potenciales en determinadas áreas urbanas, aunque su ejecución está condicionada por trámites largos y complejos. En Barcelona, la cifra ronda las 120.000. El dato no significa que esas viviendas aparezcan mañana; significa que existe margen urbanístico, pero el camino entre el plano y la llave sigue siendo una carrera de obstáculos.
El suelo existe, pero convertirlo en casas lleva demasiado tiempo
Uno de los grandes malentendidos del debate residencial es confundir suelo disponible con vivienda efectiva. Que haya capacidad teórica para construir millones de casas no quiere decir que el parque vaya a crecer de manera automática. La transformación del suelo urbanizable exige planeamiento, licencias, gestión municipal, financiación, proyectos y ejecución. Cada eslabón puede frenar el proceso, alargarlo o encarecerlo.
El Banco de España estima que en el conjunto del país hay planificación urbanística suficiente para levantar hasta 7 millones de viviendas potenciales. El dato sirve para desmontar la idea de una falta absoluta de suelo, pero no resuelve el problema principal: la oferta tardará años en materializarse si la maquinaria administrativa sigue funcionando con lentitud. En vivienda, el calendario importa casi tanto como el volumen total.
A esto se suma que la gestión urbanística es muy desigual entre municipios. Hay ayuntamientos con más capacidad técnica y financiera, y otros que trabajan con menos medios, más tramitación y menos coordinación con comunidades autónomas y Estado. Ese mosaico institucional convierte una necesidad nacional en una suma de cuellos de botella locales. Cada licencia lenta no parece un problema mayor; juntas, todas esas demoras levantan un muro.
La construcción arrastra límites de productividad y mano de obra
El sector promotor y constructor no ha recuperado la capacidad que tenía antes de la crisis financiera. El Banco de España recuerda que el empleo en construcción representaba el 11% del total a finales de los años 90 y ahora ronda el 7%. Esa caída no es solo un dato laboral: habla de una actividad que todavía opera por debajo de su potencial y que no ha recompuesto del todo sus plantillas, su especialización ni su músculo operativo.
En términos prácticos, eso significa menos mano de obra disponible, menor ritmo de obra y más dificultad para responder a un aumento repentino de demanda. La escasez de trabajadores cualificados, el tamaño reducido de muchas empresas del sector y una productividad contenida lastran la velocidad de construcción. Levantar viviendas no es solo una cuestión de poner ladrillos; es organizar equipos, financiación, materiales, suelo y permisos al mismo tiempo.
También pesa el encarecimiento de insumos y la necesidad de rehabilitar un parque cada vez más envejecido. Parte de la energía del sector se va en mantener, reparar o adaptar edificios ya existentes, mientras la obra nueva avanza con más cautela. No hay una sola palanca que se pueda mover y listo. El sistema residencial español parece una maquinaria vieja a la que se le exige correr en una autopista.
La vivienda turística y los usos alternativos recortan el parque disponible
Otro factor decisivo es que no toda vivienda termina compitiendo en el mercado residencial tradicional. El Banco de España sitúa en torno al 10% el peso de la vivienda turística en el mercado del alquiler, una proporción que presiona especialmente en zonas con fuerte demanda de visitantes. Entre 2021 y 2024, este segmento llegó a crecer hasta unas 400.000 viviendas, aunque en 2025 la cifra se habría reducido a unas 355.000 por límites regulatorios y por el paso a otros usos, como el alquiler de temporada.
Ese desplazamiento importa porque cada vivienda que sale del alquiler residencial reduce la oferta para hogares permanentes. En ciudades con mercado tenso, una sola promoción reconvertida en alojamiento temporal puede alterar precios de toda una zona. La escasez no siempre nace de construir poco; a veces surge de destinar lo construido a otros fines. Y en España, con un parque limitado en los puntos más demandados, esa reasignación tiene un efecto inmediato.
A ello se suman las segundas residencias y las casas vacías cuya movilización es difícil por localización, conservación o simple falta de incentivos. El Gobierno aún reconoce la existencia de unas 450.000 viviendas sin vender del ciclo anterior, pero el Banco de España avisa de que muchas no encajan con la demanda actual por ubicación o estado. No basta con contar unidades: importa dónde están, cómo están y para quién sirven.
El alquiler soporta la mayor parte del impacto
La tensión se siente con más fuerza en el alquiler que en la compra. Cuando la oferta disponible para arrendar se reduce y la demanda sigue creciendo, los nuevos contratos se encarecen con rapidez. Eso explica que el acceso a una vivienda en alquiler sea cada vez más complejo para jóvenes, familias con rentas medias y trabajadores que necesitan vivir cerca de centros de empleo.
El Banco de España calcula que un hogar que vive de alquiler tendría que destinar 6,8 años de renta íntegra para comprar una vivienda. En el caso de los jóvenes, la ratio sube a 7,5 años, y para los nacidos fuera de España, a 7,6. En capitales especialmente tensionadas, como Madrid y Barcelona, el esfuerzo puede superar los 10 años. Son cifras que funcionan como termómetro del atasco: cuanto más tiempo exige comprar, más personas quedan atrapadas en el alquiler.
El resultado es un círculo difícil de romper. Si el alquiler sube, el ahorro se frena. Si el ahorro se frena, la compra se aleja. Y si la compra se aleja, la presión sobre el alquiler aumenta de nuevo. En medio quedan los hogares que no pueden acceder a un contrato estable o deben aceptar viviendas más pequeñas, más lejanas o más caras de lo que su salario soporta con normalidad.
Los jóvenes soportan el coste más alto del desajuste
La crisis de acceso a la vivienda tiene un rostro generacional muy preciso. La proporción de jóvenes con vivienda en propiedad ha caído del 41% en 2007 al 22% en 2025, un descenso que el Banco de España considera dramático. El dato no solo habla de precios, sino también de un cambio profundo en la forma de entrar en la vida adulta. Emanciparse exige hoy más tiempo, más ayuda familiar y más paciencia que hace dos décadas.
La tasa de emancipación de los menores de 35 años se situó en el 31,5% en 2024, 13,5 puntos menos que en 2007. Eso significa que una parte relevante de la población joven sigue viviendo con sus padres o comparte vivienda durante más años de los deseados. La casa deja de ser un punto de partida y se convierte en una meta lejana, casi como una estación a la que el tren llega tarde una y otra vez.
El impacto no es solo económico. También condiciona decisiones de pareja, fertilidad, movilidad laboral y formación de proyectos estables. Cuando una generación gasta gran parte de su renta en techo, pierde margen para ahorrar, emprender o trasladarse donde encuentra trabajo. La vivienda, que debería ordenar la vida cotidiana, acaba desordenándola.
El mercado español no repite la burbuja, pero sí tensiona la economía
El Banco de España aclara que no ve desequilibrios macrofinancieros como los que precedieron a la crisis de 2008. Hay más compraventas, más hipotecas y más dinamismo del mercado, pero el sistema bancario no presenta las vulnerabilidades extremas de entonces. Las compras de vivienda crecieron un 12,1% en 2024 y un 5,1% en 2025, mientras que el nuevo crédito hipotecario subió un 27,5% y las hipotecas un 14%. Aun así, los estándares de concesión siguen siendo más prudentes que en el pasado.
La cuestión, por tanto, no es financiera en el sentido clásico del estallido de una burbuja, sino económica y social. El supervisor avisa de que los problemas de acceso pueden restar movilidad laboral, limitar la acumulación de capital humano y frenar el crecimiento potencial. Una economía puede crecer y, al mismo tiempo, complicar la vida de quienes no logran encontrar casa. Esa es una de las paradojas más nítidas del momento español.
La vivienda condiciona dónde puede vivir un trabajador, a qué empleo puede aspirar y cuánto puede ahorrar. Si el alquiler absorbe demasiada renta, cae el consumo; si la compra se aleja, cae la capacidad de patrimonialización; si el acceso se dificulta, la demografía también sufre. El problema, en suma, deja de ser sectorial para convertirse en una pieza central del funcionamiento económico.
Por qué la respuesta pública avanza más despacio que la urgencia social
Las administraciones ya han empezado a mover piezas, pero el tamaño del problema sigue siendo mayor que la velocidad de las soluciones. El Banco de España valora la necesidad de coordinar mejor las competencias entre Estado, comunidades autónomas y ayuntamientos, sobre todo en suelo y urbanismo. También ve margen para impulsar el parque público, la rehabilitación, la vivienda asequible en alquiler y la construcción industrializada.
El punto débil está en la ejecución. Las reformas legales requieren tiempo, consenso y continuidad. La reforma de la Ley del Suelo, por ejemplo, ha decaído varias veces en el Congreso. Mientras tanto, el mercado sigue funcionando con su propia inercia, y esa inercia suele premiar la escasez. En vivienda, retrasar una decisión equivale casi siempre a subir el precio de la espera.
El supervisor también señala que la inversión en transporte e infraestructuras metropolitanas puede ampliar el radio real de acceso a la vivienda. Esa idea, menos vistosa que una promoción nueva, tiene lógica urbana: si se puede llegar mejor al trabajo desde más lejos, la presión sobre el centro se suaviza. Pero incluso ahí el efecto es gradual. No hay atajo rápido para un problema que lleva años acumulándose.
Un déficit que ya marca el país que viene
La cifra de 750.000 viviendas faltantes no es solo una estadística inmobiliaria; es un indicador de cómo se está reorganizando la sociedad española. Determina quién puede emanciparse, quién puede cambiar de ciudad, quién puede ahorrar y quién queda atrapado en un alquiler que le consume buena parte del sueldo. También marca la distancia entre el crecimiento macroeconómico y la vida cotidiana de los hogares.
La lectura más incómoda del informe es que el déficit probablemente seguirá creciendo mientras la creación de hogares mantenga fuerza y la construcción no recupere ritmo. En otras palabras, el problema no está cerrado; está en expansión si no cambian las condiciones de fondo. La escasez ya no es una foto fija, sino una película que avanza.
En ese paisaje, la vivienda deja de ser una cuestión de mercado para convertirse en una prueba de capacidad institucional. Hacer más casas no depende solo de dinero o de voluntad política, sino de coordinar suelos, licencias, trabajadores, transporte, rehabilitación y usos del parque existente. El país tiene suelo potencial, demanda real y un déficit cuantificado. Lo que falta es convertir todo eso en casas habitables a tiempo, antes de que la brecha siga creciendo por su propia inercia.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27