Economía
¿Fue especulación? SpaceX se desinfla tras su histórico debut bursátil
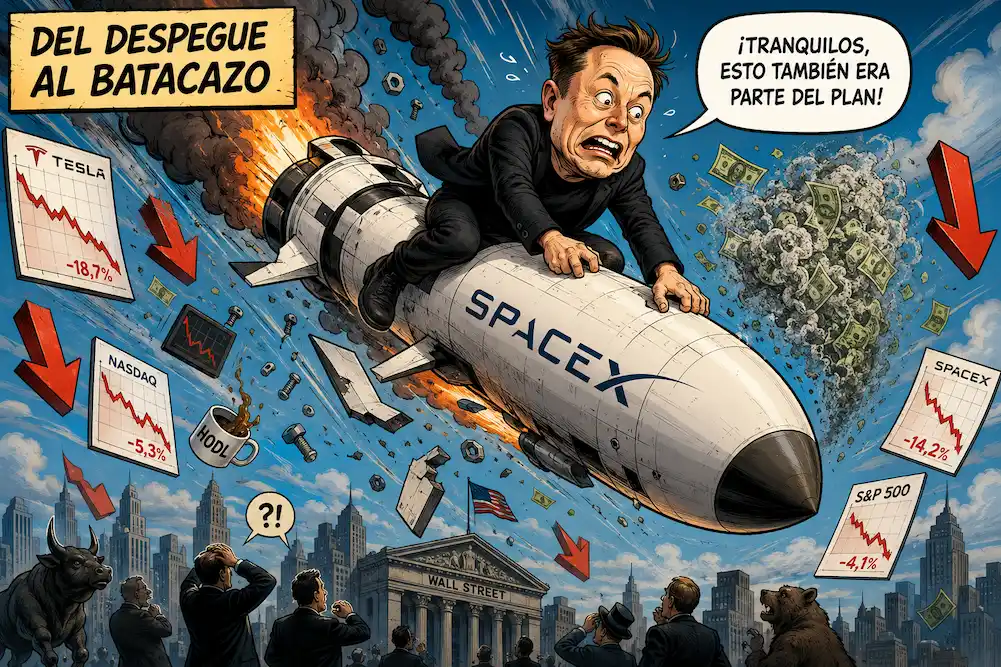
SpaceX pierde casi toda la subida tras su debut: qué ganó Musk, cuánto queda de euforia y por qué Wall Street empieza a revisar sus cuentas.

Resumen
- SpaceX aún cotiza sobre su OPV, pero ha borrado casi toda la euforia inicial
- Musk ganó riqueza sobre el papel y la empresa captó 85.700 millones
- La valoración, la deuda y el control de Musk mantienen las dudas del mercado
Sí, el debut bursátil de SpaceX tuvo un componente especulativo evidente. La velocidad de la subida, la avalancha de pequeños inversores, la fiebre por las opciones y una valoración difícil de casar con los resultados actuales dibujaron el paisaje clásico de una acción comprada, en buena medida, por lo que promete ser mañana. No prueba que la compañía sea una burbuja ni convierte sus cohetes en cartón piedra. Prueba algo más sencillo: el precio viajó mucho más rápido que el negocio.
La acción cerró el lunes 22 de junio en 154,60 dólares, después de caer un 16,4% en una sola sesión y encadenar tres jornadas en rojo. Desde el máximo intradía de 225,64 dólares ha perdido alrededor del 31,5%. Aun así, continúa un 14,5% por encima de los 135 dólares fijados para la oferta pública inicial. Se ha evaporado casi toda la fiesta posterior al estreno, no todo el valor creado desde la colocación.
Elon Musk ganó, pero conviene abrir esa frase y mirar dentro. Su fortuna aumentó sobre el papel cuando SpaceX rozó los tres billones de dólares de capitalización; al caer la acción, una parte de esa riqueza contable también desapareció. Por otro lado, la empresa captó 85.700 millones de dólares en la mayor salida a bolsa registrada hasta la fecha. Ese dinero entró en la caja de SpaceX, no directamente en el bolsillo de Musk. Son dos victorias distintas, y ninguna garantiza que quienes compraron cerca del máximo vayan a recuperar pronto su inversión.
El rally que parecía no conocer la gravedad
SpaceX comenzó a cotizar el 12 de junio en el Nasdaq, bajo el símbolo SPCX. La acción avanzó un 19% durante su primera sesión y siguió subiendo en las dos jornadas posteriores. Durante unas horas, la empresa llegó a superar a Microsoft y se convirtió en la cuarta compañía cotizada más valiosa del mundo. Wall Street había comprado un paquete difícil de resistir: cohetes reutilizables, Starlink, inteligencia artificial, centros de datos orbitales y, flotando al fondo, la colonización de Marte.
El entusiasmo no fue exclusivamente institucional. SpaceX reservó un 20% de las acciones de la oferta para inversores minoristas, una proporción extraordinaria para una operación de ese tamaño. Las compras netas de particulares alcanzaron 117,6 millones de dólares durante el estreno, un récord para una salida a bolsa. Cuando comenzaron a negociarse las opciones, el volumen volvió a dispararse.
Había negocio, desde luego, pero también espectáculo bursátil. Y Musk conoce bien la diferencia —o quizá la frontera borrosa— entre vender un producto y vender una época. El mercado no estaba valorando únicamente lanzamientos espaciales o conexiones de internet por satélite. Compraba la posibilidad de que SpaceX dominara varias industrias futuras a la vez. Mucho futuro metido en una sola acción; demasiado, quizá, para una semana.
El giro fue seco. En la sesión del 22 de junio, la compañía perdió alrededor de 400.000 millones de dólares de capitalización, una cifra mayor que el valor completo de muchas multinacionales. Su tamaño bursátil quedó reducido a unos 2,03 billones. Sigue siendo colosal, pero la fotografía ya no parece tomada desde la estratosfera.
¿Una burbuja o una corrección después del exceso?
La palabra especulación no equivale a fraude. Especular consiste en pagar un precio basado principalmente en beneficios que todavía no existen, proyectos que pueden retrasarse y mercados cuyo tamaño real nadie conoce con precisión. Bajo esa definición, sí: una parte considerable del rally de SpaceX fue especulativa.
La compañía ingresó 18.670 millones de dólares en 2025, un 33% más que el año anterior, pero terminó el ejercicio con unas pérdidas netas cercanas a 5.000 millones. Starlink es rentable y el negocio de lanzamientos posee una posición difícil de replicar; el grupo consolidado, sin embargo, soporta el enorme gasto de Starship, la infraestructura de inteligencia artificial y la integración de xAI.
Incluso después del desplome, el mercado atribuye a SpaceX un valor superior a dos billones de dólares. Eso significa que los inversores no están pagando por los resultados conocidos, sino por décadas de crecimiento casi impecable. La empresa debe aumentar ingresos, convertir la inteligencia artificial en beneficios, sostener el liderazgo espacial y evitar tropiezos regulatorios o técnicos. No basta con hacerlo bien. Debe hacerlo de manera extraordinaria.
La valoración llegó varios planetas antes
El precio máximo alcanzado tras el debut situó momentáneamente el valor de SpaceX cerca de los tres billones de dólares. En ese nivel, el mercado estaba colocando a una compañía con pérdidas junto a gigantes tecnológicos que generan decenas de miles de millones en beneficios anuales.
La comparación no invalida el potencial de SpaceX. Una empresa excepcional puede cotizar a un precio absurdo, igual que una empresa mediocre puede estar barata. Bolsa y realidad empresarial viajan juntas, pero no siempre en el mismo vagón. Durante los primeros días, los inversores parecían dispuestos a descontar los proyectos de Musk hasta la última estrella. Después llegaron las cuentas, los tipos de interés y esa vieja costumbre del dinero de pedir rentabilidad.
La corrección tampoco se produjo en completo aislamiento. Las grandes tecnológicas sufrieron ventas, aumentó el temor a nuevas subidas de tipos de interés en Estados Unidos y el coste de los programas de inteligencia artificial volvió a preocupar al mercado. SpaceX llevaba más combustible especulativo que otras compañías; cuando cambió el viento, ardió antes.
Qué ganó realmente Musk con la salida a bolsa
La subida convirtió a Elon Musk, al menos durante unas sesiones y según las valoraciones patrimoniales basadas en mercado, en el primer billonario en dólares de la historia. Era riqueza teórica: el valor de sus participaciones multiplicado por la cotización, no una montaña de billetes depositada en su cuenta corriente.
Cuando la acción retrocede, esa fortuna calculada también disminuye. Musk no necesita vender para enriquecerse sobre el papel ni para empobrecerse sobre el papel. El mecanismo funciona como el precio estimado de una casa: puede subir 200.000 euros sin que su propietario reciba un céntimo y bajar al mes siguiente sin que nadie le envíe una factura.
La ganancia más sólida fue financiera y estratégica. SpaceX recibió 85.700 millones de dólares brutos con la colocación, una reserva enorme para costear Starship, ampliar Starlink y alimentar sus proyectos de inteligencia artificial. Musk conserva, además, alrededor del 82% de los derechos de voto gracias a la estructura de acciones con distinto poder político. Ha aceptado nuevos accionistas sin entregar el volante. Una democracia corporativa bastante particular: todos pueden comprar billete, pero el piloto sigue siendo el mismo.
Esa concentración de poder también tiene precio. Los inversores ordinarios participan en las ganancias y pérdidas, pero poseen una capacidad muy limitada para influir en el consejo, sustituir a la dirección o frenar decisiones arriesgadas. La salida a bolsa ha abierto el capital; el gobierno de la empresa, mucho menos.
La nota CCC de MSCI no significa que SpaceX vaya a quebrar
MSCI concedió a SpaceX una calificación CCC, la peor de su escala ambiental, social y de gobierno corporativo. La evaluación señaló la elevada exposición a controversias, la falta de independencia del consejo, el poder de los accionistas internos y una estructura poco favorable para quienes compran títulos sin derechos reforzados.
Es importante no confundir esa nota con una calificación crediticia. MSCI no afirmó que SpaceX estuviera al borde de la insolvencia. Su análisis mide cómo administra riesgos ambientales, laborales, sociales y, sobre todo en este caso, de gobierno corporativo. Moody’s, Fitch y S&P, que sí examinan la capacidad de pagar deuda, han situado sus bonos dentro del grado de inversión.
La distinción parece técnica, pero cambia bastante la película. Una empresa puede disponer de caja suficiente para cumplir sus obligaciones y, al mismo tiempo, ofrecer escasos contrapesos al fundador. SpaceX tiene dinero. Lo que algunos inversores cuestionan es quién decide cómo gastarlo y qué posibilidades existen de corregir el rumbo si el comandante se empeña en volar hacia un asteroide.
La calificación CCC puede apartar a determinados fondos europeos sujetos a criterios de sostenibilidad y reducir parte de la demanda institucional. No explica por sí sola el desplome, puesto que ya se conocía alrededor del estreno, pero añade una capa de incomodidad a una acción cuya valoración exige una confianza casi religiosa en Musk.
Más deuda después de recaudar 85.700 millones
La caída más intensa coincidió con el salto de SpaceX al mercado de bonos. La empresa pretende sustituir financiación puente de corto plazo por deuda con vencimientos más largos y conservar liquidez para sus inversiones. A primera vista, pedir prestado pocos días después de completar una OPV gigantesca suena extraño. Con 100.800 millones de dólares en efectivo y equivalentes, la compañía no parece estar buscando monedas debajo del sofá.
La operación no implica necesariamente dificultades financieras. Emitir deuda permite mantener una gran reserva de caja, repartir los vencimientos y evitar la creación de nuevas acciones que diluyan a los propietarios actuales. También confirma que los planes de SpaceX consumen capital a una escala casi industrial: inteligencia artificial, centros de datos, cohetes de nueva generación y una red de satélites que exige renovaciones continuas.
El mercado recibió el anuncio con suspicacia porque llegó demasiado pronto. Después de entregar a la empresa una cantidad récord en la salida a bolsa, los inversores descubrieron que el siguiente plato era una emisión de bonos. No es una señal automática de alarma, pero sí recuerda que los sueños interplanetarios vienen con facturas terrestres.
Lo que decidirá la siguiente etapa
La evolución de la acción dependerá menos del recuerdo del debut y más de la capacidad de SpaceX para convertir crecimiento en beneficios. Los próximos resultados deberán aclarar cuánto dinero absorbe xAI, qué rentabilidad genera Starlink, cómo avanza Starship y durante cuánto tiempo seguirá creciendo el gasto.
También pesarán la entrada de la compañía en grandes índices bursátiles, la demanda de fondos pasivos y la futura liberación de acciones sujetas a periodos de bloqueo. Los primeros factores pueden crear compradores automáticos; el último, nuevos vendedores. Entre ambos extremos quedará una acción con poca historia bursátil, enorme atención mediática y una valoración que amplifica cualquier noticia.
La gravedad también cotiza en Wall Street
SpaceX no ha dejado de ser una empresa extraordinaria porque sus acciones hayan caído. Sus cohetes continúan volando, Starlink conserva millones de clientes y la compañía posee ventajas tecnológicas reales. Tampoco se vuelve barata por haber perdido más de un 30% desde el máximo. A veces, una caída aparatosa solo corrige una subida todavía más aparatosa.
El debut tuvo especulación, entusiasmo racional y devoción por Musk, todo mezclado. Quienes compraron a 135 dólares aún mantienen ganancias. Quienes entraron cerca de 225 descubrieron que hasta las acciones de una empresa espacial obedecen a la gravedad.
Musk ganó la batalla de la financiación: conservó el control y llenó la caja de SpaceX. La batalla siguiente pertenece a los accionistas. Tendrán que decidir si han comprado una compañía capaz de dominar el futuro o si pagaron por adelantado demasiadas décadas de gloria. Durante tres sesiones Wall Street compró Marte. Después, por fin, empezó a leer el balance.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27