Actualidad
¿Por qué Pegaso lleva al Supremo el veto a Talgo?

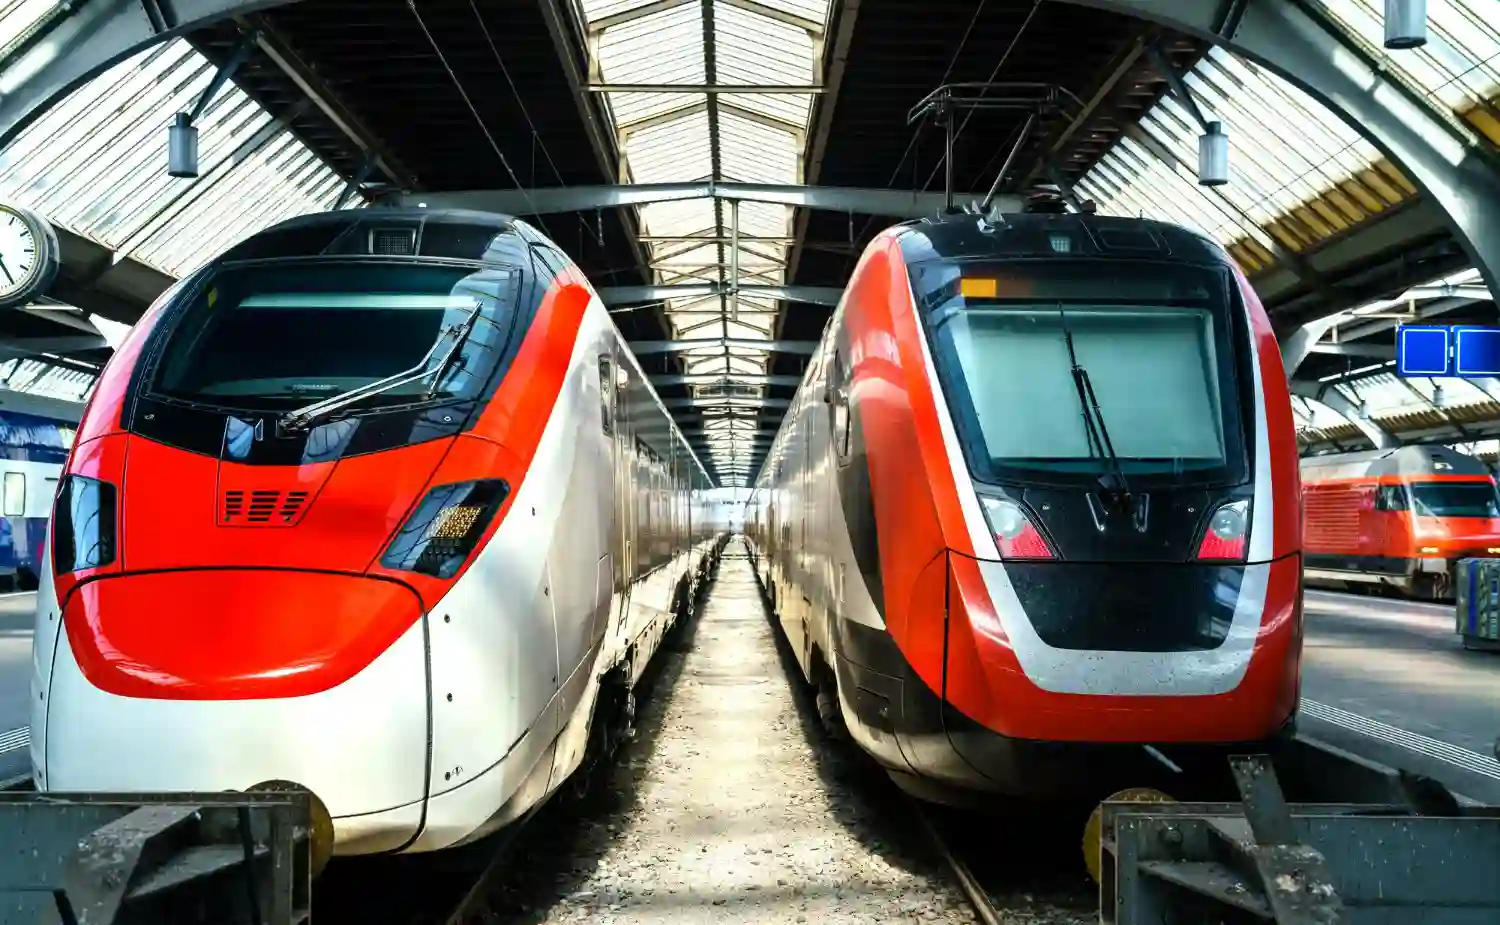
Pegaso lleva al Supremo el veto a la opa húngara sobre Talgo y abre una batalla por seguridad, precio perdido y control industrial.
Pegaso ya ha movido ficha ante el Tribunal Supremo porque sostiene que el Gobierno le cerró de golpe una venta mucho más ventajosa de su participación en Talgo. La operación frustrada era la opa húngara de Ganz-MaVag, que valoraba el fabricante ferroviario en 619,3 millones de euros y ofrecía 5 euros por acción. Tras el veto de agosto de 2024, aquel precio desapareció del mapa y el vehículo accionarial ligado a Trilantic y a la familia Oriol acabó vendiendo después una gran parte de su paquete al consorcio vasco liderado por Sidenor por 4,25 euros por acción. Ahí está el nervio del pleito: Pegaso entiende que el Estado frustró una desinversión mejor pagada y quiere que la justicia examine si ese portazo estaba realmente justificado o si fue una decisión excesiva envuelta en la palabra que más protege y más incomoda al mismo tiempo: seguridad nacional.
Lo que ocurrió, en esencia, fue un choque entre mercado, soberanía industrial y derecho administrativo. El Consejo de Ministros acordó no autorizar la inversión extranjera directa de Ganz MaVag Europe Private Limited en Talgo y declaró clasificada la información del expediente. El argumento oficial fue que la operación planteaba riesgos para la seguridad nacional y el orden público, además de afectar a una compañía que el Ejecutivo considera estratégica para la seguridad económica, la cohesión territorial y el desarrollo industrial de España. Con esa base, la opa quedó muerta; con esa misma base, dos años después, sigue viva la batalla judicial. Porque una cosa era impedir la entrada del comprador húngaro y otra, muy distinta, convencer al Supremo de que el veto fue necesario, proporcionado y suficientemente motivado.
El veto que cambió la venta de Talgo
La operación húngara no era una maniobra menor ni una aproximación de tanteo. Ganz-MaVag había lanzado su oferta en marzo de 2024 y ponía sobre la mesa una prima relevante sobre la cotización de entonces. No hablaba de entrar por la puerta de atrás ni de un paquete testimonial, sino del 100% del capital de una empresa con peso simbólico e industrial en el sector ferroviario español. Talgo, además, no es una firma cualquiera en el imaginario económico del país: es el constructor asociado durante décadas al tren de alta velocidad, a tecnología propia y a contratos que no se despachan como si fueran tornillos o mobiliario de oficina. Cuando se anunció el veto, la lectura fue inmediata: el Gobierno había decidido que Talgo no era solo una cotizada, sino un asunto de Estado. Y cuando una empresa cruza esa frontera, el precio ya no lo explica todo.
El armazón jurídico de ese veto no salió de la nada. España mantiene desde 2020 el llamado escudo antiopas, articulado en torno al artículo 7 bis de la Ley 19/2003 y desarrollado por el Real Decreto 571/2023, un régimen que somete a autorización previa determinadas inversiones extranjeras directas cuando afectan a sectores sensibles o a inversores con perfiles que puedan comprometer seguridad, orden o salud públicos. Ese esquema, además, no se limita ya a capital de fuera de la UE en sentido clásico: el régimen transitorio aplicable a inversiones realizadas por residentes de otros países de la UE y de la AELC en sectores estratégicos se prorrogó hasta el 31 de diciembre de 2026. Por eso el caso Talgo sirve también para explicar algo que a menudo se simplifica demasiado: ser un inversor europeo no inmuniza frente al control del Estado cuando la operación toca una empresa cotizada, estratégica y con eventual impacto en intereses considerados sensibles.
Qué reclama Pegaso en el Supremo
La demanda de Pegaso se ha formalizado este marzo, pero el pulso viene de antes. El vehículo accionarial presentó su demanda el 28 de enero de 2026 y pidió que el procedimiento se recibiera a prueba, incluida una prueba pericial, además de solicitar que la propia demanda fuera tratada como documento reservado. El Supremo lo ha aceptado, en línea con la naturaleza cerrada de parte del expediente administrativo. Pocos días después, el 3 de febrero, Pegaso dio otro paso y pidió que los peritos encargados del futuro informe pudieran acceder a la documentación reservada que sirvió de base al veto. La Abogacía del Estado se opuso en ese momento procesal, remitiendo la cuestión a una fase posterior. Es decir: el litigio ya no discute solo el fondo, también discute quién puede ver qué, en qué momento y con qué límites. Y en pleitos donde el Gobierno se ampara en información clasificada, ese detalle no es secundario; es media partida.
Ese forcejeo sobre los papeles reservados ya ha dejado varias decisiones relevantes. En diciembre de 2025, el Supremo requirió al Gobierno que entregara toda la información utilizada para denegar la opa, incluidos los documentos clasificados, salvo los elaborados por el CNI. Más tarde, en febrero de 2026, el alto tribunal desestimó un recurso del Estado y reiteró el derecho de Ganz-MaVag a acceder a esa documentación reservada porque impedirlo habría vulnerado la igualdad de armas, el principio de contradicción y la tutela judicial efectiva. El mensaje jurídico es fino, pero demoledor: el Ejecutivo puede clasificar información, sí, pero no convertir esa clasificación en una muralla que deje a una parte litigando a ciegas mientras la otra conoce el tablero completo. Eso no adelanta quién ganará, pero sí reduce el margen para que el Estado se refugie en un expediente opaco sin control judicial real.
De los 5 euros húngaros a los 4,25 del pacto vasco
El cálculo económico del caso es bastante menos abstracto que el jurídico. La opa de Ganz-MaVag ofrecía 5 euros por acción, una valoración que convertía la salida de Pegaso en una operación muy atractiva. Después del veto, el tablero cambió por completo. En febrero de 2025, un consorcio del País Vasco vinculado a Sidenor, al fondo público Finkatuz y a las fundaciones BBK y Vital pactó comprar alrededor del 29,7% de Talgo a 4,15 euros por acción, con un posible tramo variable adicional de 0,85 euros si se cumplían determinados objetivos financieros. Aquello ya era menos directo, más condicionado y, sobre todo, menos limpio que los 5 euros al contado de la oferta húngara. Luego, en noviembre de 2025, el acuerdo quedó ratificado con un precio final de 4,25 euros por acción para el 29,76% de Talgo, por unos 156,7 millones de euros. No hace falta mucho barroquismo para entender por qué Pegaso considera que perdió una oportunidad mejor. La diferencia entre una y otra operación no es una anécdota; es el motor de la demanda.
El cierre de esa venta tuvo además una consecuencia accionarial muy concreta. Tras ejecutar la compraventa de más de 33,8 millones de acciones en diciembre de 2025, la posición resultante de Pegaso Transportation International en Talgo quedó reducida al 9,37% de los derechos de voto. Es decir, Pegaso monetizó una parte decisiva de su salida, pero lo hizo en condiciones distintas de las que esperaba cuando apoyó públicamente la opa húngara. Jurídicamente, eso no invalida su reclamación; al revés, le da forma. Lo que Pegaso plantea es que el Gobierno le impidió vender mejor y le obligó, por la vía de los hechos, a aceptar después una solución menos favorable. En términos más castizos, primero se le cerró una puerta de 5 euros, luego se le dejó pasar por otra de 4,25. Y ahora pide cuentas por la diferencia entre ambas.
Por qué el Gobierno dijo no
La versión oficial del Ejecutivo se resume en tres ideas que se repitieron casi con la cadencia de una fórmula notarial: empresa estratégica, seguridad nacional y orden público. La Junta de Inversiones Exteriores analizó la operación y el Consejo de Ministros concluyó que la autorización entrañaba riesgos insalvables para esos bienes protegidos. No hubo una explicación pública detallada del corazón técnico del veto, entre otras cosas porque el propio Gobierno acordó que la documentación relevante del expediente quedara clasificada. Eso ha dado pie a una discusión lógica: si la motivación sustantiva está cerrada al escrutinio público, la valoración política queda en manos de frases muy generales, y la valoración jurídica acaba desplazándose al terreno donde el Supremo pueda revisar si la reserva estaba justificada y si la motivación administrativa resistía el examen. El Estado no estaba obligado a convertir el Consejo de Ministros en una tertulia abierta, claro; pero tampoco basta con invocar la seguridad como si fuera una palabra mágica que liquida por sí sola cualquier debate.
En paralelo, el contexto geopolítico también pesó. Desde el primer momento circularon interpretaciones que conectaban la operación con la posición internacional de Hungría, con el perfil político de Viktor Orbán y con la inquietud europea por cualquier movimiento empresarial que pudiera terminar rozando intereses rusos, directa o indirectamente. El Gobierno español nunca desplegó públicamente ese razonamiento con todos sus detalles, pero la atmósfera estaba ahí y nadie la ignoraba. Talgo tiene acceso a conocimiento industrial sensible, trabaja en una infraestructura crítica y opera en un sector donde la palabra estratégico no suena a adorno. Esa mezcla de capital extranjero, tecnología ferroviaria y tensiones geopolíticas explica bastante bien por qué la operación dejó de ser una simple compraventa entre privados y pasó a ventilarse en otra liga, más política, más áspera y mucho menos transparente.
Una decisión política con traje jurídico
Ese es, precisamente, uno de los puntos más delicados del asunto. En el plano estrictamente formal, el veto se presentó como una decisión administrativa fundada en derecho. En el plano material, sin embargo, es evidente que el Gobierno también realizó una valoración política e industrial del activo que tenía delante. Talgo no era para Moncloa una empresa cualquiera en un sector cualquiera. Era un fabricante emblemático, con pedidos internacionales, con retrasos graves, con un papel reconocido en la movilidad ferroviaria española y con la capacidad de acabar siendo, si la situación financiera se deterioraba más, una pieza muy incómoda de perder. De ahí que el caso no pueda reducirse a una disputa sobre si el expediente estaba mejor o peor motivado. El fondo real es otro: quién decide el destino de una compañía estratégica cuando el capital quiere salir y el Estado quiere escoger al comprador.
Talgo llegó al litigio en plena fragilidad industrial
Sería un error contar esta historia como si Talgo hubiera sido únicamente el objeto pasivo de una pelea accionarial. La compañía arrastraba y arrastra un momento delicado. En 2024 registró pérdidas de 107,9 millones de euros tras provisionar 116 millones por la penalización de Renfe por los retrasos en la entrega de los Avril. Aquella provisión fue una losa seria para el balance y obligó a mirar de frente un problema de capacidad industrial, de plazos y de tensiones financieras que ya venía asomando. El grupo defendía entonces que exploraba oportunidades de crecimiento industrial para atender la demanda, mientras el mercado le exigía una solución estable de capital y de gobierno. Esa necesidad de reordenación explica por qué el debate sobre quién compraba Talgo no era una discusión decorativa: afectaba al futuro industrial de una empresa con una cartera de pedidos enorme y con varios contratos delicados encima de la mesa.
En 2025, ya bajo la nueva arquitectura accionarial, Talgo siguió en números rojos, aunque redujo ligeramente sus pérdidas hasta los 100 millones de euros. A la vez, la empresa mostraba dos datos que ayudan a entender por qué el Estado la trata como un activo sensible: una cartera de pedidos cercana a los 6.000 millones de euros y una deuda financiera neta de 394 millones al cierre del ejercicio. Los nuevos accionistas, liderados por José Antonio Jainaga, anticiparon un plan para relanzar ingresos en 2026 hasta los 750 millones, reforzar la planta de Berantevilla con 200 contrataciones y sostener el crecimiento con nueva financiación, incluida la entrada de SEPI en el capital. A finales de julio de 2025, el Consejo de Ministros autorizó a la sociedad estatal a suscribir una ampliación de capital de 45 millones y obligaciones convertibles por 30 millones, subrayando que las tecnologías y capacidades de Talgo son clave para la movilidad ferroviaria y relevantes para la seguridad y defensa nacional. Es decir, el relato estratégico no terminó con el veto; se consolidó después con dinero público y con un rediseño españolizado del accionariado.
El tablero cambió por completo tras la opa fallida
Una vez enterrada la operación húngara, Talgo dejó de ser la presa de una opa hostil o amistosa para convertirse en un problema industrial que había que recolocar deprisa y con cierta disciplina política. Ahí apareció la solución del consorcio vasco, que no solo respondía a una lógica empresarial, sino también a una lógica territorial e institucional. La operación con Sidenor y sus socios fue vista como una salida más digerible para el poder político: capital conocido, interlocutores cercanos, respaldo del ecosistema vasco y una narrativa de arraigo industrial mucho más cómoda que la oferta extranjera vetada meses antes. No era exactamente una nacionalización sentimental, pero casi podía venderse así. Con el paso del tiempo, además, la entrada posterior de SEPI terminó de dejar claro que el Estado no pensaba limitarse a mirar desde la grada.
Los escenarios que se abren a partir de ahora
El primer escenario es el más simple en apariencia y el más cómodo para el Gobierno: que el Supremo concluya que el veto estuvo plenamente amparado por la normativa de control de inversiones extranjeras y que la motivación, aunque asentada en documentos reservados, supera el examen de legalidad. Si eso ocurre, el Ejecutivo saldrá reforzado en un terreno muy sensible, porque el caso Talgo se convertirá en un precedente de alto voltaje sobre hasta dónde puede llegar el Estado cuando define una empresa como estratégica. La lectura para futuras operaciones sería clara: en sectores considerados críticos, la libertad de capitales puede ceder de manera contundente frente al filtro gubernamental. Y no solo frente a inversores de terceros países, también en operaciones intracomunitarias sometidas al régimen reforzado que España ha prorrogado hasta finales de 2026.
El segundo escenario sería mucho más incómodo para el Ejecutivo. Si el Supremo apreciara defectos de motivación, falta de proporcionalidad o problemas de procedimiento, el caso podría desembocar en una estimación total o parcial del recurso de Pegaso. Eso no significaría que la opa húngara vaya a resucitar como si el tiempo no hubiera pasado. No va por ahí. La oferta fue retirada en agosto de 2024, el consorcio húngaro vio rechazadas además sus medidas cautelares para bloquear nuevas adquisiciones de Talgo y el capital de la empresa ya ha sido reorganizado con la entrada del bloque vasco y de la SEPI. Pero una eventual censura del veto sí podría abrir la puerta a una reclamación patrimonial o a un reproche judicial serio sobre el modo en que el Gobierno utilizó el expediente reservado. Sería, en otras palabras, una victoria sin tren de vuelta para Ganz-MaVag, pero con posible factura para el Estado.
Hay un tercer escenario, más técnico y quizá más profundo, que afecta al futuro de todos estos litigios: que el Supremo fije doctrina sobre el acceso de las partes a la información clasificada en pleitos de inversiones estratégicas. Las resoluciones conocidas hasta ahora apuntan a una línea bastante nítida: la reserva puede existir, pero no hasta el punto de romper la igualdad procesal. Si esa doctrina se consolida, futuros vetos del Gobierno en sectores sensibles tendrán que blindarse mejor y con una motivación más robusta, porque la cobertura de “seguridad nacional” no bastará por sí sola para impedir que las partes conozcan el soporte esencial de la decisión, con la única gran excepción de los materiales más delicados, como los elaborados por el CNI. No es un asunto menor. Afecta a energía, telecomunicaciones, defensa, infraestructuras y a cualquier otro sector donde el capital extranjero se cruce con la razón de Estado.
Lo que se decide no es solo una operación frustrada
La demanda de Pegaso importa por el dinero, sí, pero también por algo más estructural. Si el Supremo da la razón al Gobierno, quedará reforzada la idea de que el Estado puede intervenir con bastante margen cuando detecta un riesgo estratégico, incluso aunque la operación se produzca dentro del ámbito europeo. Si, por el contrario, corrige o limita el alcance del veto, enviará otra señal: que el interés nacional no puede convertirse en una fórmula elástica sin un soporte probatorio serio, inteligible y sometido a contradicción. En ambos casos, lo que salga de este asunto servirá de referencia para futuras operaciones sobre empresas sensibles. Talgo, sin proponérselo, ha terminado convertida en un banco de pruebas sobre la nueva política industrial española.
Talgo sigue siendo un asunto de Estado
Todo lo que rodea a Talgo desde 2024 confirma que la empresa dejó de jugar hace tiempo en una simple pantalla bursátil. Primero llegó la opa húngara con su promesa de liquidez inmediata para accionistas como Pegaso. Después, el veto del Gobierno con una justificación apoyada en el interés estratégico y en la seguridad nacional. Más tarde, la vía judicial, el pulso por los documentos reservados, el avance del consorcio vasco, la entrada de la SEPI, la recapitalización y el intento de recomponer un grupo con pérdidas, deuda y una cartera de pedidos gigantesca. La demanda formalizada ahora por Pegaso no borra ninguna de esas estaciones; las ordena. Y las ordena alrededor de una pregunta jurídica muy precisa: si el Estado podía impedir esa venta concreta del modo en que lo hizo. La respuesta la dará el Supremo, pero el efecto ya está aquí. Talgo se ha convertido en el caso que mejor resume la época: industria sensible, dinero internacional, política industrial y tribunales en el mismo vagón.
Un precedente que marcará futuras operaciones
A esta altura, el pleito ya tiene un valor que va mucho más allá de los protagonistas directos. Pegaso, Ganz-MaVag, Sidenor, SEPI, Talgo y el propio Gobierno son las caras visibles. Debajo hay otra cosa: una discusión sobre cómo se gobierna el capitalismo cuando una compañía privada pasa a ser considerada un activo estratégico. Eso afecta a la seguridad jurídica de los fondos, a la capacidad del Ejecutivo para imponer límites, a la lectura que harán otros inversores extranjeros antes de acercarse a España y al margen real que tendrán los tribunales para revisar decisiones protegidas por el sello del secreto. Por eso esta batalla no acaba en una compraventa frustrada. Lo que el Supremo termine diciendo servirá como aviso, como freno o como aval para operaciones futuras en sectores especialmente delicados.
El precio político y judicial del caso
El recorrido del caso Talgo deja una imagen bastante nítida del momento económico e institucional. El capital quería cerrar una salida rentable, el Gobierno quería controlar quién entraba, la empresa necesitaba estabilidad y los tribunales han acabado llamados a decidir hasta qué punto la razón de Estado puede imponerse sin enseñar todas sus cartas. Pegaso acude al Supremo porque cree que el Ejecutivo fue demasiado lejos y porque entre los 5 euros de la opa húngara y los 4,25 de la solución posterior hay una pérdida tangible, nada teórica. El Gobierno defenderá que el sacrificio era necesario para proteger un activo estratégico. En medio queda Talgo, que sigue arrastrando retos industriales, financieros y accionariales mientras su nombre se ha convertido en una referencia obligada cada vez que se habla de seguridad económica, control de inversiones extranjeras y soberanía industrial en España. Ese es el verdadero tamaño del asunto: no solo cuánto valía Talgo, sino quién tenía derecho a decidir su destino.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27