
Casa
¿Habrá una ola de desahucios en España como advierte Niño Becerra?
Niño Becerra alerta del riesgo de una ola de desahucios si la economía empeora, mientras la vivienda sigue encareciéndose en España de nuevo.

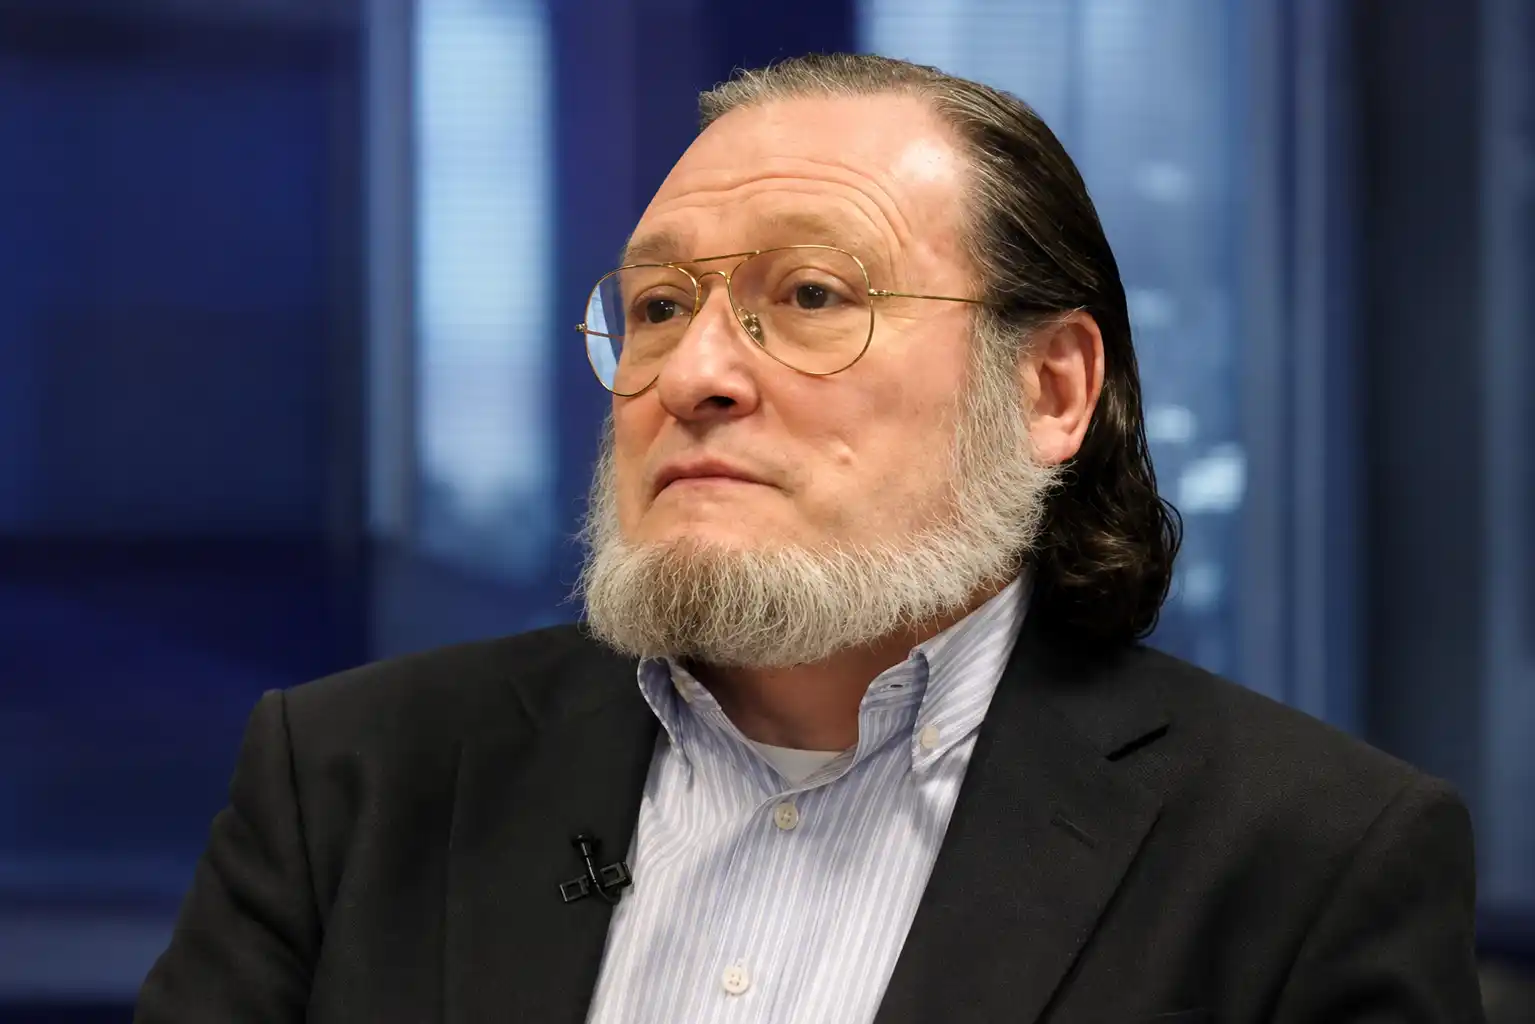
Foto: BolsamaniaTV / Wikimedia Commons — CC BY 3.0
Santiago Niño Becerra ha vuelto a colocar una palabra incómoda en mitad del debate sobre la vivienda en España: desahucios. El economista sostiene que el actual encarecimiento de casas y alquileres no responde necesariamente a una burbuja como la que precedió a la crisis financiera, pero advierte de un escenario mucho más áspero si la economía se deteriora con fuerza: aumento del paro, impagos, problemas bancarios y, finalmente, una oleada de lanzamientos. Su frase más rotunda ha regresado estos días al primer plano: “Llegará una oleada de desahucios. En parte, sí será como en el 2008”.
Conviene colocar el aviso exactamente donde está. Niño Becerra no afirma que esa oleada esté produciéndose en España, ni que sea inevitable. Describe lo que considera que podría suceder si al enorme precio de la vivienda se añadiera una caída económica capaz de disparar el desempleo y la morosidad. Los últimos datos oficiales, de hecho, dibujan una situación bastante distinta: los lanzamientos judiciales disminuyeron con fuerza al comenzar 2026, mientras la economía española seguía creciendo y el empleo mejoraba. La tensión existe, pero el incendio que anticipa el economista requiere todavía una cerilla que no aparece en las estadísticas actuales.
La advertencia de Niño Becerra que vuelve a circular
Hay otro detalle relevante. La frase que ha regresado a la actualidad este 29 de agosto no es una nueva predicción formulada esta semana. Niño Becerra publicó aquel razonamiento en febrero de 2025 en su cuenta de X y distintos medios lo han recuperado posteriormente, hasta devolverlo al centro de la conversación sobre vivienda. No es un matiz menor cuando hablamos de economía: una previsión de hace año y medio no puede presentarse como si hubiese nacido esta mañana con el café.
Eso sí, su diagnóstico de fondo ha permanecido bastante estable. Al terminar 2025, cuando analizaba qué podía ocurrir durante 2026, el economista volvió a defender que los precios de compra y alquiler continuarían aumentando porque la demanda era muy superior a la oferta. El límite, según su razonamiento, aparecería cuando quienes buscan vivienda dejaran de querer —o sencillamente de poder— pagar más.
Su tesis parte de una idea sencilla: no observa la típica burbuja inmobiliaria alimentada por una orgía crediticia, promociones levantadas casi sobre cualquier solar y compradores endeudándose hasta las cejas. Lo que identifica es otra cosa: escasez de vivienda, mucha demanda y capacidad de compra muy desigual, con hogares incapaces de competir frente a compradores con ahorro, patrimonio o un acceso mucho más cómodo a financiación.
El resultado visualmente se parece bastante a una burbuja —precios disparados, pisos cada vez menos accesibles, familias expulsadas de determinadas zonas—, pero el motor económico es diferente. Y ahí está precisamente buena parte de la discusión.
Los precios sí están desbocados: un 12,9% más en un año
En una parte de su análisis los números conceden poco espacio para la poesía. La vivienda española sigue encareciéndose a gran velocidad.
El Índice de Precios de Vivienda correspondiente al primer trimestre de 2026 situó la subida anual en el 12,9%. La vivienda nueva se encareció un 9,1%, mientras que la usada avanzó un 13,5%. Solo entre enero y marzo, el precio medio subió otro 3,5%. No hablamos de una décima que haya que buscar con lupa en una hoja de cálculo: son incrementos capaces de cambiar por completo la entrada necesaria para comprar una casa en apenas unos meses.
El Banco de España también viene señalando el problema de accesibilidad. Su diagnóstico apunta a una demanda dinámica frente a una oferta rígida, con un ritmo de construcción inferior a la creación neta de hogares. Nueve de cada diez compraventas corresponden a vivienda usada, otro síntoma de un mercado en el que la nueva oferta entra con cuentagotas.
La brecha se nota especialmente entre quienes llegan con poco ahorro. Los hogares con una capacidad financiera más limitada que consiguen adquirir su primera vivienda mediante hipoteca terminan comprando, en términos medianos, inmuebles unos 45.000 euros más baratos que los que corresponderían a sus características y preferencias estimadas. Traducción doméstica: menos metros, otro barrio, más distancia o una casa distinta de la buscada. El mercado va empujando hacia fuera, poco a poco, como una habitación cuyas paredes se estrechan.
Pero esto no es, al menos todavía, el mercado de 2008
Aquí aparece la principal cautela frente a la comparación de Niño Becerra. Las tensiones sobre los precios han aumentado, pero permanecen lejos de los máximos registrados antes de la gran crisis financiera de 2008.
También ha cambiado la gasolina que alimenta el mercado. El crédito hipotecario nuevo está creciendo, sí, pero el volumen de financiación hipotecaria respecto al PIB continúa en niveles históricamente reducidos. Los criterios con los que los bancos conceden préstamos, tanto respecto a la renta del comprador como al valor de la vivienda, son mucho más contenidos que antes de 2008.
En 2007 España construía viviendas como quien imprime folletos: muchísima oferta, crédito abundante y compradores altamente apalancados. El problema actual casi podría dibujarse al revés. Falta vivienda allí donde se concentra la demanda, hay compradores con mucho capital y una parte considerable de la población no consigue entrar siquiera en el mercado.
Que ambos caminos puedan terminar produciendo sufrimiento social no significa que sean el mismo camino.
Los desahucios, por ahora, no están creciendo
Este es probablemente el dato más importante para interpretar correctamente la advertencia. Durante el primer trimestre de 2026 los juzgados españoles practicaron 4.005 lanzamientos, un 45,4% menos que un año antes. Los relacionados con procedimientos de alquiler representaron el 64,9% del total y los derivados de ejecuciones hipotecarias, alrededor del 24%. Ambos descendieron respecto al mismo periodo de 2025.
También 2025 terminó lejos de ofrecer una imagen de explosión. Se practicaron 25.540 lanzamientos, un 11% menos que en 2024. De ellos, 18.317 estuvieron vinculados a procedimientos derivados de la Ley de Arrendamientos Urbanos y 4.346 procedieron de ejecuciones hipotecarias.
Y hay una distinción que suele evaporarse cuando se habla de desahucios en titulares: un lanzamiento no equivale automáticamente a una familia expulsada de su vivienda habitual por no pagar la hipoteca. Las estadísticas judiciales incluyen distintos inmuebles y procedimientos. El grueso actual, además, guarda más relación con el alquiler que con las ejecuciones hipotecarias.
Eso aleja bastante la fotografía de aquellas escenas de la Gran Recesión, cuando hipotecas concedidas durante los años del crédito fácil terminaron chocando con paro masivo, caída de las rentas y pérdida de viviendas.
El escenario que teme exige primero una crisis económica
Niño Becerra introduce una condición decisiva en su pronóstico y conviene no amputarla para fabricar un titular más espectacular. Su cadena sería aproximadamente esta: los precios continúan aumentando hasta que la demanda no puede pagar más; después llega una caída económica, aparecen quiebras, aumenta el desempleo, se disparan los impagos y el problema termina trasladándose a bancos y viviendas.
A finales de agosto de 2026, esa primera gran condición —un desplome de la economía— no se ha producido.
El PIB español creció un 0,7% durante el segundo trimestre respecto al primero y un 2,7% interanual. La Encuesta de Población Activa situó, además, el número de ocupados en 22,779 millones, mientras el desempleo bajó hasta 2,495 millones de personas y la tasa de paro cayó al 9,87%.
Nada impide que la coyuntura cambie. Una recesión internacional, un shock energético, una crisis financiera o cualquier otro golpe podría deteriorar rápidamente el empleo. La economía tiene esa desagradable costumbre de no mandar invitación antes de estropear una fiesta. Pero una posibilidad no es un dato, y de momento no existe una recesión española acompañada de desempleo disparado y desahucios en aumento.
Otra cosa es la fragilidad acumulada. Cuando una familia dedica una proporción creciente de su renta a tener techo, queda menos margen para absorber una pérdida de empleo o cualquier gasto inesperado. El consumo de los hogares cae de forma apreciable cuando la carga de hipoteca o alquiler supera aproximadamente el 30% de sus ingresos.
El alquiler puede ser el verdadero punto débil
La referencia a 2008 lleva casi instintivamente hacia las hipotecas, pero el mercado español de 2026 tiene otro frente bastante más delicado: el alquiler.
En 2025, más de siete de cada diez lanzamientos judiciales procedieron de procedimientos relacionados con la Ley de Arrendamientos Urbanos. La sobreexposición financiera de los hogares arrendatarios tampoco es pequeña: tomando los datos europeos empleados en la regulación aprobada este año, un 28,1% de quienes alquilaban a precio de mercado destinaban más del 40% de sus ingresos a pagar la renta en 2024.
Hasta el 31 de diciembre de 2026 permanece además vigente una suspensión extraordinaria de determinados procedimientos de desahucio y lanzamiento para hogares vulnerables sin alternativa habitacional que cumplan las condiciones establecidas legalmente. La regulación contempla excepciones para pequeños propietarios, entre ellas quienes poseen una o dos viviendas.
Esto supone que la estadística actual también está influida por mecanismos extraordinarios de protección capaces de aplazar determinados lanzamientos. Su finalización será uno de los elementos relevantes al entrar en 2027. No porque exista una oleada esperando detrás de una puerta con número y hora —eso nadie puede afirmarlo seriamente—, sino porque desaparecería una barrera que actualmente protege determinados casos vulnerables.
Una vivienda cara no necesita otra burbuja para ser una crisis
La advertencia de Santiago Niño Becerra señala una paradoja que se ha instalado en el mercado español: puede existir una grave crisis de vivienda sin que exista una burbuja idéntica a la de 2008. De hecho, eso se parece bastante a lo que está ocurriendo.
Los precios avanzan alrededor de dos dígitos, la oferta responde lentamente, el alquiler absorbe una parte enorme de los ingresos de muchos hogares y acceder a la propiedad depende cada vez más del ahorro previo, la ayuda familiar o el patrimonio disponible. Mientras tanto, quienes tienen mayor capacidad financiera continúan sosteniendo una demanda capaz de pagar precios elevados.
Pero de ahí a anunciar como hecho una nueva oleada de desahucios media una distancia considerable. Los últimos datos muestran menos lanzamientos, crecimiento económico, creación de empleo y un sistema hipotecario bastante menos apalancado que antes de 2008.
El verdadero aviso está en otro sitio. España no necesita repetir exactamente 2008 para encontrarse con un problema serio. Basta con mantener durante años viviendas mucho más caras que la capacidad económica de una parte creciente de la población. El día en que esa tensión coincida con una recesión fuerte, la predicción de Niño Becerra dejaría de parecer una sombra lejana. De momento es una advertencia condicionada, no una fotografía del presente.


Calentar la casa este invierno costará hasta 1.283 euros: por qué y cómo pagarlo menos

¿Por qué las cigüeñas españolas ya no emigran a África?

Las paredes de las cuevas de España guardan ADN humano de hace miles de años

¿Por qué la osteoporosis es la epidemia silenciosa que ya afecta a tres millones de españoles?

Todos los juegos de The Witcher, de mejor a peor: ranking

¿Cuáles son los mejores casinos sin licencia en España en 2026?

Casinos fuera de España: ¿cuáles son los mejores y más fiables en 2026?

¿Cuáles son los mejores casinos sin DNI en España en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
