
Casa
¿Por qué las hipotecas vuelven a crecer un 10,8 % en junio de 2026?
Las hipotecas vuelven a crecer en España: junio deja 45.907 firmas, récord en el importe medio y un mercado inmobiliario con más pulso vivo.

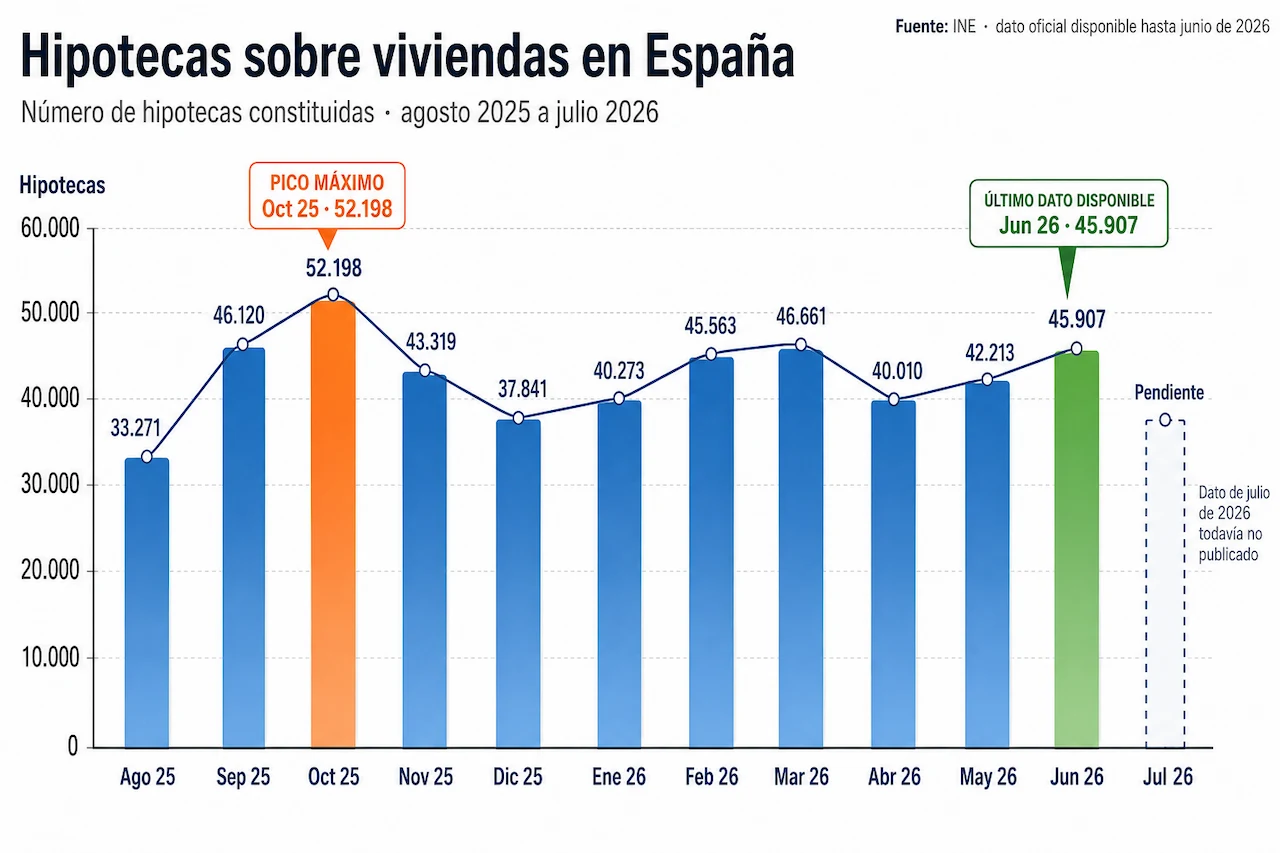
Las hipotecas sobre viviendas han vuelto a acelerar en España. En junio se constituyeron 45.907 préstamos hipotecarios, un 10,8 % más que en el mismo mes de 2025 y la cifra más elevada para un mes de junio desde 2010. El pequeño frenazo de mayo, cuando las operaciones retrocedieron un 0,1 % interanual después de casi dos años de avances, ha quedado así en algo parecido a un paréntesis.
Pero hay otro número que cuenta bastante más sobre lo que está ocurriendo en el mercado de la vivienda: 178.365 euros. Ese fue el importe medio de las nuevas hipotecas sobre viviendas en junio, un 6 % superior al de un año antes y el nivel más alto de la serie estadística. No solo se firman más préstamos; cada préstamo, de media, es mayor. El capital prestado alcanzó los 8.188 millones de euros, un 17,5 % más en términos interanuales.
En el conjunto del primer semestre, la constitución de hipotecas sobre viviendas avanzó un 7 %, mientras el importe medio acumuló una subida del 9,8 %. Son cifras que dibujan un mercado hipotecario activo, aunque conviene no confundir actividad con facilidad para comprar casa. La financiación vuelve a circular con bastante soltura; la vivienda barata, en cambio, sigue siendo una criatura casi mitológica en buena parte de España.
La hipoteca media bate récord y supera los 178.000 euros
La subida del número de operaciones es relevante, pero el crecimiento del importe financiado resulta todavía más revelador. Las 45.907 hipotecas de junio movilizaron 8.188,2 millones de euros, de modo que el capital concedido aumentó bastante más que el número de préstamos: un 17,5 % frente al 10,8 %.
Eso ayuda a explicar el récord de la hipoteca media. El comprador que necesita financiación está solicitando más dinero que hace un año, algo coherente con unos precios inmobiliarios elevados y con una oferta especialmente escasa en las zonas de mayor demanda. No significa, claro, que todas las familias pidan 178.365 euros: es una media nacional y detrás conviven préstamos modestos en ciudades pequeñas con operaciones mucho mayores en Madrid, Barcelona, Baleares, Málaga o determinadas áreas costeras.
Hay una segunda lectura. En junio, las compraventas de viviendas inscritas en los registros aumentaron solo un 1,6 % interanual, hasta 59.288 operaciones, mientras las nuevas hipotecas crecieron un 10,8 %. Los dos registros no son perfectamente comparables —las inscripciones pueden corresponder a escrituras formalizadas con anterioridad y no toda compraventa lleva aparejada una nueva hipoteca—, pero la diferencia sugiere un mayor protagonismo del crédito en las operaciones que llegan al registro.
El interés medio baja al 2,96 %, pero el euríbor aprieta
El tipo de interés medio de las nuevas hipotecas sobre viviendas se situó en junio en el 2,96 %, ligeramente por debajo del 2,98 % registrado en mayo. El plazo medio fue de 25 años. Aquí aparece una fotografía bastante distinta de la vivida durante la fase más dura del encarecimiento monetario: financiar una vivienda sigue costando dinero, por supuesto, pero la competencia bancaria mantiene condiciones relativamente contenidas para los nuevos clientes.
Hay, sin embargo, una sombra que vuelve a alargarse. El euríbor a 12 meses cerró julio en el 2,855 %, frente al 2,798 % de junio y 0,776 puntos por encima del nivel de un año antes. Durante agosto incluso ha rondado nuevamente el 3 % en sus valores diarios. Para quienes tienen una hipoteca variable pendiente de revisión, esa evolución importa bastante más que el tipo medio de las nuevas operaciones.
El Banco Central Europeo, por su parte, mantuvo en julio sus tipos oficiales: la facilidad de depósito permanece en el 2,25 %, las operaciones principales de financiación en el 2,40 % y la facilidad marginal de crédito en el 2,65 %. No estamos, por tanto, ante el dinero casi gratuito de otros tiempos. Aquello quedó atrás.
El tipo fijo conserva una ventaja bastante clara
El 61,7 % de las nuevas hipotecas sobre viviendas firmadas en junio fueron a tipo fijo, frente al 38,3 % a tipo variable. Más llamativo aún: el interés inicial medio fue del 2,89 % en las operaciones fijas y del 3,07 % en las variables. Es decir, el préstamo que protege al cliente frente a futuras subidas del euríbor arrancaba, de media, con un interés inferior.
No sorprende demasiado que el fijo continúe dominando. Cuando el euríbor vuelve a mirar de cerca el 3 %, saber desde el primer recibo cuánto se pagará dentro de cinco, diez o veinte años tiene un atractivo evidente. La banca también compite por captar clientes solventes mediante hipotecas fijas y mixtas, aunque el escaparate puede engañar: un interés atractivo suele venir acompañado de nómina domiciliada, seguros u otros productos vinculados. El TIN es solo una parte del precio; la TAE y el coste total cuentan la historia completa.
Canarias y Castilla-La Mancha encabezan las subidas
El avance hipotecario no se reparte de manera uniforme. Canarias registró en junio un incremento interanual del 31,4 % en el número de hipotecas sobre viviendas, el mayor del país, seguida de Castilla-La Mancha, con un 23,2 %, y la Comunitat Valenciana, con un 16,1 %. Andalucía creció un 15,7 %, Cataluña un 14 % y Madrid un 6,1 %.
En el otro extremo aparecen Illes Balears, con una caída del 10,4 %; Cantabria, con un descenso del 9,1 %, y Galicia, donde las operaciones retrocedieron un 7,3 %. Murcia se quedó prácticamente plana. Una España hipotecaria a varias velocidades, como casi todo lo relacionado con la vivienda: presión turística, disponibilidad de suelo, crecimiento demográfico, inversión exterior y precios locales terminan mezclándose en el mismo cóctel.
Las diferencias territoriales también aconsejan cierta prudencia con las medias nacionales. Una hipoteca de 178.000 euros puede resultar elevada en algunos mercados interiores y claramente insuficiente para financiar una vivienda familiar en determinados barrios de las grandes capitales. La media nacional sirve para observar la tendencia, no para describir el bolsillo concreto de cada comprador.
Cambiar una hipoteca existente pierde fuerza
Mientras crece la contratación de nuevos préstamos, disminuyen las modificaciones de los ya existentes. En junio se registraron 10.261 hipotecas con cambios en sus condiciones, un 19,1 % menos que un año antes. Las novaciones —cuando cliente y banco modifican el contrato manteniendo la misma entidad— cayeron un 25,3 %, mientras las subrogaciones de acreedor, que implican trasladar la hipoteca a otro banco, descendieron un 15,4 %.
El movimiento sigue girando, fundamentalmente, alrededor del precio del dinero. El 83,1 % de las modificaciones registradas estuvo relacionado con cambios en los tipos de interés. Las subrogaciones de deudor, aquellas en las que cambia el titular del préstamo, fueron la excepción y aumentaron un 8,4 %.
Son cifras menos vistosas que el récord del préstamo medio, pero bastante elocuentes. Durante los grandes movimientos del euríbor muchos hipotecados corrieron a renegociar, pasar de variable a fijo o trasladar su préstamo a otra entidad. Ahora ese trasiego se ha enfriado. No ha desaparecido, ni mucho menos, pero ya no tiene la misma intensidad.
Más crédito no significa una vivienda más accesible
Junio deja una aparente paradoja. Se conceden más hipotecas, el interés medio de las nuevas operaciones se mantiene por debajo del 3 % y el tipo fijo ofrece cierta previsibilidad. Al mismo tiempo, el importe medio necesario para financiar una vivienda alcanza un máximo histórico.
Ese último dato es quizá el que mejor resume el momento. Un sistema financiero dispuesto a prestar facilita que las compraventas sigan adelante, pero no resuelve por sí mismo el problema de acceso a la vivienda. Cuando la cantidad que una familia necesita pedir al banco aumenta un 6 % en doce meses, la cuota no es el único obstáculo: también pesan la entrada inicial, los impuestos y el ahorro previo, mientras los precios han elevado notablemente el listón de acceso.
El semestre termina con 259.684 hipotecas sobre viviendas y un crecimiento acumulado del 7 %. El mercado ha recuperado pulso después del tropiezo de mayo y junio confirma que el crédito continúa acompañando a la demanda. Lo hace, eso sí, sobre viviendas cuyo coste obliga a comprometer cantidades cada vez mayores.
La fotografía tiene menos euforia de la que podría sugerir cualquier titular sobre récords. España firma más hipotecas y los bancos compiten, pero cada vez hace falta pedir más dinero para cruzar la misma puerta. Y esa, bastante más que cualquier décima mensual, es la cifra que acaba llegando a la mesa de la cocina.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
