Tecnología
¿Por qué Interpol alerta de la gran estafa global con IA?

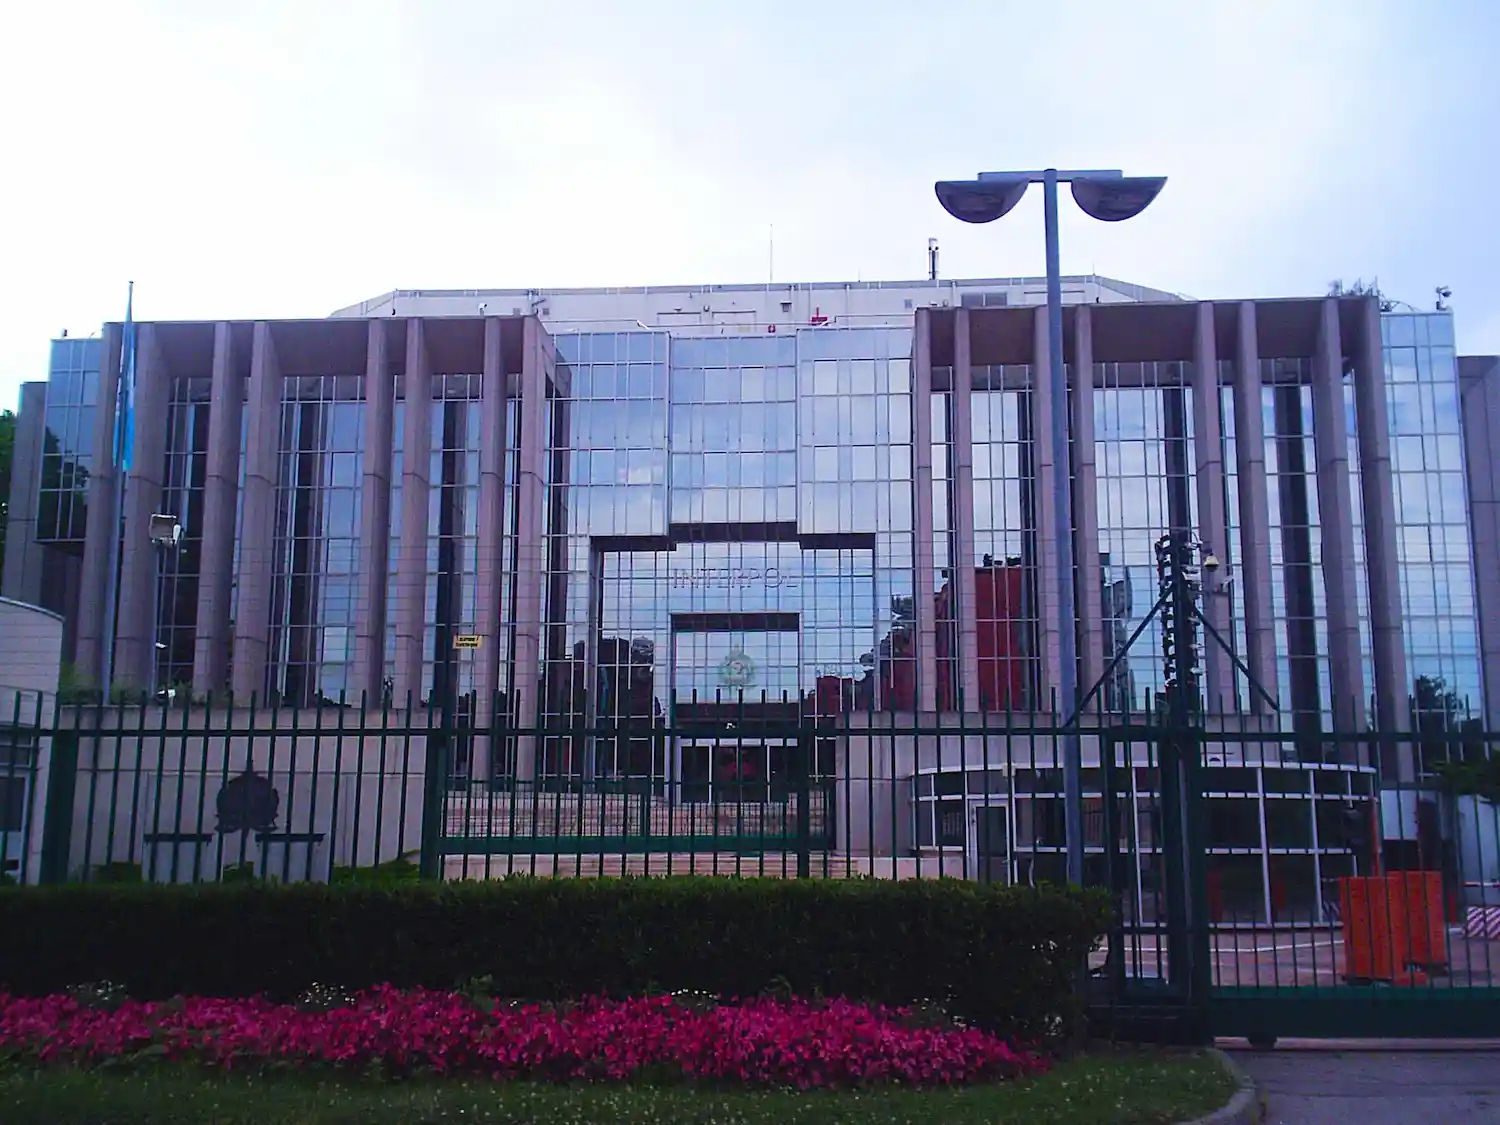
Interpol advierte del fraude con IA que mezcla sextorsión, falsas inversiones y mafias transnacionales capaces de operar como una industria.
Interpol lanzó este 16 de marzo de 2026 una advertencia que no suena a exageración ni a susto de despacho. Su nuevo informe mundial sobre fraude financiero sostiene que este delito se ha convertido en uno de los fenómenos transnacionales más graves, más sofisticados y de crecimiento más rápido del planeta, impulsado por una mezcla muy concreta: inteligencia artificial, herramientas digitales baratas y redes criminales que ya no trabajan por compartimentos, sino como una cadena bien engrasada. La imagen que deja el documento es dura y bastante clara. La estafa ya no es el timo aislado de un correo mal escrito o una llamada sospechosa a la hora de la siesta. Es una industria. Una que automatiza el engaño, lo prueba, lo corrige, lo escala y lo exporta.
La alerta llegó con nombre y apellidos. Valdecy Urquiza, secretario general de Interpol, brasileño y al frente de la organización con sede en Lyon, habló sin rodeos de una “industrialización del fraude”. No es una frase decorativa. Según el organismo, la IA permite a los delincuentes planificar campañas enteras con una eficacia impensable hace muy poco: localizar víctimas, perfilar rutinas, suplantar identidades, sostener conversaciones durante días y rematar la operación con una transferencia, una inversión falsa o un chantaje. Todo con una precisión que convierte el viejo engaño artesanal en una fábrica global de dinero sucio. Y de daño real, porque Interpol insiste en algo que suele perderse entre cifras: no solo se roban ahorros; también se hunden vidas, reputaciones y salud mental.
El informe, segunda edición de la Global Financial Fraud Threat Assessment, sitúa además el fraude en el centro de otra mutación más amplia del crimen organizado. Ya no aparece como una actividad periférica, secundaria, casi oportunista. Interpol lo coloca dentro de la policriminalidad, ese terreno donde se cruzan cibercrimen, trata de personas, blanqueo de capitales, extorsión y financiación de otras actividades ilícitas. Dicho de otro modo: la estafa digital ya no camina sola. Se apoya en redes que lavan dinero, que mueven personas, que comparten tecnología y que aprovechan la misma infraestructura para distintos negocios criminales. Una misma organización puede seducir con una falsa inversión, extorsionar con contenido sexual fabricado, mover el dinero por varias jurisdicciones y terminar financiando otros delitos con ese botín.
El fraude dejó de ser un delito secundario
Interpol calcula que las pérdidas globales ligadas al fraude financiero alcanzaron en 2025 unos 442.000 millones de dólares. La cifra impresiona, sí, pero quizá el dato más revelador es otro: la organización evalúa el riesgo global de este fenómeno como alto y da por hecho que escalará de forma significativa durante los próximos tres a cinco años. La razón principal no es misteriosa. La barrera de entrada se ha desplomado. Ya no hace falta una banda muy especializada, una infraestructura compleja o una gran inversión inicial para lanzar campañas convincentes. Con herramientas accesibles, software de suplantación y automatización basada en IA, el fraude se ha abaratado justo cuando se ha vuelto más rentable.
Ese salto se nota también en la prioridad policial. Desde 2024, las notificaciones y difusiones de Interpol relacionadas con fraude han crecido un 54 %, y la organización ha prestado apoyo en más de 1.500 casos transnacionales con pérdidas valoradas en 1.100 millones de dólares. No es un detalle burocrático. Ese aumento indica que las policías nacionales están viendo más casos, más conexiones entre países y más necesidad de cooperación urgente. La estafa de hoy no respeta fronteras, horarios ni sistemas legales. Empieza en una aplicación de mensajería, pasa por una cuenta abierta con documentación falsa en otro país, se lava en criptomonedas o en una cadena de cuentas puente y termina desapareciendo a miles de kilómetros del lugar en el que empezó.
El mapa del fraude que dibuja el informe tampoco se limita a un solo tipo de engaño. Interpol identifica como amenazas principales el Business E-mail Compromise o BEC —el clásico fraude del correo corporativo manipulado—, el fraude por pago anticipado, la suplantación de identidad, las falsas inversiones, el fraude de identidad y las estafas románticas. Lo decisivo no es la lista en sí, sino la forma en que estos métodos se mezclan. Una falsa relación sentimental puede acabar en inversión trampa. Una suplantación puede derivar en secuestro fingido. Un correo corporativo puede ir acompañado de malware, ingeniería social y cuentas locales abiertas por mulas. Todo se vuelve híbrido. Todo se vuelve más difícil de detectar a tiempo.
La IA abarata la estafa y la vuelve más creíble
La sección más inquietante del informe es la dedicada a la tecnología y la inteligencia artificial como multiplicador de fuerza. Interpol sostiene que el fraude reforzado por IA puede ser 4,5 veces más rentable que el fraude no mejorado con estas herramientas. La frase importa porque resume toda la lógica del momento. Cuando una tecnología permite a un delincuente llegar a más víctimas, parecer más convincente y operar con menos coste, la expansión deja de ser una posibilidad y se convierte casi en una inercia de mercado. El crimen organizado, en esto, funciona con una frialdad empresarial bastante pedestre: si algo da más beneficio con menos gasto, se adopta.
Aquí entra en escena el concepto de “agentic AI”, que Interpol utiliza para describir sistemas capaces de planificar y ejecutar campañas completas de fraude con un grado creciente de autonomía. No hace falta imaginar un artefacto futurista. Basta con pensar en varias herramientas coordinadas que recopilan datos, analizan perfiles, detectan el momento más vulnerable, generan mensajes personalizados, responden objeciones y ajustan el guion según la reacción de la víctima. El estafador ya no tiene por qué improvisar cada paso. Puede apoyarse en sistemas que redactan, imitan tono, afinan lenguaje y sostienen una conversación con paciencia infinita. Una paciencia sintética, claro, pero muy eficaz.
En paralelo, el informe subraya la explosión del fraude como servicio y de mercados en la dark web que venden kits completos para delinquir: voces clonadas, avatares de vídeo, identidades sintéticas, canales cifrados, herramientas de phishing, plataformas falsas de inversión y servicios de blanqueo diseñados para dificultar el rastro del dinero. Interpol describe incluso el auge de servicios capaces de clonar caras y voces a partir de apenas unos segundos de audio o vídeo reales. Con eso basta para simular un familiar, un directivo, un agente policial, un proveedor o un amigo. Y cuando la mentira ya no suena a mentira, el margen de defensa se estrecha mucho.
Cuando la voz de un familiar puede ser falsa
Una de las consecuencias más serias de esa tecnología es la hiperrealidad del engaño. Durante años, muchas campañas de fraude se delataban solas por su torpeza: faltas de ortografía, mensajes absurdos, urgencias mal planteadas. Eso cambia cuando la IA escribe bien, traduce mejor, adapta registros, usa fórmulas afectivas creíbles y hasta imita acentos y pausas. La vieja sospecha de “esto huele raro” ya no siempre funciona. El fraude entra con traje, expediente y modales. A veces, con una voz que parece la de un hijo pidiendo ayuda o la de un jefe reclamando una transferencia urgente. Y ahí la intuición humana, la de toda la vida, empieza a fallar.
Interpol advierte de que ese salto tecnológico ya está alimentando fraudes de suplantación, campañas de secuestro falso con rescate, extorsiones cada vez más afinadas y ataques a empresas cuidadosamente estudiados. No son golpes lanzados al aire. Los delincuentes analizan jerarquías corporativas, patrones de comunicación y rutinas de pago, y luego construyen una escena verosímil para que la víctima actúe rápido, con miedo o con confianza mal entendida. La IA no ha inventado la manipulación emocional, pero la ha vuelto más barata, más masiva y mucho más precisa.
Sextorsión, falsas inversiones y secuestros inventados
Uno de los puntos donde el informe se pone más oscuro es el de la sextorsión. Interpol detecta un aumento global de este delito y señala que ya no aparece solo como una extorsión aislada, sino como parte de fraudes híbridos más complejos. El mecanismo suele empezar con una relación falsa, una promesa de inversión o una conversación aparentemente casual. Después llega el giro: imágenes sexuales reales o fabricadas, amenazas de difusión a familiares y contactos, presión para pagar y una escalada que mezcla vergüenza, miedo y sensación de no tener salida. El uso de contenido generado por IA ha ensanchado ese campo de forma brutal, porque permite fabricar material verosímil incluso cuando no existe una base previa sólida.
Interpol describe cómo, en distintos centros de estafa, los guiones suelen arrancar con tácticas de fraude de inversión y, si esa vía no da resultado, pasan a métodos de sextorsión. Es decir, no se trata de delitos separados, sino de fases distintas dentro del mismo proceso de explotación. Esa mezcla se ha detectado con fuerza en África, en el espacio MENA y también en otras regiones, incluida Asia-Pacífico, donde la organización viene observando desde hace tiempo la combinación de falsas inversiones, manipulación afectiva y chantaje digital. La sextorsión, de hecho, ha dejado de ser una salida improvisada para convertirse en un módulo más dentro del catálogo criminal.
El informe también recoge el auge de los secuestros fingidos. En estos casos, los delincuentes utilizan imágenes o vídeos creados con IA para simular que un familiar está retenido, herido o en peligro y exigen un rescate inmediato. Es un tipo de fraude particularmente eficaz porque trabaja con dos resortes primarios, casi animales: el pánico y la urgencia. No se da tiempo a pensar. No se deja respirar. La operación busca bloquear la racionalidad durante unos minutos decisivos, los suficientes para que el dinero salga. En Europa, esa lógica de la urgencia se ve también en los llamados “grandparent scams” o “shock calls”, llamadas en las que una supuesta emergencia médica, policial o judicial obliga a transferir fondos al instante.
Europa, un objetivo muy rentable
Europa ocupa un lugar central en esta fotografía. Interpol considera que el fraude financiero representa una amenaza alta para la región, algo que encaja con un ecosistema económico muy digitalizado, muy bancarizado y muy dependiente de pagos electrónicos, fintech y comercio online. No es un detalle técnico. Cuanto más digital es una economía y más confianza deposita en procesos rápidos, enlaces, mensajería y validaciones remotas, más superficie ofrece al engaño bien ejecutado. En el caso europeo, esa exposición se combina además con sistemas financieros sofisticados y con una enorme circulación transfronteriza de dinero, dos condiciones muy atractivas para las redes criminales.
Entre 2024 y 2025, las notificaciones y difusiones de Interpol ligadas a fraude crecieron en Europa un 69 %, el mayor aumento regional entre los grandes bloques que recoge el informe. Y los delitos que más preocupan son muy concretos: fraude de inversión, BEC y suplantación, casi siempre acompañada de fraude de identidad. El fraude de inversión aparece como el más costoso. Suele dirigirse a personas mayores y a inversores inexpertos, especialmente en Europa occidental y septentrional, mediante plataformas que prometen rentabilidades imposibles en criptomonedas, energía renovable o activos de lujo. Lo más perverso es que muchas veces la víctima no pierde todo al principio. Recibe supuestos beneficios iniciales, gana confianza, mete más dinero y entonces desaparece el suelo.
Después llega la segunda vuelta de tuerca. Interpol señala que muchas víctimas europeas son revictimizadas por delincuentes que se hacen pasar por agentes de recuperación, asesores legales o incluso por supuestas autoridades policiales que prometen recuperar el dinero a cambio de nuevos pagos. Algunas terminan además convertidas en mulas financieras, es decir, personas utilizadas para mover fondos robados sin entender del todo el engranaje, o atrapadas en esquemas de chantaje. El fraude no se limita a vaciar una cuenta. Muchas veces deja a la víctima dentro del problema, usándola como pieza de una maquinaria que sigue girando.
El BEC también ha ganado sofisticación en Europa. Ya no consiste solo en un correo falsificado que imita a un jefe. Interpol describe ataques donde los delincuentes introducen malware, extraen datos sensibles de servidores corporativos, estudian la jerarquía interna, copian estilos de comunicación y usan cuentas bancarias abiertas en el propio país objetivo para no disparar alertas automáticas por transferencias internacionales. Es un fraude de precisión, casi de sastrería. Se borda el engaño con datos reales y se presenta en el momento justo, cuando una empresa espera una factura, una orden de pago o una instrucción de un superior.
Del falso policía al QR adulterado
La suplantación en Europa se mueve ya por varios carriles a la vez. Vishing, smishing, llamadas que imitan a bancos, mensajes que parecen de telecomunicaciones, correos con apariencia institucional y, cada vez más, quishing, el uso de códigos QR maliciosos para llevar a la víctima a una web falsa donde entrega sus claves o autoriza pagos. Interpol cita incluso un caso reciente en el que un supuesto comprador de un mercado online convencía a un vendedor para trasladar la conversación al móvil, enviaba un QR que aparentaba ser del servicio postal local y acababa drenando la cuenta tras instalar un nuevo sistema de doble autenticación. En un solo caso se sustrajeron más de 110.000 dólares. Nada de ciencia ficción: un QR, una pantalla bien copiada y una secuencia diseñada para no dejar pensar.
El informe añade otro dato incómodo. En Europa ya se han identificado centros de estafa en países de Europa central, oriental y meridional, además de los Balcanes occidentales. No suelen parecerse a los complejos de explotación masiva asociados a trata que se han hecho tristemente célebres en otras regiones, sino más bien a los “boiler rooms”, salas de venta agresiva con guiones, presión constante y falsas credenciales orientadas sobre todo al fraude de inversión. También aquí el crimen se especializa. Redes del este de Europa dominan parte del fraude telefónico y de inversión, a menudo con operadores rusohablantes que apuntan a población mayor mediante falsas llamadas policiales o estafas románticas. Y el dinero, una vez capturado, no se queda quieto: suele viajar hacia Asia oriental y Oriente Medio, pasando por cuentas intermedias en el sudoeste y el sureste europeo o mediante criptomonedas que aprovechan vacíos regulatorios.
La red detrás de los centros de estafa
Uno de los hallazgos más serios del informe es la expansión global de los centros de estafa. Lo que en un primer momento parecía un fenómeno localizado en ciertas zonas de Asia se ha convertido en un problema internacional. Interpol sostiene que estos centros ya han sido detectados en múltiples regiones, que implican a cientos de miles de personas y que muchas de ellas están allí forzadas, bajo coacción, engaño o explotación directa. La organización habla de víctimas de casi 80 países traficadas hacia estos complejos, con un dato que resume el alcance del fenómeno: ningún continente ha quedado al margen.
Ese punto cambia por completo la lectura moral y policial del fraude. No siempre hay, al otro lado de la pantalla, un delincuente libre que opera desde casa con una taza de café al lado del teclado. En muchísimos casos hay personas explotadas que trabajan bajo amenaza, encerradas en centros donde se ejecutan campañas de inversión falsa, romance fraud, sextorsión o suplantación a escala industrial. El crimen organizado no solo roba a las víctimas finales; también explota a quienes utiliza como mano de obra criminal. Es un engranaje doblemente brutal, porque mezcla fraude, trata y blanqueo dentro del mismo negocio.
La organización cita operaciones regionales que ayudan a medir la dimensión del problema. En Asia-Pacífico, por ejemplo, la operación HAECHI VI, desarrollada entre abril y agosto de 2025 con 40 países, permitió 32.835 detenciones, el bloqueo de 68.000 cuentas bancarias y la recuperación de 439 millones de dólares. En la zona de Myanmar, la presión conjunta de varios países acabó con la demolición de 635 edificios usados por redes de fraude y con la detención de 14.000 extranjeros de 54 nacionalidades. Son cifras de una escala casi industrial, y precisamente por eso encajan tan bien con la palabra elegida por Urquiza: industrialización.
El movimiento policial que intenta cortar la hemorragia
Frente a este salto delictivo, Interpol intenta mover ficha en dos planos: el operativo y el institucional. Por un lado, presume de una cooperación policial más intensa y de un uso creciente de herramientas como I-GRIP, un mecanismo de stop-payment destinado a interceptar fondos antes de que desaparezcan por completo en la cadena de lavado. Por otro, ha anunciado el lanzamiento de Operation Shadow Storm, una nueva fuerza internacional financiada por el Ministerio del Interior del Reino Unido para perseguir los fraudes generados en centros de estafa y, al mismo tiempo, sus conexiones con el cibercrimen y la trata de personas. La idea es sencilla de formular y dificilísima de ejecutar: no atacar solo la estafa visible, sino la infraestructura que la hace posible.
Ese movimiento llega, además, en un momento de fuerte actividad internacional. UNODC e Interpol han convocado en Viena, los días 16 y 17 de marzo, una cumbre global sobre fraude con gobiernos, policías, sector privado y organizaciones civiles. El propio Reino Unido, que financió el informe, ha presentado una nueva estrategia nacional contra el fraude para 2026-2029, con una inversión de 250 millones de libras en tres años y un planteamiento abiertamente transnacional: reconoce que gran parte de las estafas se originan fuera de sus fronteras y que la respuesta exige compartir inteligencia en tiempo real entre policía, bancos, tecnológicas y telecos. No resuelve el problema, desde luego, pero enseña hacia dónde se está moviendo la reacción estatal.
A ese telón de fondo se suma el debate europeo sobre la ley de inteligencia artificial. El Consejo de la UE acordó el pasado 13 de marzo su posición para simplificar y retrasar parte de la aplicación de las obligaciones para sistemas de alto riesgo, con nuevas fechas que apuntan a diciembre de 2027 y agosto de 2028 según el tipo de sistema. Pero, al mismo tiempo, añadió una prohibición específica sobre prácticas ligadas a la generación de contenido sexual e íntimo no consentido y al material de abuso sexual infantil. El contraste es interesante. Europa afloja plazos en una parte del tablero y endurece una de las zonas donde la IA ya está dejando un rastro más tóxico. No es casualidad. La mezcla de deepfakes, sextorsión y fraude ha dejado de ser un riesgo abstracto para convertirse en un problema regulatorio inmediato.
El dinero robado y la vida que queda después
Lo más valioso del aviso de Interpol quizá no está en la tecnología, sino en el recordatorio humano que introduce Valdecy Urquiza. El coste de este delito, dice, no es solo dinero. Son los ahorros de una vida, la dignidad y, en los casos más extremos, la propia vida. Hay una tendencia muy cómoda a contar estas historias como si fueran solo un catálogo de ingenio criminal o una carrera entre delincuentes y policías. No lo son. Detrás de cada inversión fantasma, de cada QR adulterado, de cada voz clonada y de cada romance inventado hay alguien que pierde mucho más que saldo bancario. A veces pierde la tranquilidad para siempre. A veces la confianza en su familia, en sus dispositivos, en su banco, en cualquier mensaje que suene urgente.
Eso explica por qué el informe insiste tanto en la vergüenza y el trauma psicológico. Muchas víctimas tardan en denunciar o no denuncian nunca. O lo hacen cuando ya es demasiado tarde, cuando el dinero se ha evaporado en una secuencia de cuentas, criptomonedas y jurisdicciones opacas. La gran novedad de 2026 no es que el fraude exista, ni siquiera que sea global. La novedad es que ya se ha instalado en la vida cotidiana con una capacidad de imitación y una velocidad de adaptación que vuelven insuficientes muchos reflejos defensivos de hace apenas dos años. Y esa, en el fondo, es la noticia central que deja Interpol: la estafa digital ha pasado de ser una molestia masiva a convertirse en una amenaza estructural del crimen organizado contemporáneo. No un ruido de fondo. Un negocio central.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27