Economía
¿Europa sin diésel este verano? Shell lanza el aviso

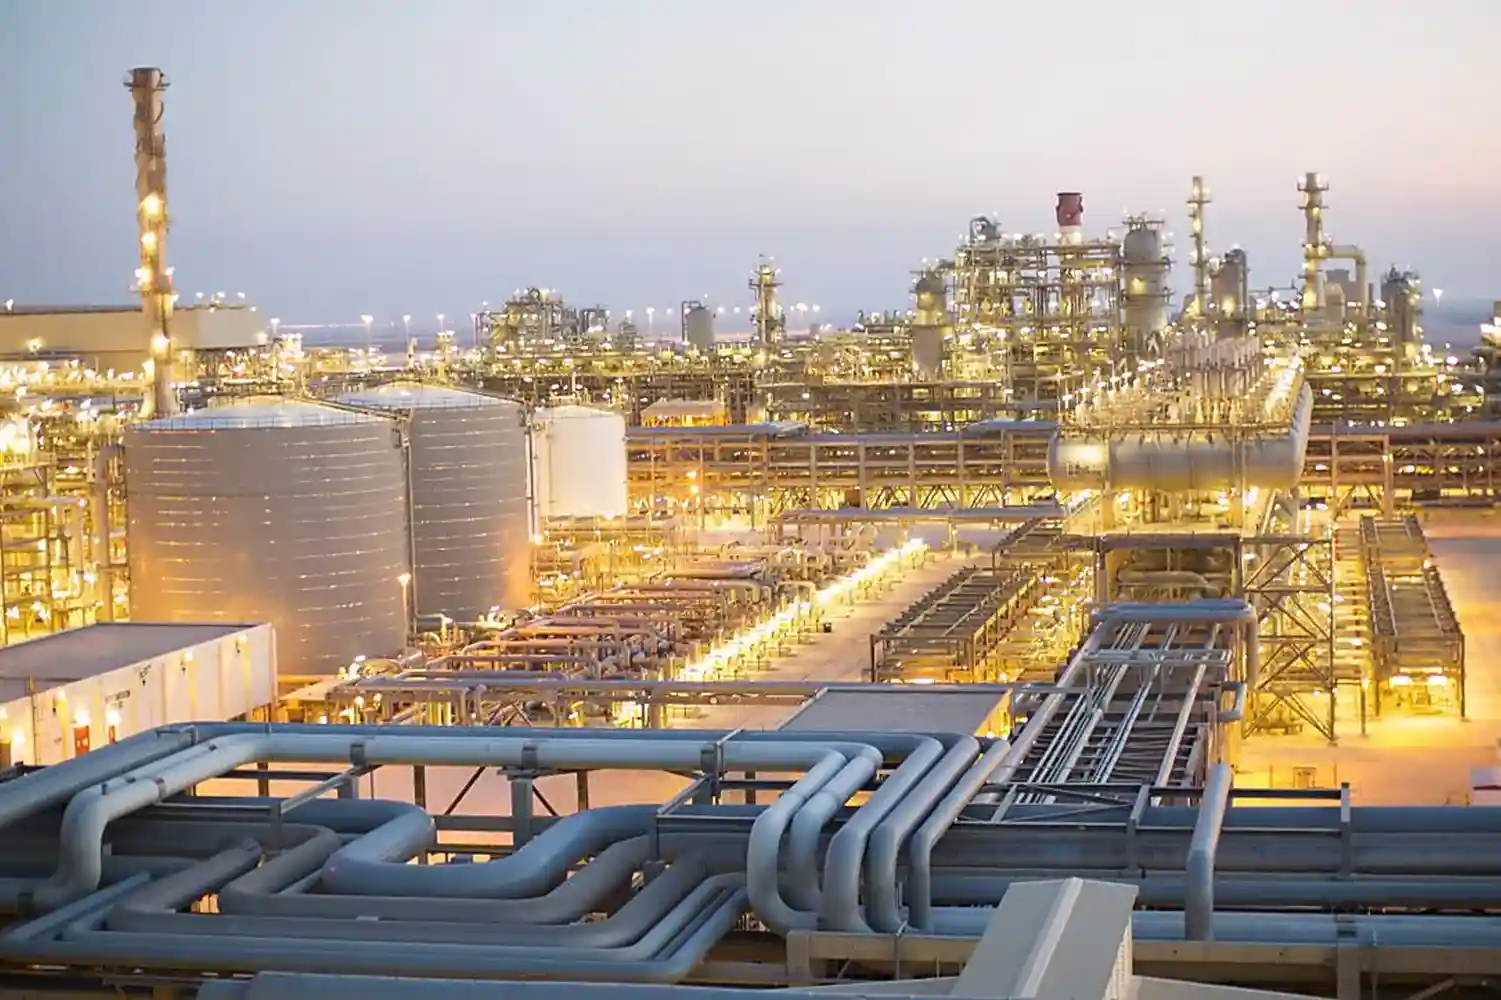
Shell enciende la alarma en Europa: diésel, queroseno y gasolina se tensan antes del verano entre rutas dañadas, reservas y precios al alza.
La advertencia ya no está en el terreno de la especulación fácil ni en el de la agitación de tertulia. Shell, una de las mayores petroleras del planeta, ha puesto fecha aproximada al problema: abril. Su consejero delegado, Wael Sawan, avisó en Houston de que Europa puede empezar a notar tensiones de suministro en cuestión de semanas, primero en queroseno, después en diésel y, a continuación, en gasolina, justo cuando el hemisferio norte empieza a calentar motores para la campaña de verano. No habló de un apagón instantáneo en surtidores ni de una escena de pánico. Habló de algo más creíble y, por eso mismo, más serio: un mercado que se estrecha, unas rutas que se atascan, unas refinerías que pierden flexibilidad y unos precios que se vuelven más agresivos.
La clave de este episodio no está solo en el barril de crudo, que es lo que suele dominar los titulares, sino en los combustibles refinados y en la logística que los mueve. El golpe más delicado no cae primero sobre el petróleo bruto, sino sobre los llamados destilados medios, sobre todo diésel y jet fuel, el combustible de aviación. El motivo es bastante terrenal. Si una guerra o una sucesión de ataques dañan plantas energéticas, refinerías, terminales y tráfico marítimo, el embudo se forma justo al final de la cadena, en el producto ya listo para mover camiones, aviones y economía cotidiana. Ahí es donde Europa llega con un flanco descubierto, porque su dependencia exterior en ciertos combustibles se ha vuelto más sensible desde que cortó buena parte de su relación energética con Rusia.
El aviso de Shell no va de pánico, va de calendario
Lo que dijo Wael Sawan conviene leerlo sin histeria y sin anestesia. Su mensaje fue que el conflicto en Oriente Medio, ya en su cuarta semana cuando lanzó la alerta, ha empezado a desordenar los suministros globales de manera escalonada. Según explicó, Asia del Sur fue la primera en recibir el golpe, luego el sudeste asiático, después el noreste asiático y, si la situación no se corrige, el siguiente paso natural es Europa a partir de abril. La frase importa porque dibuja una secuencia real de contagio energético. No es una hipótesis lanzada al aire, sino una descripción de cómo se mueve el combustible cuando un gran nudo marítimo se estrangula y varias piezas del sistema se dañan a la vez.
No fue el único aviso dentro de Europa. Katherina Reiche, ministra alemana de Economía, advirtió también de posibles escaseces a finales de abril o en mayo si el conflicto se prolonga. Alemania no suele frivolizar con estas cosas desde que aprendió, bastante a la fuerza, que la energía barata puede desaparecer de golpe y dejar a un continente mirando las facturas con cara de lunes. Cuando Berlín empieza a hablar en esos términos, el mercado escucha, los intermediarios recalculan, los seguros marítimos se disparan y cada cargamento disponible empieza a valer más. La escasez, muchas veces, no empieza por una estación de servicio vacía. Empieza mucho antes, en una mesa de trading, en una terminal portuaria o en un buque que decide girar a otro destino porque allí pagan mejor.
La escena, además, encaja con lo que está ocurriendo en los mercados. El Brent se disparó durante el mes hacia la zona de los 120 dólares por barril antes de moderarse cerca de los 100 dólares por las expectativas diplomáticas de una posible tregua. Pero el verdadero susto no está solo en esa referencia, sino en la velocidad con la que se han calentado los márgenes de gasolina y diésel, el coste del transporte marítimo y la tensión sobre la oferta física. Dicho de manera menos fina: el problema no es solo cuánto cuesta el petróleo, sino si el combustible que sale de él llega a tiempo, llega a Europa y llega a un precio que no descosa la economía de verano.
Ormuz aprieta el cuello de la cadena energética
Todo vuelve al mismo punto del mapa: el estrecho de Ormuz. Ese paso concentra alrededor de una quinta parte de los flujos mundiales de petróleo y gas licuado, y sigue siendo el gran cuello de botella del sistema energético mundial. Cuando ese corredor entra en crisis, no tiembla solo el barril. Tiembla también el refino, el calendario de cargamentos, la disponibilidad de buques y la rutina de quienes compran combustible para aviación, transporte o calefacción industrial. La guerra entre Estados Unidos, Israel e Irán ha llevado ese punto al límite, con ataques a infraestructuras, barcos retenidos o desincentivados, y movimientos de salida que han caído prácticamente a un goteo en comparación con la normalidad anterior.
La Agencia Internacional de la Energía ha puesto cifras al alcance del daño. Los países del Golfo exportaron en 2025 alrededor de 3,3 millones de barriles diarios de productos refinados y 1,5 millones de barriles diarios de gases licuados. Más de 3 millones de barriles diarios de capacidad de refino en la región ya han quedado fuera de juego por ataques o por falta de salidas viables para exportar. El dato no es menor. Significa que el mercado no solo pierde barriles de crudo; pierde también capacidad de transformar ese crudo en los combustibles que sostienen la actividad real. Y recuperar esa capacidad no es tan simple como apretar un botón y esperar un café.
El sector intenta buscar salidas, claro. Arabia Saudí ha desviado más volúmenes hacia Yanbu, su gran puerto del mar Rojo, mediante la tubería Este-Oeste de Aramco. Los datos de seguimiento marítimo muestran que sus exportaciones desde esa terminal han crecido con fuerza en marzo. El movimiento ayuda, pero no hace milagros. Ni Arabia Saudí ni Emiratos tienen capacidad suficiente para sustituir por completo lo que normalmente pasa por Ormuz, y otros productores como Irak, Kuwait, Qatar, Bahréin o el propio Irán dependen de ese corredor casi de manera estructural. La idea de que todo puede reordenarse sin fricción suena muy bien sobre el papel. Luego llega la geografía y se ríe un poco.
Por qué el diésel es el combustible que más preocupa
El diésel preocupa más que la gasolina por una razón sencilla y muy poco glamurosa: es el combustible de la economía pesada. No es solo el coche que reposta. Son camiones, maquinaria agrícola, obra pública, flotas logísticas, parte del transporte marítimo, procesos industriales y, en algunos países, también calefacción. Cuando el diésel se tensa, sube el coste de mover mercancías, de repartir alimentos, de transportar materiales y de mantener funcionando cadenas enteras de suministro. No tarda demasiado en colarse en el precio de casi todo, aunque el consumidor no lo vea de forma tan inmediata como ve el cartel del surtidor.
Los analistas energéticos llevan días diciendo lo mismo con menos ruido del que merecería. Los mercados de destilados medios ya eran ajustados antes de este episodio. La oferta de diésel no sobraba, la red global de refino operaba con poco margen y Europa había reconstruido su cesta de proveedores a marchas forzadas tras la ruptura con Rusia. En ese contexto, cualquier interrupción adicional en Oriente Medio pesa más. El cálculo que manejan varios operadores es que, si la disrupción se mantiene, los precios del diésel podrían moverse con mucha más violencia que los del crudo, y eso es exactamente lo que convierte una crisis geopolítica en una crisis económica en cadena.
El queroseno entra primero y eso no es casualidad
El primer combustible en entrar en zona delicada ha sido el queroseno. No es casual. El jet fuel se mueve en un mercado muy sensible a las interrupciones y la temporada alta de viajes convierte cada tonelada disponible en un bien especialmente valioso. Si fallan exportaciones del Golfo, si varias refinerías reducen carga y si Asia empieza a pagar más por asegurarse suministro, las aerolíneas europeas entran en una subasta incómoda. No hace falta llegar a cancelaciones masivas para que el problema sea real. Basta con que aumente el coste, se estreche la oferta y se reduzca el margen con el que se planifican rutas, frecuencias y contratos de abastecimiento.
Ese movimiento ya se está viendo fuera de Europa con claridad. En varias regiones el combustible de aviación ha sido el primer indicador de estrés, por delante incluso de la gasolina. Y tiene lógica: los vuelos dependen de una logística milimétrica, de suministros constantes en aeropuertos y de compras a futuro que se vuelven mucho más caras cuando la guerra interfiere en el flujo del producto. Si el queroseno se encarece y escasea, el siguiente escalón suele llegar a la carretera. Es decir, al gasóleo. Después aparece la gasolina, especialmente cuando el verano activa los desplazamientos, el turismo y la movilidad vacacional. Es la secuencia que dibujó Shell y es, también, la que más encaja con los datos del mercado.
Europa llega a esta crisis con menos margen del que aparenta
Europa no es una víctima pasiva ni un actor inerme, pero tampoco llega blindada. Tras la invasión rusa de Ucrania, el continente rehízo a toda prisa sus rutas energéticas. Redujo drásticamente su dependencia del crudo y de los productos rusos, diversificó compras y tiró más de otros proveedores, entre ellos Oriente Medio. Esa reorganización evitó un colapso hace dos años, pero dejó otra vulnerabilidad: depender más de regiones alejadas y de rutas marítimas más largas y expuestas. En condiciones normales, el sistema aguanta. Cuando una guerra golpea el Golfo, el mapa deja de parecer tan robusto.
Eso se ve incluso en la gasolina, que en teoría era el producto menos amenazado al principio. La realidad del mercado ha cambiado rápido. Cargamentos europeos y estadounidenses están yendo hacia Asia-Pacífico porque allí los márgenes son mucho más altos. Se han contabilizado envíos desde Europa por alrededor de 1,6 millones de barriles en apenas una semana, con nombres como Vitol y TotalEnergies dentro del movimiento comercial. La señal es cristalina: si otro mercado paga mejor por el mismo combustible, el barco cambia de ruta. No hay patriotismo energético a bordo. Hay arbitraje, primas, coste del seguro y una hoja de cálculo sin sentimentalismo.
El problema se agrava porque la producción regional asiática también se está estrechando. Corea del Sur ha reducido sus exportaciones de gasolina, China ha bloqueado ventas al exterior para proteger su mercado interno, y Tailandia y Vietnam han puesto límites a sus salidas. India, que suele ser un gran exportador de combustibles, también ha visto caer sus envíos de gasolina en marzo tras problemas operativos en Mangalore Refinery and Petrochemicals. Con esa combinación, Asia paga más por captar producto de fuera y Europa corre el riesgo de quedarse compitiendo en peores condiciones cuando su propia demanda suba. Ese es el tipo de detalle que explica por qué una crisis del Golfo puede acabar sintiéndose en una gasolinera europea sin necesidad de una ruptura total del suministro.
España tiene colchón, pero no vive dentro de una campana de cristal
En el caso español, el dato importante es que no hay un escenario inmediato de desabastecimiento generalizado. España dispone de un sistema de reservas obligatorias gestionado en parte por CORES, con una obligación total equivalente a 92 días de ventas o consumos computables. De esos 92 días, 42 corresponden a existencias estratégicas y 50 quedan en manos de la industria. Además, el Consejo de Ministros acordó el 17 de marzo de 2026 una reducción transitoria equivalente a cuatro días en varios grupos de productos, entre ellos gasolinas, gasóleos y querosenos. Eso no significa barra libre ni solución mágica; significa que el sistema dispone de cierto colchón para amortiguar tensiones y gestionar emergencias con más oxígeno.
Ese matiz importa mucho. Una reserva estratégica sirve para ganar tiempo, no para vivir indefinidamente fuera del mercado global. España forma parte del mercado europeo, compra y refina en un entorno internacional, y sufre igual que el resto las variaciones del precio del crudo, del coste del transporte y de los márgenes del refino. A eso se suma una evidencia de calendario: el verano español multiplica la exposición al queroseno y a la gasolina. Más vuelos, más turistas, más movilidad por carretera, más consumo de combustible en puertos, aeropuertos y autopistas. En otras palabras, el momento estacional no ayuda precisamente a que el sistema respire.
La ventaja española, eso sí, es relativa pero real. El país cuenta con un parque de refino importante dentro de Europa y con una posición geográfica que le da acceso diversificado a rutas atlánticas y mediterráneas. Eso ofrece cierto margen operativo frente a otras economías más dependientes de importación directa de producto terminado. Pero una cosa es tener más cintura y otra muy distinta vivir al margen de lo que ocurra en Ormuz, en Qatar, en Kuwait o en las terminales del Golfo. Cuando el mercado mundial aprieta, España puede amortiguar el golpe mejor que otros. Lo que no puede hacer es fingir que no existe.
Entre abril y agosto se juega la parte más incómoda
Las próximas semanas son el tramo verdaderamente delicado. Si el conflicto remite, si se reabre el tránsito con cierta normalidad y si algunas instalaciones recuperan capacidad, el susto puede quedarse en precios altos, volatilidad y tensión logística. Si no ocurre eso, la situación cambia de escala. La propia Agencia Internacional de la Energía ha movilizado una liberación coordinada de 400 millones de barriles de reservas de emergencia, la mayor de su historia, y recuerda que los países consumidores cuentan con inventarios globales por encima de 8.200 millones de barriles. Ese arsenal sirve para puentear una sacudida temporal, pero no para reemplazar durante meses una arteria estratégica y millones de barriles diarios de producción y refino dañados.
El calendario complica todavía más el panorama. Abril y mayo son la antesala de la temporada fuerte de movilidad. Las aerolíneas aseguran combustible, las redes de distribución reordenan compras, las refinerías ajustan mezclas y todo el sistema empieza a prepararse para un verano en el que sube la demanda de gasolina y queroseno. Si a esa subida natural se le superpone una guerra abierta en el Golfo, el mercado deja de discutir solo precios y empieza a discutir prioridad de suministro. Esa es la diferencia entre una energía cara y una energía escasa: la primera duele; la segunda obliga a reordenarlo todo.
No es casual que algunos gobiernos hayan empezado a hablar de medidas selectivas y no de grandes anuncios vistosos. En Francia, el Ministerio de Finanzas ha descartado rebajas generales de impuestos sobre el combustible por considerar que, con la oferta dañada, estimular demanda agrandaría el problema y añadiría presión inflacionista. El razonamiento es seco, pero correcto. Si faltan barriles y se abarata artificialmente el consumo, el resultado no suele ser un alivio duradero. Suele ser más inflación y un agujero presupuestario bastante simpático para quien no tenga que cerrarlo luego.
Mientras tanto, fuera de Europa también se están moviendo fichas que ayudan a entender la gravedad del momento. Japón ha pedido estudiar nuevas liberaciones coordinadas de reservas, y varios países asiáticos han empezado a revisar protocolos de ahorro, compras extraordinarias y reorganización logística. Eso confirma que el mercado no está leyendo el problema como un sobresalto regional y pasajero. Lo está leyendo como una crisis de combustibles refinados con riesgo de contagio global, que es algo bastante menos fotogénico que un barril disparado pero mucho más importante para la economía real.
Un verano más caro y bastante más frágil
Con todos los datos sobre la mesa, la fotografía es bastante nítida. Europa no está a las puertas de quedarse sin diésel de un día para otro, pero sí ante una tensión seria que puede sentirse muy pronto en queroseno, gasóleo y, después, en gasolina. El aviso de Shell encaja con la evolución del mercado, con las alertas de Alemania, con los datos de la Agencia Internacional de la Energía y con los movimientos ya visibles en rutas, cargamentos y márgenes. No es un susto abstracto. Es una cadena de hechos que empieza en el Golfo Pérsico y termina afectando al transporte, al turismo, a la inflación y al coste de mover cualquier cosa con ruedas, alas o calendario.
La pregunta de fondo ya no es si habrá volatilidad. Eso está descontado. La pregunta es cuánto tiempo durará la disrupción y cuántas instalaciones tardarán en volver a operar con normalidad. Porque ahí está la diferencia entre un episodio duro y un problema estructural para todo el verano. Si el tránsito por Ormuz sigue roto, si el refino del Golfo continúa limitado y si Asia mantiene una demanda agresiva de producto importado, Europa tendrá que pagar más, competir más y administrar mejor sus reservas. Y cuando eso ocurre, el combustible deja de ser un asunto sectorial. Se convierte en una variable política, económica y social de primer orden.
España, en ese contexto, tiene capacidad para resistir mejor que otros, pero no para salir indemne. Las reservas existen, el sistema de seguridad de suministro también y el refino nacional da un margen apreciable. Aun así, no hay blindaje perfecto cuando falla una arteria por la que pasa una parte tan grande de la energía mundial. Si la crisis baja de intensidad, el golpe será sobre todo de precios. Si se enquista, el debate dejará de ser cuánto cuesta llenar el depósito y pasará a ser qué parte del sistema recibe primero el combustible disponible. Y ese, por desgracia, ya no sería un simple sobresalto del mercado. Sería otra cosa bastante más incómoda.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27