Economía
¿Qué pierde Europa con el golpe de Irán al gas catarí?

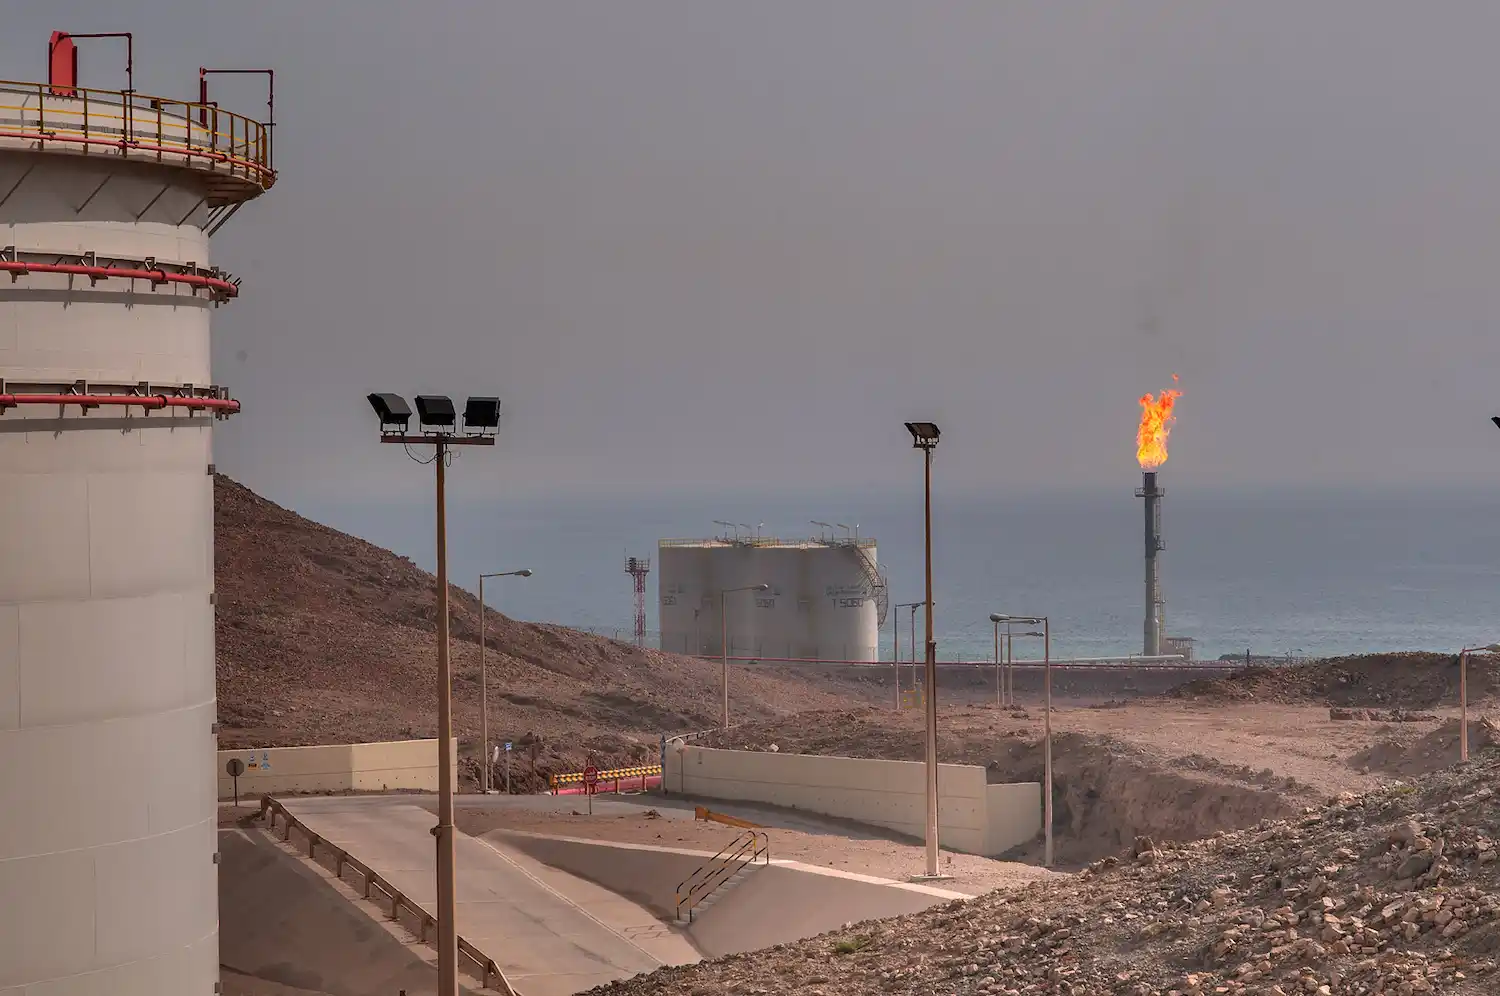
Catar activa la fuerza mayor tras el ataque iraní a Ras Laffan y abre varios años de tensión para el gas que sostiene a Europa y Asia entera.
Catar ha dejado de hablar de una avería grave para pasar a hablar, ya sin maquillaje, de daño estructural. El Gobierno catarí ha activado la cláusula de fuerza mayor en varios contratos de QatarEnergy después del ataque iraní contra Ras Laffan, el gran pulmón de su industria gasista, y ha reconocido que su capacidad exportadora quedará tocada durante años. La noticia no afecta solo a Doha. Golpea de lleno a Italia y Bélgica, alcanza a China y Corea del Sur, y vuelve a colocar a Europa ante una evidencia incómoda: el gas licuado parecía una salida más flexible que la vieja dependencia del gas ruso, pero sigue siendo una red expuesta a la geopolítica, al transporte marítimo y, cuando el mundo se pone en modo delirio, a los misiles.
El alcance de ese golpe ya tiene cifras, plazos y nombres propios. El ministro de Energía catarí, Saad Sherida al-Kabi, ha situado las pérdidas en 20.000 millones de dólares anuales y ha advertido de que las reparaciones tardarán entre tres y cinco años. No es una interrupción pasajera ni un sobresalto de mercado que se arregle con retórica. Es un agujero largo, profundo y con efectos sobre el gas natural licuado, los condensados, la nafta, el azufre y el helio. Ras Laffan no es una terminal más en el mapa del golfo. Es el centro desde el que Catar ha construido buena parte de su poder económico y diplomático. Cuando ese centro se daña, no solo se resiente una planta industrial. Se desajusta una pieza central del sistema energético mundial.
El ataque a Ras Laffan cambia el tamaño del problema
Durante años, Ras Laffan se ha presentado como una especie de maquinaria perfecta: gigantescos trenes de licuefacción, una salida constante de cargamentos, grandes socios internacionales, contratos a largo plazo y una impresión de fiabilidad casi absoluta. Esa imagen acaba de agrietarse. Los ataques con misiles iraníes de los días 18 y 19 de marzo alcanzaron el complejo y dañaron una parte clave de la instalación. Desde entonces, Doha ya no habla solo de reanudar producción o de contener el impacto inmediato. Habla de una merma prolongada de su capacidad de exportación, y esa expresión, en el negocio del gas, pesa como una losa.
La cuestión no es menor porque Catar juega en una liga muy concreta. No es solo un productor grande; es uno de los actores decisivos del mercado mundial de GNL. Su papel en Asia ha sido enorme y en Europa se ha convertido en una pieza relevante desde que el continente empezó a redibujar su mapa energético tras la invasión rusa de Ucrania. El golpe, por tanto, no se mide solo en producción perdida. También se mide en confianza contractual, en capacidad de sustitución y en la sensación de que ciertas infraestructuras críticas ya no están tan protegidas por su propia importancia como muchos querían creer.
Conviene detenerse ahí. Durante mucho tiempo, buena parte del sistema energético internacional ha funcionado sobre una mezcla de cálculo racional y tabú tácito: determinadas instalaciones eran demasiado cruciales para convertirse en objetivo directo. El ataque a Ras Laffan rompe esa idea de un plumazo. O de un misil, más exactamente. Y cuando cae ese tabú, el mercado no reacciona solo con precios; reacciona con una reevaluación del riesgo. Seguros más caros, contratos más tensos, compradores más nerviosos, rutas más vigiladas. Todo eso también forma parte del coste.
Lo que significa de verdad declarar fuerza mayor
La expresión “fuerza mayor” suena a despacho jurídico, a folio frío, a letra pequeña. En realidad, en el mundo energético equivale a un aviso muy serio: una empresa o un Estado admite que, por una causa extraordinaria fuera de su control, no puede cumplir lo pactado en las condiciones previstas. No es un recurso decorativo. Se usa cuando el daño existe, cuando afecta a la operativa y cuando la prioridad pasa de cumplir a sobrevivir sin que la cadena contractual estalle por completo.
En este caso, la decisión de QatarEnergy alcanza a contratos con Italia, Bélgica, China y Corea del Sur, cuatro destinos que por sí solos ya explican el tamaño del problema. Italia representa uno de los grandes centros de demanda industrial del sur de Europa. Bélgica, además de consumidor, cumple una función logística clave dentro del mercado europeo. China y Corea del Sur son gigantes de la demanda asiática y dos nombres mayores en cualquier mapa del GNL. No hay clientes periféricos en esa lista. Hay mercados troncales.
La fuerza mayor no implica necesariamente que todo el suministro desaparezca de la noche a la mañana en cada contrato, pero sí abre un escenario en el que los volúmenes pactados dejan de estar garantizados tal como estaban previstos. Y eso obliga a renegociar, reasignar, buscar cargamentos alternativos, pagar más si hace falta y redibujar calendarios. En el negocio del gas natural licuado, donde cada operación depende de una logística bastante precisa —licuefacción, carga, tránsito, descarga, regasificación, distribución—, una alteración de este tamaño no se resuelve con un apaño de fin de semana.
Italia y Bélgica entran en la zona de impacto
Para Italia, la noticia tiene un peso especial. Es el segundo gran consumidor de gas de Europa y una economía donde la energía sigue siendo una variable muy sensible para la industria, para la competitividad y para la estabilidad del sistema. Roma ha trabajado en diversificar orígenes y en reforzar entradas alternativas, sí, pero un problema serio en Catar no es una nota a pie de página. Es una presión añadida sobre un mercado ya tenso, sobre unos inventarios que en Europa venían de niveles más bajos de lo normal y sobre una competencia internacional que no perdona.
Bélgica aparece como otro nombre clave porque su papel no se limita al consumo nacional. Sus infraestructuras importadoras y su posición dentro del engranaje europeo convierten cualquier alteración en un asunto con eco más allá de sus fronteras. Cuando falla un punto de entrada o se complica uno de los contratos relevantes, la onda se extiende. No siempre con efectos inmediatos sobre el suministro doméstico, pero sí sobre el precio, la planificación y el equilibrio general del sistema. Y en energía, que no haya drama instantáneo no significa que no haya problema. Muchas veces significa lo contrario: el problema ya ha entrado, solo que aún camina despacio.
Las instalaciones dañadas y el alcance real del golpe
La parte más visible del daño se concentra en las líneas de producción 4 y 6, dos trenes de licuefacción que QatarEnergy gestiona junto a ExxonMobil, con participaciones del 34 % y del 30 % respectivamente. Ese detalle importa por dos motivos. Primero, porque confirma que el golpe no ha afectado a unidades secundarias o marginales, sino a piezas de gran valor dentro del esquema exportador catarí. Segundo, porque muestra que el impacto no se queda dentro de una sola frontera corporativa: toca también a uno de los grandes grupos energéticos de Estados Unidos.
La cifra más repetida estos días resume bien la magnitud del problema: el ataque ha dejado fuera de juego alrededor del 17 % de la capacidad exportadora de GNL de Catar. En términos de producción, eso equivale a 12,8 millones de toneladas anuales que podrían no volver con normalidad hasta dentro de tres o cinco años. En energía, tres o cinco años no son una pausa. Son una etapa completa. Son tiempo suficiente para alterar contratos, inversiones, estrategias de compra, precios y decisiones políticas en varios continentes.
No ha sido solo el GNL. También ha quedado afectada la planta Pearl GTL, gestionada por Shell, una instalación de alto valor tecnológico dedicada a convertir gas en combustibles líquidos y otros derivados de gran calidad. Una de sus dos unidades podría permanecer fuera de servicio al menos un año. Esto añade otra capa al problema porque muestra que el daño no se limita al volumen bruto de gas disponible para exportación. También alcanza a la capacidad de transformar ese gas en otros productos industriales, algunos de ellos importantes para lubricantes, motores, productos químicos y múltiples usos que rara vez ocupan titulares pero aparecen luego en media economía.
El balance de pérdidas en productos asociados confirma esa amplitud. Catar prevé una caída de 18,6 millones de barriles de condensados, alrededor del 24 % de sus exportaciones de ese producto; una pérdida de 1,281 millones de toneladas vinculadas al gas licuado, en torno al 13 %; además de descensos en nafta, azufre y helio. Este último, que a simple vista parece casi anecdótico frente al gas, tiene una importancia industrial y sanitaria nada menor. Se utiliza en resonancias magnéticas, laboratorios, manufactura de precisión y sectores tecnológicos. Un problema en Ras Laffan no se queda, por tanto, en la calefacción o en la generación eléctrica. Toca también a una red industrial mucho más amplia.
Un mercado europeo más nervioso de lo que parece
Lo curioso, o lo revelador, es que el mercado europeo del gas no reaccionó este martes con el tipo de pánico lineal que a veces se espera tras una noticia así. Tras varios días de enorme tensión, el precio del gas en Europa llegó a bajar más del 5 % y se situó por debajo de los 54 euros por megavatio hora. A primera vista podría parecer una señal tranquilizadora. No lo es del todo. Más bien sugiere otra cosa: que buena parte del golpe ya estaba descontado después de jornadas anteriores de fuertes subidas y que el mercado intenta medir, con bastante ansiedad, cuánto hay de interrupción real, cuánto de expectativa y cuánto de posible desescalada en el conflicto regional.
Ese matiz es importante. El precio de una jornada no invalida el problema estructural. De hecho, en los días previos el mercado ya había mostrado una volatilidad muy fuerte, con repuntes severos del índice neerlandés TTF y con un telón de fondo claro: el continente europeo necesita recomponer reservas de cara a los próximos meses y lo hace en un contexto de almacenamientos relativamente bajos y de competencia creciente por el GNL disponible. Europa llega a esta nueva sacudida menos desprotegida que en 2022, sí, pero no exactamente blindada.
La dependencia europea de Catar tampoco debe leerse de forma simplista. El emirato no es el proveedor dominante del gas total que consume la Unión, y buena parte del abastecimiento llega hoy desde Noruega, desde Estados Unidos y desde otras rutas. Pero en materia de GNL, Catar sigue siendo una referencia importante. Según datos manejados en el mercado, la Unión Europea recibió de Catar alrededor de un 9 % de su GNL, mientras que en el conjunto del gas total la cuota fue menor. Ese detalle explica por qué el golpe no se traduce automáticamente en una crisis de suministro al estilo de 2022 y, al mismo tiempo, por qué sí tiene capacidad para encarecer cargamentos, tensar contratos y alterar el equilibrio entre Europa y Asia.
La frase clave quizá sea esta: Europa no necesita que Catar desaparezca del mapa energético para tener un problema; le basta con que una parte relevante de su oferta quede dañada durante años. Porque el mercado del GNL es global, y lo que no llega a un destino se pelea en otro. Si Asia sale a comprar más cargamentos spot para compensar el agujero catarí, Europa entra en una subasta menos amable. Y si además los almacenamientos arrancan el ciclo con menos colchón del deseable, la incomodidad crece. Sin aspavientos, pero crece.
Asia absorberá buena parte del choque y arrastrará al resto
Hay un dato que ayuda a entender por qué este episodio no puede mirarse solo desde Bruselas o desde Roma: Asia compra alrededor del 80 % del GNL catarí. Eso significa que el primer gran impacto comercial no se va a sentir en Europa, sino en las grandes economías asiáticas que dependen de Doha para alimentar industria, generación eléctrica y planificación energética. China, Corea del Sur, Japón e India llevan años integrando el gas catarí en sus estrategias de suministro. Cuando una parte de esa oferta desaparece, el reflejo natural es salir a buscar sustitutos.
Y ahí aparece el efecto dominó. Los compradores asiáticos tienen músculo, urgencia y un interés directo en blindar cargamentos. Esa búsqueda presiona el mercado spot, eleva los precios disponibles y reduce el margen para que Europa compre sin pagar una prima cada vez mayor. No hace falta que falte gas en todos los puertos europeos para que el daño sea real. Basta con que los barcos disponibles sean menos, los compradores más y la incertidumbre más alta.
La situación se complica todavía más porque el conflicto en la región no se limita al ataque sobre Ras Laffan. El cierre o la restricción del tráfico en el estrecho de Ormuz ha introducido otra fuente de tensión en el comercio energético global. No se trata solo de producir; se trata también de sacar la energía. Un país puede conservar parte de su capacidad, pero si el corredor marítimo se convierte en un embudo peligroso, toda la ecuación empeora. Y ese es el gran miedo de los mercados: no solo la infraestructura dañada, sino la posibilidad de que la guerra convierta el golfo en una ruta demasiado incierta para la normalidad comercial.
QatarEnergy, Shell, ExxonMobil y la herida industrial
En torno a esta crisis hay también un componente empresarial que conviene no perder de vista. QatarEnergy no opera sola. Sus grandes proyectos están trenzados con gigantes internacionales como ExxonMobil y Shell, y eso significa que el golpe no afecta únicamente a las cuentas del Estado catarí o a sus clientes finales, sino también a la estrategia de corporaciones que son fundamentales en el suministro, la inversión y la ejecución técnica del sector.
ExxonMobil participa directamente en los trenes dañados. Shell aparece en Pearl GTL, una instalación singular por tamaño y sofisticación. Que esta red empresarial quede alterada no solo complica el presente; también puede afectar al ritmo de proyectos futuros, al uso de equipos especializados y al calendario de expansión catarí. Saad Sherida al-Kabi ha admitido, de hecho, que los trabajos relacionados con la gran expansión del North Field han quedado interrumpidos y podrían sufrir retrasos. Esto resulta decisivo porque ese proyecto era una de las grandes apuestas para ampliar todavía más la oferta de GNL en los próximos años.
Dicho de otro modo: el golpe no daña solo lo que Catar exporta hoy. También amenaza parte de lo que pensaba exportar mañana. Ahí reside una de las consecuencias más serias del episodio. Una instalación rota se repara. Un plan de expansión retrasado altera previsiones globales, decisiones de compra a largo plazo y expectativas sobre abundancia futura. Y en energía, las expectativas son casi una mercancía. Cuando el mercado deja de creer en un exceso cómodo de oferta, empieza a ponerle precio al miedo.
Lo que este golpe revela sobre la fragilidad energética europea
Europa ha pasado los últimos años diciéndose a sí misma que había aprendido la lección. Y en parte es verdad. Ha diversificado proveedores, ha levantado terminales, ha contratado más GNL, ha rebajado el peso ruso y ha convertido la seguridad energética en un asunto de primer orden. Pero la crisis catarí muestra el límite de ese aprendizaje. No existe una independencia absoluta en un mercado global de moléculas, barcos, puertos y conflictos. Existe, como mucho, una fragilidad mejor distribuida.
Antes la vulnerabilidad europea estaba concentrada en una tubería y en el Kremlin. Ahora está más repartida entre mercados globales, rutas marítimas, contratos de largo plazo y productores lejanos. Sobre el papel es una mejora. En la práctica, sigue habiendo un punto débil: cualquier shock geopolítico serio en un nodo esencial del GNL puede sacudir precios, planes industriales y estabilidad económica. El continente ya no depende de un solo grifo, pero sigue dependiendo de que no estallen varios a la vez.
Eso explica por qué este episodio interesa mucho más allá de la política exterior o del sector energético puro. El gas condiciona la industria química, la metalurgia, la producción cerámica, parte del sistema eléctrico y la inflación. Afecta a la competitividad y, por extensión, al crecimiento. Un encarecimiento prolongado o una guerra de compras con Asia no son solo un problema de traders o de ministros. Son una amenaza para sectores enteros. Menos gas disponible y más incertidumbre suelen acabar traduciéndose, tarde o temprano, en decisiones empresariales más defensivas y márgenes más estrechos.
Al mismo tiempo, el caso de Catar reabre una discusión incómoda en la UE: hasta qué punto la transición energética puede acelerar de verdad la reducción de esta exposición. La respuesta no cabe en una consigna. Las renovables ayudan, el almacenamiento será decisivo, las interconexiones cuentan, la electrificación pesa. Pero el gas sigue ahí, sosteniendo parte del edificio. Y mientras siga ahí, golpes como el de Ras Laffan seguirán teniendo una potencia desestabilizadora considerable.
Cinco años de tensión para un sistema que ya iba apurado
La imagen final no invita al dramatismo hueco, pero tampoco al consuelo fácil. Catar seguirá siendo un gigante gasista, no desaparece del tablero ni deja de ser un actor central. Sin embargo, su condición de proveedor impecable ha quedado dañada. La declaración de fuerza mayor, el horizonte de tres a cinco años, el 17 % de capacidad exportadora de GNL afectada, la herida sobre Pearl GTL y la presión añadida sobre Europa y Asia dibujan una nueva etapa. Una etapa menos cómoda, más cara y más incierta.
Para Italia y Bélgica, el aviso es muy concreto. Para Europa en su conjunto, también. El problema no es solo el contrato afectado, sino el ecosistema en el que ese contrato operaba. Menos volumen catarí significa más competencia por cada barco, más tensión en la reposición de reservas y más sensibilidad del mercado a cualquier sobresalto adicional en Oriente Próximo. Si el continente creía haber dejado atrás la vulnerabilidad energética aguda, Ras Laffan le recuerda que simplemente ha cambiado de forma.
Catar tiene dinero para reconstruir, aliados para sostenerse y capacidad para seguir siendo una potencia gasista. Lo que no puede comprar es tiempo. Y el tiempo, justo ahora, es el bien que más falta hace en el mercado energético mundial. Porque una reparación de cinco años no es solo una obra industrial. Es un periodo entero de precios nerviosos, contratos revisados, inversiones aplazadas y estrategias nacionales en revisión. Europa no pierde solo una parte del gas catarí; pierde margen, pierde comodidad y vuelve a perder la ilusión de que el suministro global estaba, por fin, bajo control.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27