
Economía
¿Por qué suben un 27,5 % los embargos de vivienda habitual en España?
Los embargos sobre vivienda habitual alcanzan su nivel más alto desde 2017, con 3.703 ejecuciones y un repunte interanual del 27,5 % en España.

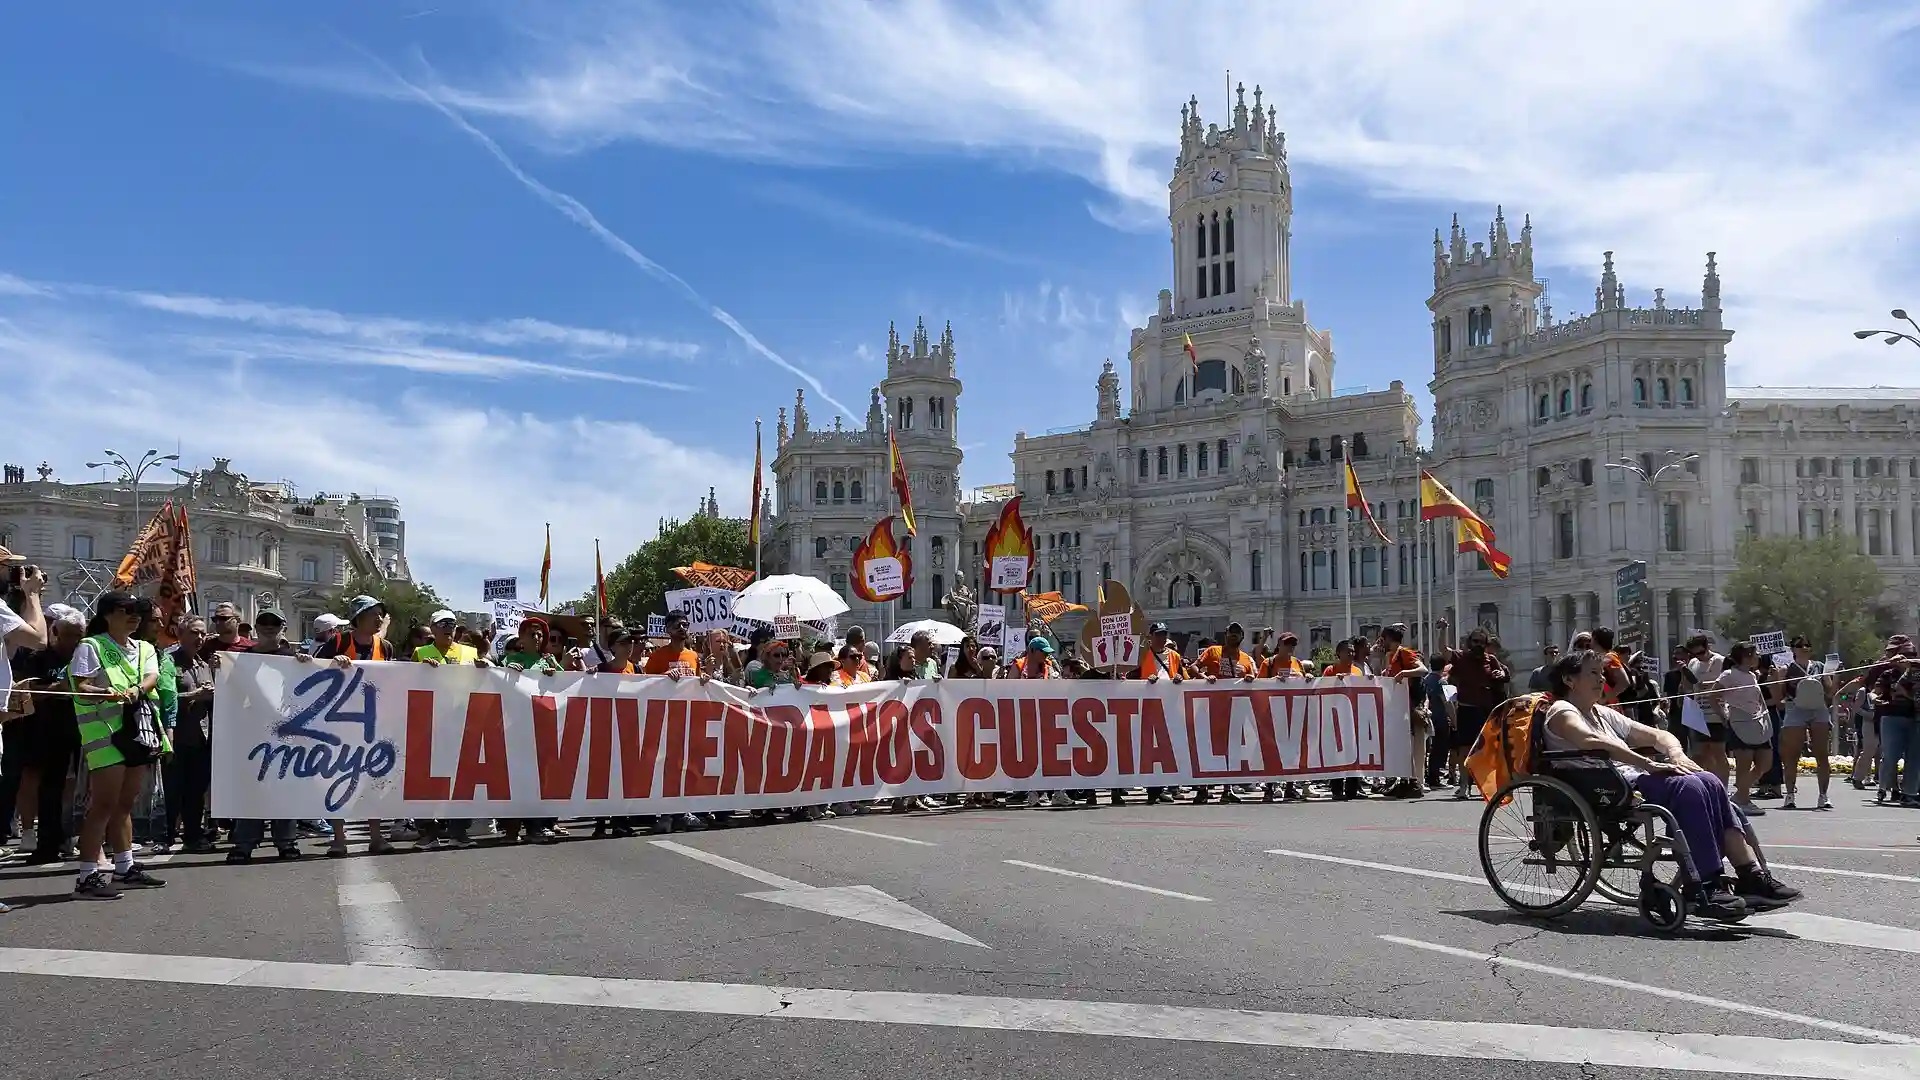
Foto: Barcex / Wikimedia Commons — CC BY-SA 4.0.
Resumen
- Los embargos de vivienda habitual suben un 27,5 % en un año
- Se registran 3.703 ejecuciones, la cifra más alta desde 2017
- Casi la mitad afecta a hipotecas firmadas entre 2005 y 2008
Los embargos sobre vivienda habitual han vuelto a encender una señal que llevaba años lejos de los máximos. Entre abril y junio de 2026 se registraron 3.703 ejecuciones hipotecarias sobre viviendas habituales, un 27,5 % más que en el mismo trimestre de 2025 y un 10,3 % por encima de los tres primeros meses del año. Es la cifra más elevada desde el primer trimestre de 2017.
El aumento no significa que 3.703 familias hayan sido desalojadas de sus casas. Ese matiz importa, y mucho. La estadística mide las certificaciones de ejecuciones hipotecarias iniciadas e inscritas en los registros de la propiedad; el procedimiento puede atravesar distintas fases y no toda ejecución termina en un lanzamiento o desahucio. Lo que sí muestra el dato es un deterioro claro: las ejecuciones sobre vivienda habitual acumulan siete trimestres de crecimiento y avanzan bastante más deprisa que el conjunto de ejecuciones hipotecarias.
Los embargos de vivienda vuelven a niveles de hace nueve años
El movimiento va más allá de la residencia principal. Durante el segundo trimestre se contabilizaron 7.141 ejecuciones hipotecarias sobre todo tipo de fincas, un 12,2 % más que un año antes y un 8,2 % más que en el trimestre precedente. Las viviendas concentraron 4.989 procedimientos, con un incremento interanual del 20,9 %.
Dentro de ese bloque aparecen 4.358 viviendas pertenecientes a personas físicas, un 23,6 % más en un año. Y dentro de estas, 3.703 eran la residencia habitual del propietario. Dicho de otra manera: más de la mitad de todas las ejecuciones hipotecarias registradas en España durante esos tres meses afectaron directamente a la vivienda habitual de una persona física. Su peso alcanza el 51,9 % del total.
No es todavía una fotografía comparable con los peores años posteriores al estallido de la burbuja inmobiliaria, cuando las ejecuciones hipotecarias formaban parte habitual del paisaje económico español. Pero el salto resulta difícil de ignorar. En el primer trimestre de 2017 se habían registrado 4.274 ejecuciones sobre vivienda habitual; desde entonces no se veía un dato trimestral tan elevado.
Las viviendas usadas concentran casi todo el problema
La edad del inmueble introduce otro detalle revelador. El 91,7 % de las ejecuciones hipotecarias sobre viviendas registradas entre abril y junio correspondió a inmuebles usados, frente a apenas un 8,3 % sobre vivienda nueva. Las ejecuciones de viviendas usadas crecieron un 23,3 % interanual, mientras las correspondientes a viviendas nuevas descendieron un 0,7 %.
El dato dibuja un fenómeno bastante alejado de una crisis asociada únicamente a las compras recientes. De hecho, una parte importante de los procedimientos actuales arrastra préstamos firmados hace muchos años. El problema tiene memoria.
Casi la mitad de las hipotecas ejecutadas vienen de la burbuja
Aquí aparece probablemente el dato más llamativo de toda la estadística. El 46,7 % de las ejecuciones hipotecarias sobre viviendas iniciadas durante el segundo trimestre corresponde a hipotecas constituidas entre 2005 y 2008, precisamente los años en los que el mercado inmobiliario español alcanzó su máxima temperatura antes de la crisis financiera.
Solo las hipotecas inscritas en 2007 representan el 15,1 % de los procedimientos, mientras las formalizadas en 2006 suponen otro 14,1 %. A ellas se suma un 15,6 % correspondiente a préstamos constituidos hasta 2004. Es decir, buena parte del atasco que reaparece en 2026 no nació ayer. Algunas de esas deudas llevan dos décadas atravesando refinanciaciones, dificultades económicas, cambios laborales, separaciones, herencias o largos procedimientos judiciales.
La estadística, eso sí, no identifica la causa concreta de cada ejecución. Sería excesivo atribuir automáticamente el aumento a un único factor. Pero el entorno financiero se ha vuelto más incómodo para muchos hogares con deuda variable: el euríbor a un año se situó en junio en el 2,798 %, 0,717 puntos porcentuales por encima de doce meses antes.
Hipotecas más caras y crédito más exigente
El Banco Central Europeo elevó en junio sus tipos oficiales en 25 puntos básicos, dejando la facilidad de depósito en el 2,25 % y el tipo de las operaciones principales de financiación en el 2,40 %. En julio decidió mantenerlos sin cambios. Ese escenario se ha trasladado progresivamente al coste de la financiación y, sobre todo, a las revisiones de muchas hipotecas variables.
El Banco de España detectó también un endurecimiento de la oferta de crédito durante el segundo trimestre de 2026. Las entidades aplicaron criterios o condiciones más estrictos y la demanda de préstamos para vivienda volvió a reducirse. No demuestra por sí solo que el encarecimiento financiero explique las ejecuciones hipotecarias, pero ayuda a entender el terreno sobre el que están creciendo: menos margen para refinanciar, cuotas más sensibles a los tipos y bancos algo más prudentes al abrir el grifo.
Una ejecución hipotecaria no equivale a un desahucio
Conviene detenerse aquí porque dos conceptos suelen mezclarse hasta parecer sinónimos. Ejecución hipotecaria y desahucio no son lo mismo. La estadística recoge el inicio e inscripción registral de procedimientos vinculados al impago de préstamos garantizados con un inmueble. Ese proceso puede terminar con adjudicación, acuerdo, reestructuración u otras soluciones; solo una parte desemboca finalmente en la pérdida efectiva de la vivienda y el lanzamiento de sus ocupantes.
Por eso, decir que hubo 3.703 desahucios durante el trimestre sería incorrecto. Hubo 3.703 ejecuciones hipotecarias iniciadas sobre viviendas habituales. La diferencia puede parecer burocrática, de esas que caben en letra pequeña, pero cambia por completo la lectura del dato.
Andalucía, Cataluña y Comunidad Valenciana concentran más casos
El mapa territorial tampoco reparte los procedimientos de manera uniforme. Andalucía registró 1.674 ejecuciones hipotecarias sobre todo tipo de fincas, Cataluña 1.355 y la Comunidad Valenciana 1.011. Son las tres autonomías con los números absolutos más elevados durante el segundo trimestre.
Si se observan únicamente las viviendas, Andalucía contabilizó 1.154 ejecuciones, Cataluña 1.079 y la Comunidad Valenciana 717. En el extremo contrario aparecen La Rioja, con 13 ejecuciones sobre viviendas; Navarra, con 27, y Cantabria, con 31. Estos totales deben leerse con prudencia porque no están ajustados por población ni por número de hipotecas existentes: una comunidad grande tiende, sencillamente, a acumular más procedimientos en términos absolutos.
Madrid aparece por debajo de esas tres autonomías, con 524 ejecuciones sobre viviendas, de las cuales 477 correspondieron a personas físicas. Murcia registró 243; Castilla y León, 191; Galicia, 182, y Canarias, 212. El problema tiene geografía, aunque la estadística bruta no basta para establecer dónde existe un mayor riesgo individual de perder la vivienda.
El dato inquietante está en la tendencia, no solo en las 3.703 viviendas
Una cifra trimestral aislada puede engañar. Lo verdaderamente significativo es que las ejecuciones sobre vivienda habitual llevan siete trimestres aumentando y que, en el segundo trimestre de 2026, crecieron más del doble que el conjunto de ejecuciones hipotecarias: un 27,5 % frente al 12,2 %.
También resulta revelador que el grueso proceda de viviendas usadas y que casi la mitad de las hipotecas afectadas fueran contratadas entre 2005 y 2008. No estamos únicamente ante compradores recientes sorprendidos por una cuota que subió demasiado. Hay una especie de sedimento financiero: préstamos antiguos, hogares que han ido resistiendo y situaciones de endeudamiento que pueden reaparecer muchos años después de firmar ante el notario.
Y ahí está el punto incómodo. España se encuentra lejos del escenario de ejecuciones hipotecarias masivas vivido tras la crisis financiera, pero 3.703 viviendas habituales en un trimestre constituyen el nivel más alto en más de nueve años. No es una vuelta automática a 2008. Tampoco un dato menor que pueda esconderse debajo de la alfombra estadística.
Una vieja deuda vuelve a llamar a la puerta
La fotografía del segundo trimestre deja dos Españas hipotecarias superpuestas. Una mira al presente, con tipos de interés más altos, financiación más selectiva y presupuestos familiares tensionados. La otra viene de lejos: casi uno de cada dos procedimientos afecta a préstamos nacidos durante los años centrales de la antigua burbuja inmobiliaria.
Los próximos trimestres determinarán si esta subida es un episodio puntual o si la curva continúa escalando. Por ahora, el dato es bastante sobrio y precisamente por eso pesa: las ejecuciones hipotecarias sobre vivienda habitual han alcanzado su mayor cifra desde comienzos de 2017, crecen un 27,5 % interanual y vuelven a colocar la vulnerabilidad hipotecaria en un lugar que España conoce demasiado bien.


Por qué amarillean las puertas blancas (y cómo limpiarlas sin cargarte el lacado)

El crómlech de Los Muñoces: el santuario prehistórico que llevaba 6.000 años escondido en Córdoba

El torillo andaluz: el ave que se extinguió en España sin que nadie se diera cuenta

El anfibio con lengua de camaleón que vivió junto a los últimos dinosaurios de Huesca

¿Por qué sube la obesidad en España aunque cada vez comamos más «sano»?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
