
Ocio
¿Cómo un hombre descifró las carreras de caballos y ganó una fortuna?
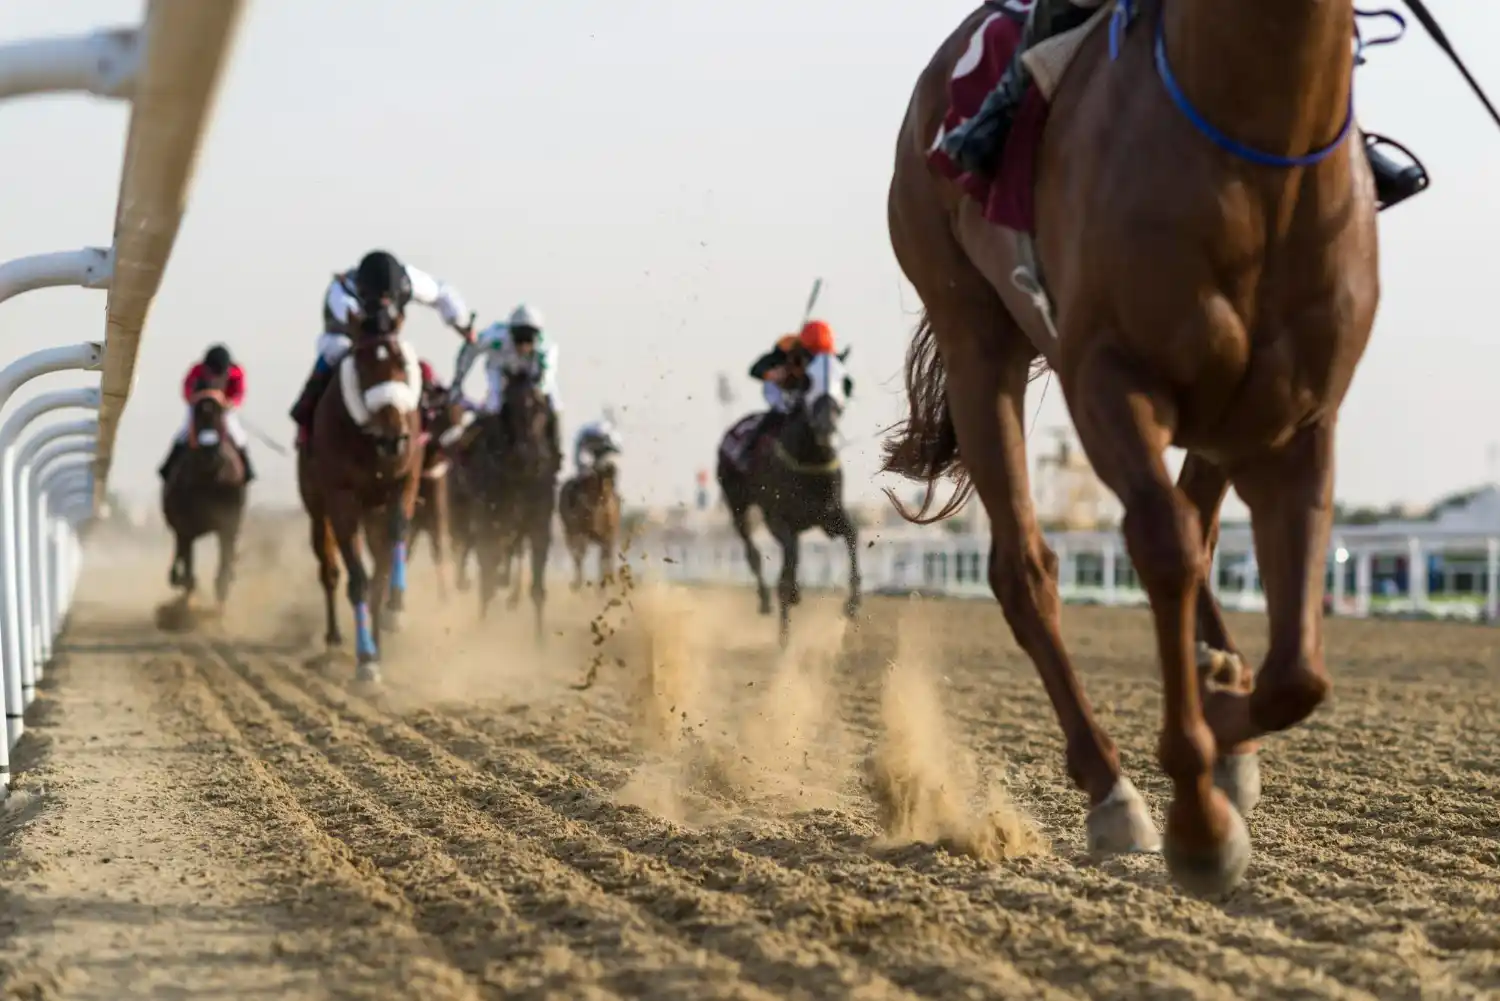
Bill Benter pasó del blackjack a ganar una fortuna en las carreras de Hong Kong gracias a un modelo matemático que detectaba apuestas mal valoradas.

Resumen
- Bill Benter ganó una fortuna detectando apuestas de caballos mal valoradas
- Su modelo combinaba datos, cuotas públicas y más de 120 variables por caballo
- En 2001 acertó un Triple Trio de 118 millones de dólares de Hong Kong
Bill Benter no descubrió una fórmula capaz de adivinar qué caballo iba a ganar siempre. Hizo algo bastante más sofisticado —y, a la larga, mucho más rentable—: construyó un sistema informático que calculaba probabilidades más precisas que las del mercado, localizaba apuestas cuyo precio consideraba equivocado y distribuía enormes cantidades de dinero entre ellas. Repetido miles y miles de veces, un margen pequeño acabó convirtiéndose en una fortuna cercana a los 1.000 millones de dólares para sus operaciones.
Su historia, conocida con detalle desde 2018 y recuperada periódicamente por lectores fascinados con aquel experimento matemático, tiene poco que ver con el apostador de película que estudia un caballo, recibe un soplo y coloca todos sus ahorros sobre la mesa. Benter hacía casi lo contrario. No necesitaba acertar siempre. Necesitaba saber cuándo una cuota pagaba más de lo que, según sus cálculos, correspondía al riesgo real. Ahí estaba el negocio.
Y funcionó durante décadas. Aunque la cifra exacta nunca quedó establecida mediante unas cuentas públicas —sus operaciones incluían socios y distintos mercados—, el propio Benter admitió que el volumen de beneficios generado por sus negocios de apuestas probablemente se acercaba a los 1.000 millones de dólares. Él mismo matizó la leyenda: aquello no significaba que personalmente fuese multimillonario.
De contar cartas en Las Vegas a estudiar caballos en Hong Kong
William Bill Benter llegó al juego profesional por las matemáticas, no por las carreras. A finales de los años 70 se instaló en Las Vegas y empezó a utilizar técnicas de conteo de cartas en el blackjack, inspirado, entre otros, por el trabajo del matemático Edward Thorp. La idea ya contenía el germen de lo que haría después: no buscar certezas, sino encontrar una pequeña ventaja estadística y explotarla muchas veces.
En aquellos años conoció al australiano Alan Woods, antiguo actuario y jugador profesional. Ambos terminaron encontrando un problema mucho más jugoso que el blackjack: las carreras de caballos de Hong Kong. Los casinos podían expulsar a quienes contaban cartas; un enorme mercado de apuestas mutuas era otra historia.
Hong Kong reunía unas condiciones extraordinarias. Había muchísimo dinero en juego y un sistema parimutuel, en el que las cuotas fluctúan según lo que apuesta el conjunto del público. El dinero de los perdedores alimenta el fondo que se reparte entre los ganadores después de descontar la comisión correspondiente. Eso significaba que Benter no tenía que descubrir una profecía infalible. Tenía que ser un poco mejor que la multitud.
El problema era considerable. El margen que retenía entonces el Hong Kong Jockey Club rondaba el 17%. Antes de empezar a ganar un dólar, el sistema de Benter tenía que superar ese lastre. No bastaba con elegir muchos ganadores. Había que encontrar apuestas infravaloradas con suficiente ventaja como para cubrir la comisión y conservar beneficio.
El primer algoritmo fue un desastre bastante caro
El mito del genio que conecta un ordenador y empieza a imprimir dinero queda bonito, pero no ocurrió así. Benter y Woods comenzaron con unos 150.000 dólares y terminaron su primera temporada importante en Hong Kong habiendo perdido aproximadamente 120.000. El algoritmo hacía predicciones absurdas con cierta frecuencia y la sociedad entre ambos acabó deteriorándose.
Benter siguió trabajando. Había estudiado modelos estadísticos que intentaban asignar a cada caballo una probabilidad de victoria a partir de variables observables: velocidad, actuaciones anteriores, jinete, distancia, pista, descanso entre carreras y otros elementos. Con los años aquella maquinaria se hizo mucho más compleja. En su versión más elaborada llegó a manejar más de 120 variables por caballo.
No todas servían. En una ocasión, convencido de que la temperatura podía alterar significativamente el rendimiento, Benter llegó a buscar registros meteorológicos históricos de Hong Kong conservados en Reino Unido. Introdujo aquellos datos en el modelo y descubrió que apenas aportaban valor. Mucho viaje, mucha estadística y poca magia. El algoritmo también sabía decir que una buena idea era inútil.
Ese detalle resulta esencial para entender qué había construido. No era una máquina de escoger ganadores basada en cuatro reglas secretas. Era un sistema sometido constantemente a datos históricos, comprobaciones y correcciones.
El gran descubrimiento estaba delante de todo el mundo
La mejora decisiva llegó cuando Benter dejó de tratar las apuestas del público como simple ruido y empezó a utilizarlas como una fuente adicional de información.
Las cuotas incorporaban, de forma indirecta, miles de opiniones, conocimientos e incluso información que su ordenador quizá desconocía. Entrenadores, propietarios, observadores, apostadores experimentados… todo terminaba dejando alguna huella en el precio de cada caballo.
En vez de enfrentar su modelo contra el mercado, Benter combinó ambos.
Su método utilizaba un modelo estadístico fundamental y combinaba sus probabilidades con las probabilidades implícitas en las cuotas públicas. El objetivo era obtener una estimación mejor calibrada y localizar aquellas diferencias que podían convertirse en una apuesta rentable. Fue el salto.
En su primera temporada después de regresar a Hong Kong en 1988, Benter recordó haber ganado unos 600.000 dólares. Para la temporada 1990-1991, una vez incorporada aquella información del mercado a sus cálculos, afirmó que sus ganancias rondaron los 3 millones.
El secreto no consistía en saber qué caballo iba a ganar. Imaginemos que las apuestas del público implican que un ejemplar tiene alrededor de un 20% de posibilidades de victoria, pero el modelo calcula que su probabilidad real está cerca del 30%. Benter no sabe si ese caballo vencerá esa tarde. Puede perder perfectamente. Lo que detecta es otra cosa: una diferencia entre probabilidad y precio.
Lo importante aparece después de cientos o miles de carreras. Si sus probabilidades están mejor calculadas que las del mercado, surgen situaciones en las que el premio potencial compensa estadísticamente el riesgo. El caballo puede perder hoy y mañana. A suficiente escala, sin embargo, una ventaja real termina aflorando.
Benter utilizó también principios relacionados con el llamado criterio de Kelly, una fórmula concebida para decidir qué proporción del capital conviene arriesgar cuando existe una ventaja probabilística. Apostar demasiado puede arruinar incluso a alguien que tenga un buen modelo; apostar demasiado poco desperdicia la ventaja.
Ahí se desmonta buena parte de la leyenda del algoritmo que «no podía perder». Sí podía perder carreras. Muchas. Su fortaleza estaba en otra parte: calcular mejor el precio del riesgo y repetir la operación a una escala descomunal.
La filosofía se parece más a una mesa cuantitativa de inversión que a un señor con prismáticos en la grada. Un apostador tradicional intenta encontrar el caballo ganador. Benter intentaba encontrar errores de precio.
Esa diferencia parece pequeña hasta que se multiplica. El software podía distribuir el capital entre una enorme cantidad de combinaciones y reducir la importancia de cualquier resultado individual. Una derrota dejaba de ser un drama; era simplemente uno de los miles de puntos de una serie estadística.
Con el tiempo, el Hong Kong Jockey Club facilitó a su operación un terminal electrónico para transmitir apuestas, lo que permitió aumentar mucho el volumen. El ordenador ya no solo estudiaba carreras. También podía convertir sus cálculos en dinero apostado con una velocidad difícilmente imaginable para un jugador manual.
La noche en que ganó 118 millones de dólares de Hong Kong
El episodio que convirtió la historia de Benter en leyenda ocurrió el 6 de noviembre de 2001 en Happy Valley. Aquella noche se disputaba un gigantesco Triple Trio, una apuesta que exigía acertar los tres primeros caballos —sin importar el orden— de tres carreras diferentes. Existían más de diez millones de combinaciones posibles y el bote llevaba varias jornadas acumulándose.
Benter decidió atacarlo a fuerza de cálculo. Su operación gastó aproximadamente 1,6 millones de dólares de Hong Kong repartidos entre unas 51.000 combinaciones. En realidad, los ordenadores mostraron 51.381 apuestas. Una detrás de otra fueron desapareciendo de las pantallas según llegaban los resultados hasta que quedó una combinación completa ganadora.
Habían acertado los nueve caballos.
El premio ascendió a unos 118 millones de dólares de Hong Kong, alrededor de 16 millones de dólares estadounidenses según la valoración de entonces. Y ocurrió algo todavía más extraño: Benter decidió no cobrarlo. Los boletos quedaron guardados y el premio expiró; conforme a las reglas aplicables, el dinero no reclamado terminaría destinado al mecanismo benéfico del Jockey Club. Durante años circuló en Hong Kong el misterio del boleto multimillonario que nadie había presentado.
No fue una ocurrencia improvisada después de ganar. Según contó el propio Benter, antes de realizar la apuesta ya había decidido que, en caso de acertar, dejaría el premio sin reclamar.
La escena tiene algo deliciosamente absurdo: decenas de ordenadores, miles de combinaciones, millones en juego… y finalmente un montón de boletos encerrados en una caja fuerte.
¿Ganó realmente casi 1.000 millones de dólares?
Aquí conviene separar el dato de la frase espectacular. No existe una auditoría pública que permita afirmar que Bill Benter ingresó personalmente 1.000 millones de dólares limpios en su cuenta bancaria.
Edward Thorp llegó a hablar de un negocio mundial de apuestas valorado en torno a los 1.000 millones de dólares. Preguntado por ello, Benter reconoció que sus operaciones probablemente habían generado una cifra total cercana a ese nivel, aunque buena parte correspondió a socios y colaboradores.
Es una diferencia importante. «El hombre que ganó 1.000 millones» funciona estupendamente como titular; la realidad contable es menos redonda. Estamos hablando del rendimiento acumulado de una estructura profesional de apuestas algorítmicas desarrollada durante años y en distintos mercados.
Aun así, la escala fue extraordinaria. Benter también llevó el sistema a las carreras estadounidenses cuando aumentó la disponibilidad de datos y la competencia empezó a erosionar parte de la ventaja que había disfrutado en Hong Kong. Intentó algo parecido con el béisbol durante varios años y apenas consiguió quedar en tablas. Hasta las matemáticas tienen deportes que se les atragantan.
De apostador secreto a filántropo
Con los años, Benter dejó de ser únicamente aquel personaje casi clandestino que trabajaba detrás de una pared de monitores. En 2007 creó The Benter Foundation, dedicada a financiar iniciativas sociales, educativas, culturales y comunitarias, especialmente en Pittsburgh.
La fundación continúa activa y Bill Benter ha ejercido como presidente de su consejo de administración. Su actividad se ha extendido a proyectos relacionados con educación, cultura, espacios urbanos y otras iniciativas comunitarias.
Hay cierta ironía en el recorrido. Benter pasó media vida intentando detectar pequeñas imperfecciones escondidas entre millones de apuestas y terminó utilizando una parte de aquella riqueza fuera del hipódromo.
Pero su influencia más duradera quizá esté dentro de las propias apuestas. El principio que utilizó —modelos probabilísticos, enormes bases de datos, búsqueda automática de precios incorrectos y gestión matemática del capital— anticipó buena parte del juego cuantitativo moderno.
El apostador solitario con periódico bajo el brazo no desapareció. Simplemente empezó a competir contra servidores y algoritmos.
El hombre que convirtió el azar en una ventaja estadística
La historia de Bill Benter resulta extraordinaria precisamente porque no demuestra que las carreras de caballos puedan predecirse. Demuestra algo bastante distinto: no hace falta eliminar el azar para ganar dinero con él. Basta, en determinadas condiciones, con estimarlo ligeramente mejor que quienes están al otro lado del mercado.
Sus caballos perdían. Sus modelos fallaban. Su primer gran intento consumió casi todo el capital disponible. Algunas variables cuidadosamente estudiadas terminaron siendo basura estadística. Nada de eso contradice el sistema; forma parte de él.
Benter convirtió aquellas derrotas individuales en ruido y concentró su atención en la única cuestión que importaba a largo plazo: cuánto debería valer realmente cada apuesta. Cuando su cálculo decía una cosa y millones de apostadores decían otra, apostaba.
Durante años, aquella pequeña discrepancia entre probabilidad y precio fue suficiente. Unos pocos puntos porcentuales, repetidos una cantidad obscena de veces. De ahí salió la fortuna. No de conocer el futuro, sino de aceptar que nadie lo conoce y ponerle un precio un poco mejor que los demás.


Ayudas de hasta 18.000 euros para reformar tu casa: qué cubren y cómo solicitarlas

443 años después, descifran el código del candado de un barco naufragado que volvía de España

El desmán ibérico ha perdido el 69% de su territorio: así lo rastrean con el ADN que deja en el agua

La Gran Discordancia: por qué faltan 200 millones de años en la historia de la Tierra

Las listas de espera empeoran para cuatro de cada diez españoles: qué hay detrás del atasco de la sanidad pública

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
