
Casa
¿Por qué una casa en Inglaterra vale menos que en 2006 pese al boom?
Inglaterra vive una paradoja inmobiliaria: las casas cuestan más en libras, pero su valor real ha caído hasta niveles comparables a los de 2006.

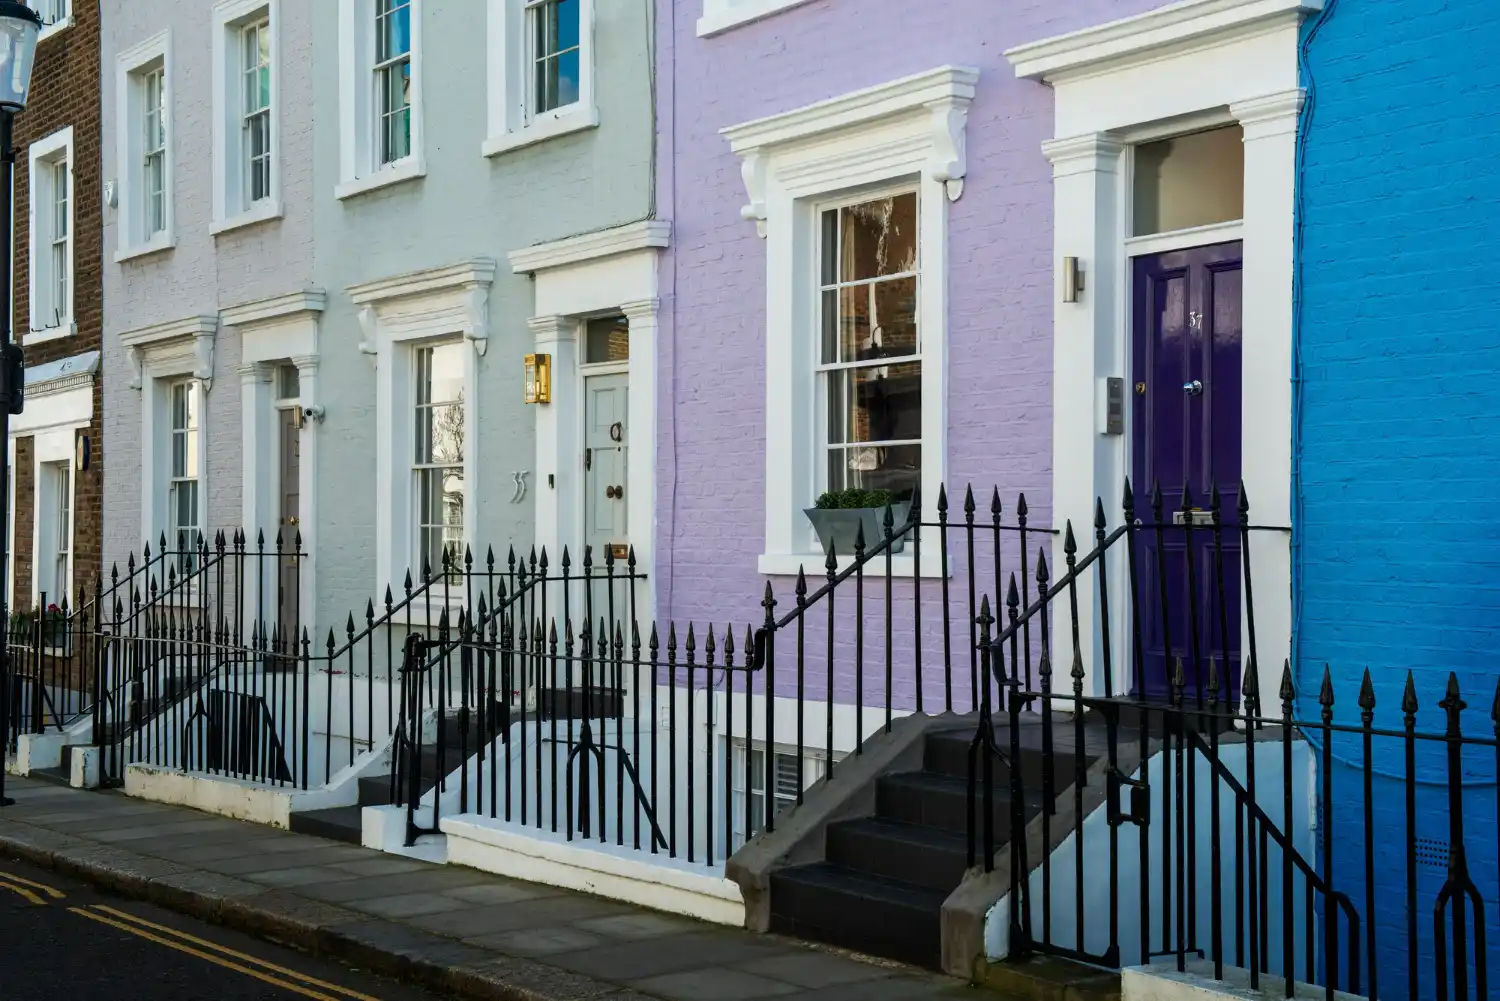
Durante dos décadas, comprar una casa en Inglaterra parecía una de esas decisiones que podían explicarse con una frase bastante británica: el ladrillo siempre gana. Los precios subían, el propietario acumulaba patrimonio casi sin darse cuenta y la vivienda funcionaba como hogar, hucha y activo financiero al mismo tiempo. Pues bien, esa certeza acaba de recibir un golpe bastante serio.
El precio medio de una vivienda en Inglaterra alcanzó las 293.262 libras en junio de 2026, según los últimos datos oficiales disponibles. Es un 1,8% más que un año antes y, visto así, nada parece especialmente dramático. El problema aparece cuando entra en la habitación la inflación, ese invitado que suele estropear las fotografías bonitas: descontando la pérdida de poder adquisitivo del dinero, una casa inglesa media vale menos que hace 20 años.
El análisis de la evolución del mercado sitúa el equivalente actual del precio medio de julio de 2006 en unas 296.179 libras. Dicho de otro modo, aquellas viviendas que parecían muchísimo más baratas hace dos décadas tenían, una vez ajustado el dinero a su valor actual, un precio ligeramente superior al de las casas de junio de 2026. El ladrillo ha subido en libras, sí. En riqueza real, prácticamente ha dado una vuelta para regresar al mismo sitio.
El precio de las casas sube, pero la inflación le gana
Aquí está la aparente contradicción. Una vivienda comprada hace 20 años probablemente muestra un precio nominal muy superior en cualquier portal inmobiliario. Nadie está diciendo que una casa adquirida por una determinada cantidad de libras en 2006 se venda ahora por menos libras. Eso sería otra historia.
Lo que cambia es el valor real del dinero. Cien libras de 2006 podían comprar bastante más que cien libras actuales, de modo que comparar directamente ambas cifras produce una ilusión óptica. Para saber si un activo realmente ha generado riqueza hay que descontar la inflación. Y cuando se hace ese ajuste, el extraordinario crecimiento inmobiliario inglés pierde bastante maquillaje.
La inflación británica se situó en el 2,9% interanual en julio de 2026, por encima del crecimiento anual reciente de los precios inmobiliarios. No basta, por tanto, con que una casa cueste un poco más cada año: para que su propietario gane poder adquisitivo, el precio necesita crecer más deprisa que el nivel general de precios. Últimamente no lo está consiguiendo.
Es una distinción importante. Una vivienda puede encarecerse en términos nominales y abaratarse simultáneamente en términos reales. Sobre el papel hay más libras; con esas libras, sin embargo, se compran menos cosas.
Del pico de 2021 a una pérdida real de casi 47.500 libras
La comparación con 2006 llama la atención, pero el deterioro resulta todavía más visible si el punto de referencia es el reciente auge inmobiliario posterior a la pandemia. Respecto al máximo alcanzado en junio de 2021, el precio medio de las casas inglesas acumula una pérdida aproximada de 47.522 libras en términos reales.
Aquellos años mezclaron dinero barato, tipos de interés extraordinariamente bajos, demanda de viviendas más grandes, ahorro acumulado durante los confinamientos y una oferta incapaz de reaccionar con rapidez. El resultado fue un mercado que parecía haber encontrado combustible infinito.
No lo había encontrado. La posterior sacudida inflacionista y el endurecimiento monetario cambiaron el paisaje. Las cuotas hipotecarias aumentaron, la capacidad de endeudamiento de las familias se estrechó y los compradores empezaron a mirar los precios con una calculadora bastante menos generosa. Cuando financiar 300.000 libras deja de ser barato, el vendedor descubre que el precio de un inmueble no depende únicamente de cuánto desea cobrar, sino también de cuánto puede pagar el comprador.
Londres paga mucho más cara la resaca
La corrección no está repartida por igual. Londres ofrece probablemente la imagen más clara del cambio de ciclo. El precio medio de una propiedad en la capital se situó en junio alrededor de 553.870 libras, con una caída interanual del 2,5%.
Si se incorpora la inflación, la fotografía resulta todavía más áspera. El valor medio londinense se encuentra aproximadamente 168.000 libras por debajo de su máximo real de 2017, una pérdida cercana al 23%. En poder adquisitivo, algunas zonas de la capital han retrocedido a niveles que recuerdan más al mercado de 2007 que a los años de euforia posteriores.
Hay razones particulares. Londres parte de precios extraordinariamente elevados, soporta una fiscalidad inmobiliaria pesada en las operaciones más caras y depende en mayor medida de compradores sensibles al coste del crédito y a los movimientos internacionales de capital. En junio, 19 de los 33 municipios londinenses registraban precios inferiores a los de un año antes.
Los pisos son especialmente vulnerables. Mientras muchas familias siguen buscando casas con más espacio, jardín o una habitación adicional para trabajar, determinados apartamentos londinenses arrastran también gastos comunitarios elevados y otras cargas. Durante años casi cualquier inmueble de la capital parecía tener una escalera mecánica debajo. Ahora algunas escaleras bajan.
El norte de Inglaterra cuenta otra historia
No todo el país está sufriendo el mismo ajuste. El noroeste de Inglaterra registró en junio una subida anual del 4,7%, la más elevada entre las regiones inglesas, mientras el noreste avanzó un 4,3%. Son mercados que parten de precios mucho menores y donde la relación entre salarios locales y coste de la vivienda continúa siendo menos extrema.
Una vivienda media costaba alrededor de 219.922 libras en el noroeste, frente a las más de 553.000 de Londres. Esa diferencia cambia casi todo: entrada inicial, hipoteca necesaria, exposición a los tipos de interés y número de familias capaces de competir por una propiedad.
El sur, históricamente convertido en locomotora inmobiliaria, presenta una imagen diferente. En el sureste, el precio medio rondaba las 380.380 libras y se encontraba unas 78.000 libras por debajo de su máximo regional una vez corregida la inflación. En el suroeste, las 304.562 libras de junio equivalían en términos reales a niveles observados hace más de dos décadas.
Hipotecas más caras y compradores con menos margen
Buena parte del giro se entiende mirando el coste del dinero. El Banco de Inglaterra mantiene el tipo oficial en el 3,75%, una cifra muy alejada del entorno prácticamente gratuito que alimentó el mercado durante buena parte de la década pasada.
En junio, el interés efectivo medio aplicado a las nuevas hipotecas alcanzó aproximadamente el 4,35%. Parece una diferencia pequeña cuando se expresa mediante porcentajes. Sobre una deuda hipotecaria de cientos de miles de libras durante veinte o treinta años, no lo es en absoluto.
Las aprobaciones de nuevas hipotecas para compra aumentaron hasta unas 58.200 en junio, aunque permanecían por debajo del promedio de los seis meses anteriores. Existe demanda; simplemente es una demanda que tiene que superar más obstáculos.
El mercado inmobiliario acaba funcionando como una enorme máquina de transmisión de los tipos de interés. Cuando el crédito es barato, un comprador puede ofrecer más manteniendo una cuota razonable. Cuando el crédito se encarece, esa misma nómina soporta menos deuda. El techo del precio empieza entonces a bajar aunque nadie quiera reconocerlo en el anuncio de venta.
La vivienda sigue siendo cara, aunque algo menos inaccesible
Que las casas hayan perdido valor real no significa que comprar vivienda se haya vuelto sencillo. De hecho, ésta es una de las paradojas más interesantes del mercado inglés actual: los inmuebles pueden ofrecer una rentabilidad real mediocre y seguir siendo extremadamente caros para quienes intentan comprarlos.
En 2025, una vivienda mediana en Inglaterra costaba unas 300.000 libras, mientras los ingresos anuales medianos de un trabajador a tiempo completo rondaban las 39.300. La casa equivalía así a 7,6 años de salario bruto, muy por encima del umbral de cinco años utilizado como referencia amplia de asequibilidad.
La situación, al menos, ha mejorado respecto al pico de 2021. Desde entonces, los salarios medianos en Inglaterra y Gales crecieron aproximadamente un 25%, mientras los precios medianos de las viviendas avanzaron alrededor de un 5%. Por eso la ratio de accesibilidad inglesa ha descendido hasta su nivel más favorable desde 2015.
Favorable es una palabra relativa. En Londres, la vivienda media todavía equivalía a 10,6 veces los ingresos anuales medios en 2025. En el noreste, la relación era de cinco veces. Dos países inmobiliarios bajo la misma bandera.
Comprar una casa ya no equivale automáticamente a invertir bien
Conviene, además, no convertir el nuevo dato en otro eslogan simplista. Que la vivienda inglesa haya ofrecido prácticamente cero crecimiento real del precio durante 20 años no significa que cualquier propietario haya perdido dinero ni que comprar una casa sea económicamente absurdo.
Una vivienda proporciona un servicio: vivir en ella. Quien es propietario evita pagar un alquiler equivalente y, si compró utilizando deuda, también puede haber generado patrimonio mientras amortizaba la hipoteca. Un inmueble destinado al alquiler produce ingresos. Hay costes de mantenimiento, impuestos, seguros, intereses y reformas que completarían la cuenta real.
Lo que sí se rompe es una idea mucho más arraigada: que comprar cualquier vivienda y esperar bastaba para enriquecerse. Como inversión puramente basada en la revalorización del precio, el comportamiento de los últimos 20 años en Inglaterra resulta decepcionante. Y bastante distinto del recuerdo colectivo construido durante el gran boom inmobiliario.
Durante varias décadas aquel recuerdo tenía fundamento. Desde comienzos de los años 80, los precios inmobiliarios británicos acumularon un crecimiento extraordinario incluso descontando la inflación, muy superior al registrado en buena parte de las grandes economías desarrolladas. Una generación terminó confundiendo una etapa histórica excepcional con una ley de la naturaleza.
No era una ley. Era un ciclo.
El ladrillo británico ha dejado de imprimir dinero
El dato de 2026 no anuncia necesariamente un desplome inmobiliario. Los precios nominales en Inglaterra siguen aumentando modestamente, las transacciones continúan y existen regiones donde la vivienda conserva bastante impulso. Tampoco puede extenderse automáticamente la comparación de los últimos 20 años a todo el Reino Unido: la cifra corresponde específicamente a Inglaterra, mientras Escocia, Gales e Irlanda del Norte presentan dinámicas diferentes.
Pero algo profundo sí ha cambiado. La casa inglesa media de junio vale 293.262 libras y parece mucho más cara que la de comienzos de siglo; corregida la inflación, resulta ligeramente más barata que una vivienda equivalente de julio de 2006. Frente al máximo de 2021, la pérdida real ronda las 47.500 libras.
El viejo mantra inmobiliario queda así bastante menos solemne. El ladrillo sigue siendo ladrillo: protege de la lluvia, da estabilidad, puede generar alquileres y continúa siendo el principal patrimonio de millones de hogares. Lo que ya no parece ser, al menos de forma automática, es una impresora silenciosa de riqueza.
Veinte años después, la sorpresa no consiste en que las casas inglesas sean baratas. No lo son. Consiste en descubrir que algo puede resultar terriblemente caro para quien intenta comprarlo y, al mismo tiempo, haber sido una inversión bastante mediocre para quien esperaba que su valor creciera eternamente.


Calentar la casa este invierno costará hasta 1.283 euros: por qué y cómo pagarlo menos

¿Por qué las cigüeñas españolas ya no emigran a África?

Las paredes de las cuevas de España guardan ADN humano de hace miles de años

¿Por qué la osteoporosis es la epidemia silenciosa que ya afecta a tres millones de españoles?

Todos los juegos de The Witcher, de mejor a peor: ranking

¿Cuáles son los mejores casinos sin licencia en España en 2026?

Casinos fuera de España: ¿cuáles son los mejores y más fiables en 2026?

¿Cuáles son los mejores casinos sin DNI en España en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
