Economía
Amazon se hunde tras enorme gasto en IA y alarma mercados

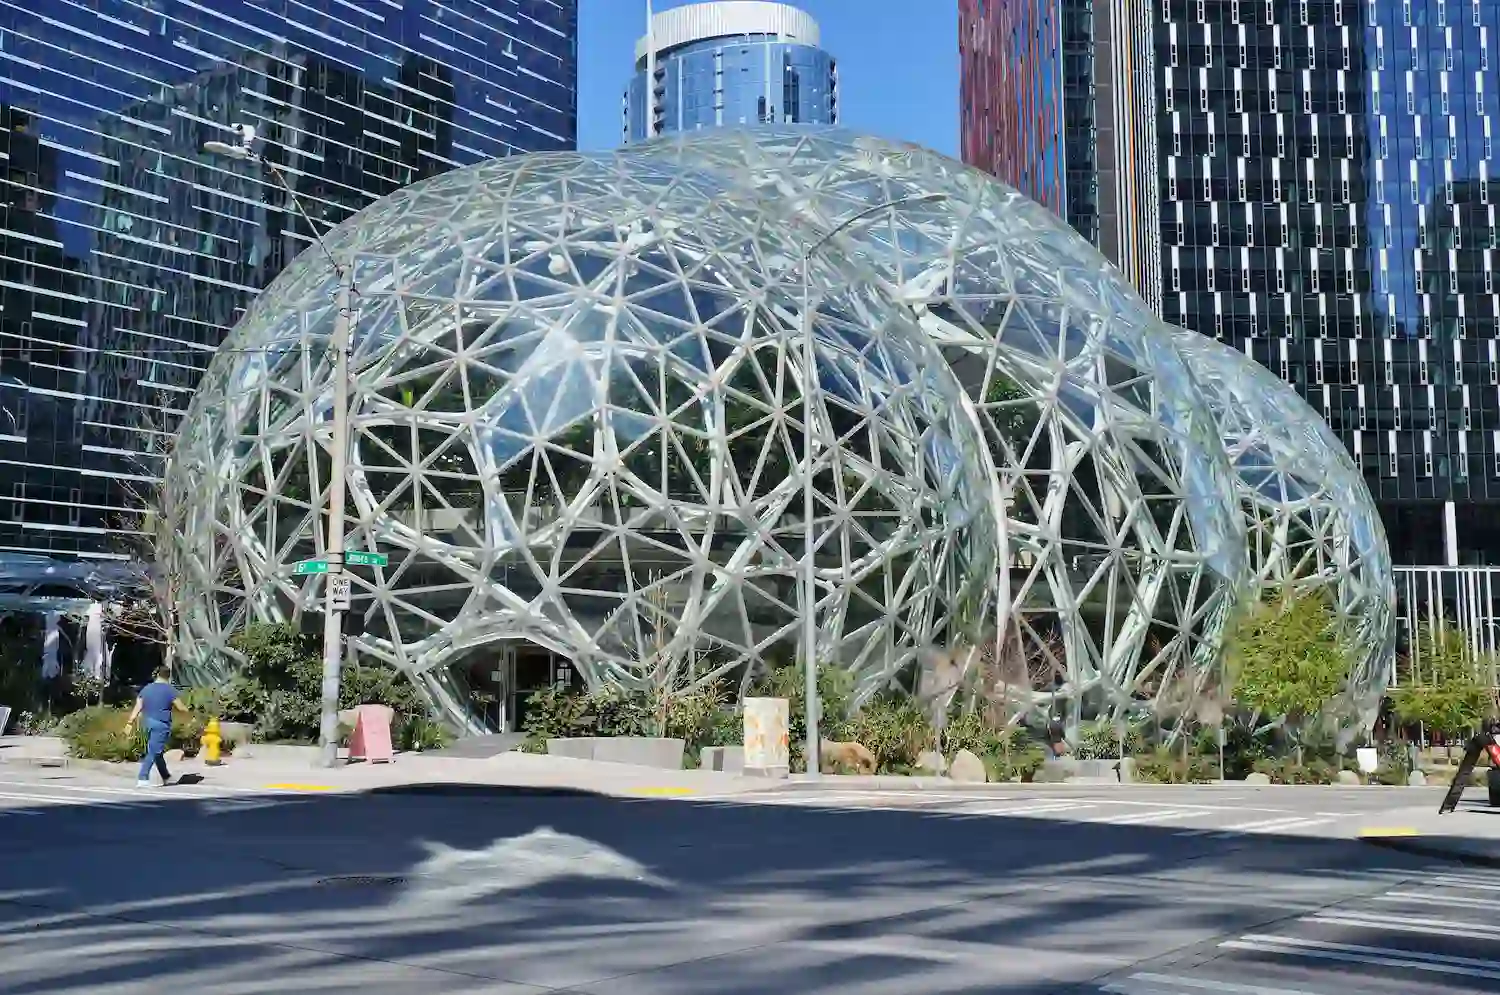
Amazon se desploma tras prometer 200.000 millones en IA: capex récord, AWS acelera y Wall Street mira lupa cuándo vuelve el dinero en caja.…
La caída de Amazon no llega por una mala foto del trimestre, sino por un número que lo eclipsa todo: un gasto de capital de unos 200.000 millones de dólares en 2026 destinado a levantar, a toda prisa, la infraestructura de inteligencia artificial. El anuncio —hecho al calor de la presentación de resultados— disparó el recelo de un mercado que venía ya en modo “examen” con las grandes tecnológicas: mucha inversión, sí, pero ¿cuándo se ve el retorno y en qué forma, caja o promesas?
En ese contexto, los resultados fueron buenos en varios frentes, con la nube acelerando y los ingresos anuales creciendo, pero la conversación se desplazó a lo esencial: el coste de fabricar el futuro. Para una empresa acostumbrada a reinvertir como si el tiempo no existiera, el choque con Wall Street fue inmediato, porque la IA no se paga con eslóganes: se paga con centros de datos, chips, redes, electricidad y una factura que entra hoy, mientras la rentabilidad se reparte —si sale bien— durante años.
La cifra que rompe el guion: capex a lo bestia y nervios en Bolsa
El dato que encendió la mecha fue el salto: 200.000 millones de dólares de capex en 2026, frente a 131.000 millones en 2025, una subida de más del 50% que sorprendió incluso a quienes ya esperaban un ciclo de inversión agresivo. Las acciones se resintieron con fuerza en el “after hours” del día del anuncio y al día siguiente siguieron bajo presión, en una secuencia que se alimentó de un miedo sencillo: que el gasto crezca mucho más rápido que las ventas y empuje la caja libre a terreno incómodo.
Andy Jassy, consejero delegado de la compañía fundada por Jeff Bezos, salió a defender la jugada en la llamada con analistas con un mensaje que se ha convertido casi en mantra: AWS crece un 24% pero lo hace sobre un negocio enorme, y comparar porcentajes sin mirar el tamaño engaña. La explicación es razonable, aunque no elimina el vértigo: si la apuesta es tan grande, el margen para fallar se encoge. No hay espacio para “ya lo ajustaremos el año que viene”.
Lo más interesante, por frío que suene, es que el mercado no castigó tanto un trimestre concreto como la pendiente de inversión. En una fase en la que los gigantes compiten por capacidad de cómputo, la Bolsa está premiando menos el relato épico y más la matemática de siempre: retorno sobre capital invertido, disciplina en caja, visibilidad de ingresos. Cuando un plan de gasto se vuelve casi “nacional”, la lupa se coloca sola.
Resultados con brillo… y una sombra larga llamada caja libre
El cuarto trimestre cerró con un avance claro del beneficio y del resultado operativo, y la compañía dejó cifras contundentes: el beneficio neto trimestral subió a 21.200 millones de dólares y el resultado operativo alcanzó 25.000 millones, con AWS aportando una parte importante del empuje. En el año, las ventas netas crecieron hasta 716.900 millones de dólares y el beneficio neto anual se elevó a 77.700 millones. Es decir, el motor está encendido y suena redondo.
Aun así, la palabra que más se repitió en los comentarios del mercado fue free cash flow. Amazon reconoció que el flujo de caja libre de los últimos doce meses bajó hasta 11.200 millones de dólares, desde 38.200 millones el año anterior, y señaló un motivo muy concreto: un aumento de 50.700 millones en compras de propiedad y equipamiento (neto), ligado principalmente a inversiones en inteligencia artificial. Dicho sin maquillaje: se gana dinero, pero se está gastando muchísimo más para poder ganar el siguiente.
También hubo elementos extraordinarios en el trimestre que conviene tener en el radar porque afectan a cómo se lee la cuenta: Amazon detalló cargos especiales en el resultado operativo, entre ellos 1.100 millones asociados a la resolución de disputas fiscales vinculadas a su negocio de tiendas en Italia y el acuerdo de una demanda, además de costes estimados de indemnizaciones y deterioros de activos relacionados sobre todo con tiendas físicas. No cambia la tesis del capex, pero sí explica parte del ruido contable que acompaña a un año de reorganizaciones y ajustes.
En paralelo, AWS volvió a ser el centro del escenario. Jassy subrayó que la nube crecía al 24%, su mejor ritmo en trece trimestres, pero al mismo tiempo admitía de facto que la demanda existe y que hay restricciones de capacidad: cuando falta capacidad, el crecimiento potencial se queda en la puerta. Esa tensión —demanda fuerte, oferta limitada por infraestructura— es la gasolina que justifica el capex… y la misma gasolina que asusta cuando la factura se dispara.
AWS frente a sus rivales: la carrera es global y ya es de hormigón
En la comparación directa, Reuters recogía que Google Cloud crecía más rápido en porcentaje y que Azure también marcaba tasas superiores, algo que refuerza la idea de “carrera” en la nube con IA. Amazon insiste en que el tamaño importa y que sostener esos ritmos sobre una base grande es distinto, pero la Bolsa, que a veces tiene memoria corta y paciencia aún más corta, no vive solo de matices: vive de expectativas. Si el mercado cree que otros están capturando mejor el momento, la exigencia sobre Amazon aumenta.
Y por debajo hay un cambio de época que se nota hasta en el vocabulario: la nube se vendió durante años como un negocio relativamente “ligero” en activos, escalable, con márgenes crecientes. La IA lo está empujando hacia algo más físico: capital intensivo, con centros de datos como catedrales industriales y chips como billetes de entrada. Es la nube, sí, pero cada vez se parece menos a vapor y más a acero.
Qué está comprando Amazon cuando dice “IA”: chips, centros de datos y capacidad
El capex no es un cajón desastre, aunque desde fuera suene a cheque en blanco. En este caso, el mercado entiende que buena parte del gasto irá a ampliar capacidad de computación y almacenamiento, construir o expandir centros de datos, reforzar redes y, sobre todo, asegurar el “músculo” para entrenar y servir modelos. La IA generativa, en particular, obliga a dimensionar infraestructuras con un patrón distinto: no basta con tener servidores para picos normales; hace falta potencia sostenida, y mucha.
Aquí entran los chips propios. Amazon lleva tiempo empujando alternativas internas a los procesadores de terceros, y en las conversaciones con analistas volvió a aparecer Trainium como una de las palancas. No es solo una historia tecnológica; es una historia de costes y dependencia. Si la demanda de GPUs se tensa, si el suministro se encarece o si la competencia reserva capacidad antes, quien tenga soluciones propias y volumen de compra llega con ventaja. La IA, por dentro, es una batalla de suministro tanto como de software.
También hay un componente menos glamuroso pero decisivo: la energía. Cada ampliación de capacidad implica negociar electricidad, refrigeración, terrenos, permisos. No se improvisa. Por eso el capex a veces se anuncia como un bloque: no es que Amazon quiera gastar por deporte, es que la capacidad se construye con plazos largos y contratos largos, y si te quedas corto, pierdes ventas que ya están llamando a la puerta. El mercado, sin embargo, mira el reverso: si te pasas, te comes años de amortización con precios cayendo.
En medio, Amazon también ha mezclado inversión con recortes. La compañía ha ejecutado ajustes de plantilla en áreas diversas y, según información publicada en España, llegó a anunciar la eliminación de 16.000 empleos a finales de enero en una segunda gran ronda en pocos meses, con impacto en unidades como AWS, Prime Video y recursos humanos; antes se había hablado de otros recortes administrativos, incluso con cifras concretas en España en ciudades como Barcelona y Madrid. Ese contraste —capex gigantesco y tijera en equipos— alimenta el relato de que la empresa se está reordenando a marchas forzadas para financiar y priorizar la IA.
El contagio “Magníficas”: cuando la IA deja de ser excusa y pasa a ser examen
La reacción a Amazon se entiende mejor si se mira el tablero completo. Las grandes tecnológicas han ido poniendo encima de la mesa planes de inversión que, sumados, superan con holgura los 620.000–630.000 millones de dólares en infraestructuras de IA y centros de datos. Durante un tiempo, ese gasto se celebraba como prueba de liderazgo; ahora empieza a leerse como riesgo de sobrecapacidad y de retornos más lentos de lo que el mercado quiere.
Reuters recogía además un elemento que amplifica el temblor: el índice de software y servicios del S&P 500 llegó a perder alrededor de un billón de dólares de valor de mercado desde finales de enero, en un periodo en el que se mezclaron resultados, anuncios de capex y un debate áspero sobre si la IA, en vez de impulsar márgenes, puede acabar presionando precios y sustituyendo parte del software tradicional. Es un cóctel que vuelve especialmente sensible cualquier cifra descomunal de gasto.
Se coló incluso una comparación incómoda: el déjà vu de la burbuja “dot-com”. No porque la IA sea humo —hay negocio real y demanda real—, sino por el patrón: inversiones masivas en infraestructura que cambian el mundo, sí, pero que no siempre entregan rentabilidades generosas a todos los que ponen el dinero primero. En la burbuja de internet, se construyó gran parte de la autopista; el retorno, en muchos casos, fue para otros. Esa idea, solo esa idea, pesa muchísimo cuando alguien dice “200.000 millones”.
En España, la lectura del golpe en Bolsa se vio con cifras de vértigo: se habló de una pérdida cercana a 500.000 millones de dólares de capitalización en un mes en los momentos más duros del tramo bajista, con la acción acumulando una racha especialmente negativa. Que aparezcan bancos de inversión revisando recomendaciones o precios objetivos en ese contexto es casi automático: la duda no es si Amazon es grande, la duda es si el mercado está dispuesto a pagar hoy por un futuro tan caro.
De los analistas a los grandes fondos: quién compra y quién se aparta
Curiosamente, el pánico no fue uniforme. En los días siguientes, El País recogió que, pese al castigo, muchos analistas seguían viendo valor y situaban precios objetivos que implicarían una capitalización por encima de los tres billones, y citaba además movimientos de grandes inversores aumentando posiciones o reequilibrando carteras. En esas semanas convivieron dos impulsos: el de quien huye del gasto y el de quien interpreta la caída como oportunidad si la IA acaba monetizando en serio.
La tensión se hizo más visible con cifras concretas de mercado: la acción rondó los 198,79 dólares en ciertos momentos del tramo bajista y la capitalización se situó alrededor de 2,13 billones, tras haber perdido cientos de miles de millones desde máximos recientes. Ese tipo de números no son solo estadística; son un termómetro de credibilidad. Cuando una empresa de ese tamaño se mueve así, el sector entero se reordena alrededor.
La financiación del megagasto: deuda, pausa en recompras y el coste de sostener el ritmo
Otra capa del debate es de dónde sale el dinero cuando el capex escala. El País señaló que Amazon tenía las recompras paralizadas y volvió al mercado de deuda con una emisión de 12.000 millones de dólares en noviembre, la primera en tres años, con bancos de primera fila respaldando la operación. En paralelo, se citaba una estimación de Barclays: la compañía podría necesitar a corto plazo entre 35.000 y 40.000 millones. Cuando ese tipo de cifras se instala en la conversación, el mercado hace lo que mejor sabe: descontar escenarios.
No significa que Amazon esté “en apuros” en el sentido clásico; significa que el modelo se vuelve más sensible. Si la inversión se financia con deuda, entran en juego los tipos, el calendario de vencimientos, la percepción de riesgo. Si se financia con caja, la caja libre se resiente y la narrativa pasa de “máquina de generar efectivo” a “máquina de reinvertir”. Ninguna de las dos lecturas es letal, pero ambas exigen confianza sostenida. Y la confianza, en Bolsa, es una moneda caprichosa.
También hay que meter en la ecuación que el propio negocio de Amazon es un mosaico: comercio minorista, logística, publicidad, suscripciones, nube. La inversión en IA no se queda solo en AWS; puede tocar automatización en almacenes, optimización de rutas, mejora de recomendaciones, herramientas internas… pero el mercado tiende a mirar el segmento que “paga la fiesta”, y ese es AWS. Si AWS convence, el capex se entiende como expansión. Si AWS decepciona, el capex se percibe como lastre.
En esa línea, la empresa dejó una frase que resume bien el momento: crecimiento fuerte en varias patas (AWS, publicidad, tiendas) gracias a innovación rápida. Suena a confianza, incluso a orgullo. Pero el mercado no discute la innovación, discute la factura. Y la factura, aquí, es histórica.
Qué puede salir bien… y qué puede torcerse: el debate real detrás del desplome
El argumento optimista es claro: Amazon no se lanzaría a un capex de 200.000 millones sin señales de demanda. Esa idea la sostuvieron analistas citados por Reuters: si gastan así es porque ven pedidos, consumo futuro, necesidad de capacidad. La IA empresarial está empezando a moverse a escala, y quien tenga infraestructura lista antes puede capturar contratos largos, fidelizar clientes y convertir la nube en una utilidad imprescindible. Ser el que llega antes importa, a veces más que tener la mejor demo.
El argumento pesimista también es claro, casi brutal: si todos hacen lo mismo, el negocio se puede “comoditizar” más rápido de lo que conviene. Mucha capacidad suele empujar precios a la baja, y si el precio baja, el retorno del capital se diluye. Además, la IA no garantiza márgenes mágicos: consumir IA cuesta, y si el cliente presiona por descuentos, el proveedor se queda con un margen más estrecho justo cuando sus amortizaciones crecen. Es una pinza: capex alto, precio competitivo.
En el caso de Amazon, hay un matiz que vuelve el debate más fino: AWS es enorme, sí, pero la IA exige una inversión incremental descomunal incluso para mantener el liderazgo. No es una carrera en la que el líder corre menos; el líder corre igual o más, porque cada punto de cuota vale muchísimo y porque los rivales tienen recursos casi infinitos. Ahí se entiende la defensiva de Jassy: no estaba vendiendo un trimestre, estaba justificando una escalada.
Y luego está la psicología del ciclo. Venimos de años en los que el mercado premiaba crecimiento, especialmente en tecnología. En las últimas semanas, ese premio se está convirtiendo en condición: crece, sí, pero no a cualquier coste. Que una compañía con ingresos anuales de más de 716.000 millones, y con beneficio anual de 77.700 millones, reciba un castigo tan severo por anunciar inversión, dice mucho del momento. La fiesta del “gasta y ya veremos” se ha apagado; queda el fluorescente del control.
El precio de apostar primero (y apostar más)
La foto que queda, a mediados de febrero, es la de una empresa gigantesca empujada por dos fuerzas a la vez: por un lado, un negocio que sigue creciendo y un AWS que acelera; por otro, un mercado que le exige probar, casi en directo, que la IA no es una obra eterna. La caída de Amazon tras anunciar el capex no es un “no” a la IA, es un “enséñame el calendario” y, sobre todo, un “no me obligues a imaginar el peor escenario”.
En España, la lectura se ha formulado con números que pesan: pérdidas de capitalización de cientos de miles de millones en un mes, rebajas y revisiones de bancos, y al mismo tiempo analistas que siguen apuntando a valoraciones por encima de tres billones si el plan cuaja. Es un choque entre dos tiempos: el corto plazo de la Bolsa y el largo plazo de la infraestructura. Amazon ha elegido el largo, pero va a tener que sobrevivir al corto sin perder credibilidad por el camino.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27