
Economía
Solo dos barcos cruzan Ormuz y 157 siguen varados

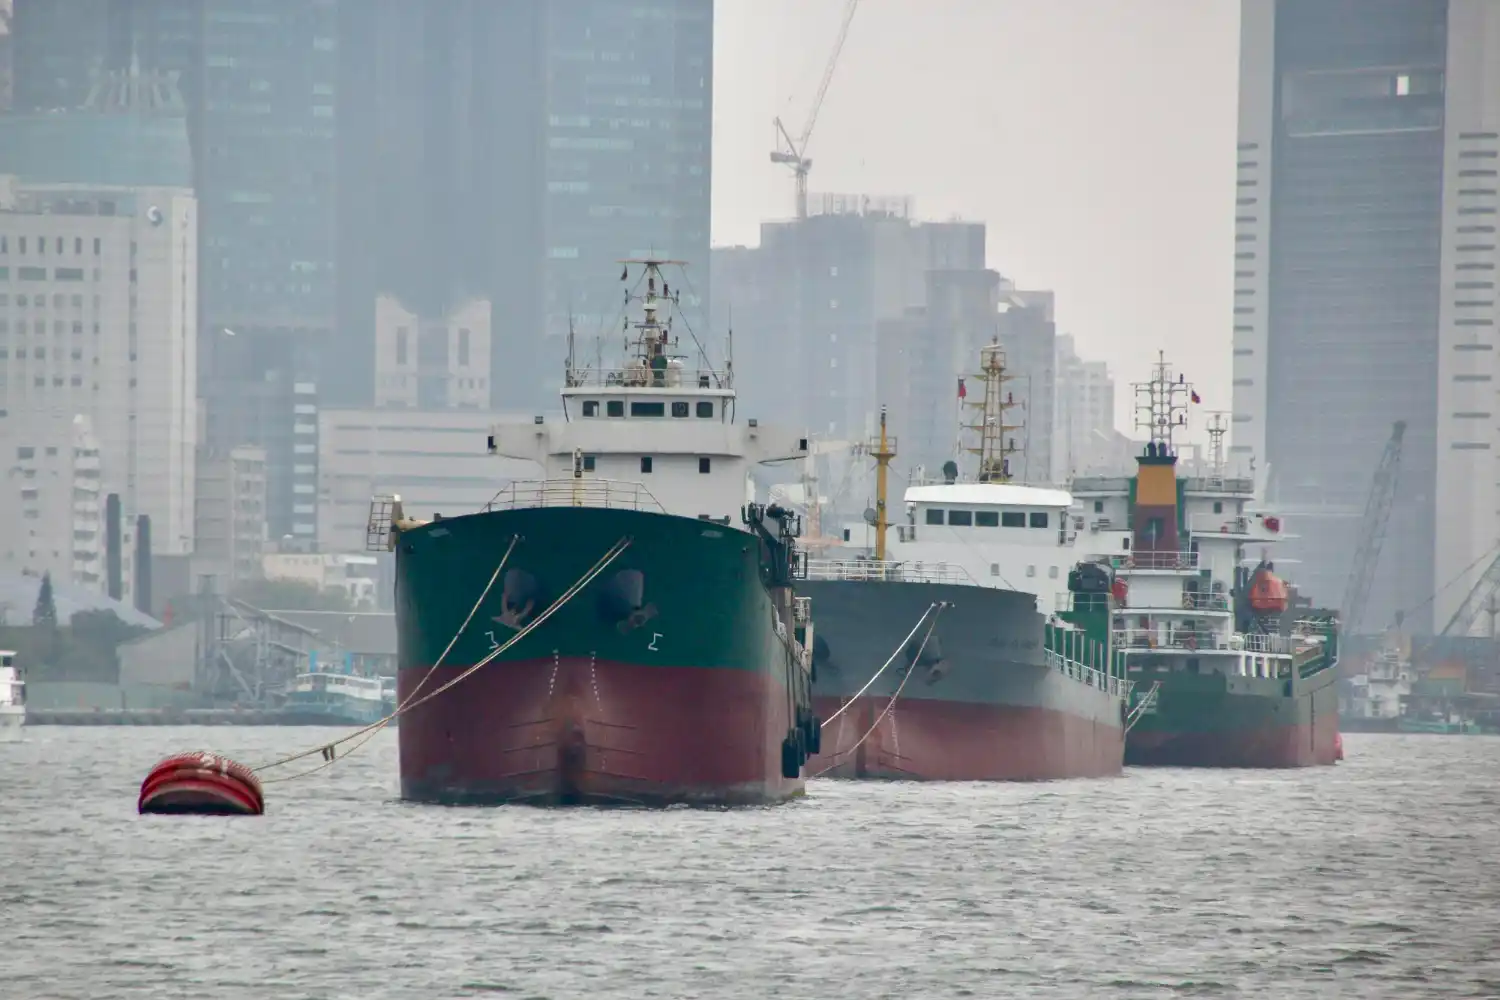
El atasco en Ormuz deja 157 barcos varados, hunde el tránsito petrolero y pone en tensión el crudo, el gas y la economía global al completo.
El Estrecho de Ormuz atraviesa una parálisis extraordinaria y ya no se trata de una simple tensión en una ruta sensible, sino de un frenazo con números muy concretos: 157 buques permanecen varados, 98 de ellos petroleros, y en las últimas 24 horas solo dos embarcaciones han logrado transitar por un paso donde lo normal rondaba los 60 cruces diarios. La imagen es la de una autopista energética reducida a un carril fantasma. Ormuz, el cuello de botella que separa Irán de Omán y conecta el Golfo con el océano Índico, mueve alrededor de una quinta parte del petróleo y del gas natural licuado que circula por mar en el mundo. Cuando se encoge, el problema deja de ser regional. Pasa a ser global, inmediato y muy caro.
La consecuencia ya es visible en toda la cadena energética. El tráfico petrolero se ha desplomado, los armadores frenan, las aseguradoras han rehecho precios a toda velocidad y varios grandes productores del Golfo han empezado a recortar producción, declarar fuerza mayor o buscar salidas de emergencia por rutas alternativas que no bastan. Irak ha visto caer su producción en torno a un 70%, Arabia Saudí reduce bombeo en parte de sus yacimientos, Qatar ha suspendido envíos de gas licuado y el mercado del crudo ha reaccionado con una subida súbita que ha llevado al Brent a rozar los 120 dólares por barril, su cota más alta desde 2022. La noticia no es solo que Ormuz esté casi bloqueado; la noticia es que ese bloqueo ya está moviendo precios, decisiones políticas y producción real.
El atasco que ha congelado la arteria del Golfo
El dato de los 157 barcos parados resume muy bien el tamaño del problema, pero conviene mirar lo que hay dentro de esa cifra. No son solo cascos esperando turno. Ahí hay petroleros, graneleros y otros buques comerciales detenidos a uno y otro lado del estrecho, algunos en aguas abiertas, otros reteniendo carga y calendario mientras crece el riesgo militar. El seguimiento marítimo disponible habla de tránsito “casi cero”, de un paso efectivamente cerrado al comercio desde el 28 de febrero de 2026 y de un rendimiento reducido a una fracción mínima de la capacidad habitual. En otras palabras: no hace falta una barrera física perfecta para producir un cierre real. Basta con que el riesgo convierta cada milla en una apuesta demasiado cara.
El vuelco se entiende mejor al comparar con la rutina previa. Antes de la nueva escalada militar, el estrecho mantenía un pulso intenso y muy estable, con decenas de petroleros cruzando cada jornada. Reuters ha mostrado cómo el número diario de petroleros pasó de 37 el 27 de febrero a cero pocos días después, una caída abrupta que explica por qué en el mercado se habla ya de colapso del tránsito y no de mera perturbación. Esa diferencia es decisiva. Una perturbación se absorbe con retrasos, recálculos y algo más de coste. Un colapso cambia la oferta disponible, la logística y la psicología del mercado al mismo tiempo. Y ahí es donde aparece el efecto dominó: almacenamiento que se llena, exportaciones que se frenan, compradores que buscan cargamentos alternativos y gobiernos que empiezan a preparar respuestas de emergencia.
Ormuz siempre fue un punto delicado, pero la crisis actual tiene un rasgo distinto: la mezcla de amenaza militar, daño real y miedo comercial. Ya no se discute si la zona es tensa, eso es viejo. Lo que cambia es la velocidad con la que la actividad comercial ha dejado de comportarse como actividad normal. Al menos ocho buques han sido alcanzados desde que arrancó la nueva fase del conflicto, varios petroleros han sufrido daños, y las navieras se mueven ahora con una lógica mucho más defensiva. El mensaje que reciben capitanes, propietarios, aseguradoras y fletadores es nítido: cruzar el estrecho puede ser técnicamente posible, pero comercialmente cada vez resulta menos asumible. Por eso el atasco no deja de crecer aunque no exista una imagen clásica de “cierre total” en el sentido jurídico.
Cómo se llegó a solo dos tránsitos en un día
El punto de inflexión llegó tras el arranque de la guerra entre Estados Unidos e Israel contra Irán el 28 de febrero, una ofensiva que abrió una cadena rápida de represalias, ataques y amenazas sobre infraestructura y navegación en todo el Golfo. La contestación iraní multiplicó el riesgo para la flota mercante en la zona y el estrecho pasó de ser una ruta tensa a convertirse en un pasillo con exposición directa a incidentes. Ese contexto explica por qué el sistema dejó de funcionar casi de golpe. Las rutas marítimas no viven solo de geografía; viven de seguridad, seguro y previsibilidad. Cuando las tres cosas tiemblan a la vez, el mapa deja de mandar. Mandan el miedo y la prima.
El freno no se produjo porque todos los barcos recibieran una orden única de detenerse, sino porque el ecosistema entero empezó a echarse atrás. Los armadores dudan, los fletadores recalculan, las coberturas se encarecen, las tripulaciones presionan y los clientes piden certezas que nadie puede garantizar. En ese clima, cada decisión individual parece prudente; sumadas, producen el bloqueo. Reuters ha informado de que las primas de seguro de guerra se han disparado más de un 1.000% en algunos casos, mientras distintos proveedores reducían capacidad o retiraban cobertura. El monitor específico del estrecho habla incluso de primas en niveles extremos, más de 16 veces por encima de lo normal. Con esas cifras, un trayecto rentable puede dejar de serlo en cuestión de horas.
Tampoco ayuda el factor humano, que suele quedar oculto detrás de las curvas del Brent. La principal organización sindical del sector y varias asociaciones de la industria han recordado que los marinos tienen derecho a negarse a navegar por la región del Golfo, incluido Ormuz, una vez que el nivel de amenaza fue elevado al máximo. No es un detalle menor. En el papel, un buque puede seguir disponible. En la práctica, sin una tripulación dispuesta y protegida, el viaje no existe. A eso se añadió la protesta de marineros griegos por la situación de las tripulaciones atrapadas y la necesidad de pactar repatriación y compensaciones. El estrecho, de pronto, dejó de ser solo una historia de barcos y pasó a ser también una historia de personas retenidas en una zona de guerra latente.
Seguros, ataques y buques con nombre propio
El bloqueo de Ormuz no es una abstracción de mercado; tiene daños, nombres y fechas. En los primeros días de la escalada se registraron petroleros alcanzados, un marino muerto y alrededor de 150 barcos varados en torno al estrecho, según la información difundida por Reuters a comienzos de marzo. Después llegaron nuevas cifras y el atasco siguió creciendo. En paralelo, el mercado observó que de las terminales iraquíes del sur solo dos petroleros, el Cospearl Lake y el Yuan Hua Hu, consiguieron cargar antes de que la operativa quedara prácticamente congelada. Son detalles concretos, sí, pero sirven para ver hasta qué punto el cierre de facto se traduce en un embudo físico: buques que sí estaban en posición, pero ya no pueden operar con normalidad.
Cada incidente refuerza el siguiente freno. Si un petrolero sufre daños, las aseguradoras suben precio; si el seguro se dispara, el armador duda; si el armador duda, el comprador busca otra carga; si varios compradores hacen lo mismo, el productor se queda con crudo o gas que no puede evacuar; y si ese almacenamiento se llena, llega el recorte de producción. Eso es exactamente lo que ya está ocurriendo en el Golfo. La crisis no avanza en línea recta, avanza como una presión que va cerrando válvulas sucesivas: primero la del tránsito, luego la del seguro, luego la de la producción y por último la del precio.
El golpe ya se nota en el petróleo y en el gas
El petróleo fue el primer mercado en encenderse, pero no es el único. El cierre práctico de Ormuz afecta a crudo, derivados, gas natural licuado, fletes y seguros, y por eso la onda expansiva es más ancha de lo que parece. El estrecho canaliza cerca del 20% del flujo mundial de petróleo y LNG por vía marítima, de modo que cualquier interrupción prolongada obliga a rehacer rutas, buscar barriles alternativos y competir por volúmenes que antes estaban más a mano. El resultado inmediato se ha visto en las pantallas: el Brent llegó a dispararse cerca de un 20% en la apertura del lunes y tocó niveles no vistos desde julio de 2022. Eso, en un mercado energético, equivale a un sobresalto serio.
Irak es, por ahora, el retrato más crudo del daño operativo. La producción del país ha caído desde alrededor de 4,3 millones de barriles diarios hasta unos 1,3 millones, una contracción cercana al 70%, y sus exportaciones se han reducido a unos 800.000 barriles diarios desde niveles previos que superaban los 3,3 millones en sus campos del sur. El problema no es solo vender menos. Es que el crudo empieza a no tener por dónde salir y acaba redirigido a refinerías nacionales para evitar que el sistema colapse por saturación de almacenamiento. Irak depende del petróleo para más del 90% de sus ingresos públicos. Dejar Ormuz medio cerrado durante varios días no es una molestia para Bagdad; es una amenaza económica de primer orden.
Qatar representa el otro gran frente, el del gas natural licuado. El país ha declarado fuerza mayor sobre sus envíos de LNG, ha detenido producción en sus instalaciones de licuefacción y sus propias fuentes reconocen que, aunque la guerra terminara de inmediato, harían falta semanas para reiniciar la actividad y otras tantas para recuperar el ritmo completo. Esa parte de la historia es clave porque el gas no se sustituye con la misma elasticidad que el crudo. Los metaneros, las plantas de licuefacción, los contratos y las terminales forman un engranaje más rígido. Cuando Qatar, una potencia gasista central, deja de sacar cargamentos con normalidad, el mercado europeo y el asiático sienten la presión casi al instante.
Arabia Saudí intenta amortiguar el golpe, pero también ha empezado a ceder terreno. Aramco ha buscado desviar parte de sus envíos hacia el mar Rojo, a través de Yanbu, elevando allí sus exportaciones hasta cerca de 2 millones de barriles diarios, pero la cuenta no sale: el reino necesita reubicar del orden de 5 a 6 millones de barriles diarios que normalmente dependen de Ormuz. Esa diferencia explica por qué el recurso a Yanbu ayuda, sí, pero no resuelve el atasco. Además, el corredor alternativo tiene capacidad limitada, ha duplicado tarifas de transporte y tampoco está exento de riesgos de seguridad. Entre tanto, Aramco ya ha empezado a reducir producción en dos yacimientos y a ofrecer crudo en licitaciones poco habituales para recolocar volúmenes.
Irak, Qatar y Arabia Saudí marcan el parte de daños
Si se juntan Irak, Qatar y Arabia Saudí aparece la fotografía completa del daño: menos oferta, menos capacidad de salida y más presión sobre el mercado. A ellos se han sumado Kuwait, que también ha empezado a recortar producción y ha declarado fuerza mayor, y Bahréin, cuyo grupo energético tuvo que hacer lo mismo tras un ataque sobre una refinería. Emiratos Árabes Unidos ajusta flujos para contener el llenado de almacenamiento. Es decir, el bloqueo práctico de Ormuz ya no golpea a un exportador aislado, sino al corazón productor del Golfo. Cuando varias piezas grandes empiezan a recortar o a reordenar envíos a la vez, el mercado deja de debatir sobre “riesgo” y empieza a gestionar escasez probable.
China mira todo esto con especial inquietud porque buena parte del crudo y del gas del Golfo va a Asia. Reuters ha informado de contactos de Pekín con Teherán para intentar garantizar un paso seguro al petróleo y al LNG qatarí. El gesto es importante por dos razones. La primera, obvia: China necesita esa energía. La segunda, más sutil: si el mayor comprador asiático se mueve por vías diplomáticas para proteger la ruta, es porque la percibe como un cuello de botella real y no como una sacudida pasajera. El problema es que, incluso si hubiera un trato para determinados buques, un estrecho con paso selectivo deja de comportarse como una vía comercial neutral y se convierte en un filtro geopolítico. Eso no relaja el mercado; lo complica todavía más.
Europa y España también sienten el nudo de Ormuz
Europa no necesita importar todo su petróleo y todo su gas desde el Golfo para notar la sacudida. Le basta con participar en el mismo mercado que Asia y con depender de precios internacionales formados bajo tensión. Si China, India, Japón o Corea del Sur salen a buscar cargamentos alternativos porque Ormuz se atasca, la competencia por esos barriles y esos metaneros se vuelve más dura y más cara. Ahí entra Europa. Y ahí entra España. No por una dependencia exclusiva del estrecho, que no existe en esos términos, sino porque el precio internacional de la energía acaba filtrándose a combustibles, transporte, industria, fertilizantes, aviación y coste logístico general. El cuello de botella está lejos en el mapa, pero el sobrecoste viaja muy rápido.
Hay además un efecto menos visible pero igual de importante: la reacción preventiva de gobiernos y bancos centrales. Con el Brent disparado y los combustibles refinados subiendo aún más deprisa, la preocupación ya no es solo la escasez de crudo, sino la posibilidad de que vuelva una inflación energética importada que complique crecimiento, consumo y tipos. Reuters ha señalado que el G7 va a discutir una posible liberación coordinada de reservas estratégicas, con participación de la Agencia Internacional de la Energía. Que esa conversación esté abierta el 9 de marzo no significa que las reservas vayan a salir de inmediato, pero sí muestra el nivel de inquietud. Las reservas estratégicas son la caja de cristal: solo se mira hacia ahí cuando el mercado cree que el problema puede desbordar el ajuste ordinario.
La factura final no llega solo por el precio del barril. También llega por la prima de riesgo marítimo, por el retraso de cargas, por la necesidad de mover barcos en vacío para recolocar rutas, por la congestión en puertos alternativos y por la mayor distancia si parte del tráfico termina desviándose. Es una cadena de pequeños recargos que, sumados, acaban pesando mucho. En los combustibles refinados esa tensión ya es visible. Reuters advertía este lunes de que la subida en gasolina, diésel y queroseno puede ser incluso más problemática que la del crudo. El petróleo crudo impacta en titulares; los combustibles refinados impactan en la calle, en el transporte y en la caja diaria de empresas y familias.
Las salidas alternativas no bastan para deshacer el embudo
Una parte del debate gira alrededor de una idea sencilla: si Ormuz se complica, que cada productor saque su energía por otro lado. Sobre el papel suena razonable. En la práctica, el margen es estrecho. Arabia Saudí dispone del oleoducto Este-Oeste y del puerto de Yanbu en el mar Rojo, pero esa capacidad no alcanza para absorber todo lo que normalmente cruza el estrecho. Qatar no puede reconfigurar en unos días todo su sistema gasista. Irak tiene un problema estructural mayor porque sus grandes salidas del sur dependen del Golfo. Y los desvíos marítimos, cuando son posibles, multiplican costes y tiempos. No existe un botón mágico que sustituya Ormuz de un fin de semana para otro.
Tampoco basta con escoltar barcos si el mercado no cree que la ruta sea estable. Estados Unidos ha activado un respaldo asegurador de gran tamaño para pérdidas marítimas en el Golfo, con una cobertura que puede llegar a unos 20.000 millones de dólares, precisamente para intentar que la navegación no se detenga del todo. El problema es que el seguro público o semipúblico puede suavizar parte del daño financiero, pero no elimina el riesgo físico ni la percepción de vulnerabilidad si la guerra se prolonga o si otras rutas, como el mar Rojo, vuelven a calentarse. En términos muy simples: la protección reduce el miedo, pero no lo disuelve cuando el mercado ve dos cuellos de botella bajo presión al mismo tiempo.
Eso explica por qué la crisis de Ormuz ya no se mide solo en barcos que pasan o no pasan, sino en confianza perdida. Cuando una ruta comercial crítica demuestra que puede quedar casi congelada durante varios días, el sistema entero reevalúa supuestos que antes parecían sólidos. Los traders recalculan primas, los importadores adelantan compras, los exportadores diversifican más deprisa, las navieras reescriben manuales de riesgo. Aunque mañana bajara la intensidad militar, el daño reputacional de la ruta tardaría más en curarse que el daño físico del momento. Y ese es un detalle decisivo, porque el mercado de la energía se mueve mucho por memoria reciente.
Un estrecho a medio gas que ya ha cambiado el tablero
El bloqueo práctico de Ormuz ha dejado de ser una alerta y se ha convertido en un hecho con consecuencias medibles. Hay 157 barcos varados, 98 petroleros parados, solo dos tránsitos en un día, primas de guerra disparadas, productores del Golfo recortando o reordenando exportaciones y un mercado energético que ha entrado en zona de máxima sensibilidad. El estrecho mueve demasiado volumen como para asumir que esto es un sobresalto más. Todo lo que ocurra en los próximos días se leerá con esa idea de fondo: si Ormuz respira mal, la economía global tose.
La clave inmediata está en la duración. Un atasco de unas horas se digiere. Varios días ya fuerzan recortes reales. Un episodio de más recorrido puede derivar en liberación de reservas, más inflación energética y una pelea feroz por cargas alternativas entre Asia y Europa. Por eso esta crisis importa tanto: no solo porque el estrecho se haya frenado, sino porque el frenazo ya ha tocado producción, precios, seguros, fletes y diplomacia. Ormuz sigue siendo una línea estrecha en el mapa, pero esta semana se ha convertido otra vez en el centro nervioso del mercado mundial.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
