Economía
La guerra frena la alfalfa española rumbo a Arabia

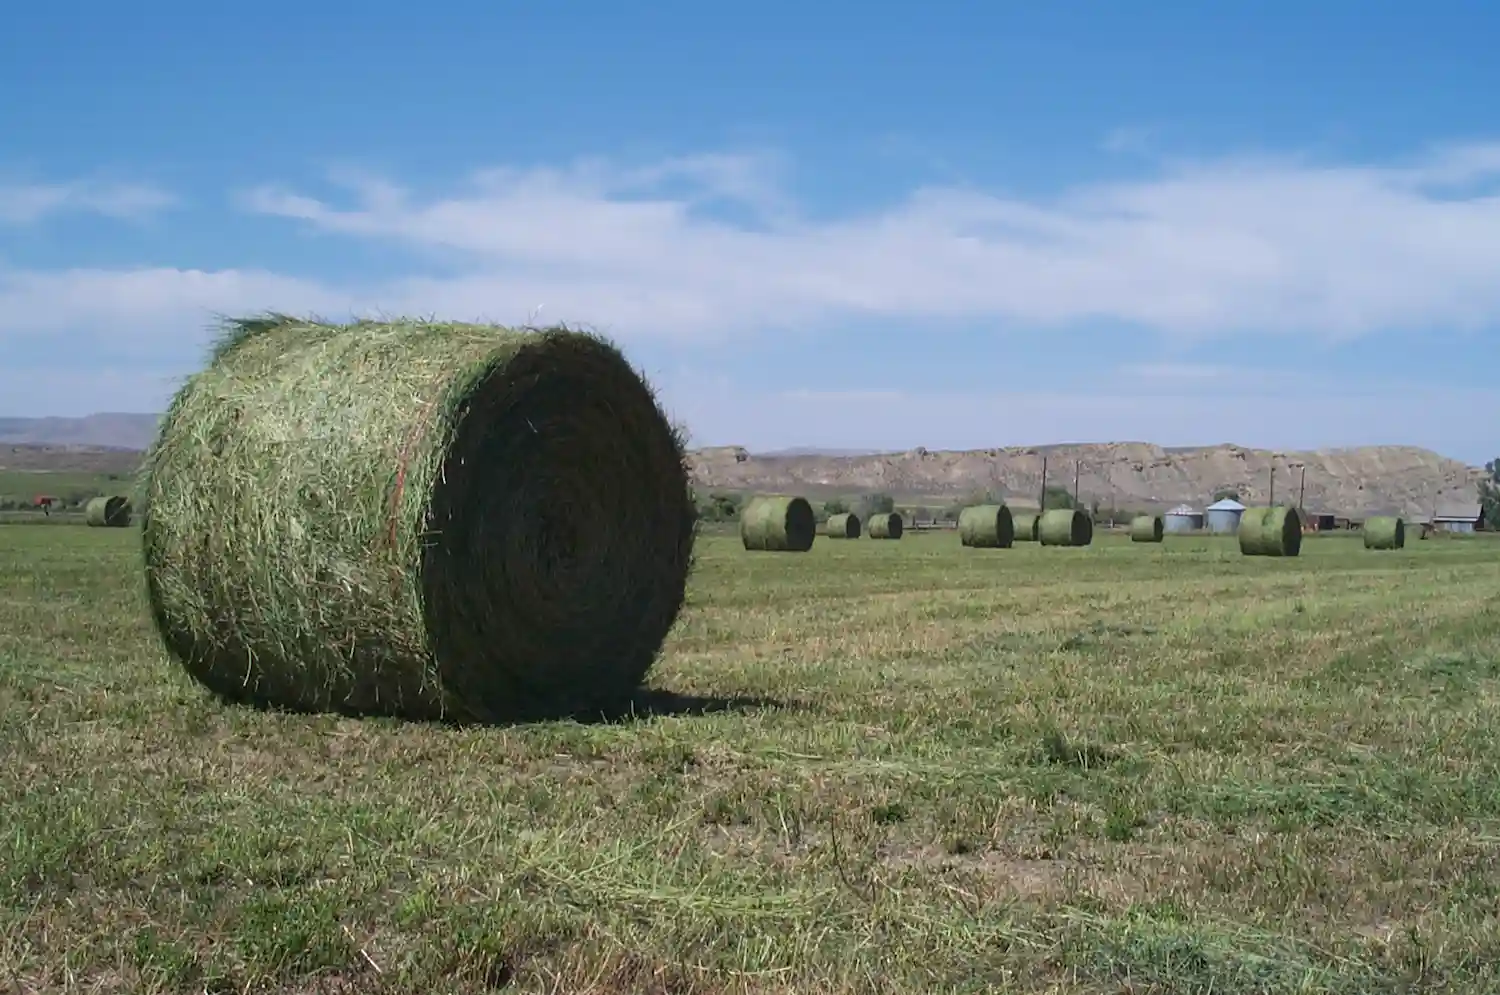
La guerra en Oriente Medio bloquea la alfalfa española hacia Arabia y Emiratos y amenaza un negocio millonario del campo exportador español.
La guerra en Oriente Medio ha bloqueado una de esas exportaciones españolas que rara vez asoman al gran titular, pero que mueven mucho dinero y sostienen una parte muy concreta del campo. Este lunes 9 de marzo de 2026, COAG advirtió de que la escalada militar ha dejado prácticamente atascada la salida de alfalfa deshidratada española hacia Arabia Saudí y Emiratos Árabes Unidos, dos mercados que compran este forraje para alimentar caballos de pura sangre y camellos de carreras. No es un frenazo por falta de demanda ni por un problema en la cosecha: el golpe está en el mar, en las rutas, en los puertos y en la logística.
El tamaño del negocio explica la inquietud. España exporta alfalfa por más de 400 millones de euros al año y solo Arabia Saudí y Emiratos absorben más de 280.000 toneladas anuales, alrededor del 40 % del total exportado en este segmento, según los datos que maneja el sector. Cuando ese flujo se interrumpe, no se queda en una anécdota pintoresca de caballos y camellos de lujo: afecta a plantas deshidratadoras, cooperativas, transportistas y agricultores, sobre todo en la franja donde se concentra la mayor parte de la producción española.
Un negocio muy especializado atrapado de golpe
La alfalfa española no llega al Golfo como un producto residual. Llega como un forraje muy valorado por su perfil proteico, su digestibilidad y su regularidad, tres rasgos que encajan muy bien con la alimentación de animales de alto valor económico. En la península Arábiga existe desde hace años una demanda estable de este producto, tanto en balas como en pellets, y España se ha hecho un hueco muy sólido en ese mercado. Esa posición no se improvisó en una campaña buena: se construyó durante años, a base de calidad, constancia y capacidad para servir volúmenes altos con continuidad.
La fotografía del sector antes del sobresalto bélico era, de hecho, bastante potente. España es líder europeo en producción y exportación de alfalfa y figura como segundo productor y exportador mundial, solo por detrás de Estados Unidos, según distintas referencias sectoriales y oficiales conocidas en los últimos días en torno a la jornada JECA 2026 celebrada en Huesca. En la campaña 2024/25, las exportaciones españolas de forrajes deshidratados alcanzaron 897.827 toneladas, un salto del 47 % respecto a la campaña anterior. No era un negocio a la defensiva ni una actividad de nicho encerrada en sí misma. Era, más bien, un sector que venía de recuperar terreno y de fortalecer su huella exterior.
Ese crecimiento se notaba especialmente en el Golfo. El boletín oficial del Ministerio de Agricultura para el primer cuatrimestre de la campaña 2025/26 retrata con bastante claridad el mapa: Oriente Medio era el principal destino de las exportaciones, y Emiratos Árabes Unidos y Arabia Saudí concentraban casi el 50 % del volumen total en esos primeros meses. Emiratos, además, disparaba su peso con un aumento del 265 % respecto al mismo periodo de la campaña anterior, mientras Arabia Saudí crecía un 18 %. Es decir, el problema ha estallado justo donde el negocio estaba más vivo.
Lo que se ha roto no está en el campo, sino en la ruta marítima
La pieza central de esta historia no está en una finca ni en una planta de secado. Está en el estrecho de Ormuz y en el colapso logístico que ha provocado la guerra. El conflicto ha paralizado o alterado el tránsito marítimo en el Golfo, ha disparado el riesgo asegurador y ha obligado a las grandes navieras a meter la tijera. Maersk anunció el 5 de marzo la suspensión temporal de reservas y operaciones hacia varios destinos de la zona, incluidos Arabia Saudí, Emiratos, Catar, Bahréin, Kuwait, Irak y parte de Omán. Hapag-Lloyd hizo algo parecido con un booking stop inmediato y hasta nuevo aviso para buena parte del Alto Golfo, con impacto directo en puertos saudíes y emiratíes.
Ahí está el nudo. La mercancía existe, los compradores existen, las plantas españolas siguen produciendo, pero la salida segura y normalizada se ha roto. Maersk mantiene algunas excepciones parciales para productos críticos y ciertos enclaves, pero la operativa general ha quedado profundamente alterada y las cargas ya comprometidas están sujetas a cancelaciones, almacenamiento temporal o desvíos. En paralelo, Hapag-Lloyd reconoce abiertamente que actúa por restricciones operativas y de seguridad en la zona. Traducido al castellano de puerto: el tráfico ha dejado de ser previsible. Y en el comercio internacional la previsibilidad vale casi tanto como la mercancía misma.
COAG ha puesto cifras al rodeo teórico que a veces se invoca como alternativa. La ruta por el cabo de Buena Esperanza sería 20 días más larga y un 256 % más cara, pero ni siquiera esa salida resuelve hoy el acceso efectivo a los puertos saudíes y emiratíes en las condiciones actuales. No se trata solo de tardar más. Se trata de que el corredor final sigue en crisis. Por eso el sector habla ya de pedidos paralizados y desviados, no de simples retrasos. Algunas cargas, de hecho, han quedado varadas a uno y otro lado de Ormuz, sin certezas claras sobre cuándo podrán completar trayecto ni en qué condiciones.
Ormuz, Dammam y Dubái: por qué el atasco es tan serio
El estrecho de Ormuz es una costura estrecha en el mapa, pero una costura decisiva. Por ahí pasa una parte esencial del tráfico energético y comercial del Golfo. Cuando ese paso se vuelve inseguro, el efecto dominó llega a todo: seguros, fletes, programación portuaria, rotación de contenedores, transbordos y tiempos de tránsito. Las navieras no han reaccionado por capricho ni por prudencia retórica; han reaccionado porque la zona ha dejado de ser operativamente estable. Reuters ya señalaba esta semana que el conflicto había dejado barcos atrapados, congestión creciente y disrupciones en la red marítima regional.
En el caso de la alfalfa, la gravedad se multiplica porque los destinos afectados no son secundarios. Dammam y Jubail, en Arabia Saudí, aparecen expresamente en las restricciones de Maersk y Hapag-Lloyd. Emiratos, pieza básica del tráfico comercial del Golfo, también está dentro del perímetro golpeado. Y ahí cae una parte medular del negocio español. Cuando se corta esa ruta, no se pierde un envío aislado: se tambalea una relación comercial entera, con clientes acostumbrados a un suministro regular y con operadores españoles que trabajan con calendarios muy ajustados.
Arabia Saudí y Emiratos no eran un destino más
Conviene detenerse en eso porque ayuda a medir el golpe. En 2024, Arabia Saudí fue el principal destino exterior de los forrajes deshidratados españoles, con más de 163.000 toneladas, y Emiratos Árabes Unidos se colocó justo detrás con más de 126.000 toneladas. Entre ambos dibujaban ya un eje fundamental del comercio exterior español en este segmento. No eran mercados ocasionales ni operaciones sueltas. Eran compradores troncales, muy por encima de otros destinos, con una demanda sostenida y con capacidad para absorber grandes volúmenes.
El boletín del Ministerio para la campaña 2025/26 confirma además que Emiratos pasó a ser el primer importador de balas, con una cuota del 48 % en los primeros cuatro meses analizados. Ese dato ayuda a entender por qué el sector ha reaccionado con tanta inquietud: el corazón del mercado exterior español se había desplazado todavía más hacia esa zona justo antes de la sacudida bélica. De repente, el principal comprador se convierte también en uno de los destinos más difíciles de servir. Mala mezcla.
Hay otra razón de fondo. En los países del Golfo, el consumo de este tipo de forraje está ligado a actividades con mucha capacidad de gasto y con un fuerte componente de prestigio, desde las cuadras de competición hasta las carreras de camellos. Eso significa dos cosas al mismo tiempo. La primera, que el mercado puede pagar bien por un producto fiable. La segunda, que también puede reaccionar rápido cuando falla el suministro. Un establo de alto nivel o una explotación vinculada a estos circuitos no espera eternamente a que se despeje un conflicto. Si encuentra otro proveedor estable, cambia. Y volver a entrar luego cuesta una barbaridad.
El riesgo real: perder mercado, no solo dinero
COAG ha resumido la amenaza con una frase muy directa: la posición ganada durante décadas puede evaporarse si la crisis logística persiste y los compradores buscan nuevos proveedores. Ahí está el miedo de verdad. Por supuesto que hay un problema de facturación, de contenedores detenidos, de sobrecostes y de tesorería. Pero el golpe estratégico es otro: ceder cuota de mercado en una plaza que había costado muchos años consolidar. En sectores tan especializados, la fidelidad comercial depende mucho del cumplimiento. Si el cumplimiento desaparece, la puerta se abre a competidores de otros orígenes.
No hay que simplificarlo demasiado. Arabia Saudí y Emiratos seguirán necesitando forraje, y España seguirá teniendo una alfalfa competitiva. El problema es el intervalo. Un mes largo de disrupciones puede gestionarse con tensión. Una crisis más extensa obliga a rehacer contratos, renegociar rutas, cambiar puertos, buscar escalas alternativas y asumir sobrecostes que no siempre caben en la operación. A partir de cierto punto, el comprador deja de mirar solo calidad y empieza a mirar disponibilidad pura y dura. Y ahí cualquier ventaja previa se encoge.
El mapa español del golpe: Aragón, Cataluña y Castilla y León
Si se quiere localizar el impacto en España, hay que mirar sobre todo al valle del Ebro. Aragón es la gran potencia nacional de la alfalfa: destina más de 50.000 hectáreas a este cultivo, ronda las 690.000 o 700.000 toneladas anuales, supera el 60 % de la producción española y alberga más de la mitad de las plantas deshidratadoras del país. Junto a Cataluña, con alrededor del 20 %, y Castilla y León, con cerca del 13 %, forma el eje principal de un negocio que genera en torno a 4.000 empleos directos y depende en un 85 % del regadío.
Eso convierte la crisis logística en algo muy concreto. No es una nube abstracta sobre “las exportaciones”. Es presión sobre comarcas muy determinadas, sobre secaderos, sobre cooperativas que planifican campañas enteras, sobre industrias que viven de mantener una cadena muy precisa de corte, secado, prensado y expedición. Cuando el puerto se atasca, la onda llega a la planta. Y cuando la planta pierde ritmo, el agricultor nota enseguida que el problema geopolítico ha aterrizado en su cuenta.
La coincidencia temporal hace todavía más delicado el momento. Apenas unos días antes, Huesca había acogido la IV Jornada Española del Cultivo de la Alfalfa, JECA 2026, con más de 500 profesionales del sector reivindicando la fortaleza exportadora española y la necesidad de ampliar mercados. La industria salía de ese encuentro subrayando resiliencia, calidad y músculo exterior. Y, casi sin transición, se topa con un bloqueo logístico que pone en cuestión su principal corredor comercial del Golfo. No es solo un cambio de clima. Es un frenazo seco.
Balas, pellets y una cadena que no admite improvisaciones
El detalle comercial importa más de lo que parece. El propio Ministerio refleja que en la campaña 2025/26 las balas representan el 66,8 % del volumen exportado y los pellets avanzan también con fuerza. En la campaña 2024/25, el patrón era parecido, con un fuerte crecimiento tanto en balas como en granulados. Esa combinación exige una logística afinada, porque no todos los destinos compran igual ni todos los clientes aceptan el mismo formato, el mismo calendario o el mismo precio. Cuando se bloquea un mercado clave, no siempre se puede recolocar el producto sin perder valor o sin tensionar la cadena.
Por eso el argumento de “ya se venderá en otro sitio” se queda corto. Sí, existen mercados alternativos y sí, el sector español exporta también a Jordania, Corea del Sur, Japón, Marruecos o China. Pero Arabia Saudí y Emiratos tienen un peso específico que no se sustituye con un simple cambio de destinatario. El mismo boletín oficial muestra hasta qué punto los diez primeros destinos concentran casi el 89 % de las exportaciones, y dentro de ellos el Golfo manda. Cambiar ese equilibrio sobre la marcha no es imposible, pero desde luego no es sencillo ni barato.
Un mercado de más de 400 millones que no admite pausas largas
La suma de todo dibuja un escenario bastante nítido. España tiene una alfalfa competitiva, una industria transformadora asentada y una posición muy fuerte en el Golfo. Pero esa fortaleza depende de algo tan poco romántico como que los barcos salgan y lleguen. En este momento, ese eslabón está roto o profundamente alterado. Las navieras han suspendido reservas, el tránsito marítimo por la zona se ha encarecido y vuelto errático, y la alternativa africana no resuelve ni el tiempo ni el acceso final a los puertos que interesan.
Eso coloca al sector ante dos relojes. El primero es el del dinero inmediato: contratos pendientes, mercancía detenida, desvíos, almacenaje, costes financieros. El segundo es el reloj verdaderamente serio, el del mercado futuro. Si la crisis remite pronto, el golpe puede quedarse en un paréntesis caro pero asumible. Si se enquista, habrá compradores que empezarán a reorganizar suministros y habrá operadores españoles obligados a mover ficha en condiciones peores. En el comercio internacional, perder continuidad suele salir más caro que perder una operación concreta.
Lo llamativo de esta historia es que explica con mucha precisión cómo una guerra aparentemente lejana entra en el campo español. No lo hace solo a través del petróleo o de los fertilizantes. También entra por una bala de alfalfa que no puede cruzar el Golfo. En una semana, un negocio de apariencia discreta se ha convertido en un termómetro bastante exacto de la fragilidad del comercio global: basta con que un corredor marítimo clave se bloquee para que un cultivo del valle del Ebro quede suspendido entre el almacén y el puerto.
La ruta que sostenía el negocio se ha quedado en el aire
A estas horas, el dato más sólido es también el más incómodo: la demanda sigue ahí, pero la ruta no. Arabia Saudí y Emiratos continúan siendo mercados fundamentales para la alfalfa española, el sector venía de crecer y de consolidar exportaciones, y España mantiene una posición privilegiada en Europa y en el mundo. Sin embargo, el atasco marítimo ha convertido ese músculo comercial en una ventaja momentáneamente inútil. No falla el producto. Falla el camino.
De ahí que esta noticia tenga más fondo del que sugiere el titular. No habla solo de caballos de pura sangre y camellos de carreras. Habla de cómo un conflicto armado puede poner en jaque un negocio superior a 400 millones de euros, golpear de lleno a territorios agrícolas españoles muy especializados y obligar a toda una cadena exportadora a pelear por no perder el sitio que ha tardado décadas en ganar. Y ese es, exactamente, el punto en el que está hoy la alfalfa española: con mercado, con producto, con experiencia… y con el mar cerrado a medias, que a veces es peor que tenerlo cerrado del todo.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27