Economía
La posible salida de Lagarde adelanta la batalla por el BCE
El relevo en Fráncfort aún no está decidido, pero ya moviliza a París, Berlín y Madrid.

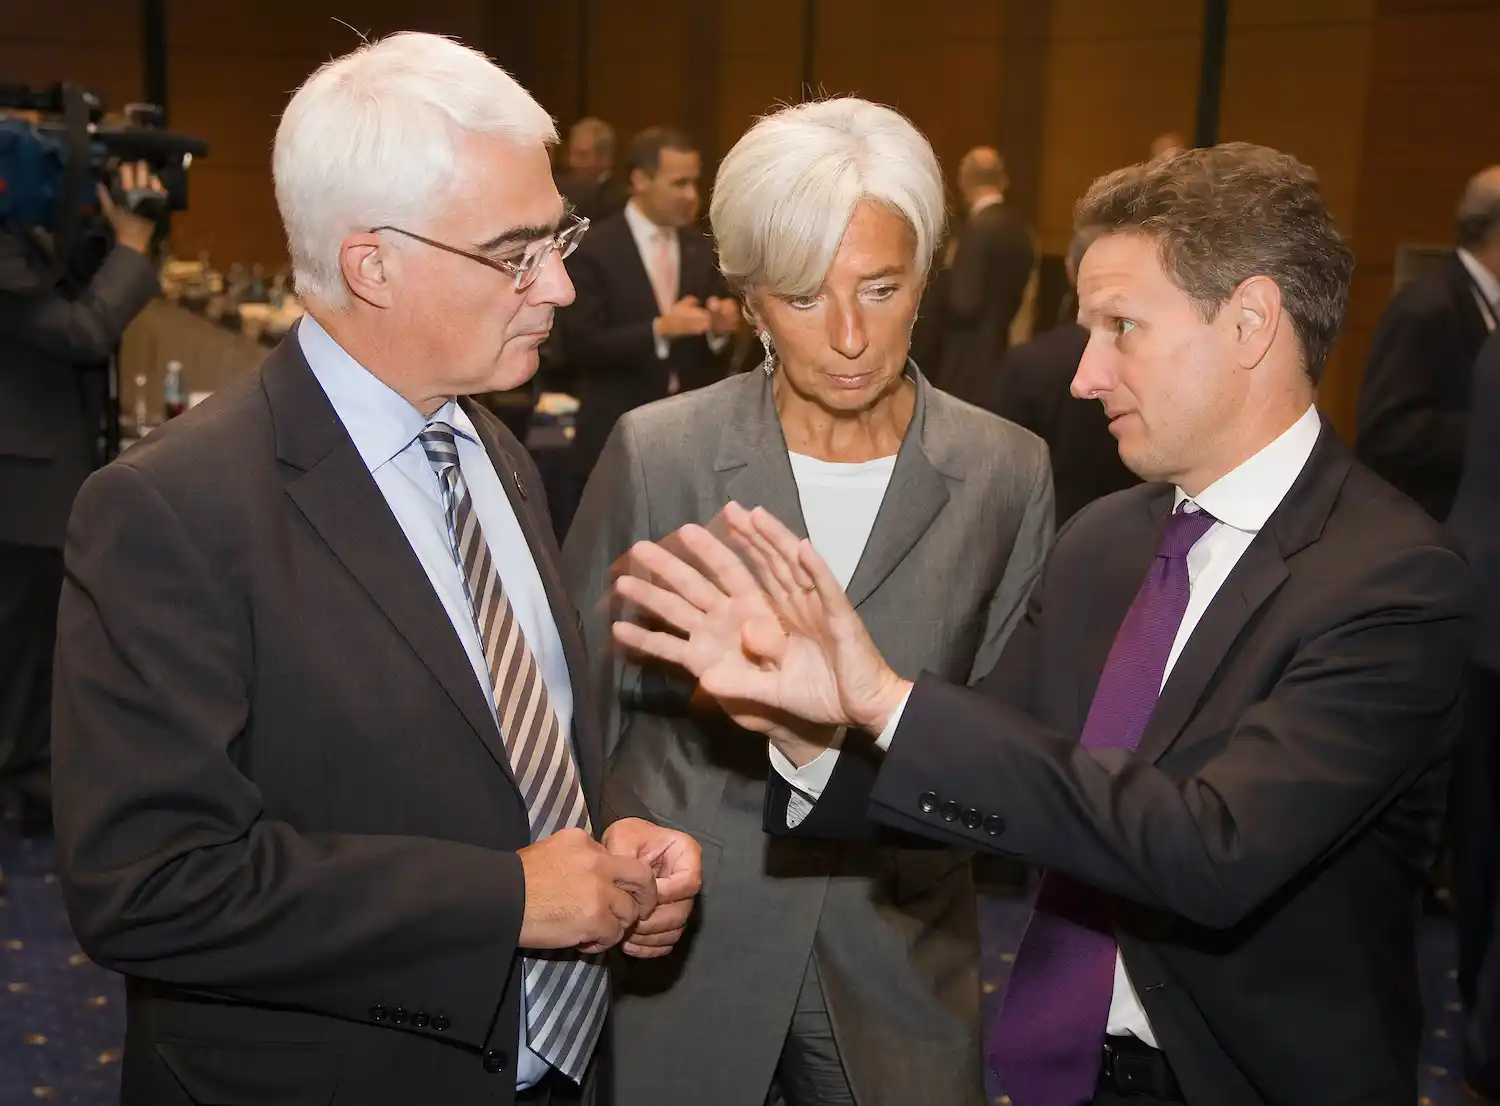
Christine Lagarde continúa al frente del Banco Central Europeo, pero su posible salida antes de octubre de 2027 ha convertido la sucesión en una disputa política anticipada. El debate se encendió después de que el Financial Times informara, citando a una persona conocedora de sus planes, de que la presidenta podría dejar el cargo antes de las elecciones francesas de abril de 2027. Por ahora no hay una renuncia anunciada ni una fecha oficial: el BCE ha señalado que Lagarde sigue comprometida con su misión y ella ha expresado que espera completar el mandato.
La diferencia entre marcharse al término previsto y hacerlo unos meses antes no es solo de calendario. Una vacante anticipada permitiría negociar al sucesor mientras Emmanuel Macron aún ocupa el Elíseo y antes de que el resultado de las presidenciales francesas altere el equilibrio político. En paralelo, Alemania estrena una nueva etapa con Friedrich Merz y España busca conservar influencia en la cúpula monetaria. La incógnita importa porque el nombramiento afecta a la percepción de independencia del BCE, aunque no implique que un cambio de presidente vaya a modificar automáticamente los tipos de interés.
Un rumor que ha adelantado el debate sucesorio
El mandato de Lagarde comenzó el 1 de noviembre de 2019 y dura ocho años, sin posibilidad de renovación. Su fecha ordinaria de término es el 31 de octubre de 2027. La información sobre una salida anterior apareció como una posibilidad atribuida a fuentes cercanas, no como una decisión confirmada por la presidenta ni como un proceso formal abierto por las instituciones europeas. Esa distinción separa una filtración de un relevo institucional efectivo, aunque los gobiernos puedan empezar a calcular escenarios antes de que exista una vacante.
La respuesta pública del BCE ha tratado de reducir el margen para interpretar el rumor como un anuncio. La institución ha dicho que Lagarde está plenamente centrada en su trabajo y determinada a cumplir su mandato; desde el propio banco también se ha transmitido que no había indicios de una renuncia temprana. La presidenta, por su parte, ha manifestado que espera permanecer hasta el final del periodo. Son mensajes de continuidad, no un calendario de sucesión, y dejan abierta la diferencia entre la posición comunicada hoy y cualquier decisión futura que pudiera adoptarse.
La hipótesis ha cobrado recorrido porque coincide con otros movimientos de alto nivel y con una fecha política especialmente sensible. Las presidenciales francesas están previstas para abril de 2027, apenas unos meses antes de la conclusión natural del mandato. Aun cuando Lagarde permaneciera en el cargo, el proceso para elegir a su reemplazo tendría que prepararse con antelación; si se marchara antes, esa negociación podría desarrollarse bajo un marco político distinto. El momento de la vacante condiciona quién participa en el acuerdo y con qué horizonte, y por eso el calendario se ha convertido en parte central de la noticia.
Por qué París pesa en la discusión
Macron no puede optar a un tercer mandato presidencial consecutivo y se acerca al tramo final de su estancia en el Elíseo. La posibilidad de que el relevo del BCE se pacte antes de los comicios franceses se interpreta como una oportunidad para que el actual Gobierno participe en una decisión europea de largo alcance. Francia no puede nombrar por sí sola a la presidencia del banco, pero su peso político y económico hace difícil imaginar un acuerdo europeo sin su participación. El interés de París está en influir en el consenso, no en designar unilateralmente a la persona elegida.
El trasfondo electoral añade incertidumbre. Las encuestas citadas en la cobertura de la sucesión han situado a Marine Le Pen y a Jordan Bardella en posiciones competitivas de cara a 2027. Eso no permite anticipar el resultado ni afirmar qué política monetaria defendería un eventual Gobierno de Reagrupamiento Nacional. Sí explica por qué algunas capitales pueden preferir que las negociaciones institucionales se desarrollen antes de la campaña y de una posible alternancia. La preocupación expresada en Europa gira en torno a la estabilidad del acuerdo y a la independencia del banco, no a que el resultado electoral determine directamente sus decisiones.
Ese cálculo tiene una paradoja. La presidencia del BCE se diseñó como un mandato largo y no renovable para reducir la dependencia de los ciclos políticos nacionales. Sin embargo, si se adelanta una salida precisamente para evitar que una elección influya en el proceso, el movimiento puede parecer también una respuesta política a esa elección. Intentar proteger la institución puede alimentar la impresión de que los gobiernos la están utilizando. La legitimidad del relevo dependerá, por tanto, tanto del procedimiento como de la percepción pública de sus motivos.
La coordinación franco-alemana será otro elemento decisivo. Macron y Merz pueden facilitar un acuerdo, pero no son los únicos actores: los Estados de la Unión Europea deben construir apoyos más amplios y atender a las sensibilidades de los países del euro. Alemania, además, tiene un interés histórico en la presidencia del BCE, cargo que nunca ha ocupado un ciudadano alemán, pero una candidatura de ese país también podría despertar recelos entre quienes temen una orientación demasiado restrictiva. La negociación consiste en encontrar un perfil aceptable para el conjunto, no solo para las dos capitales principales.
Un procedimiento europeo, no una elección directa
La presidencia del BCE se nombra mediante un proceso europeo en el que intervienen los jefes de Estado y de Gobierno, con consultas a las instituciones correspondientes y una decisión formal del Consejo Europeo. El Parlamento Europeo también participa con una consulta sobre la persona propuesta. No existe una votación popular ni una campaña oficial en la que los candidatos presenten un programa monetario. El acuerdo político debe convivir con la exigencia de competencia y credibilidad técnica, dos condiciones fundamentales para un cargo que dirige una institución independiente.
En la práctica, la selección exige equilibrar nacionalidades, trayectorias y sensibilidades económicas. Los Estados pueden discrepar sobre la importancia relativa de contener la inflación, sostener la actividad o evitar tensiones entre los mercados de deuda de los países miembros. No es una división mecánica entre norte y sur: las posiciones cambian según la coyuntura y los integrantes del Consejo de Gobierno no actúan como delegados de sus respectivos gobiernos. La independencia del BCE no elimina la negociación previa para escoger a quien lo preside.
Por eso una salida anticipada podría tener efectos antes de que el nuevo presidente tome posesión. La apertura de conversaciones intensificaría las señales políticas, la especulación sobre los candidatos y el escrutinio de sus opiniones sobre inflación, tipos y compras de deuda. Sin embargo, una sustitución no cambia por sí sola la composición completa del Consejo de Gobierno ni transfiere a una persona la facultad de decidir en solitario. La presidencia influye en el tono y en la búsqueda de consensos, mientras que las decisiones monetarias son colegiadas.
Los nombres que circulan y lo que representan
Entre los perfiles mencionados en las informaciones sobre la sucesión figuran el español Pablo Hernández de Cos, el neerlandés Klaas Knot, la alemana Isabel Schnabel y el presidente del Bundesbank, Joachim Nagel. La presencia de nombres de varios países refleja tanto sus credenciales como las negociaciones geográficas que suelen acompañar los grandes nombramientos europeos. Que una persona aparezca en las quinielas no significa que haya una candidatura formal ni que cuente ya con apoyos suficientes.
Hernández de Cos aporta experiencia al frente del Banco de España y desde julio de 2025 ocupa la dirección general del Banco de Pagos Internacionales, con un mandato de cinco años. Ese puesto le da una proyección internacional en el ámbito de los bancos centrales, aunque no garantiza una elección futura. Para España, su nombre representa una posibilidad de aspirar a la presidencia en un momento en que pierde otra posición relevante en Fráncfort. Su perfil técnico y su trayectoria internacional son argumentos potenciales, no una ventaja automática en la negociación.
Knot, antiguo gobernador del Banco de los Países Bajos, es conocido por su participación en los debates del Eurosistema y ha sido asociado a una postura más dura frente a la inflación, aunque su perfil se ha descrito también como más moderado con el tiempo. Nagel dirige el Bundesbank y representa una opción alemana con peso institucional. Schnabel, miembro del Comité Ejecutivo del BCE, conoce desde dentro el funcionamiento del banco. El desafío de cualquiera de ellos sería demostrar que puede dirigir para toda la eurozona, no solo encarnar la tradición monetaria de su país.
El reparto de cargos europeos también puede entrar en la ecuación. Ursula von der Leyen, alemana, preside la Comisión Europea, circunstancia que algunos observadores consideran relevante al valorar si otro alemán podría asumir el liderazgo del BCE. No funciona como una regla automática ni excluye por sí misma una candidatura, pero ilustra la búsqueda de equilibrios entre países e instituciones. La nacionalidad pesa en las conversaciones, aunque la capacidad para reunir apoyos pesa más que una simple rotación geográfica.
España ante el relevo de De Guindos
La posición española se complica por la salida de Luis de Guindos de la vicepresidencia del BCE al final de mayo de 2026. Su sucesor designado es el croata Boris Vujčić, gobernador del Banco Nacional de Croacia, cuyo nombramiento para el puesto de vicepresidente está previsto desde el 1 de junio de 2026 y por un mandato de ocho años. España deja así de tener un representante en el Comité Ejecutivo, el órgano que dirige la actividad diaria del banco y prepara buena parte de sus decisiones.
El nombramiento de Vujčić tiene también un significado europeo. Croacia adoptó el euro en 2023 y su acceso a la vicepresidencia muestra que la distribución de responsabilidades no se limita a las economías más grandes o a los miembros fundadores. Para España, la pérdida de la vicepresidencia aumenta el incentivo para defender una candidatura propia a la presidencia, pero no convierte ese objetivo en una compensación debida. La presidencia y la vicepresidencia se negocian en procesos distintos, dentro de un conjunto de equilibrios institucionales más amplio.
De Guindos ha expresado una valoración favorable de Hernández de Cos, lo que contribuye a que el nombre español se mantenga en la conversación. La experiencia del exgobernador del Banco de España y su actual puesto internacional pueden ayudar a presentarlo como un candidato con conocimiento de los mercados y de la coordinación entre bancos centrales. Aun así, su nacionalidad no basta para reunir una mayoría política, del mismo modo que una candidatura de otro país no queda asegurada por su cercanía a las posiciones de una capital. La capacidad de generar confianza transversal será decisiva para todos los aspirantes.
El precedente de las salidas antes de plazo
La renuncia anticipada de un presidente del BCE no sería inédita. Wim Duisenberg, primer titular del cargo, acordó dejarlo en julio de 2003, tres años antes del término previsto, para facilitar un relevo pactado con los gobiernos. El antecedente muestra que los mandatos no renovables no han impedido siempre una salida anticipada cuando se alcanza un acuerdo institucional. Pero un precedente no convierte en inevitable ni en equivalente la situación actual: cada relevo responde a circunstancias y negociaciones propias.
También se ha anunciado la salida adelantada de François Villeroy de Galhau como gobernador del Banco de Francia. Dejará el cargo en junio de 2026, antes de lo inicialmente previsto, para presidir una fundación dedicada a apoyar a jóvenes y familias vulnerables. El presidente francés tendrá que proponer un sustituto, que participará en el Consejo de Gobierno del BCE como gobernador nacional. El cambio añade otra pieza al calendario de renovaciones, aunque no demuestra por sí mismo que la marcha de Lagarde esté decidida ni que ambos movimientos respondan a un plan coordinado.
Cuando varias posiciones se renuevan en un periodo breve, los gobiernos tienen incentivos para mirar el conjunto y no cada nombramiento de manera aislada. Una vacante puede influir en la siguiente negociación, tanto por el reparto de nacionalidades como por la orientación de los perfiles. A la vez, describir toda salida como una maniobra política sería simplificar situaciones que pueden responder a motivos personales o profesionales distintos. La coincidencia temporal alimenta la especulación, pero no prueba una causa común.
El mandato de Lagarde y la prueba de la inflación
Lagarde asumió la presidencia cuando el BCE se movía entre tipos negativos y el riesgo de deflación. Poco después llegó la pandemia, que provocó una caída de la actividad y llevó a la institución a poner en marcha programas de compra de deuda por billones de euros. Esas medidas ayudaron a contener las tensiones de financiación en países como Italia y España. Luego, la invasión rusa de Ucrania y el encarecimiento de la energía dieron paso a un fuerte repunte de precios. La inflación de la eurozona rozó el 11% en octubre de 2022, una cifra que marcó el giro de la política monetaria.
El BCE elevó el tipo de depósito desde el -0,50% hasta cerca del 4% en poco más de un año, el ciclo de subidas más rápido y pronunciado de su historia reciente. Más tarde inició recortes cuando la inflación se acercó de nuevo al objetivo del 2%. Ese recorrido alimenta evaluaciones contrapuestas: sus defensores destacan que la escalada de precios se frenó sin una recesión profunda; sus críticos sostienen que la institución tardó en reaccionar primero y en aflojar después, con costes para hogares endeudados y gobiernos con mucha deuda. El balance de su presidencia estará ligado, sobre todo, a la respuesta a ese episodio inflacionario.
La discusión sobre la sucesión no equivale a una votación sobre ese balance. La política monetaria depende de los datos y de las deliberaciones del Consejo de Gobierno, y el nuevo presidente heredaría una institución con objetivos, herramientas y procedimientos establecidos. Sin embargo, el liderazgo influye en cómo se explican los riesgos, cómo se construye el consenso y qué énfasis se da a cada escenario. Un cambio puede alterar el tono antes de cambiar la dirección de la política, y esa diferencia importa para las expectativas de empresas, hogares e inversores.
Qué puede cambiar para los mercados
Los mercados observan cualquier señal sobre la continuidad de Lagarde porque los tipos del BCE influyen en el coste de financiación de hogares, empresas y gobiernos. Pero no hay una relación automática entre una renuncia y una subida o bajada de tipos. La orientación dependerá de la inflación, la actividad económica y las decisiones colectivas del banco. El principal efecto inmediato de una sucesión incierta puede ser la volatilidad de las expectativas, no un cambio instantáneo en el precio del dinero.
Un relevo ordenado, anunciado con suficiente antelación y acompañado de una transición clara, podría limitar las dudas sobre la continuidad institucional. En cambio, una negociación bloqueada por vetos o percibida como dominada por intereses nacionales podría llevar a los inversores a preguntarse si el BCE podrá actuar con autonomía cuando haya tensiones. Los diferenciales de deuda de países como Italia, España o Grecia son especialmente sensibles a las expectativas sobre la cohesión de la eurozona. La confianza en que el banco evitará una fragmentación financiera forma parte de la estabilidad del euro.
El BCE conserva herramientas para responder a tensiones injustificadas en los mercados, incluidas medidas vinculadas a la protección de la transmisión de la política monetaria y la gestión de su cartera de deuda. Su disponibilidad y aplicación dependen de las condiciones establecidas por la institución, no de la identidad de una sola persona. Las compras masivas de deuda que dominaron etapas anteriores ya no ocupan el mismo lugar en la estrategia cotidiana, aunque la experiencia de las crisis ha dejado instrumentos de respaldo. La incertidumbre sobre el relevo no permite anticipar por sí sola el uso de esas herramientas.
La independencia que se juega en el calendario
La sucesión llega cuando los bancos centrales afrontan debates que van más allá de los tipos: la estabilidad financiera, la regulación de las finanzas verdes y el desarrollo de monedas digitales forman parte de un entorno institucional más amplio. Lagarde también ha defendido avanzar en la unión del ahorro y la inversión europea, una agenda destinada a facilitar que el capital financie proyectos dentro de la Unión. Un sucesor podría mantener esas prioridades, revisarlas o darles otro ritmo. La continuidad no significa inmovilidad, pero la transición puede ralentizar decisiones y proyectos.
La discusión pública sobre un posible adelanto pone a prueba una idea central del BCE: su independencia de los gobiernos nacionales. Esa independencia no significa aislamiento de la política, ya que los gobiernos intervienen en los nombramientos y fijan el marco de los tratados. Significa que, una vez en el cargo, la presidencia y los órganos del banco deben decidir sin recibir instrucciones de las capitales. El riesgo reputacional aparece cuando un movimiento institucional parece diseñado para anticiparse a un resultado electoral, aunque el procedimiento legal se cumpla plenamente.
Por ahora, los hechos firmes son más modestos que la disputa que ya ha provocado el rumor: el mandato de Lagarde termina en octubre de 2027, ella ha dicho que espera completarlo y el BCE ha negado que exista una decisión anunciada de salida. A la vez, la renovación de otros cargos y la proximidad de las elecciones francesas han puesto a los gobiernos a calcular el escenario. La batalla por la sucesión todavía no es oficial, pero el calendario ya la ha convertido en un asunto europeo. Lo que determine su desenlace no será solo quién ocupe el despacho de Fráncfort, sino la confianza con la que el próximo presidente pueda hablar en nombre de una moneda compartida.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27