
Economía
¿Puede caer Toyota? El aviso que sacude al motor

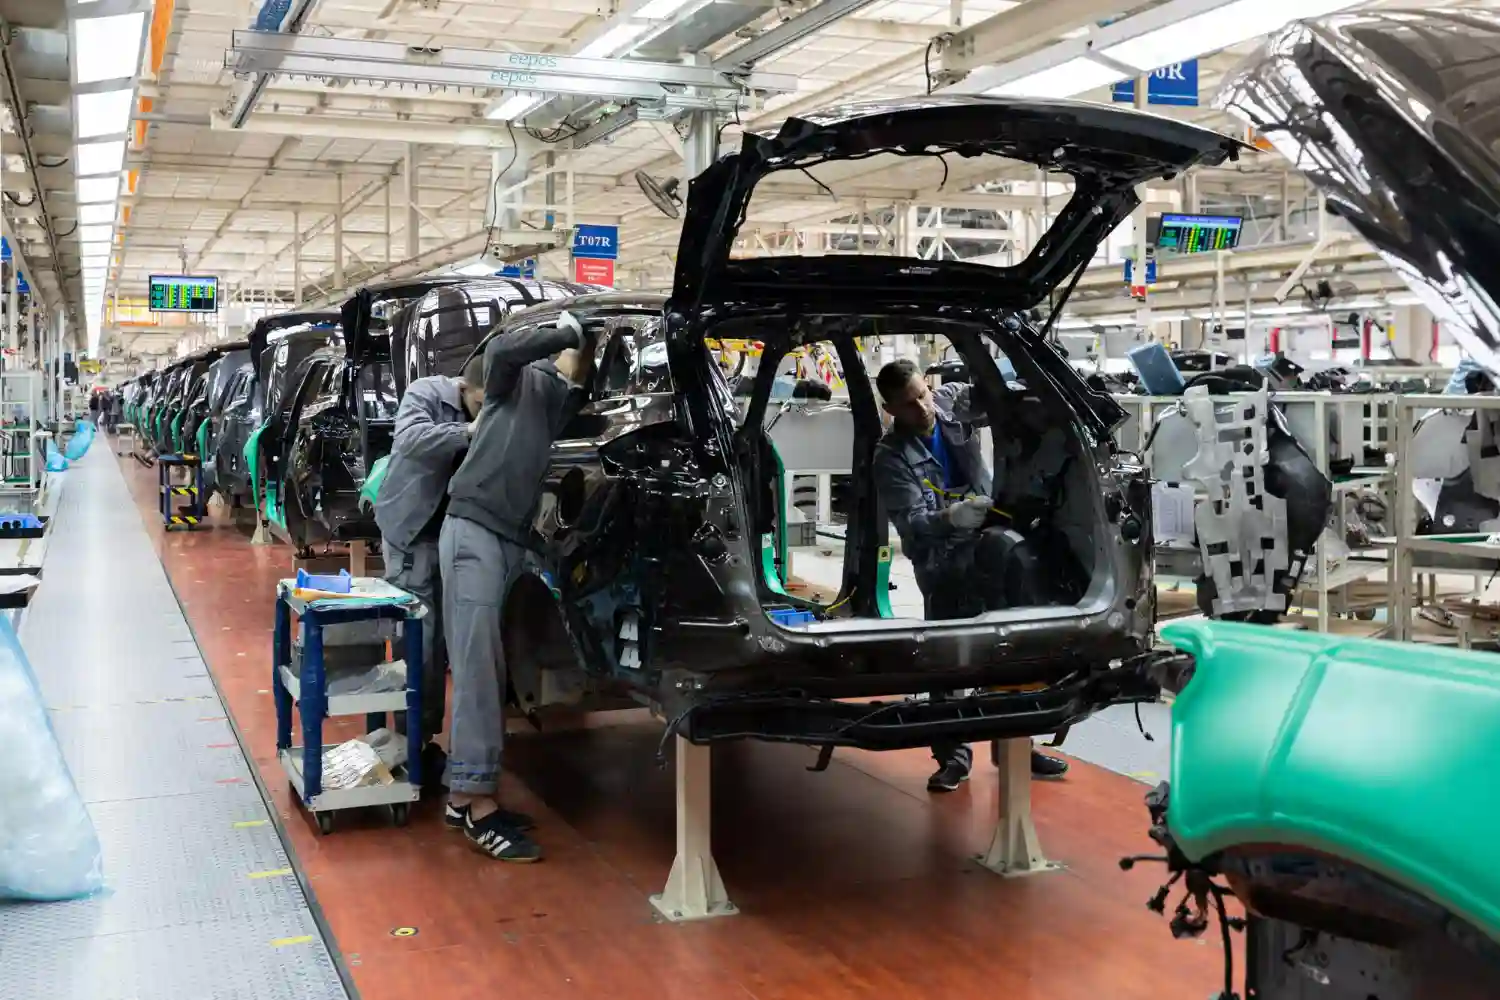
Toyota admite que el tamaño ya no basta: BYD, las baterías y el software aprietan a Japón y Europa en la pelea total por el coche eléctrico.
Toyota no se está hundiendo, pero sí ha admitido algo mucho más inquietante que una mala racha: que en el nuevo negocio del automóvil ya no basta con ser el mayor fabricante del planeta, ni con tener una marca blindada por décadas de fiabilidad, ni con dominar los híbridos. El aviso lanzado desde su cúpula retrata una crisis industrial de fondo. China ha dejado de ser la fábrica barata del sector para convertirse en el lugar donde se decide la velocidad de desarrollo, el coste de las baterías, el músculo del software y, en buena medida, el futuro del coche eléctrico. Cuando Toyota asume que puede quedarse atrás, lo que está diciendo entre líneas es que todo el viejo orden del motor se ha vuelto frágil.
La paradoja es áspera, casi cruel. Toyota vendió en 2025 un récord de 11,3 millones de vehículos entre todas sus marcas y volvió a cerrar el año como primer grupo mundial. El problema no está en el volumen, sino en la composición de ese éxito. Los híbridos ya representan un peso enorme en sus ventas y los eléctricos puros siguen siendo residuales, alrededor del 1,9% en la matriz Toyota-Lexus, mientras BYD ha escalado hasta 2,26 millones de eléctricos de batería y unos 4,6 millones de vehículos electrificados en total. Dicho de otro modo: Toyota sigue dominando el presente comercial, pero la fotografía del futuro ya no sale tan nítida cuando se mira de cerca.
Una alarma que ya no suena exagerada
Lo relevante de esta noticia no es solo la frase en sí, tan dura que parece escrita por un rival y no por el líder del mercado. Lo relevante es quién la pronuncia y en qué momento. Toyota es la empresa que convirtió la producción ajustada en religión industrial, la que enseñó al mundo a fabricar sin despilfarro, la que hizo del control de procesos una ventaja competitiva casi académica. Si una compañía así traslada a su entorno de proveedores y directivos que la supervivencia ya no está garantizada, no está dramatizando para salir en portada; está reconociendo que el terreno bajo sus pies ha cambiado de textura. Ya no es una pista asfaltada y conocida. Se parece más a un suelo movedizo, con aranceles, transición energética desigual, guerra de precios en China, presión regulatoria en Europa y una carrera tecnológica que no espera a nadie.
Hay además un matiz interno que no conviene pasar por alto. Koji Sato, el directivo que llegó a la presidencia ejecutiva para acelerar a Toyota en el coche eléctrico, ha vivido una etapa breve y convulsa, hasta el punto de quedar marcado por un entorno mucho más duro del previsto y por un cambio de liderazgo ya anunciado en la compañía. Esa coincidencia entre mensaje de alarma y reajuste en la cúpula refuerza la sensación de que Toyota no está ante un simple ajuste de gama, sino ante una revisión más profunda de su posición en la industria. Cuando una empresa así empieza a revisar hasta sus inercias más antiguas, el mensaje deja de ser corporativo y pasa a ser sistémico.
China cambió las reglas del coche
Durante años, en Europa y en Japón se habló de las marcas chinas con un tono entre paternalista y condescendiente. Coches baratos, acabados discutibles, copia veloz y poca alma. Esa postal está más muerta que los CD del navegador. China no está ganando solo por vender más barato. Está ganando porque ha integrado la cadena de valor del coche eléctrico, desde la batería hasta el software, desde el aprovisionamiento de materiales hasta la capacidad de producir a escala gigantesca con ciclos de desarrollo mucho más cortos. Varios fabricantes chinos están llevando coches al mercado en unos 18 meses, frente a los cinco años o más que aún necesita buena parte de la vieja industria. En un negocio que ya funciona con lógica de electrónica de consumo, esa diferencia es brutal.
BYD es el caso más visible, pero no el único. Ha pasado de ser vista como una marca agresiva en precio a convertirse en una potencia industrial completa, con batería propia, una expansión exterior acelerada y una capacidad para moverse entre volumen, coste y tecnología que inquieta a todo el sector. En 2025 superó a Tesla en ventas anuales de eléctricos puros, llevó sus ventas fuera de China a alrededor de un millón de vehículos y se marcó para 2026 un objetivo exterior todavía más ambicioso, de hasta 1,6 millones según distintas estimaciones del mercado. A la vez, y aquí está lo interesante, ha sufrido una caída del 19% en beneficio neto por la guerra de precios y la debilidad del mercado doméstico. Eso no debilita la tesis; la endurece. Significa que BYD compite en el mercado más salvaje del mundo y sale de allí con ganas de comerse mercados ajenos.
La batería vale más que el logotipo
En el coche eléctrico, la gran batalla no está en el eslogan, ni en el anuncio con dron sobre una carretera costera, ni siquiera en la estética. Está en la batería. Ahí se juega el coste de producción, la autonomía, la arquitectura del vehículo, la rentabilidad y buena parte de la competitividad futura. China lleva años construyendo una posición de dominio en esa capa decisiva del negocio, mientras muchos fabricantes occidentales siguen dependiendo de terceros para el componente que más pesa en la factura final. Quien compra fuera el corazón económico del coche arranca con desventaja. Por eso Toyota, Volkswagen, Stellantis o Renault no solo compiten con marcas; compiten con ecosistemas industriales completos, y eso duele bastante más.
Toyota ha intentado responder con inversiones y reorganización. Abrió en Carolina del Norte una planta de baterías de 13.900 millones de dólares y ha confirmado además un plan de inversión de hasta 10.000 millones en Estados Unidos a cinco años, mientras refuerza plantas en Kentucky e Indiana para ampliar híbridos y sumar eléctricos. Es un movimiento serio, no decorativo. Pero también revela algo incómodo: la empresa que durante años defendió una transición más lenta necesita ahora correr para no llegar tarde. Nadie mete esas cifras encima de la mesa por capricho. Se hace cuando el tablero ya ha cambiado y quedarse quieto sale mucho más caro que moverse.
El software acorta los calendarios
El otro gran vuelco está en el software, una palabra que durante años sonó a accesorio y hoy funciona como llave de entrada al negocio futuro. El coche eléctrico, sobre todo en sus gamas más competitivas, se parece cada vez menos a una máquina cerrada y cada vez más a un sistema actualizable, conectado, corregible a distancia y diseñado para evolucionar rápido. Las marcas chinas han entendido esa lógica con una agilidad que descoloca a los fabricantes tradicionales. Lanzan antes, corrigen antes, rehacen antes y meten más funciones en menos tiempo. A veces con menos refinamiento. A veces con un “ya lo puliremos sobre la marcha” que a un ingeniero japonés clásico le da urticaria. Pero van más deprisa. Y en esta fase del negocio, la velocidad también es calidad competitiva.
Eso explica por qué Toyota, pese a su poderío, se ha visto forzada a revisar parte de sus hábitos. Según las informaciones surgidas del encuentro con proveedores, la empresa ha trasladado la necesidad de recortar despilfarros, elevar productividad y revisar rigideces internas que encarecían componentes sin mejorar función ni seguridad. No es una renuncia a la calidad, sino un intento de distinguir entre excelencia útil y perfeccionismo caro. En la era del coche eléctrico, ser excelente sigue importando; ser lento por exceso de pureza industrial puede salir letal.
Toyota llega con fuerza, pero también con lastre
Conviene huir del retrato simplón de Toyota como un mastodonte torpe. No lo es. La compañía ha tenido razón en varias cosas que muchos competidores prefirieron ignorar. Defendió que la electrificación no iba a avanzar igual en todos los mercados. Apostó por una estrategia multipista con híbridos, híbridos enchufables, eléctricos de batería e hidrógeno. Y el tiempo, en parte, le ha dado la razón: el crecimiento del híbrido sigue siendo potentísimo, especialmente en Estados Unidos y Japón, y en Europa el híbrido continúa siendo la opción preferida en términos de cuota. De hecho, los datos recientes del mercado europeo muestran que los híbridos se han convertido en la tecnología más matriculada en la UE, muy por delante de la gasolina y del diésel juntos. Toyota ahí sigue teniendo un colchón formidable.
Ese colchón, sin embargo, también pesa. La fortaleza del híbrido puede convertirse en una adicción industrial, porque da margen, da volumen y da sensación de control. Mientras tanto, el coche eléctrico puro sigue ganando espacio en Europa. No es una avalancha uniforme, pero sí una tendencia nítida. Toyota ha reaccionado prometiendo nueve modelos totalmente eléctricos para Europa entre 2025 y 2026, seis con marca Toyota y tres con Lexus, en una clara admisión de que ya no basta con una presencia testimonial en el segmento. El grupo llega con recursos, red comercial y reputación, sí, pero llega más tarde de lo que habría querido reconocer hace dos años.
En esa mezcla de fuerza y lastre está la verdadera tensión del caso Toyota. Sigue siendo el gigante más sólido del sector en volumen y fiabilidad, pero el negocio que más prestigio y poder tecnológico concentra se está decidiendo en otro sitio. Toyota puede seguir ganando dinero mientras pierde centralidad industrial. Puede seguir vendiendo millones y, al mismo tiempo, comprobar que la conversación sobre el futuro ya no gira en torno a sus decisiones, sino a las de BYD, CATL, Tesla o los grandes grupos chinos que lanzan producto con un ritmo casi obsceno. Para una firma así, perder el centro del tablero aunque sigas vendiendo mucho también es una forma de retroceso.
Europa empieza a reaccionar
La advertencia de Toyota resuena tanto en Europa porque el problema europeo se parece bastante al japonés, aunque con su propio repertorio de dolores. Hay normativa climática exigente, energía cara, dependencia tecnológica exterior, caída de peso en China y una necesidad casi desesperada de financiar la transición sin vaciar márgenes. Los grandes grupos europeos han reaccionado, pero cada uno a su ritmo y con distinta puntería. Volkswagen ha redoblado la localización en China y prepara una ofensiva de producto más ajustada al gusto local; otras marcas han revisado calendarios, frenado proyectos o han vuelto a abrazar el híbrido con menos complejo y más realismo. Los aranceles pueden comprar tiempo, pero no fabrican competitividad. Esa es la parte que más inquieta a Bruselas y a los fabricantes, aunque a veces se diga en voz baja.
Un ejemplo reciente es bastante elocuente. Skoda va a abandonar China a mediados de 2026 después de ver cómo sus ventas se desplomaban desde más de 300.000 coches anuales en sus mejores años hasta apenas 15.000 en 2025. No es una anécdota, ni una mala elección de marketing, ni un traspié pasajero. Es la demostración de que China ya no solo fabrica para otros; también expulsa del mercado a quien no entiende su nueva velocidad. Lo que le ocurre a Skoda no es exactamente lo mismo que le puede ocurrir a Toyota, pero sí pertenece a la misma película: la de los gigantes históricos intentando seguir siendo relevantes en un campo donde el árbitro, el balón y el terreno ya no los controlan ellos.
Europa, eso sí, no está quieta. Las ventas de eléctricos a batería en la UE han retomado pulso, los híbridos crecen con fuerza y en febrero dos de cada tres coches matriculados en el mercado europeo ampliado fueron electrificados entre eléctricos, híbridos enchufables e híbridos. El mercado se mueve, aunque no siempre al ritmo que querrían fabricantes y reguladores. Y en medio de ese movimiento, BYD ya le discute terreno a Tesla también en Europa. La marca china ha multiplicado sus registros en el continente y se ha colocado en cifras que hace no tanto habrían sonado a fantasía. Si Toyota, Volkswagen o Stellantis querían una prueba de que la presión no era teórica, ya la tienen delante del escaparate.
El poder se ha desplazado
Al final, el aviso de Toyota no anuncia una quiebra inminente. Anuncia el fin de una comodidad histórica. La vieja industria del automóvil podía permitirse ir algo más lenta, esconder sus retrasos bajo el prestigio de marca y confiar en que la escala acabaría compensándolo todo. Eso se ha terminado. Ahora el poder se concentra donde se domina la batería, el software, la velocidad de iteración y la fabricación a gran escala con costes afinados al milímetro. China ocupa hoy una posición central en esos cuatro frentes, y Toyota lo sabe mejor que nadie porque lleva años observando el cambio desde dentro del tablero.
Toyota puede resistir, desde luego. Tiene músculo financiero, una marca extraordinaria, liderazgo global, una posición fortísima en híbridos y capacidad para corregir parte del retraso. Pero ya no puede comportarse como si el mercado fuera a esperarle. Ese es el verdadero significado del mensaje que ha sacudido al sector. No habla de un desplome inmediato, habla de una pérdida de inmunidad. El fabricante que mejor simbolizó durante décadas la estabilidad industrial ha asumido que la estabilidad ya no protege por sí sola. En ese reconocimiento hay algo casi brutalmente honesto. Si el primero de la fila siente vértigo, el resto no está mirando el precipicio desde lejos; ya está caminando por su borde.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
