
Economía
¿Por qué Porsche ha pasado de joya a lastre para el grupo Volkswagen?
China, los eléctricos y los aranceles han erosionado el negocio de Porsche, que sigue siendo rentable pero ya no sostiene a Volkswagen como antes.

Resumen
- Porsche afronta un deterioro contable de unos 6.000 millones de euros
- China, los eléctricos y los aranceles han golpeado su rentabilidad
- El 911 resiste, pero la marca ya no sostiene a Volkswagen como antes
Porsche, durante años la máquina de fabricar beneficios dentro del gigantesco engranaje de Volkswagen, se ha convertido en uno de sus principales quebraderos de cabeza. El grupo alemán acaba de reconocer un deterioro contable de unos 6.000 millones de euros ligado al negocio de Porsche, mientras rebaja drásticamente sus expectativas para 2026. La marca de Stuttgart sigue teniendo coches deseados, clientes dispuestos a pagar cifras elevadas y un emblema difícil de imitar. Lo que ha desaparecido, al menos por ahora, es aquella capacidad casi obscena de convertir prestigio en márgenes extraordinarios.
El golpe llega por varios frentes a la vez: China se ha desplomado para Porsche, Estados Unidos se ha complicado con los aranceles y la transición hacia el coche eléctrico ha resultado bastante más cara, lenta e imprevisible de lo que se calculó hace pocos años. Volkswagen espera ahora cerrar 2026 con una rentabilidad operativa sobre ventas de hasta el 1%, frente al intervalo del 4% al 5,5% que manejaba anteriormente.
No significa que Porsche esté al borde de desaparecer ni que haya dejado de vender deportivos. Sería exagerado. La fotografía resulta más incómoda precisamente por lo contrario: sigue siendo una de las marcas automovilísticas más valiosas del planeta, pero ya no proporciona a Volkswagen el colchón financiero de otros tiempos. Y para un grupo que necesita dinero para reestructurarse, invertir en software, competir con China y ajustar decenas de fábricas, perder ese colchón es cualquier cosa menos un detalle.
De estrella de Volkswagen a una depreciación de 6.000 millones
El contraste con 2022 es brutal. Porsche salió a Bolsa aquel año rodeada de grandes expectativas y con la ambición de consolidar márgenes cercanos al 20%. Menos de cuatro años después, Volkswagen ha tenido que revisar el valor contable asociado a su participación en la compañía.
El nuevo ajuste asciende a alrededor de 6.000 millones de euros y se suma a otro deterioro de 2.700 millones registrado anteriormente. El fondo de comercio atribuido a Porsche dentro de Volkswagen rondaba los 18.800 millones de euros en 2022; tras las sucesivas revisiones, se sitúa ahora alrededor de los 10.000 millones.
Es un apunte contable, sí. No salen 6.000 millones de una caja fuerte camino de ninguna parte. Pero tampoco es una formalidad inocua: significa que Volkswagen considera que los beneficios futuros esperados de Porsche valen bastante menos de lo que calculaba.
El efecto se nota en las cuentas del grupo. Volkswagen prevé alrededor de 10.000 millones de euros en efectos extraordinarios durante 2026 entre la depreciación asociada a Porsche, los costes de reestructuración y otros ajustes. La previsión de margen operativo queda reducida a un máximo del 1%. Un frenazo considerable para el mayor fabricante europeo.
China explica buena parte del agujero de Porsche
Durante años, China fue una especie de mina de oro para los fabricantes alemanes de lujo. Mercedes, BMW, Audi y Porsche podían vender allí modelos caros, muy equipados y con márgenes generosos. Aquella maquinaria se ha gripado.
Porsche entregó 122.306 vehículos en todo el mundo durante el primer semestre de 2026, un 16% menos que un año antes. En China fueron 14.501 unidades, con un descenso del 32%. Mirando varios ejercicios, la caída es todavía más llamativa: las entregas en el país se han reducido a menos de la mitad respecto a los niveles de hace cuatro años.
No se trata solamente de una mala coyuntura económica. El comprador chino tiene ahora muchas más alternativas nacionales, y algunas resultan especialmente fuertes en software, conectividad, baterías y coches eléctricos. Fabricantes que hace una década apenas inquietaban en Stuttgart compiten ahora en tecnología, prestaciones y precio. El tablero se ha dado la vuelta.
Porsche responde reduciendo concesionarios y defendiendo una política de “valor antes que volumen”: vender menos unidades sin entrar en guerras de descuentos que deterioren la imagen de la marca. Tiene lógica para un fabricante premium, aunque presenta un pequeño inconveniente matemático. Incluso con un buen margen por vehículo, vender muchos menos coches termina significando menos beneficio absoluto.
El 911 resiste mientras otros modelos caen
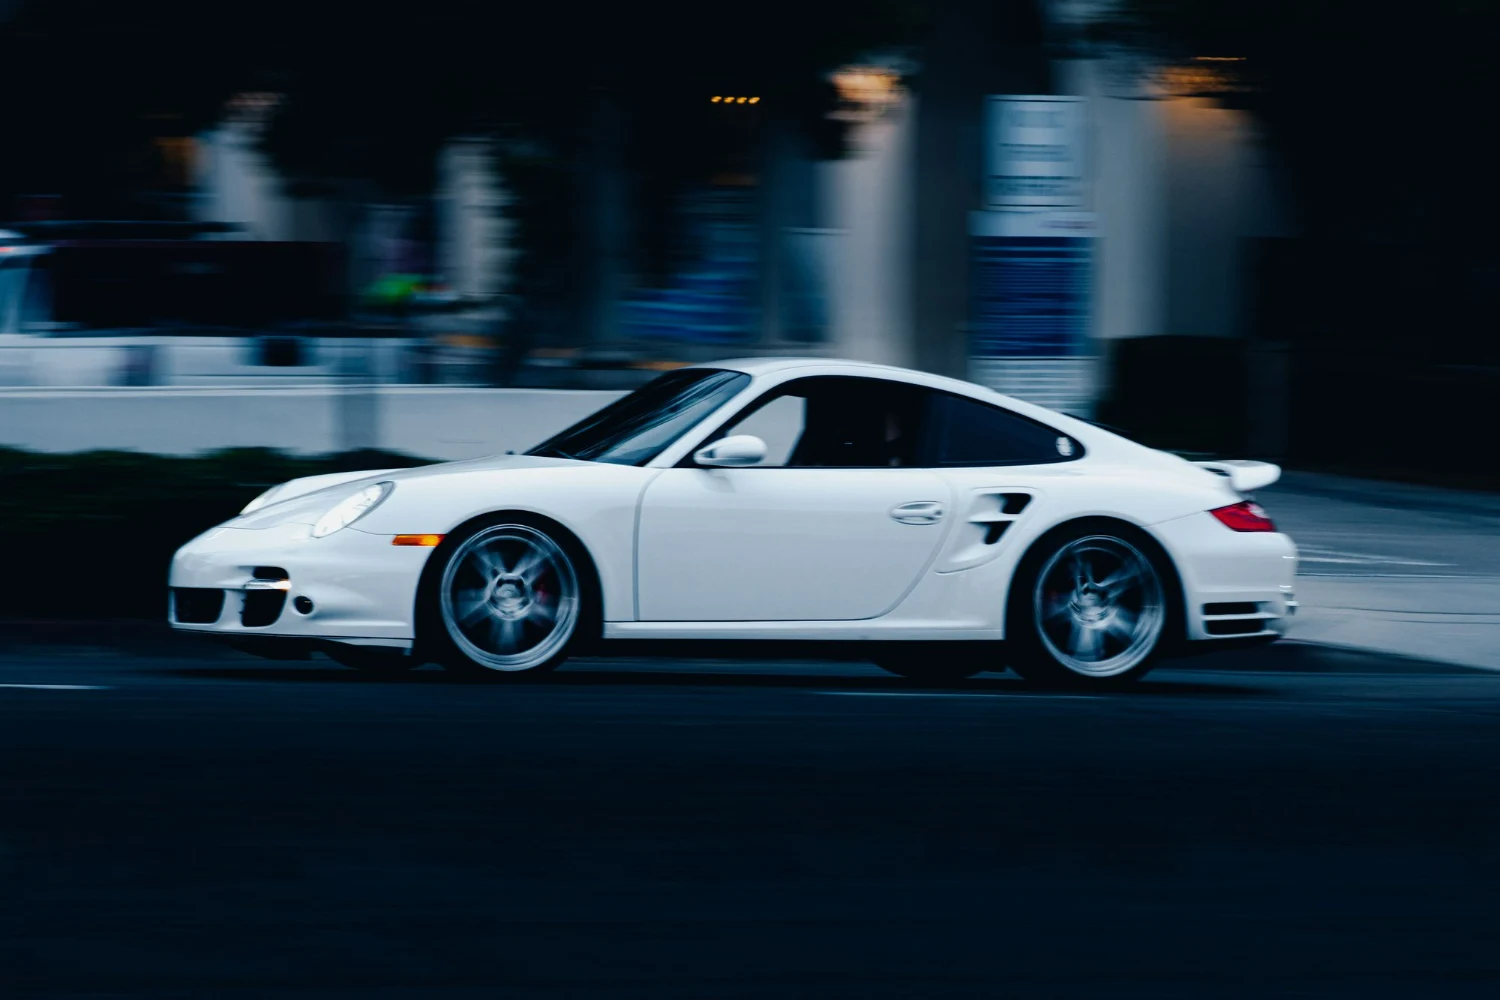
La crisis tampoco afecta a todos los Porsche por igual. El 911 continúa funcionando extraordinariamente bien: sus entregas crecieron un 19% durante los primeros seis meses de 2026, hasta 30.534 unidades. Es el viejo nueveonce demostrando, una vez más, que ciertas cosas envejecen mejor que algunos planes estratégicos.
El Cayenne fue la gama con mayor volumen, con 38.141 unidades, aunque cayó un 9%. El Macan retrocedió un 22%, el Taycan un 25% y el Panamera un 38%. Los 718 Boxster y Cayman, cuya producción terminó en 2025, registraron una caída mucho mayor debido precisamente al final de su ciclo comercial.
Porsche no tiene, por tanto, un problema de falta absoluta de deseo. Tiene un problema de volumen, mezcla de producto y rentabilidad en mercados que antes parecían prácticamente garantizados.
La apuesta eléctrica llegó demasiado rápido para el mercado
Otro de los problemas está debajo del capó. O, más exactamente, en la discusión sobre qué debería haber debajo del capó.
Porsche había diseñado una transición muy ambiciosa hacia el automóvil eléctrico. La realidad obligó después a rectificar. La compañía ha reconocido que la evolución de la demanda no cumplió sus expectativas originales y ha retrasado determinados proyectos exclusivamente eléctricos, mientras prolonga la vida comercial de modelos de combustión y desarrolla más alternativas híbridas.
La marcha atrás tiene un coste. Solo la revisión de la estrategia de producto decidida en 2025 provocó deterioros y provisiones por aproximadamente 1.700 millones de euros, mientras la reordenación de las actividades relacionadas con baterías añadió otros cientos de millones.
No es que Porsche haya abandonado el coche eléctrico. El Macan eléctrico, el Taycan y el nuevo Cayenne eléctrico siguen siendo piezas importantes de su gama. Lo que cambia es la velocidad. La compañía intenta mantener una cartera más flexible, mezclando eléctricos, híbridos enchufables y motores de combustión en función de cada mercado.
La ironía industrial es difícil de ignorar: durante años los fabricantes europeos temieron llegar demasiado tarde al automóvil eléctrico; ahora algunos pagan también por haber calculado demasiado deprisa cómo sería esa llegada.
Estados Unidos tampoco ofrece el refugio esperado
Al mismo tiempo, Norteamérica, actualmente el mayor mercado regional de Porsche, ha perdido fuerza. En el primer semestre se entregaron 37.712 vehículos, un 13% menos.
El final de determinados incentivos para eléctricos e híbridos y el impacto de los aranceles estadounidenses han complicado el negocio. Son factores especialmente molestos para una marca que produce buena parte de sus automóviles en Europa y los vende al otro lado del Atlántico con precios elevados.
Europa tampoco compensó el retroceso: excluyendo Alemania, las entregas bajaron un 14%. En el mercado alemán descendieron un 6%. El mapa ofrece pocos rincones cómodos.
Porsche aún gana dinero, pero se está haciendo más pequeña
Conviene introducir un matiz porque la palabra crisis suele comerse las cifras que no encajan en el drama. Porsche no es actualmente una empresa sin beneficios.
Durante el primer semestre de 2026 consiguió elevar su rentabilidad sobre ventas hasta el 7,8%, frente al 5,5% del mismo periodo anterior, pese a que entregó menos vehículos. Su flujo de caja neto del negocio automovilístico superó los 1.000 millones de euros. La estrategia de contener descuentos, priorizar versiones caras y controlar inversiones empieza, en determinados indicadores, a mostrar efectos.
El consejero delegado, Michael Leiters, mantiene además el objetivo de alcanzar a medio plazo un margen de entre el 10% y el 15%. La cuestión no es tanto si Porsche puede seguir siendo rentable como si puede volver a generar el enorme beneficio que Volkswagen necesita de ella.
Ahí aparece una comparación que hace unos años habría sonado casi como una provocación. Škoda ha llegado a superar los márgenes de Porsche dentro del grupo. La marca checa, históricamente situada en el escalón más asequible del imperio Volkswagen, se ha convertido en uno de sus negocios más sólidos mientras la joya deportiva pelea por recuperar rentabilidad.
El ajuste no se limita a balances y presentaciones para inversores. Porsche ya había acordado una reducción de aproximadamente 9.000 puestos de trabajo mediante distintos programas, incluyendo 5.000 empleos adicionales hasta 2035 que deberían desaparecer principalmente mediante jubilaciones, rotación natural y bajas voluntarias.
El fabricante intenta reducir costes sin desmontar su base industrial alemana. El acuerdo alcanzado este verano contempla, al mismo tiempo, inversiones acumuladas de 2.100 millones de euros en Zuffenhausen y Weissach hasta 2035 y protección frente a despidos forzosos durante ese periodo.
Han circulado informaciones sobre la posibilidad de nuevos recortes, pero Leiters comunicó a la plantilla que no existen actualmente planes para ampliar los ajustes de empleo ya pactados. La dirección quiere una empresa más pequeña, ágil y concentrada en los modelos que dejan más dinero.
También ha simplificado estructuras directivas, reorganizado su red comercial internacional y eliminado proyectos periféricos. El mensaje corporativo es bastante transparente: Porsche quiere volver a ser, ante todo, Porsche.
El precio de volver a ser la joya de Volkswagen
El problema trasciende Stuttgart. Volkswagen está inmersa en una transformación gigantesca y necesita que sus divisiones premium aporten beneficios mientras la marca Volkswagen reduce costes y la industria alemana pelea contra una combinación desagradable de competencia china, elevados costes europeos y cambios tecnológicos acelerados.
Durante mucho tiempo Porsche proporcionaba precisamente eso: mucho beneficio con relativamente pocos coches. Cuando esa máquina pierde potencia, queda al descubierto lo dependiente que era el grupo de sus marcas más rentables.
Volkswagen se ha fijado como aspiración alcanzar hacia el final de la década un margen operativo del 9%. Frente a esa meta, el máximo del 1% previsto para 2026 explica el tamaño del problema. Los recortes pueden mejorar costes, pero ninguna compañía automovilística recupera márgenes únicamente cerrando grifos. También necesita coches que la gente quiera comprar, mercados capaces de absorberlos y precios que permitan ganar dinero.
Porsche conserva algo decisivo: marca, historia y poder de fijación de precios. El 911 continúa demostrando que un producto extraordinariamente reconocible puede desafiar ciclos económicos, tecnologías y modas. Pero una multinacional no puede sostenerse solo con un icono de seis cilindros.
La situación de Porsche es, en cierto modo, una versión concentrada del problema de la industria alemana del automóvil. Durante décadas dominó un modelo muy cómodo: ingeniería europea, producción de alto valor y una demanda aparentemente inagotable procedente de China y Estados Unidos. Las tres patas se han movido.
Porsche intenta responder haciéndose más pequeña, más selectiva y menos dependiente del volumen, mientras corrige la velocidad de su transición eléctrica y protege los modelos que todavía permiten cobrar precios muy elevados. No parte de cero. Sigue generando caja, el 911 bate registros y la compañía conserva uno de los nombres más fuertes del automóvil mundial.
Pero el listón también está mucho más bajo que cuando salió a Bolsa en 2022. Volkswagen ha puesto cifra a esa pérdida de expectativas: 6.000 millones de euros de deterioro adicional y un fondo de comercio de Porsche que se ha reducido drásticamente en apenas cuatro años.
La vieja joya de Volkswagen no se ha convertido en chatarra. Ni de lejos. El problema es más prosaico y, para sus accionistas, bastante más importante: ya no brilla lo suficiente para pagar todas las facturas del grupo.


Por qué amarillean las puertas blancas (y cómo limpiarlas sin cargarte el lacado)

El crómlech de Los Muñoces: el santuario prehistórico que llevaba 6.000 años escondido en Córdoba

El torillo andaluz: el ave que se extinguió en España sin que nadie se diera cuenta

El anfibio con lengua de camaleón que vivió junto a los últimos dinosaurios de Huesca

¿Por qué sube la obesidad en España aunque cada vez comamos más «sano»?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
