Economía
Qatar avisa: el petróleo puede saltar a 150 dólares

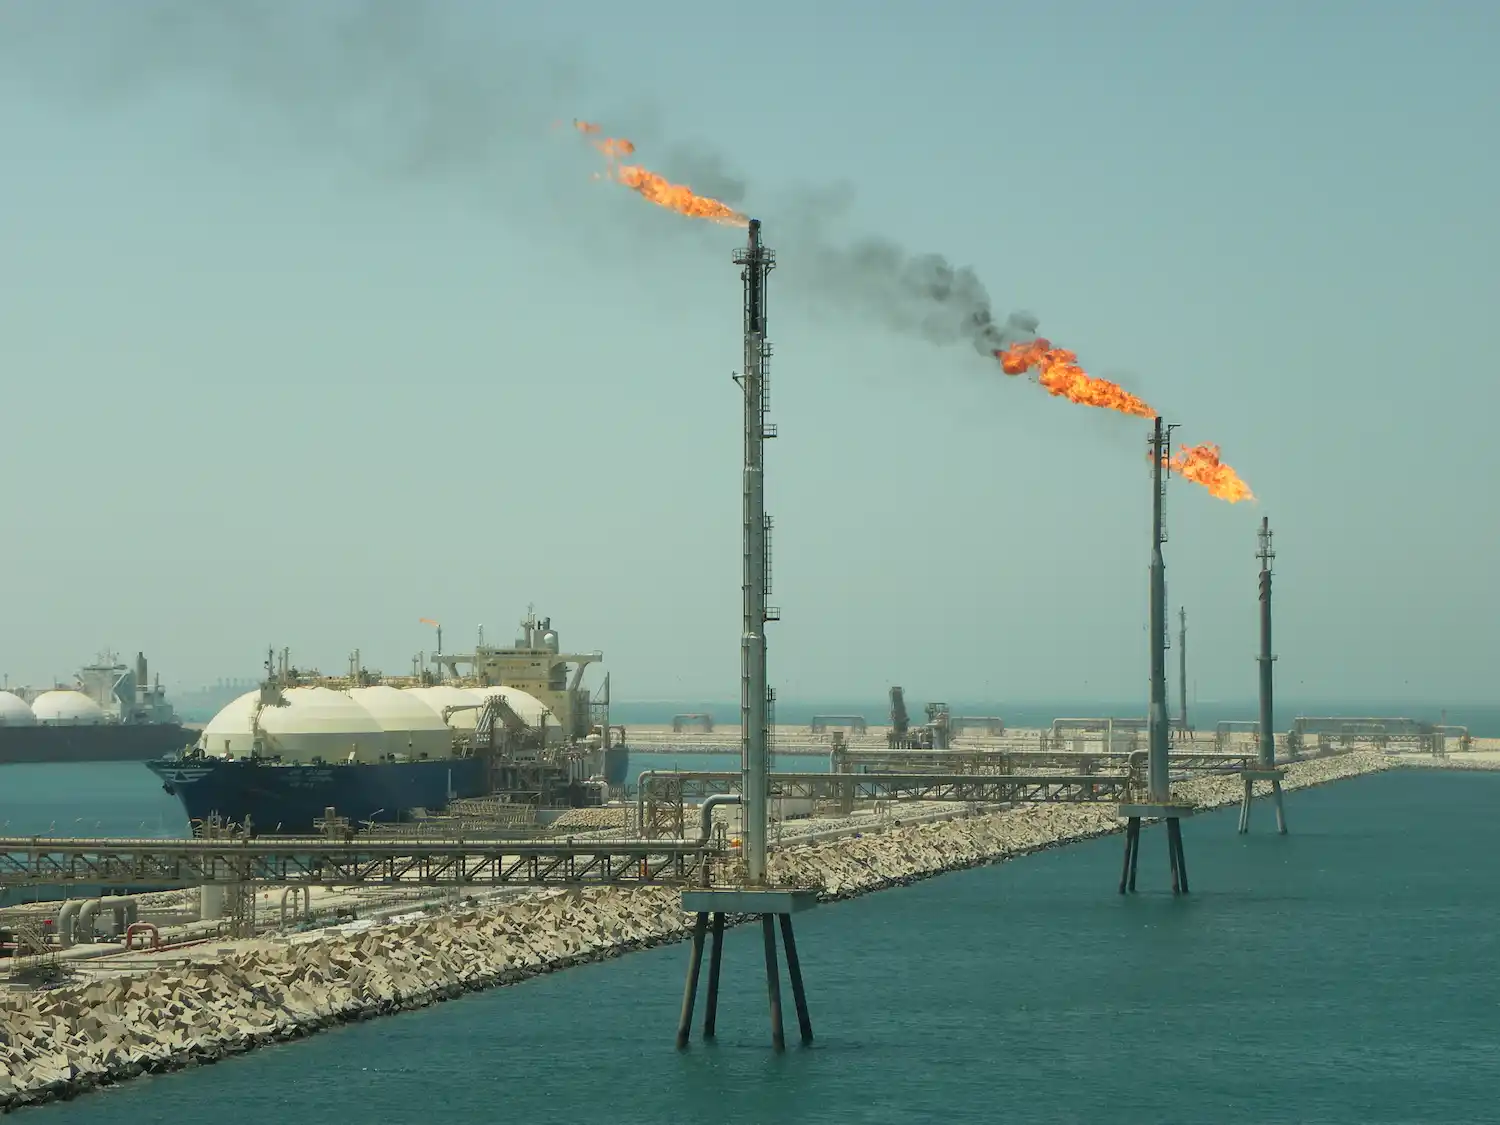
Qatar alerta de un posible parón energético en el Golfo y el petróleo se dispara: claves del shock sobre precios, gas y tensión global real.
La advertencia lanzada por Saad al-Kaabi, ministro de Energía de Qatar y presidente de QatarEnergy, ha encendido una alarma que va bastante más allá de Oriente Próximo. Su mensaje, seco y nada diplomático, fue este: si la guerra sigue escalando, los países del Golfo podrían verse obligados a detener sus exportaciones de energía en cuestión de semanas. El mercado entendió la gravedad enseguida. El crudo reaccionó con fuerza, el nervio volvió a las bolsas y el estrecho de Ormuz reapareció en el centro del mapa mundial como ese punto diminuto que, cuando se atasca, hace temblar medio sistema económico.
Lo que ha puesto Qatar sobre la mesa no es una simple hipótesis de despacho. Doha ya ha sufrido un golpe directo sobre su sector gasista, el tráfico de petroleros por Ormuz se ha frenado de forma brusca y la posibilidad de declarar fuerza mayor en exportaciones energéticas ha dejado de sonar remota. Al-Kaabi incluso dibujó un escenario extremo con el barril en 150 dólares y el gas en 40 dólares por millón de BTU, una combinación que dispararía costes industriales, transporte, inflación y tensión financiera en cadena. Dicho de otra forma: no sería solo una subida en la gasolinera, sino una sacudida amplia sobre producción, electricidad, comercio y crecimiento.
El mensaje de Doha que ha alterado el mercado
Qatar no habla desde la periferia del negocio energético. Habla desde uno de sus núcleos más sensibles. El país es una potencia absoluta en gas natural licuado y una pieza de peso en el tablero exportador del Golfo. Por eso el aviso de Al-Kaabi tiene un valor especial. No es un analista lanzando una estimación agresiva ni un operador buscando ruido en el mercado. Es el responsable de energía de un Estado que conoce por dentro la fragilidad de las rutas, los puertos, los seguros, los plazos de carga y, sobre todo, el daño que puede provocar una guerra cuando se instala justo al lado de la arteria marítima por la que sale buena parte del petróleo y del gas del mundo.
Al-Kaabi explicó que, si el conflicto continúa, la interrupción de envíos podría llegar en semanas y afectar al conjunto de exportadores energéticos del Golfo. Su diagnóstico fue aún más duro al hablar del impacto macroeconómico: sostuvo que una situación así podría golpear el PIB mundial, encarecer el suministro energético y desordenar la cadena de abastecimiento internacional. No es una exageración vacía. El mercado ya ha empezado a descontar ese riesgo. El Brent se acercó a la cota de 90 dólares y el WTI rondó los 87,46 dólares, en una semana que se ha descrito como la de la mayor ganancia del crudo desde 2020. Esa velocidad no nace de la nada. Nace del miedo a que la oferta deje de fluir con normalidad por el Golfo.
Hay otro detalle importante. Qatar no solo exporta petróleo; sobre todo exporta gas, y ahí su peso es todavía más decisivo. Parte sustancial del mercado mundial de GNL depende de la estabilidad de sus instalaciones y de la salida marítima de sus cargamentos. Cuando Qatar avisa de que incluso con un alto el fuego harían falta semanas o meses para volver a un ciclo normal de entregas, la señal no va solo al mercado del barril. Va también a las eléctricas, a los compradores europeos, a Asia, a las navieras y a cualquier industria que viva pendiente del coste de la energía. El susto no es monocromo. Tiene muchas capas.
Ormuz, el punto donde se atasca el mundo
Todo esto acaba girando alrededor de un nombre que aparece siempre que Oriente Próximo se incendia: el estrecho de Ormuz. En el mapa parece una rendija. En la economía global es una bisagra gigantesca. Por ese paso transita aproximadamente una quinta parte del suministro mundial de petróleo en condiciones normales, además de una parte muy relevante del comercio de gas natural licuado del Golfo. Cuando Ormuz funciona, el sistema respira. Cuando se bloquea o se semibloquea, el precio empieza a moverse como una fiebre.
La crisis ya ha tenido efectos visibles. Se ha informado de un parón del tráfico de petroleros, con más de 140 millones de barriles sin llegar al mercado en una semana y ataques contra varios buques desde que se agravó el conflicto. La escena no es menor: buques detenidos, aseguradoras revisando coberturas, armadores recalculando riesgos y marineros atrapados en una franja marítima donde cualquier incidente puede disparar el pánico. Ahí es donde el comercio energético deja de ser un flujo abstracto y se convierte en algo casi físico, como una autopista con miles de camiones detenidos y la mercancía acumulándose a ambos lados.
El cierre o la fuerte restricción de Ormuz no supone solo que falte crudo de un día para otro. Supone algo quizá más serio: que el sistema pierde elasticidad. Los barcos tardan más, algunas cargas no salen, otras deben redirigirse, los tiempos se rompen, los contratos se tensan y el mercado asume que cualquier sustitución será más cara. El petróleo, en estos casos, no sube solo porque falten barriles reales; sube también porque aparece el temor a que nadie sepa con precisión cuánto tiempo va a durar el atasco. En energía, la incertidumbre tiene precio. Y suele ser un precio alto.
El cuello de botella que no se reemplaza tan fácil
A veces se habla de rutas alternativas como si fueran una solución limpia. No lo son. Arabia Saudí ha tratado de aumentar sus envíos a través del mar Rojo y del puerto de Yanbu, pero los datos de transporte muestran que esa salida adicional queda lejos de compensar por completo lo que se pierde o se retrasa cuando Ormuz falla. Se ha señalado que Yanbu ha elevado exportaciones hacia casi 2 millones de barriles al día, pero Riad necesitaría redirigir entre 5 y 6 millones para cubrir el hueco. Hay capacidad, sí; suficiente, no. Y, además, esas rutas tampoco están libres de riesgo.
Ese matiz es decisivo. Porque la idea de que “ya saldrá por otro lado” se rompe enseguida cuando entran en juego la capacidad portuaria, la disponibilidad de buques, la calidad concreta del crudo, los plazos de entrega y la exposición a ataques en otras rutas. El mar Rojo, por ejemplo, arrastra su propia inestabilidad. Así que el problema no se resuelve simplemente desplazando el dedo en un mapa. La energía mundial no se mueve con la ligereza de una hoja de cálculo. Se mueve entre infraestructuras, seguros, amenazas militares, contratos cerrados y cadenas logísticas donde cada retraso va dejando una factura.
Por qué Qatar preocupa también por el gas
En el imaginario clásico, una crisis del Golfo se traduce en petróleo caro. En 2026 eso se queda corto. Qatar es uno de los pilares del mercado global de GNL, y se ha explicado que la producción qatarí representa alrededor del 20% del suministro mundial de este combustible. Si esa máquina se detiene o trabaja a medio gas, el golpe ya no afecta solo al depósito del coche o al diésel industrial. Toca la electricidad, la calefacción, la producción de fertilizantes, la actividad de muchas fábricas y el equilibrio energético de regiones enteras.
La tensión ya se ha empezado a notar en Asia. Más del 80% de las exportaciones qataríes de GNL van a mercados asiáticos y, tras el frenazo en Qatar, compradores de la región han salido a buscar cargamentos alternativos con urgencia. El resultado ha sido un repunte cercano al 40% en la referencia asiática del GNL en uno de los primeros grandes movimientos del mercado. Esto importa en España y en Europa aunque la escena ocurra a miles de kilómetros. Porque el gas es un mercado interconectado: si Asia puja con más fuerza por cargamentos disponibles, Europa acaba compitiendo más caro por parte del suministro global.
No es teoría. Ya hay consecuencias concretas. Bangladesh, por ejemplo, se ha visto obligado a comprar cargamentos en el mercado spot a precios muy superiores a los de enero y ha empezado a racionar gas, incluyendo el cierre de plantas de fertilizantes para priorizar la generación eléctrica y sectores esenciales. Polonia, por su parte, ha recibido una notificación de fuerza mayor por parte de QatarEnergy sobre envíos previstos para abril y mayo, aunque Orlen sostiene que su seguridad de suministro no peligra gracias a la diversificación. Dos países, dos realidades muy distintas, una misma señal: el problema ya ha saltado del titular a los contratos.
El proyecto estrella de Qatar también entra en zona de riesgo
La crisis no amenaza solo el suministro inmediato. También puede alterar el futuro de la oferta global. QatarEnergy tenía previsto arrancar en mediados de 2026 una nueva fase de expansión del gigantesco North Field, una de las apuestas más importantes del mercado gasista internacional. Ese proyecto debía ampliar la capacidad de exportación qatarí y ayudar a equilibrar la demanda mundial en los próximos años. Ahora, con ataques, parones, tensión marítima y una guerra abierta alrededor, el calendario ya no parece tan sólido.
Eso cambia el horizonte. Porque una cosa es sufrir un shock coyuntural y otra empezar a dudar de la oferta futura que debía aliviar el mercado. Si la expansión del North Field se retrasa, el problema deja de ser solo el de marzo, abril o mayo. Empieza a influir en cómo los compradores cierran contratos, cómo planifican sus reservas y cómo evalúan el equilibrio entre oferta y demanda de cara a 2027. En energía, un retraso de meses en un proyecto de ese tamaño no se vive como una anécdota. Se lee como un aviso de escasez estructural potencial.
El petróleo, la inflación y el golpe sobre Europa
El barril en torno a 90 dólares ya sería un problema serio para muchas economías importadoras. Un barril acercándose a 150, como planteó Al-Kaabi en el peor escenario, sería otra liga. La cadena de transmisión es conocida, pero conviene aterrizarla. Sube el combustible, suben los costes del transporte por carretera, del transporte marítimo y de la aviación. Con eso sube el coste de mover alimentos, materiales, paquetes, piezas industriales y viajeros. Después llegan el encarecimiento de la electricidad en algunos mercados, la presión sobre la industria y el deterioro de las expectativas de inflación. Lo geopolítico termina desembocando en la vida diaria con una puntualidad casi cruel.
Europa llega, además, en una posición delicada. El continente ha diversificado más sus fuentes tras la ruptura con el gas ruso, pero esa diversificación no equivale a inmunidad. Se ha recogido la advertencia de Statkraft, cuyo equipo directivo ve riesgo de subida del precio eléctrico en Europa y nuevas complicaciones para la industria si la crisis con Irán sigue encareciendo el gas y tensando el suministro. El problema no es solo pagar más. El problema es que un bloque industrial que todavía intenta recuperar competitividad puede volver a enfrentarse a márgenes estrechos, fábricas bajo presión y bancos centrales más incómodos.
España no queda fuera de esa fotografía. Aunque el sistema gasista español tenga más flexibilidad que otros gracias a sus plantas regasificadoras y a una cesta relativamente diversificada de proveedores, el precio internacional manda. Si el Brent se dispara y el GNL se encarece en Asia y Europa, el impacto termina aflorando aquí de varias formas: carburantes más caros, logística más costosa, presión sobre sectores electrointensivos y un entorno más hostil para controlar la inflación. No hace falta que el país dependa de forma directa de un solo proveedor del Golfo para notar el efecto. Basta con que el mercado internacional se ponga tenso. Y eso ya está ocurriendo.
Seguros, primas y costes que no salen en el gran titular
Hay un elemento menos vistoso que el precio del crudo, pero igual de determinante: el seguro marítimo. Cuando una zona se convierte en escenario de guerra abierta o de ataques recurrentes, los armadores y aseguradores recalculan de inmediato el coste de operar allí. Eso significa primas más altas, coberturas más difíciles, rutas descartadas y menos disposición a asumir riesgos. Se ha informado, de hecho, de gestiones de India para obtener cobertura marítima estadounidense para cargamentos energéticos procedentes de Oriente Próximo. El simple hecho de que una gran economía importadora se mueva en ese terreno ya retrata el nivel de preocupación.
Ese coste extra se va acumulando como arena en un engranaje. No siempre provoca un colapso inmediato, pero sí encarece cada operación, vuelve más lentos los envíos y estrecha el margen de seguridad del sistema. En una crisis energética, el mercado no espera a ver depósitos vacíos para reaccionar. Le basta con percibir que todo empieza a funcionar peor, más caro y con menos margen de maniobra. Por eso el petróleo puede subir con fuerza antes incluso de que la escasez total se materialice. Primero sube el miedo. Luego sube la factura.
La reacción de los mercados y el alcance político del aviso
El mensaje de Qatar ha coincidido con una semana de tensión extrema en los mercados globales. Las bolsas europeas y los futuros estadounidenses han reflejado el temor a una combinación muy incómoda: energía cara y crecimiento más débil. Es el viejo cóctel que nadie quiere volver a beber. Crudo al alza, expectativas de inflación repuntando, menores apuestas por bajadas de tipos y miedo a que la guerra alargue sus consecuencias económicas. El mercado, cuando ve esa mezcla, se vuelve muy sensible a cualquier palabra salida de una capital energética del Golfo. Y Doha no ha sido ambigua.
También hay un ángulo político relevante. Que sea precisamente Qatar quien verbalice el riesgo de un parón exportador no es un detalle menor. Doha suele moverse con prudencia, con mensajes calibrados y una diplomacia muy consciente de su papel regional. Cuando una voz así habla de ruptura de suministros, semanas de interrupción y precios disparados, está sugiriendo que el margen de contención se estrecha. Y eso obliga a mirar no solo a las refinerías y a los puertos, sino a la dimensión diplomática del conflicto: cualquier desescalada rápida reduciría parte del pánico, pero ni siquiera un alto el fuego arreglaría el daño logístico de un día para otro. Qatar ya ha avisado de que la normalidad no volvería en 48 horas.
La otra gran cuestión es China. Se ha contado que Pekín está en conversaciones con Irán para intentar asegurar el paso de petróleo y gas por Ormuz. El dato revela hasta qué punto el problema ha saltado a la primera línea estratégica. China no se mueve por nervios retóricos, se mueve porque su industria y su seguridad energética dependen de que esas rutas no queden cegadas durante demasiado tiempo. Si las grandes potencias importadoras empiezan a intervenir diplomáticamente para proteger el tráfico, es porque el riesgo ya ha superado el umbral del susto pasajero.
Un pulso que ya se nota fuera del Golfo
Lo más significativo de esta historia es que el shock ya no está encerrado en el Golfo. Se nota en el barril, en el gas, en las primas de riesgo marítimo, en las compras urgentes de Asia, en la prudencia de Europa y en la inquietud de los mercados. Se nota también en países que, sin estar en el centro de la tormenta, empiezan a pagar más por asegurar cargamentos o a buscar proveedores alternativos. La crisis energética contemporánea funciona así: primero parece ajena, luego se vuelve transversal. Un dron en una instalación, un petrolero inmóvil, un estrecho bloqueado unas horas de más… y la onda expansiva termina entrando en fábricas, puertos, supermercados y bancos centrales.
Qatar ha puesto negro sobre blanco el escenario que muchos temían y pocos formulaban con esa claridad. Si la guerra sigue, el Golfo puede dejar de exportar con normalidad. Si eso ocurre, el crudo puede dispararse mucho más, el gas puede entrar en una fase de tensión seria y el golpe sobre precios, industria y crecimiento puede ser rápido. Nada garantiza que se llegue al peor extremo. Pero el aviso ya está hecho, el mercado ya ha reaccionado y el margen para trivializar esta crisis se ha encogido mucho. A estas alturas, el problema no es si el mundo debe tomarse en serio la advertencia de Qatar. El problema es que ya ha empezado a hacerlo.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27