Economía
¿Quién gana y quién paga con la histórica salida a bolsa de SpaceX?
La histórica salida a bolsa de SpaceX enriqueció a unos pocos y dejó parte del riesgo en manos de fondos, ahorradores y pequeños inversores.

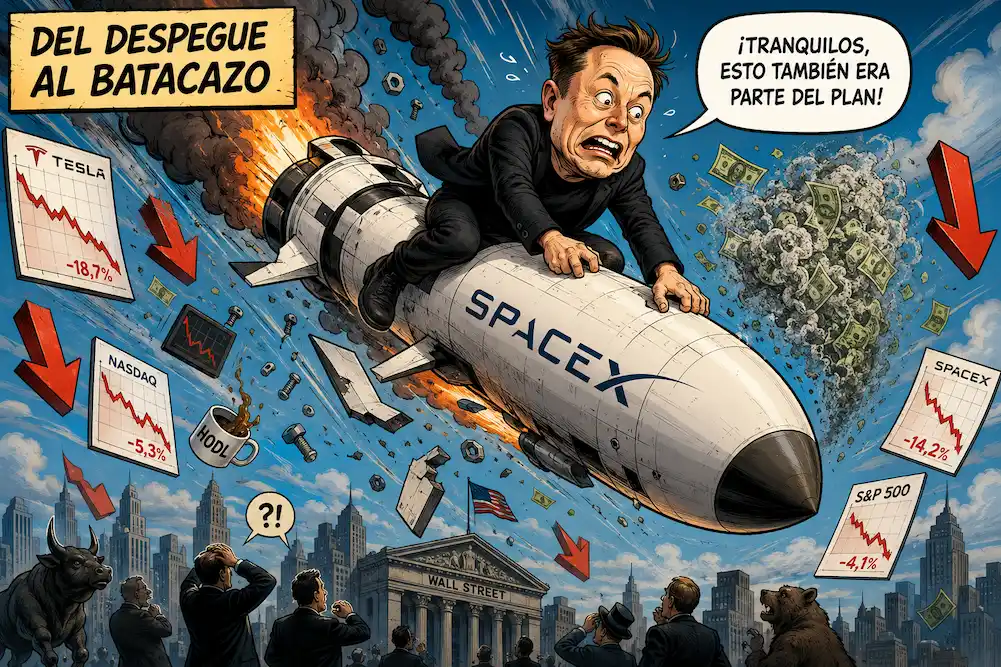
Los ganadores inmediatos de la salida a bolsa de SpaceX fueron la propia compañía, Elon Musk, los accionistas que llegaron pronto, parte de la plantilla y las grandes instituciones que llevaban años sentadas en primera fila. La empresa captó 85.700 millones de dólares, una cantidad jamás alcanzada en una operación de este tipo, mientras la valoración inicial disparó las fortunas —al menos sobre el papel— de quienes ya tenían acciones antes de que el público pudiera comprarlas.
El riesgo quedó más repartido. SpaceX reservó una porción inusualmente grande de la oferta para pequeños inversores y entró pocas semanas después en el Nasdaq-100, obligando a los fondos que replican ese índice a incorporar sus acciones. Millones de ahorradores pasaron así a tener una pequeña exposición indirecta a la empresa, aunque jamás hubieran pensado en comprar un cohete, una antena Starlink o un pedacito del universo Musk.
El entusiasmo, por cierto, no ha sido eterno. Las acciones salieron a 135 dólares, llegaron a superar los 225 y, en la mañana del 23 de julio, cotizaban alrededor de 115. Eso supone una caída cercana al 15% respecto al precio de la oferta y de casi el 49% desde el máximo. La valoración bursátil continúa rondando los 1,5 billones de dólares —billones españoles, con doce ceros—, pero el primer viaje de la acción ha resultado bastante más turbulento que las retransmisiones de Falcon 9.
La mayor salida a bolsa de la historia no repartió igual
SpaceX comenzó a cotizar el 12 de junio bajo el símbolo SPCX. La operación inicial colocó 555,5 millones de acciones a 135 dólares y recaudó 75.000 millones; el ejercicio completo de la opción concedida a los bancos elevó después el volumen a 638,8 millones de títulos y los ingresos brutos a 85.700 millones. Técnicamente fue, sobre todo, una emisión de acciones nuevas: el dinero de la oferta fue a la empresa, no directamente al bolsillo de Musk ni al de los antiguos accionistas. Conviene decirlo porque la realidad, incluso en Wall Street, suele estropear los eslóganes más bonitos.
Eso no significa que los propietarios anteriores no se enriquecieran. El salto de valoración convirtió sus participaciones privadas en activos negociables con un precio visible, multiplicó el patrimonio teórico de Musk y creó miles de nuevos millonarios entre trabajadores y exempleados remunerados parcialmente con acciones. Más de veinte inversores institucionales llegaron a controlar participaciones valoradas en más de 1.000 millones de dólares. La riqueza no apareció en efectivo de golpe, pero adquirió puerta, matrícula y salida de emergencia.
También hubo carriles preferentes. SpaceX apartó hasta un 5% de las acciones ofrecidas para empleados y personas escogidas por sus directivos, permitiéndoles comprar al precio inicial y eximiéndoles de ciertas restricciones de venta. Paralelamente, la compañía planteó reservar hasta un 30% de la operación para inversores minoristas, aunque la asignación final quedó aproximadamente en el 20%. Lo bastante grande para democratizar el entusiasmo; no necesariamente para democratizar la información, el poder o el momento de entrada.
El calendario también reparte ganadores y perdedores
En una salida a bolsa convencional, empleados, fundadores y primeros inversores suelen tener prohibido vender durante unos seis meses. SpaceX diseñó un sistema escalonado que permite liberar bloques de acciones antes de ese plazo, ligados a resultados financieros, fechas concretas y objetivos de cotización. Hasta el 20% de determinados títulos restringidos podría quedar disponible tras la presentación de resultados trimestrales; otros paquetes se liberarían durante los meses posteriores. Musk, en cambio, aceptó una restricción de aproximadamente un año.
La fórmula evita que una montaña de acciones caiga sobre el mercado en una única sesión, pero no elimina la presión vendedora: la reparte como lluvia fina. Los primeros accionistas obtienen ventanas para convertir sus ganancias teóricas en dinero mientras los compradores más recientes absorben parte de la oferta. Cuando la cotización comenzó a perder el precio de salida, analistas atribuyeron parte del descenso precisamente a las ventas de empleados, fondos de capital riesgo y otros propietarios iniciales.
No hay aquí una conspiración secreta escrita con tinta invisible. Son mecanismos financieros públicos, descritos en los documentos regulatorios. Pero tampoco existe una igualdad real entre quien invirtió cuando SpaceX era una compañía privada valorada en una fracción de su precio actual y quien compró después de que las pantallas de Nasdaq encendieran los focos. El gran beneficio se acumuló antes del estreno; el público llegó cuando la alfombra roja estaba desplegada y la valoración, servida.
Cómo llega SpaceX a la jubilación de quien no la eligió
El argumento de que los hogares comunes soportan un riesgo no elegido nace principalmente de los fondos indexados. Estos productos no seleccionan empresas según el criterio personal del ahorrador: reproducen un índice. Cuando una compañía entra en el Nasdaq-100, los fondos vinculados a ese indicador deben comprarla para no desviarse de su composición. SpaceX ingresó en el índice el 7 de julio, apenas quince jornadas bursátiles después de su debut.
La rapidez no fue casual. Nasdaq modificó sus reglas para permitir que una empresa recién cotizada y suficientemente grande entrara en el índice a partir de su decimoquinto día de negociación; el cambio había sido solicitado por SpaceX. A partir de ahí, fondos de inversión, planes de jubilación y productos financieros ligados al Nasdaq-100 incorporaron sus acciones automáticamente. El ahorrador no tuvo que pulsar el botón de compra. Lo hizo el índice por él, con esa cortesía algorítmica que caracteriza a las finanzas contemporáneas.
La expresión riesgo impuesto necesita, no obstante, una aclaración. Tener SpaceX dentro de un fondo diversificado no equivale a apostar todos los ahorros a una sola empresa. La oferta pública colocó menos del 5% del capital total y Nasdaq ajustó inicialmente su peso al reducido número de acciones disponibles para negociar. Si la cotización cae, su importancia dentro del índice también disminuye. El daño potencial existe, pero queda diluido entre decenas de compañías.
El S&P 500, por otra parte, no aceleró la entrada de SpaceX. Un ciudadano que invierta exclusivamente en un fondo ligado a ese índice puede no tener exposición directa a la compañía. Tampoco todos los planes de pensiones estadounidenses replican el Nasdaq-100. Decir que SpaceX pone en peligro por sí sola la jubilación de millones resulta exagerado; afirmar que millones de personas han terminado financiándola indirectamente sin elegirla de forma expresa es, en cambio, bastante razonable.
Una empresa extraordinaria con una valoración extraterrestre
La crítica financiera no debe borrar la realidad industrial. SpaceX ha transformado el acceso al espacio mediante cohetes reutilizables, ha completado alrededor de 650 lanzamientos orbitales y declara una tasa de éxito superior al 99% con la familia Falcon. Durante los últimos tres años colocó en órbita más de cuatro quintas partes de toda la masa lanzada mundialmente, mientras Starlink extendía sus servicios a millones de clientes en 164 países, territorios y mercados. Pocas empresas privadas han alterado de forma tan profunda una infraestructura estratégica.
Pero una compañía formidable puede ser también una inversión carísima. SpaceX salió a bolsa valorada en 1,77 billones de dólares pese a haber registrado pérdidas el ejercicio anterior. Su principal fuente de ingresos continúa siendo Starlink, mientras Starship, los proyectos de inteligencia artificial y otras áreas consumen enormes cantidades de capital. Parte de la valoración depende de negocios que todavía no existen a la escala prometida: centros de datos orbitales, computación espacial, nuevas misiones lunares y un mercado potencial que la propia empresa cifra en 28,5 billones de dólares. El futuro vende muy bien cuando viene dibujado con estrellas.
La integración de xAI añadió otra capa de riesgo. Los documentos previos a la cotización mostraron un fuerte aumento de la deuda, los gastos financieros y las pérdidas asociadas al negocio de inteligencia artificial. Quienes compran SpaceX no adquieren únicamente lanzadores Falcon y antenas Starlink; compran también la apuesta de Musk por combinar cohetes, satélites, datos, redes sociales y modelos de inteligencia artificial bajo una misma bóveda empresarial. Puede salir extraordinariamente bien. O no. La bolsa tiene esa vieja costumbre de no respetar los guiones.
Dinero público, beneficios privados
SpaceX tampoco creció dentro de una campana de cristal levantada exclusivamente por el capital privado. La compañía se convirtió en proveedor esencial de la NASA, el Pentágono y otras agencias estadounidenses. Solo el contrato de transporte tripulado a la Estación Espacial Internacional alcanzó un valor cercano a 4.927 millones de dólares, mientras el programa para desarrollar el módulo lunar de Artemis partió de 2.890 millones y recibió ampliaciones posteriores.
Son contratos por servicios concretos, no regalos envueltos en papel federal. SpaceX ha cumplido misiones que el Estado necesitaba y, en numerosos casos, ha reducido costes frente a modelos anteriores. Aun así, la infraestructura pública, la contratación gubernamental y la demanda militar ayudaron a sostener el crecimiento de una empresa cuyas ganancias patrimoniales terminaron concentradas en accionistas privados. El contribuyente financia capacidad estratégica; el accionista captura la revalorización. No es una anomalía de SpaceX, sino una característica bastante terrenal del capitalismo tecnológico estadounidense.
La desigualdad ya estaba en la plataforma de lanzamiento
La salida a bolsa no creó por sí sola la desigualdad, pero la iluminó con la potencia de un motor Raptor. Los inversores con acceso a rondas privadas compraron durante años a valoraciones mucho menores; los empleados mejor situados recibieron acciones; los fondos institucionales negociaron desde dentro del circuito. El ciudadano corriente accedió cuando la empresa ya estaba valorada por encima de bancos, farmacéuticas y multinacionales con beneficios consolidados.
También importa el poder político de las acciones. Musk conservó alrededor del 82% de los derechos de voto tras la oferta, gracias a una estructura con distintas clases de títulos. Los nuevos accionistas aportan capital, pero tienen una capacidad muy limitada para condicionar la estrategia, sustituir dirigentes o frenar operaciones controvertidas. La propiedad se dispersa; el mando, apenas. Esa combinación —muchos financiando, uno decidiendo— explica parte de la inquietud de fondos públicos de pensiones y responsables institucionales.
La caída posterior no demuestra que SpaceX sea un fracaso ni que sus primeros inversores hayan ejecutado una estafa colectiva. Las salidas a bolsa suelen sufrir oscilaciones violentas y compañías como Meta también cotizaron muy por debajo de su precio inicial antes de multiplicar su valor. Lo que sí demuestra es que el riesgo apareció después del entusiasmo, cuando los pequeños inversores y los fondos indexados ya estaban dentro.
Innovación gigantesca, poder demasiado pequeño
SpaceX ha conseguido avances que hace dos décadas parecían ciencia ficción y ha construido una posición casi indispensable en internet satelital, lanzamientos comerciales y seguridad nacional. Negarlo por antipatía hacia Musk sería tan poco serio como aceptar cada promesa empresarial porque llega acompañada de un vídeo de un cohete aterrizando entre llamas.
La discusión real está en otro lugar. Quién accede primero, quién decide, quién puede vender antes y quién termina comprando después. La salida a bolsa convirtió años de inversión privada y apoyo público en una riqueza colosal para una minoría, mientras distribuyó parte del riesgo entre minoristas, fondos indexados y ahorradores anónimos. No todos perderán; algunos incluso obtendrán beneficios extraordinarios. Pero las condiciones de partida nunca fueron las mismas.
SpaceX pretende hacer a la humanidad multiplanetaria. De momento ha logrado algo más familiar: demostrar que incluso la economía del espacio conserva las viejas costumbres de la Tierra. Los beneficios viajan en primera clase. El riesgo, como siempre, encuentra sitio en turista.


Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27