Economía
Lagarde frena las stablecoins en euros y mira a los cimientos
La apuesta de Lagarde pasa por reforzar los mercados europeos y el dinero público digital, no por imitar al dólar.

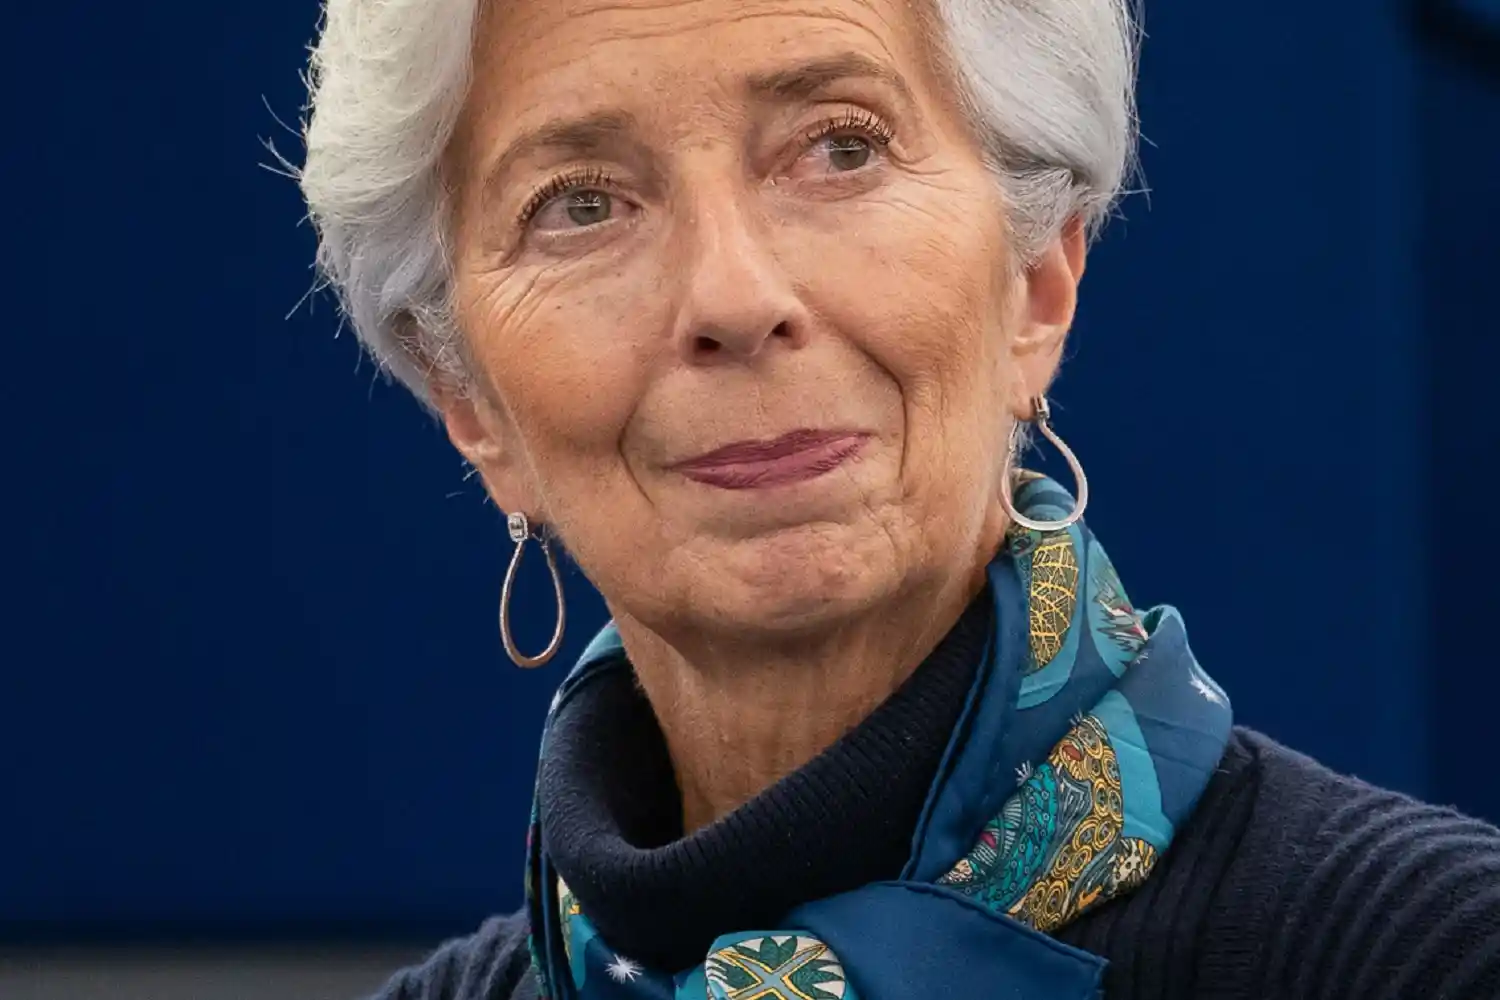
Christine Lagarde no rechaza la tecnología que permite mover dinero y activos en forma de tokens; cuestiona que lanzar una moneda privada vinculada al euro baste para reforzar el poder internacional de la divisa. El mensaje que trasladó el 8 de mayo en el Banco de España LatAm Economic Forum, celebrado en Roda de Bará, apunta a una carencia más profunda: Europa necesita mercados financieros integrados, ahorro mejor conectado con la inversión y una infraestructura digital asentada en dinero de banco central.
La advertencia tiene dos caras. Una stablecoin puede facilitar pagos y liquidaciones, pero su promesa de mantener la paridad depende de reservas, liquidez y confianza en un emisor privado. Si gana escala y muchos usuarios reclaman su dinero a la vez, la tensión puede saltar desde el token a los activos que lo respaldan y a los bancos. Para Lagarde, copiar el formato estadounidense sin resolver esas fragilidades no convertiría al euro en una moneda global más poderosa: podría añadir riesgo financiero sin corregir el problema de fondo.
La discusión tampoco es una defensa nostálgica del efectivo ni una oposición a la innovación. El BCE distingue entre la tecnología de tokenización, que considera útil, y el papel monetario de instrumentos privados que prometen reembolso a la par. La pregunta de fondo es quién aporta el ancla de confianza cuando el dinero circula por redes digitales y qué necesita Europa para que esa infraestructura sirva a sus propios objetivos.
La brecha entre una moneda digital y el poder del euro
Las stablecoins son activos digitales diseñados para conservar un valor estable frente a una moneda, normalmente el dólar. Sus emisores mantienen reservas —por ejemplo, efectivo o deuda pública a corto plazo— para atender las solicitudes de reembolso. En el uso cotidiano dentro de los mercados digitales, permiten transferir valor o liquidar operaciones sin pasar por una moneda cuyo precio fluctúe con fuerza. Pero que un token aspire a valer siempre una unidad de moneda no significa que sea dinero público ni que su estabilidad esté garantizada por un banco central.
El crecimiento del sector explica por qué el debate ha dejado de ser marginal. Según las cifras citadas por Lagarde, el mercado global pasó de menos de 10.000 millones de dólares a unos 310.000 millones en seis años. Cerca del 98% está ligado al dólar y alrededor del 90% del mercado se concentra en dos grandes emisores, Tether y Circle. La escala es considerable, aunque el dato por sí solo no demuestra que Europa deba reproducir el mismo modelo: muestra, sobre todo, que la infraestructura digital existente ya favorece al dólar.
El atractivo internacional de una moneda no depende únicamente de que exista una versión digital fácil de usar. También importa que haya mercados capaces de absorber grandes operaciones, activos líquidos donde conservar valor y confianza en las instituciones que sostienen el sistema. El dólar cuenta con un ecosistema financiero profundo y con una oferta amplia de deuda pública negociable. Un token en euros puede hacer más sencillo un pago, pero no crea por sí mismo esos mercados ni elimina las fronteras financieras entre los países de la Unión.
Por eso Lagarde sostiene que la tecnología puede ser valiosa sin que la stablecoin sea la respuesta adecuada para fortalecer la moneda única. Confundir ambas cosas sería como modernizar el mecanismo de una puerta sin construir el edificio al que da acceso. La prioridad, en su planteamiento, consiste en desarrollar carriles digitales y financieros europeos; la elección de una moneda privada como pieza central no se desprende automáticamente de la conveniencia de digitalizar los pagos.
Qué puede ocurrir cuando muchos usuarios piden reembolso
El primer motivo de cautela es la posibilidad de una retirada simultánea. Mientras los usuarios confían en el respaldo, el emisor puede mantener la paridad y atender los reembolsos ordinarios. Si aparece una duda sobre la calidad o disponibilidad de las reservas, esa confianza puede darse la vuelta con rapidez: muchos titulares intentan salir a la vez y el emisor debe reunir liquidez para pagarles. En esa carrera, los activos de reserva pueden tener que venderse en un momento desfavorable, trasladando presión a los mercados donde se negocian.
La estabilidad depende, por tanto, de algo más que la etiqueta del producto. Importan qué activos respaldan los tokens, con qué rapidez pueden convertirse en dinero disponible y si la información sobre esas reservas resulta creíble. Una promesa de reembolso a la par no equivale a una garantía absoluta frente a cualquier episodio de tensión. La confianza puede evaporarse precisamente cuando más falta hace la liquidez, y las operaciones digitales permiten que una salida colectiva avance con velocidad.
El episodio de USDC en marzo de 2023 ilustra el mecanismo. Circle comunicó que 3.300 millones de dólares de sus reservas estaban depositados en Silicon Valley Bank, que había colapsado. La noticia debilitó temporalmente la confianza en el token y este se separó durante un breve periodo de la paridad prevista. No fue necesario que desaparecieran todas las reservas para que surgieran dudas: bastó la incertidumbre sobre el acceso a una parte de ellas para que los usuarios cuestionaran si podrían recuperar su dinero a tiempo.
Lagarde advierte de que, a mayor escala, estos movimientos podrían transmitir estrés a los mercados de los activos subyacentes. Si las solicitudes de reembolso obligan a liquidar reservas, la venta puede presionar esos mercados; si la presión alimenta nuevas dudas, pueden producirse más reembolsos. Ese bucle no es inevitable en cada stablecoin ni significa que toda emisión vaya a provocar una crisis. El riesgo que señala el BCE es que un instrumento presentado como estable pueda convertirse en un canal de contagio durante una turbulencia financiera.
Por qué la banca europea ocupa un lugar central
La preocupación no termina en las reservas. En Europa, empresas y hogares dependen en gran medida de los bancos para obtener crédito, de modo que los depósitos son una fuente importante de financiación para préstamos e hipotecas. Si una porción significativa del dinero abandona las cuentas bancarias para trasladarse a instrumentos privados no bancarios, los bancos podrían perder parte de esa financiación y tener que buscarla por otras vías, potencialmente más costosas o menos estables.
Ese cambio también puede afectar a la transmisión de la política monetaria. Cuando el BCE modifica los tipos de interés, el efecto llega a la economía, entre otros canales, a través de las condiciones que los bancos ofrecen a quienes ahorran y piden préstamos. Si el ahorro migra de forma amplia hacia activos que no responden del mismo modo a ese mecanismo, la relación entre las decisiones del banco central y el coste del crédito puede volverse más compleja. No significa que cada euro convertido en un token reduzca automáticamente los préstamos, sino que una transformación de gran escala podría debilitar o alterar un canal clave de financiación.
La magnitud importa. Una stablecoin pequeña, con usos limitados, no plantea el mismo tipo de riesgo sistémico que una moneda privada extendida entre hogares, empresas y plataformas. El mercado ligado al euro continúa siendo reducido en comparación con el global: en enero de 2026, su capitalización rondaba los 450 millones de euros, frente a unos 300.000 millones de dólares para el conjunto del sector. Esa diferencia ayuda a explicar por qué el peligro inmediato en la eurozona es limitado, pero no elimina la preocupación por un crecimiento rápido si grandes entidades y redes de pago se incorporan al negocio.
La estructura de la economía europea vuelve especialmente relevante ese matiz. En una economía muy apoyada en la financiación bancaria, la estabilidad de los depósitos tiene consecuencias que van más allá de los balances de cada entidad. Para el BCE, no se trata de impedir que aparezcan nuevos productos, sino de evaluar qué ocurriría si su éxito cambiara la forma en que se financian los bancos y se transmiten las decisiones monetarias. El mismo instrumento puede ser manejable a pequeña escala y más delicado cuando se vuelve masivo.
El dólar digital privado no resuelve la fragmentación europea
El dominio de los tokens vinculados al dólar preocupa en Bruselas porque puede extender el uso de esa moneda en operaciones digitales, incluso en lugares donde el acceso a dólares físicos o a servicios bancarios tradicionales es limitado. Si el comercio y las plataformas adoptan de forma habitual instrumentos denominados en dólares, la unidad de cuenta y los medios de pago pueden inclinarse hacia esa divisa. Es una forma de influencia que no exige transportar billetes: viaja por aplicaciones, redes de pago y saldos digitales.
El planteamiento estadounidense también conecta las stablecoins con la demanda de deuda pública. Cuando los emisores mantienen parte de sus reservas en instrumentos líquidos del Tesoro, el crecimiento de los tokens puede reforzar la demanda de esos activos. El mecanismo enlaza dinero digital, reservas y financiación pública. Europa, sin embargo, no puede reproducirlo solo creando un token en euros: necesita una oferta amplia y líquida de activos europeos que pueda sostener la confianza y atraer operaciones a gran escala.
Ahí aparece el problema estructural que Lagarde sitúa por delante de la imitación. La Unión Europea cuenta con mucho ahorro, pero sus mercados de capitales siguen fragmentados por diferencias nacionales y barreras que dificultan canalizar fondos entre países. En marzo de 2025, la Comisión Europea presentó una estrategia para conectar mejor el ahorro privado con la inversión productiva. Sus estimaciones sitúan entre 750.000 y 800.000 millones de euros anuales las inversiones adicionales necesarias hasta 2030, mientras los hogares europeos mantienen alrededor de 10 billones de euros en depósitos, seguros y otros instrumentos accesibles.
La cifra no significa que todo ese ahorro pueda o deba trasladarse a inversiones de mayor riesgo. Sí revela una paradoja: Europa dispone de recursos, pero no siempre de una maquinaria financiera común capaz de ponerlos al servicio de empresas y proyectos a escala continental. Una stablecoin no integra las bolsas nacionales, no elimina las diferencias regulatorias y no crea por sí sola financiación para compañías innovadoras. La competitividad monetaria depende de la profundidad del sistema que hay detrás, no solo de la rapidez de una transferencia.
El activo seguro que Europa aún no tiene en común
En el debate sobre la fuerza internacional del euro aparece una pieza menos vistosa que los pagos instantáneos: el activo seguro europeo. Se trata de una referencia de deuda en euros que pueda negociarse en grandes volúmenes, mantener liquidez en momentos de tensión y servir como base para valorar otros activos. Hoy, los bonos de algunos Estados —en especial el alemán— cumplen parte de esa función, pero la oferta de un solo país no equivale a un mercado común que represente a toda la zona euro.
La comparación con Estados Unidos ayuda a entender el punto. Un mercado profundo permite a grandes inversores comprar o vender cantidades elevadas sin alterar demasiado los precios y ofrece instrumentos donde aparcar fondos. Para que el euro gane terreno global, no basta con que su versión digital exista: hacen falta activos denominados en euros que resulten atractivos y líquidos para quienes gestionan grandes carteras. El miembro del Comité Ejecutivo del BCE Philip Lane ha defendido que un sistema monetario autónomo necesita un activo de referencia de esa clase y ha señalado la insuficiencia de la oferta actual.
Crear un activo común no es una decisión técnica como elegir un protocolo digital. Remite a debates sobre emisión compartida de deuda, disciplina fiscal, solidaridad entre Estados y reparto de responsabilidades. Son discusiones políticas que afectan a la arquitectura de la Unión, no a la programación de una cadena de bloques. Por eso el planteamiento de Lagarde desplaza el foco desde el producto financiero inmediato hacia acuerdos más difíciles, pero capaces de cambiar la escala del mercado europeo.
Una stablecoin respaldada con deuda de distintos países podría comprar activos disponibles, pero eso no resolvería automáticamente la fragmentación ni garantizaría que sus reservas conservaran liquidez en cualquier crisis. La calidad de un respaldo no depende solo de sumar bonos: también cuentan la profundidad del mercado, la confianza y la capacidad de convertirlos en efectivo cuando aumenta la demanda. El token puede representar valor, pero no fabricar por sí mismo un refugio financiero.
Tokenización sí, pero con una base pública
La cautela del BCE no equivale a cerrar la puerta a la tokenización. Esta tecnología permite registrar activos y operaciones de forma digital y programable, con la posibilidad de agilizar procesos de negociación y liquidación. Su potencial puede abarcar desde valores financieros hasta pagos entre entidades. El desacuerdo se centra en qué debe ocupar el lugar del dinero de liquidación y quién sostiene la confianza cuando las operaciones se realizan sobre nuevas infraestructuras.
Lagarde propone construir una infraestructura pública que permita operar a instrumentos privados y otras formas de dinero tokenizado dentro de un marco anclado en dinero de banco central. La diferencia es importante: las empresas pueden innovar en productos y servicios, mientras la referencia final del sistema sigue siendo un pasivo público. Así, la digitalización no obliga a elegir entre prohibir los instrumentos privados o dejar que una promesa de pago comercial se convierta en el único punto de apoyo.
El Eurosistema trabaja en iniciativas para adaptar la liquidación en dinero de banco central a operaciones basadas en tecnología de registro distribuido. Pontes está concebido como una solución para ese tipo de liquidaciones y su puesta en marcha se prevé para el tercer trimestre de 2026. Appia, por su parte, tiene un horizonte más amplio: busca orientar el diseño de un ecosistema mayorista europeo para activos tokenizados. Son proyectos de infraestructura y todavía no equivalen a un sistema terminado ni a una garantía de adopción generalizada.
El mismo debate se relaciona con el euro digital, que no es una stablecoin privada, aunque ambos formen parte de la transformación del dinero. El BCE ha situado 2029 como posible horizonte de lanzamiento, condicionado a que los legisladores europeos aprueben antes el marco normativo necesario; los trabajos preparatorios, incluidos ejercicios piloto y transacciones iniciales, podrían empezar a mediados de 2027. El calendario depende de decisiones políticas y técnicas, por lo que debe entenderse como un objetivo condicionado, no como una fecha irrevocable.
Regular no significa liderar el mercado
La Unión Europea cuenta con MiCA, el marco regulatorio que establece reglas para distintos criptoactivos y emisores. Disponer de normas puede aportar supervisión y claridad sobre las obligaciones aplicables, pero no garantiza que las empresas europeas alcancen escala global ni que los usuarios adopten productos denominados en euros. Regular un mercado y dominarlo son tareas distintas: la primera fija condiciones; la segunda depende también de la liquidez, la utilidad, la distribución y la confianza.
Esto explica por qué la existencia de stablecoins privadas ligadas al euro no contradice necesariamente la posición del BCE. Un consorcio de bancos europeos, Qivalis, ha planteado lanzar un euro digital privado, en un mercado donde también hay entidades financieras interesadas en activos tokenizados. Sus promotores sostienen que una alternativa europea podría evitar que el dólar se convierta en la única opción digital con liquidez. Lagarde, en cambio, cuestiona que esa respuesta sea la más eficiente si no se acompaña de una infraestructura pública y de mercados de capitales más sólidos.
Las dos posiciones parten de una inquietud común: que la digitalización refuerce la dependencia de infraestructuras y monedas extranjeras. Difieren en el camino. Para quienes defienden una emisión privada, un token en euros disponible pronto podría atender necesidades concretas de pagos y liquidación. Para el BCE, promoverlo como estrategia de soberanía puede magnificar riesgos bancarios y financieros sin solucionar la falta de profundidad del mercado europeo. La discrepancia no es entre innovación y rechazo a la innovación, sino sobre qué debe sostenerla.
También conviene separar los usos. Una empresa puede encontrar útil un token para liquidar una operación internacional, mientras un ahorrador lo considera una alternativa a un depósito y otra entidad lo emplea para mover liquidez entre plataformas. Cada función tiene riesgos y efectos diferentes. La etiqueta stablecoin reúne productos que pueden variar en reservas, emisores y condiciones de reembolso; por eso, el análisis del BCE no implica que todas tengan idéntico comportamiento, sino que la promesa de estabilidad privada merece atención cuando la escala y las conexiones con el sistema financiero aumentan.
La batalla se libra en los cimientos financieros
Para los ciudadanos, el debate puede parecer lejano, pero sus consecuencias potenciales pasan por asuntos cotidianos: cómo se financian los bancos, qué redes procesan los pagos y qué moneda se usa como referencia en servicios digitales. Si el ahorro se mueve hacia instrumentos privados en dólares, la dependencia no aparecería necesariamente de golpe. Podría crecer de manera gradual, a través de usos convenientes y redes que ganan participantes, hasta hacer más difícil que el euro conserve un papel central en la economía digital.
Para las empresas, la pregunta decisiva no es solo si podrán pagar con un token en euros. Importa si encontrarán financiación en mercados amplios, si podrán acceder a inversores de otros países y si las operaciones digitales tendrán una infraestructura fiable y común. La unión de ahorros e inversiones responde a ese desafío: acercar los fondos disponibles a las necesidades de inversión sin que las fronteras nacionales conviertan cada operación transfronteriza en un proceso separado.
El mensaje de Lagarde es, en el fondo, una crítica a la idea de que la soberanía monetaria se obtiene copiando el instrumento más visible de otra economía. Una stablecoin puede ser útil para determinados pagos, pero no crea confianza institucional, deuda común ni mercados integrados. Y si su expansión desplaza depósitos o provoca ventas apresuradas de reservas durante una crisis, la comodidad digital puede venir acompañada de vulnerabilidades que no se aprecian mientras todo marcha bien.
Europa no tiene que elegir entre mantener intacto el sistema actual y entregar la función monetaria a emisores privados. Puede desarrollar tecnología, permitir que surjan nuevos servicios bajo reglas claras y, al mismo tiempo, preservar una base de liquidación en dinero público. La dificultad está en coordinar esa infraestructura con reformas financieras y acuerdos políticos que llevan mucho más tiempo que lanzar un producto. La fuerza del euro digital dependerá de los cimientos que Europa sea capaz de construir, no solo de la forma que adopte el dinero en una pantalla.
El euro necesita algo más que una versión digital
Las reservas de Lagarde se dirigen a una promesa concreta: que una stablecoin en euros pueda contrarrestar por sí sola el dominio del dólar. El BCE considera que esa herramienta no basta y que, si crece sin una arquitectura financiera adecuada, puede abrir vías de tensión para la liquidez, la banca y la política monetaria. El precedente de USDC en 2023 no demuestra que todos los emisores vayan a fallar, pero sí recuerda que la paridad depende de confianza y acceso efectivo a las reservas.
La alternativa que defiende el banco central es menos inmediata y más compleja: mercados de capitales conectados, ahorro europeo movilizado, activos seguros líquidos e infraestructura de pagos y liquidación compatible con dinero de banco central. Son piezas que no se sustituyen unas a otras. Un euro digital puede modernizar ciertos pagos; una red tokenizada puede acelerar liquidaciones; una unión financiera puede ampliar las fuentes de inversión. Ninguna, aislada, resuelve todas las debilidades del sistema.
La cuestión, por tanto, no es si Europa debe digitalizar el dinero, sino bajo qué reglas y con qué respaldo lo hará. Las monedas privadas pueden ocupar un espacio, pero no son un atajo para construir poder financiero. Si la Unión quiere que el euro siga teniendo peso en una economía cada vez más digital, tendrá que hacer algo menos reluciente que lanzar un token y bastante más difícil: convertir su mercado fragmentado en un sistema capaz de generar liquidez, confianza y escala propias.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27