Economía
¿Cómo la guerra comercial espantó a Canadá de Florida?
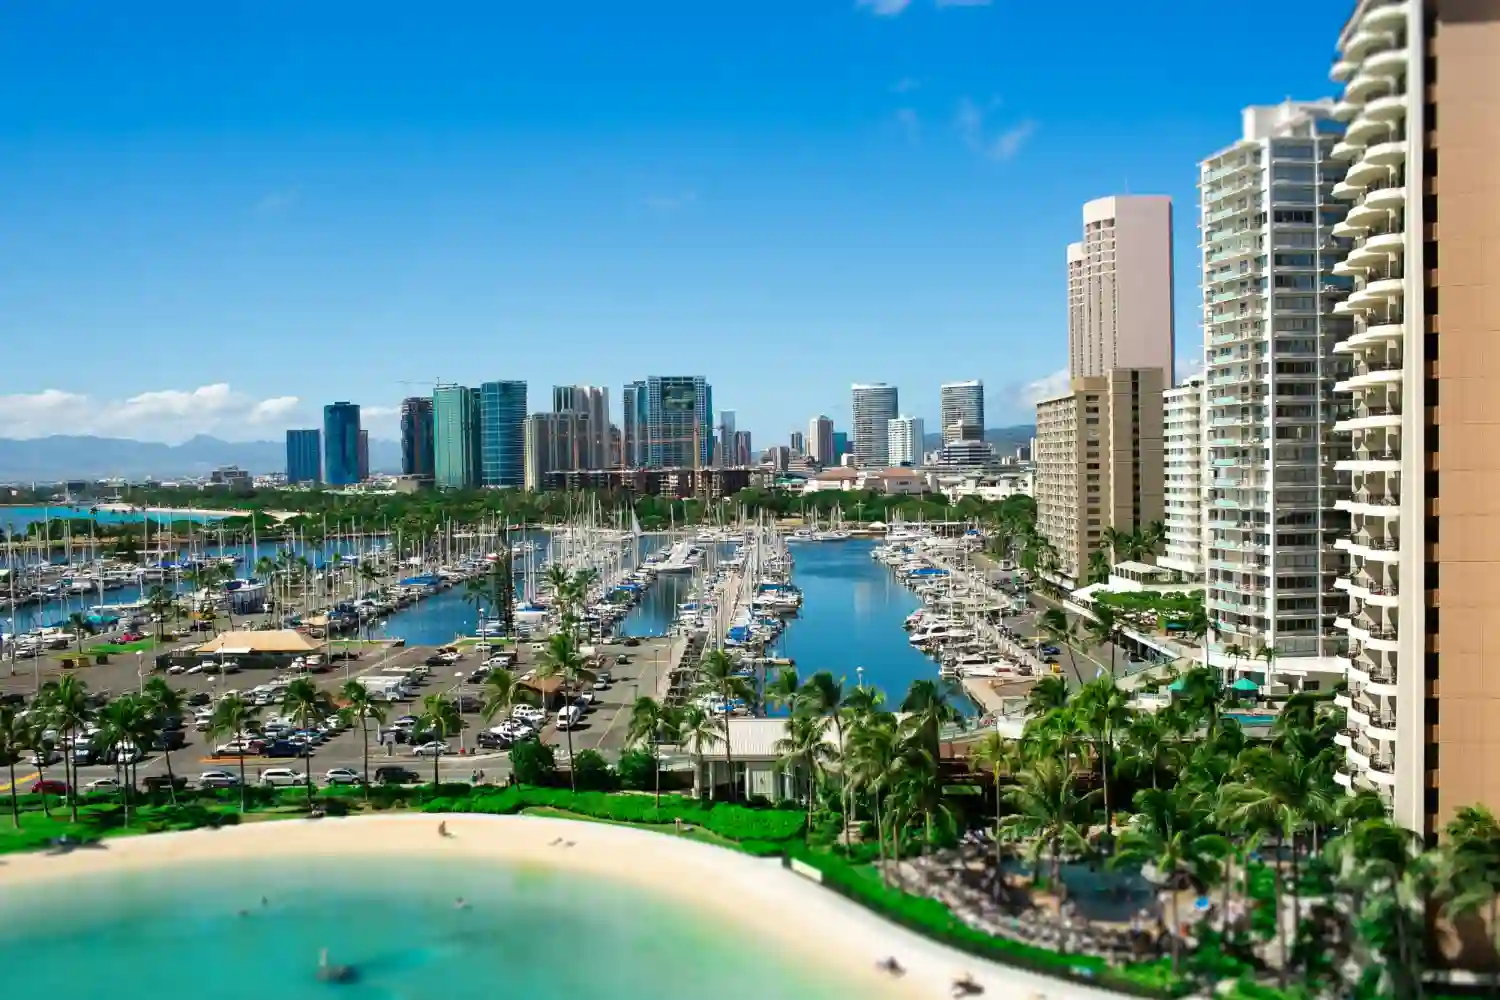
Florida aguanta récords, pero el canadiense se esfuma: aranceles, registro de estancias largas y hoteles con menos invierno en el sur, 2025.

Florida aguanta récords, pero el canadiense se esfuma: aranceles, registro de estancias largas y hoteles con menos invierno en el sur, 2025.
Florida no se ha quedado sin turistas, ni mucho menos, pero sí ha perdido parte de su visitante extranjero más fiel: el canadiense que bajaba a pasar semanas —a veces meses— y dejaba un rastro constante de reservas largas, desayunos repetidos, alquileres invernales y gastos cotidianos. Entre enero y septiembre de 2025 el estado sumó 109,782 millones de visitantes (una décima más que en 2024), con el turismo doméstico prácticamente plano y los viajeros de otros países creciendo; el bache estaba en Canadá, con una caída del 15,5%.
Lo que se ha contado como “colapso total” en algunos textos virales en inglés —cifras como 280.000 empleos perdidos y 52.000 millones de dólares evaporados— no encaja con los datos oficiales de llegadas: el volumen total aguanta, incluso mejora ligeramente. El golpe, real, es más específico y más frío: menos canadienses, menos temporadas largas, menos rutina de invierno en zonas donde ese público era parte del paisaje, del ruido de fondo, de la economía a pie de calle.
Un invierno con hueco canadiense
La foto más nítida se ve en el tercer trimestre de 2025, cuando Florida suele ir a un ritmo algo más lento. Visit Florida estimó 34,339 millones de viajeros entre julio y septiembre, apenas por encima del mismo periodo de 2024. El motor fue el de siempre: 31,448 millones llegaron desde otros estados de EE. UU., y los visitantes “overseas” (fuera de EE. UU. y Canadá) crecieron hasta 2,343 millones, el mejor dato estival desde 2019. Hasta aquí, el titular triunfalista funciona.
El matiz que cambia la historia está en la parte canadiense: 507.000 visitantes en ese trimestre, frente a 597.000 un año antes. No es una caída simbólica; es un mordisco claro, y además coloca el dato como el más bajo de cualquier trimestre desde finales de 2021, cuando aún pesaban inercias de la pandemia y la movilidad internacional no se había normalizado del todo. Si se amplía el plano, antes de la pandemia Florida llegó a marcar en un tercer trimestre 703.000 canadienses (2019). La comparación no es solo numérica: habla de hábito, de costumbre, de esa sensación de “Florida es casi una extensión del invierno canadiense” que durante años parecía inamovible.
En el sur del estado, donde el canadiense no es un visitante más sino una pieza estructural, el efecto se capta por indicadores que no salen en la típica nota de récord: ocupación hotelera, ingreso por habitación disponible, reservas repetidas que dejan de repetirse. En Broward, por ejemplo, la ocupación cayó un 1,6% en noviembre y se encadenaron meses de descenso en el RevPAR, ese término del sector que suena a jerga, pero en la práctica significa algo muy simple: cuánto dinero deja, de media, una habitación disponible en un día, con su mezcla de precio y ocupación. Si baja, algo se está enfriando.
Aranceles, orgullo y frontera: el cóctel político
Cuando se intenta explicar por qué un canadiense decide no volver a Florida, la respuesta rara vez es una sola. Hay una capa de política y orgullo nacional, otra de trámites y otra —la eterna— de dinero. En 2025, estas capas se apilaron.
La política estuvo muy presente en forma de aranceles y de un clima de relación bilateral deteriorado. En paralelo, se consolidó una idea que no necesita cartel: viajar también puede ser una forma de posicionarse. No hace falta una campaña organizada para que un mercado se mueva; basta con que miles de personas, sin hablar entre sí, elijan “este año no” y lo sustituyan por México, Caribe, Europa o, directamente, quedarse en casa. En medios estadounidenses se describió ese ambiente de cancelaciones y enfado como algo tangible en agencias y operadores, con descensos fuertes de nuevas reservas hacia EE. UU. y un desplazamiento a destinos alternativos.
La parte burocrática, sin ser el único motivo, añade fricción. Desde el 11 de abril de 2025, se endureció la aplicación de un requisito: los canadienses que permanezcan más de 30 días en EE. UU. deben registrarse ante las autoridades, en una aplicación más estricta de una norma que, en la práctica, no se había aplicado de forma consistente a quienes cruzaban por tierra. No es que se prohíba viajar; es que se complica la estancia larga, justo la que define al snowbird. El propio contexto lo agravó: tensiones comerciales, anuncios de aranceles y respuestas de Canadá, en un ambiente donde cada trámite se percibe como señal.
En esta misma línea, la U.S. Travel Association llegó a cuantificar el riesgo a escala nacional con un escenario moderado pero muy ilustrativo: una caída del 10% en los viajes canadienses a EE. UU. equivaldría a 2 millones de visitas menos, 2.100 millones de dólares menos en gasto y 14.000 empleos afectados. Y colocó a Florida en el mapa, dentro del “top 5” de estados más visitados por canadienses junto a California, Nevada, Nueva York y Texas. Es decir: aunque el impacto sea nacional, Florida está en la diana por pura estructura del mercado.
Luego está el dinero, el tipo de cambio, el precio de volar, el coste de alojarse. La inflación y el encarecimiento general de viajar han sido un ruido de fondo persistente desde la salida de la pandemia. Pero aquí el matiz es que, cuando el viaje se convierte en gesto político, el bolsillo deja de ser el freno principal y pasa a ser la coartada perfecta: “caro”, “complicado”, “no merece la pena”. Y listo.
El “boicot blando” y la lógica del snowbird
La palabra boicot suele evocar épica, pero lo que se ha visto se parece más a una marea baja: sin pancarta, sin líder, sin fecha. Un snowbird no solo reserva hotel; alquila meses, compra en supermercados, paga mantenimiento, arregla el coche, se hace revisiones médicas, vive. Su gasto no se concentra en un fin de semana, se distribuye como una gota constante que sostiene a pequeñas empresas. Cuando esa gota se reduce, Florida puede seguir recibiendo millones de viajeros de otros lugares y aun así notar el vacío en barrios concretos, en moteles con clientela histórica, en urbanizaciones donde el acento canadiense era tan habitual como el sonido de los aspersores.
Además, el snowbird es un turista de “confianza” que repite. Y cuando una costumbre se rompe, no siempre vuelve con facilidad. La primera vez que alguien cambia de ruta, descubre alternativas y pierde el miedo; la segunda, ya no hay vuelta a la inercia.
El dato frente al ruido: qué dicen las cifras oficiales
La tentación de exagerar ha sido enorme, y en este asunto hay un ejemplo casi didáctico: la afirmación de que el turismo canadiense en Florida se habría desplomado un 80%. Lo dijo el congresista Jared Moskowitz (demócrata, con distrito en áreas de Broward y Palm Beach) en una entrevista en CNN; y la frase, tan redonda, corrió como pólvora. El problema es que mezclaba fuentes y escalas: en el origen estaba un dato de reservas aéreas de un mes y, además, para todo el mercado EE. UU.-Canadá, no para Florida. En un fact-check posterior, PolitiFact concluyó que sí había descensos y señales de enfriamiento, pero muy lejos de ese 80%: algunos aeropuertos hablaban de caídas en rangos del 6% al 43% en periodos concretos, y el conjunto no permitía sostener la cifra maximalista.
Aquí conviene agarrarse a lo sólido, porque es fácil perderse. Lo sólido, hoy, es lo que publica Visit Florida y lo que replican medios regionales a partir de esas series. Y lo sólido dice dos cosas a la vez: que Florida mantiene un volumen enorme de visitantes, y que Canadá baja.
En el tercer trimestre de 2025, el descenso canadiense fue claro: 507.000 frente a 597.000 un año antes. En el acumulado de nueve meses, la bajada canadiense fue del 15,5%. Y, al mismo tiempo, el total general creció una décima y los visitantes de otros países aumentaron un 4,5%. Esta combinación es la clave para entender por qué algunos hablan de “desastre” mientras otros enseñan récords: están mirando indicadores distintos.
En enero de 2026, un análisis económico desde Florida lo resumía con una proyección sencilla: si la tendencia del cuarto trimestre se pareciera a la de los tres primeros, el resultado anual sería del orden de medio millón de canadienses menos en 2025 respecto al año anterior, llevando el volumen a su nivel más bajo en tres años, después del pico de la “resaca pospandemia” que disparó viajes y ocupaciones. Florida, además, vive sobre todo del turismo doméstico: más de nueve de cada diez visitantes llegan desde otros estados, y esa masa amortigua casi cualquier golpe exterior. Amortigua, que no neutraliza.
El papel de Tallahassee: marketing, presupuesto y relato
La política estatal también entra aquí, pero no como grandilocuencia sino como presupuesto. Con la caída canadiense como telón de fondo, el gobernador Ron DeSantis recomendó mantener la financiación de Visit Florida en 80 millones de dólares para el ejercicio fiscal 2026-2027 (a partir del 1 de julio). No es un gesto menor: es admitir que, incluso con datos globales razonables, el estado quiere sostener su músculo de promoción para un 2026 que se vende como “fuerte” pero llega con incertidumbres, sobre todo en mercados internacionales sensibles al clima político. En la misma comunicación de datos de turismo de verano, el consejero delegado de Visit Florida, Bryan Griffin, celebró en redes el resultado del trimestre y recordó una estimación repetida por la agencia: que el turismo “ahorra” a cada hogar de Florida unos 2.000 dólares en impuestos en un año récord como 2024. Ese tipo de frases no se lanzan por casualidad: forman parte del relato defensivo cuando hay ruido de caída.
La economía del snowbird: el efecto en hoteles, alquileres y empleo
La caída canadiense importa por volumen, pero sobre todo por calidad económica de la estancia. Un viaje corto deja ingresos intensos y concentrados; una estancia larga deja ingresos persistentes y repartidos. Los snowbirds son, en términos cotidianos, una fuente de “vida” para comercios que no salen en las guías: supermercados, farmacias, lavanderías, talleres, consultas privadas, alquileres de trasteros, pequeñas reformas. A muchos negocios les basta con que el flujo sea estable, no necesariamente creciente. Por eso el golpe se traduce menos en “cierre inmediato” y más en algo más corrosivo: menos horas de plantilla, menos contratación temporal, más nervios con el alquiler del local, más dependencia de fines de semana y eventos.
El sector hotelero lo mide con frialdad. En Broward, la caída del RevPAR durante tres meses seguidos, aun con una ocupación solo ligeramente inferior, sugiere que no basta con llenar: importa a qué precio, con qué mix de clientes, con qué capacidad de sostener tarifas. El propio organismo turístico local, Visit Lauderdale, habló de debilitamiento económico y presión sobre el gasto discrecional, sin señalar de forma directa a Canadá. Ese silencio también dice algo: el factor canadiense pesa, pero no opera solo; se mezcla con inflación, con consumo contenido, con un entorno de viaje más caro.
En Florida Keys, en cambio, se mantenían las tarifas medias más altas del estado, por encima de 300 dólares la habitación en noviembre. Es el recordatorio de que Florida no es un bloque uniforme: hay zonas blindadas por oferta limitada, marca aspiracional o demanda doméstica fuerte. Y hay otras, sobre todo en el sur urbano y costero, donde la elasticidad del visitante extranjero se nota más.
Aquí encaja el debate sobre las cifras virales de empleos y miles de millones “borrados”. No hay una serie oficial de Visit Florida que respalde un derrumbe de ese calibre en visitantes; al contrario, el total general sube ligeramente. Eso no significa que no existan pérdidas económicas vinculadas al turismo canadiense: existen, porque menos viajeros equivalen a menos gasto, y la U.S. Travel Association lo cuantifica en escenarios conservadores para todo EE. UU. El problema es atribuir a Florida, con precisión quirúrgica, una cifra de empleos perdidos y un agujero de 52.000 millones sin el respaldo de un organismo económico público o de una metodología transparente. Lo que sí se puede afirmar sin forzar la realidad es lo siguiente: el “agujero” canadiense es suficiente para frenar el crecimiento potencial del turismo en Florida, para debilitar métricas hoteleras en plazas sensibles y para introducir incertidumbre en el invierno, el gran negocio del estado.
Florida se recompone: más turismo doméstico, más cruceros, más Europa
Cuando falta una pieza importante, Florida hace lo que mejor sabe: recomponer el puzzle con otras piezas. El turismo doméstico sigue siendo un muro de contención. Los viajeros de otros países, con el regreso progresivo a niveles prepandemia en ciertos mercados, ayudan a compensar. Y luego están los cruceros, que son casi una industria paralela: pueden sostener una sensación de “estado lleno” incluso cuando un segmento concreto flaquea.
En el tercer trimestre de 2025, ese patrón fue evidente: el crecimiento del total fue pequeño, pero el movimiento interno de componentes fue grande. Más de 31 millones de visitantes desde otros estados, incremento de “overseas” y caída canadiense. A efectos de percepción, un aeropuerto lleno o un puerto de cruceros en ebullición tapa mucho. A efectos de economía local, depende: el crucerista gasta de otra manera, por tiempos y por zonas, y no sustituye al snowbird que se instala y paga meses de vida cotidiana.
La gran pregunta, por debajo de los titulares, es si Canadá “vuelve” cuando la temperatura política baje. No hay garantía. La industria turística lo sabe: recuperar un mercado no es como encender una luz. Se necesita confianza, estabilidad normativa, una frontera menos imprevisible, un clima de relación bilateral que no convierta cada viaje en un comentario. Y, mientras tanto, destinos competidores —México, Caribe, incluso alternativas dentro de Canadá— aprenden a capturar ese flujo.
A escala norteamericana, además, hay señales de enfriamiento más amplias. Cuando la caída se ve también en cruces fronterizos o en reservas aéreas transfronterizas, el mensaje es que el fenómeno no es solo “Florida está cara” o “este motel ha perdido clientela”. Es un cambio de ánimo, un giro de rueda en una relación histórica. Medios y analistas lo han descrito como un descenso notable de viajes canadienses a EE. UU. en distintos meses de 2025, con un trasfondo de tensiones comerciales y retórica política que se cuela en decisiones aparentemente personales.
El sol sigue, la costumbre no
Florida continúa vendiendo sol y funcionando como imán de millones de estadounidenses, pero el invierno ya no es el mismo cuando falta una parte del público que lo hacía predecible. El dato que define la historia no es un “colapso” total, sino una desviación en un engranaje que llevaba años girando con precisión: Canadá baja, el resto compensa, y el equilibrio se vuelve más frágil en plazas donde el snowbird era un cliente estructural.
La caída del 15,5% en viajeros canadienses en los nueve primeros meses de 2025, los 507.000 del tercer trimestre (con el recuerdo cercano de cifras bastante más altas antes de la pandemia) y la posibilidad de cerrar el año con cientos de miles de canadienses menos no son detalles estadísticos. Son una señal de que el turismo, en 2025 y entrando en 2026, ya no es solo ocio: también es frontera, regulación, clima político, orgullo nacional y confianza. Florida ha demostrado que puede sostener números globales; ahora se enfrenta a un reto más incómodo, casi de artesanía económica: reconstruir la fidelidad de un visitante que no era solo un número, sino una temporada entera.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27