
Economía
¿Por qué Noruega no baja tipos y se dispara la corona?
Noruega mantiene los tipos al 4%, enfría recortes y la corona se fortalece: claves de Norges Bank, Ida Wolden Bache y el efecto en hipotecas. Noruega ha decidido seguir con el freno pisado.

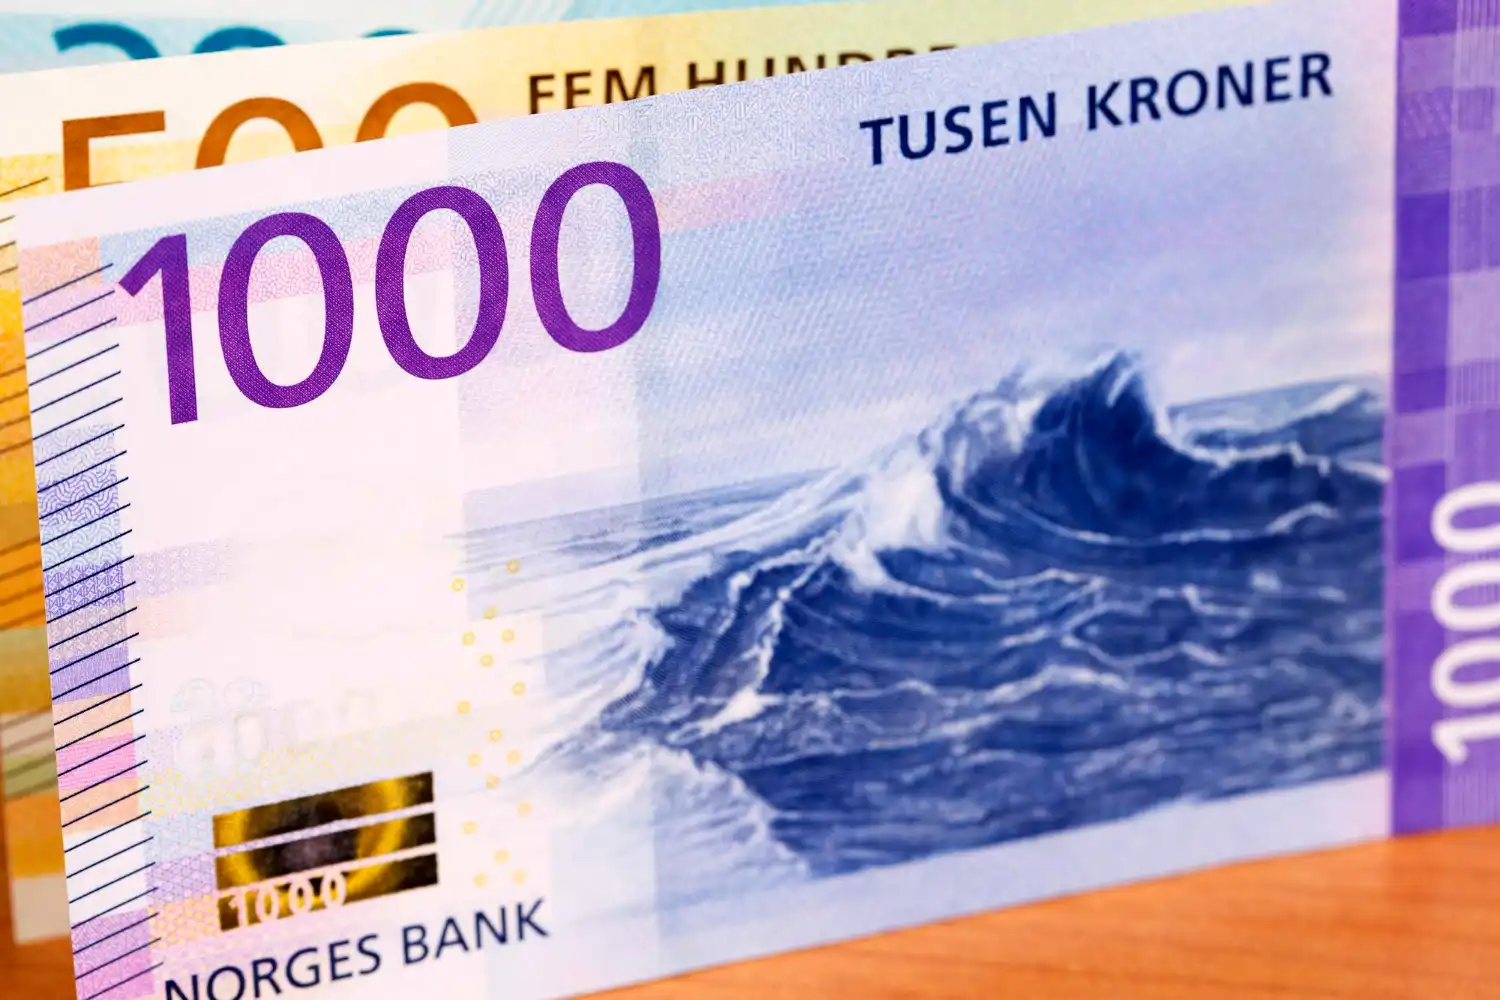
Noruega mantiene los tipos al 4%, enfría recortes y la corona se fortalece: claves de Norges Bank, Ida Wolden Bache y el efecto en hipotecas.
Noruega ha decidido seguir con el freno pisado. El Norges Bank, el banco central del país, mantuvo su tipo oficial en el 4% tras su reunión del 21 de enero de 2026, y dejó claro que no tiene ninguna prisa por abaratar el dinero otra vez. El mensaje, dicho con nombre y apellido, lo firmó la gobernadora Ida Wolden Bache: “no estamos con prisa” para recortar más, porque la inflación sigue siendo demasiado alta y el entorno se ha vuelto más incierto de lo que a un banco central le gustaría admitir. Se lee entre líneas y también en voz alta: la estabilidad primero, el alivio después.
La reacción más visible se ha visto en el mercado de divisas. La corona noruega se fortaleció hasta rondar las 9,9 coronas por dólar, su nivel más firme desde el 23 de septiembre, empujada por esa mezcla que suele gustar al dinero nervioso: tipos altos durante más tiempo y un banco central que habla con calma, sin vender rebajas antes de tiempo. Noruega, en pocas horas, ha recordado algo incómodo para muchos hogares y muy agradable para ciertos inversores: cuando un país mantiene el precio del dinero arriba, su moneda tiende a ponerse tiesa, como si le hubieran almidonado el cuello de la camisa.
El 4% como declaración de intenciones
En apariencia, mantener un tipo es un “no pasa nada”. En la práctica, el “no pasa nada” es la noticia. El Norges Bank lleva varias reuniones sosteniendo el 4% y, en esta de enero, ha preferido insistir en lo que ya venía diciendo desde diciembre: el camino apunta a recortes “en el curso del año” si la economía se comporta más o menos como se espera, pero el verbo principal no es “recortar”, sino “esperar”. El banco central no está jugando a adivino: está comprando tiempo para comprobar si la bajada de la inflación es sólida o solo un descanso antes de otro repunte.
Hay una palabra que, sin ser espectacular, manda más que cualquier titular: “incertidumbre”. Y esta vez aparece ligada a algo que hace unos años habría sonado casi exótico en un comunicado monetario: la situación geopolítica. El banco central la describió como tensa, y ese adjetivo, en boca de una institución tan contenida, tiene un peso peculiar. Cuando un banco central nórdico mete la geopolítica en su explicación, no está haciendo política exterior; está señalando riesgos concretos: rutas comerciales que se alteran, energía que puede encarecerse, cadenas de suministro que vuelven a crujir, primas de seguro que suben, empresas que frenan inversiones porque el mapa parece moverse. Todo eso termina en precios, y los precios son la materia prima de un banco central.
A partir de ahí aparece el dilema clásico, pero con bordes nuevos. Si bajas tipos demasiado pronto, corres el riesgo de que la inflación se enquiste y vuelva a levantar la cabeza. Si los mantienes demasiado altos demasiado tiempo, puedes enfriar la economía más de lo necesario, apretar el mercado inmobiliario y tensar a los hogares endeudados. El Norges Bank ha elegido una vía intermedia solo en apariencia: no se mueve hoy para no tener que moverse bruscamente mañana. La prisa, para ellos, es un coste.
Ida Wolden Bache y la frase que marca el tono
La gobernadora Ida Wolden Bache se ha convertido en el rostro de esa prudencia. Su frase de “no estamos con prisa” no es un capricho lingüístico; es una forma de gestionar expectativas. Porque, en cuanto un banco central sugiere que va a recortar pronto, el mercado hace el resto: ajusta hipotecas, reordena carteras, recalcula precios de la vivienda, mueve divisas, estira el apetito por el riesgo. A veces sale bien. A veces se le va la mano, y entonces el banco central tiene que volver a endurecer, con el desgaste que eso trae.
Aquí, además, hay un matiz que en Noruega pesa mucho: la inflación que más inquieta no es la que sube y baja con la energía, sino la que se queda pegada en lo cotidiano, la que resiste cuando el petróleo baja o cuando la electricidad da un respiro. En el debate noruego se habla con frecuencia de la inflación subyacente, esa que intenta medir el calor real del día a día. Y el banco central viene insistiendo en que, aunque el pico quedó atrás, todavía no está en el lugar cómodo. Dicho de manera más llana: todavía no pueden decir “ya está” sin que los números les contradigan.
La corona noruega en máximos: cuando la moneda se vuelve protagonista
Que la corona se fortalezca no es un detalle para especialistas, porque acaba afectando a la vida real, aunque lo haga con retardo. El movimiento hacia 9,9 por dólar (máximo de cuatro meses) refleja, por un lado, una lectura inmediata: si Noruega mantiene tipos altos mientras otros mercados imaginan recortes, la moneda se vuelve más atractiva. Pero también refleja algo más psicológico: el mercado percibe que el Norges Bank no va a improvisar. Y la previsibilidad, en tiempos tensos, se paga.
Una moneda más fuerte tiene dos caras, y Noruega conoce bien ambas. Por una parte, abarata importaciones: desde tecnología hasta piezas industriales, pasando por ciertos bienes de consumo. Eso puede ayudar a contener parte de la inflación importada, que en economías abiertas se cuela por rendijas pequeñas. Por otra parte, una moneda fuerte puede complicar la competitividad de sectores que venden fuera, porque los ingresos en dólares o euros valen menos al convertirlos. En un país donde la exportación energética pesa tanto en el imaginario y en las cuentas, el tipo de cambio no es un adorno: es un factor que puede cambiar beneficios, inversión y empleo en determinados segmentos.
Al mismo tiempo, conviene no exagerar el dramatismo. Noruega no es una economía que viva al día con la debilidad de su moneda para sostener exportaciones baratas; su fortaleza estructural y su entramado financiero le permiten soportar una corona firme con menos fragilidad que otros. Pero el equilibrio existe y se vigila. En Oslo, el tipo de cambio no se mira como quien mira el tiempo por la ventana; se mira como quien mira el parte de carreteras antes de salir de casa.
El efecto “tipos altos más tiempo”: la mecánica de fondo
No hace falta imaginar conspiraciones ni movimientos misteriosos. La lógica es simple: si los tipos en Noruega se mantienen en el 4% y el banco central no muestra prisa por recortar, los activos denominados en coronas pueden resultar más atractivos, especialmente en comparación con economías donde el mercado ya descuenta una bajada más rápida. Es el diferencial de rentabilidad, esa especie de imán que, sin hacer ruido, mueve flujos financieros.
Y luego está el componente de cobertura. Empresas e inversores que tienen exposición a Noruega ajustan coberturas según el tono monetario. Si perciben que la moneda puede sostenerse o fortalecerse, se mueven en consecuencia. La suma de muchas decisiones pequeñas a menudo parece una ola. En realidad, es una marea de cálculos.
Inflación, salarios y vivienda: el triángulo que aprieta las decisiones
El Norges Bank no decide en abstracto; decide con una economía concreta, con una inflación concreta y con un mercado laboral que, aunque no es idéntico al de la eurozona, comparte un patrón: cuando el empleo aguanta, la inflación puede ser más resistente de lo que parece. En Noruega, el debate gira alrededor de cuánto se está enfriando la demanda y cuánto se están moderando los precios en sectores donde el dinero caro suele hacer efecto. Y en paralelo, la negociación salarial y el coste de vida siguen presionando el cuadro.
El mercado inmobiliario es el escenario donde todo se ve más rápido. Tipos altos significan hipotecas más caras o refinanciaciones más duras, y eso, con el tiempo, enfría compras, ralentiza subidas, cambia decisiones familiares. Algunas voces bancarias noruegas, en comentarios recogidos en la prensa económica local, han defendido que una estabilidad de tipos ayuda a evitar un rebote prematuro del precio de la vivienda. Otras recuerdan la cara B: hogares muy endeudados que ya sienten la cuerda apretando, con menos margen para absorber shocks. No hay un relato único porque no hay una Noruega única: hay hogares con colchón y hogares que viven al límite del calendario de pagos.
En ese contexto, el banco central insiste en que una política todavía restrictiva sigue siendo necesaria. Restrictiva es una palabra técnica, sí, pero el concepto es cotidiano: es mantener el dinero lo bastante caro como para que la economía no se acelere demasiado y para que los precios vuelvan al objetivo con estabilidad. A nadie le entusiasma, pero es la lógica de la institución.
El objetivo del 2% y la tentación de cantar victoria
La meta de inflación, el 2%, funciona como un faro. El problema de los faros es que, cuando estás cerca, te parece que ya llegaste, pero todavía queda maniobra. Noruega ha reducido presiones inflacionarias respecto a los momentos más calientes, pero el banco central sigue subrayando que la inflación está por encima de lo deseable. Por eso, aunque su escenario sigue contemplando recortes, evita poner fecha con tinta gruesa.
Ese cuidado con las fechas también tiene una razón de reputación. Si prometes un recorte y luego lo retrasas, alimentas volatilidad. Si no prometes y solo condicionas, el mercado se queja, pero entiende el contrato: “depende de los datos”. Es un contrato frío, pero bastante claro.
La geopolítica entra en el despacho: energía, comercio y nervios globales
La referencia a la tensión geopolítica no ha aparecido por casualidad. A principios de 2026, el clima internacional sigue cargado de episodios que afectan a mercados, a confianza empresarial y a expectativas de inflación. Hay días en los que una frase en Washington o un movimiento en una ruta estratégica cambia la conversación global en cuestión de horas. En ese ambiente, los bancos centrales miden no solo lo que pasa, sino lo que podría pasar, porque parte de su trabajo consiste en gestionar riesgos antes de que se conviertan en cifras.
Noruega, además, tiene una particularidad: es un país con un gran sector energético y con un fondo soberano gigantesco que invierte por todo el mundo. Eso la conecta con la volatilidad global de una manera directa. Si sube el precio de la energía, la economía puede recibir impulso por un lado, pero al mismo tiempo se alimentan presiones inflacionarias por otro. Si se endurecen tensiones comerciales o aparecen amenazas arancelarias, las cadenas de suministro y la inversión se resienten. Y cuando la incertidumbre se instala, la prudencia monetaria se vuelve casi un instinto institucional.
En mercados globales recientes se ha visto cómo la geopolítica y las tensiones comerciales pueden sacudir bolsas, bonos y divisas. Noruega no vive aislada de esos temblores. Por eso el banco central no quiere dar señales de relajación mientras el mundo se mueve de forma brusca. El dinero barato no es un buen paraguas cuando lo que cae es granizo: puede ayudar, pero también puede romperse con la primera racha.
La reunión de enero y la sombra de marzo
Un detalle importante del calendario: esta reunión de enero se entiende como un punto de continuidad, y el foco se desplaza hacia el próximo encuentro relevante, el de marzo, cuando el banco central suele actualizar proyecciones y matizar su ruta. Esa estructura —enero como mantenimiento, marzo como momento de ajuste de brújula— influye en el mercado. Si no hay nuevas proyecciones ahora, el mensaje se concentra en el tono y en las frases. Y el tono ha sido inequívoco: calma y cautela.
Entre medias, se vigilarán indicadores de inflación, empleo y actividad. Y, sobre todo, se observará el tipo de cambio, porque una corona más fuerte puede ayudar a enfriar precios importados, lo que a su vez podría dar algo de margen para recortar más adelante sin tanto miedo. Esa interacción, casi circular, es parte del rompecabezas: el tipo de cambio influye en inflación; la política monetaria influye en tipo de cambio; y todo vuelve al banco central en forma de decisiones.
Noruega y el resto: una divergencia que se nota más de lo que parece
En Europa, el debate de tipos se ha vuelto un diálogo continuo entre bancos centrales y mercados. En algunos países, la conversación pública gira alrededor de cuándo llegará el alivio. Noruega, en cambio, está mandando otra señal: la desinflación no es un camino garantizado, y el banco central prefiere pecar de prudente. Eso crea una divergencia monetaria que se refleja sobre todo en la divisa.
No es que Noruega sea un planeta aparte. Comparte con el resto de economías avanzadas el mismo problema de base: cómo devolver la inflación al objetivo sin destruir actividad. La diferencia está en el ritmo y en la comunicación. Mientras algunos bancos centrales calibran recortes con una cierta urgencia por no enfriar demasiado, el Norges Bank insiste en que un recorte precipitado puede ser peor que un recorte tardío si la inflación se mantiene alta durante más tiempo. Y en esa frase hay una idea de largo plazo: la credibilidad se erosiona con facilidad y se reconstruye con lentitud.
También hay un elemento doméstico: el país ha convivido con ciclos de petróleo, con cambios de tipo de cambio y con una política económica que, en general, ha buscado estabilidad y margen fiscal. Esa memoria institucional hace que el banco central sea menos dado a gestos teatrales. Aquí no se está compitiendo por el titular más brillante, sino por la estabilidad más aburrida. Y lo aburrido, en economía, suele ser lo que se agradece cuando pasa el tiempo.
Uno o dos recortes en 2026: la cifra circula, el matiz manda
En el mercado se comenta una guía que sigue siendo la de diciembre: uno o dos recortes en 2026. Esa horquilla, en sí, dice poco; lo que importa es el “cómo” y el “cuándo”. Un recorte pequeño pero temprano puede desatar un cambio de expectativas mayor que dos recortes tardíos. Por eso el Norges Bank se cuida de no sembrar un calendario implícito.
La corona fuerte añade otra capa. Si la moneda se mantiene firme, ayuda a contener inflación importada y podría facilitar recortes más adelante. Pero si la moneda se fortalece demasiado, puede generar tensiones en sectores exportadores. El banco central, en la práctica, tiene que convivir con ese equilibrio sin admitir que está apuntando a un nivel concreto de divisa. En el lenguaje oficial se habla de condiciones financieras, de inflación, de actividad. En los pasillos se mira la pantalla del tipo de cambio con la misma atención que se mira la inflación subyacente. Son dos caras del mismo problema.
Qué cambia con esta decisión: economía real, bancos y expectativas
Una subida o una bajada de tipos se nota enseguida en titulares; una “pausa” se nota más despacio, pero se nota. Mantener el tipo oficial en 4% prolonga una situación de crédito caro. Eso afecta a decisiones de inversión empresarial, a consumo y a vivienda. En la banca, significa que el coste de financiación y la oferta de crédito seguirán moviéndose en un rango exigente. No es un apocalipsis, pero tampoco es una fiesta.
En la economía real, el impacto se distribuye con desigualdad. Los hogares que firmaron hipotecas en periodos de tipos más bajos sienten el cambio con más intensidad si sus condiciones se actualizan. Empresas con financiación variable o necesidades de refinanciación miran el calendario con cuidado. Y, al mismo tiempo, quienes tienen ahorro remunerado pueden encontrar mejores condiciones que en años de dinero barato. El banco central no reparte premios; modula incentivos. Ese es el punto.
La estabilidad de tipos también puede tener un efecto de “pausa psicológica”. Si el mercado esperaba recortes inmediatos, no verlos puede enfriar entusiasmo en segmentos como la vivienda. Si el mercado aceptaba la continuidad, el impacto se traslada más a la divisa y a la lectura de fondo: Noruega no va a regalar nada. Y esa lectura puede reforzar la idea de que el primer recorte, si llega, tendrá que estar respaldado por una mejora clara de inflación, no por un deseo de confort.
En los comentarios económicos noruegos que han acompañado la decisión, varios analistas han señalado que el banco central parece “nadar” hasta marzo, manteniendo el mensaje sin añadir novedades. Se habla incluso de un primer recorte hacia el verano en algunos escenarios privados. No es una promesa oficial, pero sí una fotografía del debate: el mercado trata de poner fechas; el banco central las difumina.
El aviso de Oslo, sin dramatismos
Noruega ha elegido continuidad, y esa continuidad tiene un efecto que no se puede esconder: la corona gana fuerza y el dinero sigue caro. Con la gobernadora Ida Wolden Bache poniendo el énfasis en que no hay prisa, el Norges Bank intenta que el mercado no se adelante, que no transforme una intención condicionada en una certeza. La geopolítica, definida como tensa, funciona como recordatorio de que el escenario puede torcerse sin previo aviso, y de que la inflación, aunque haya bajado, todavía no está domesticada del todo.
La escena final, por ahora, es bastante clara: el tipo oficial se queda en 4%, la moneda se fortalece hacia niveles no vistos desde finales de septiembre, y el debate se desplaza al próximo gran punto del calendario, marzo, cuando el banco central tendrá que volver a mirar datos, riesgos y, sí, también el mundo exterior. Noruega no está cerrando la puerta a los recortes; está cerrando la puerta a la impaciencia. Y en este arranque de 2026, esa puerta cerrada ha sido suficiente para mover una divisa.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
