
Economía
¿Por qué el nuevo jefe de la Fed de Trump amenaza con subir los tipos?
Trump quería una Fed más dócil y tipos más bajos, pero Kevin Warsh abre la puerta a subirlos si la inflación sigue elevada en Estados Unidos.

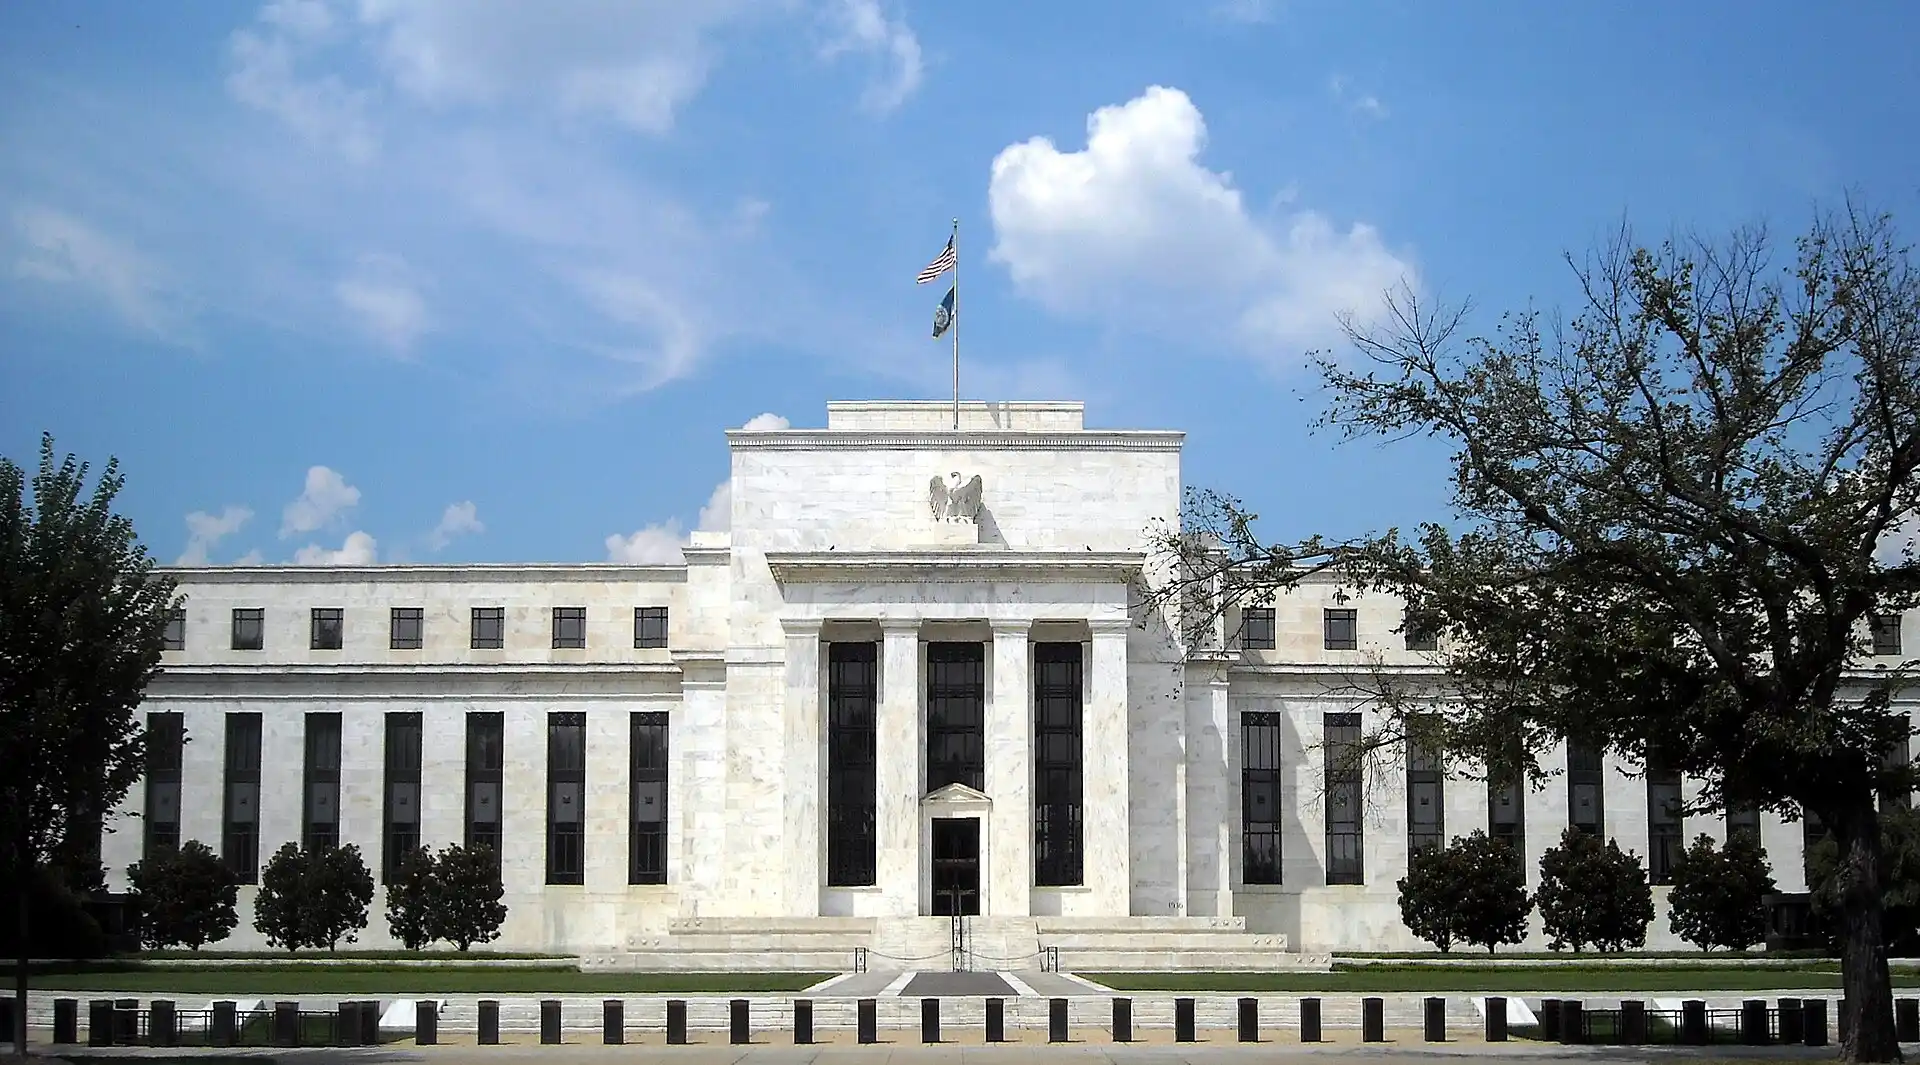
La escena tiene algo de ironía política, pero conviene empezar desmontando una idea que puede llevar a engaño: Donald Trump no despidió a Jerome Powell de la presidencia de la Reserva Federal. Lo sometió a una presión extraordinaria, lo atacó públicamente, amagó con apartarlo y llegó a amenazar con echarlo también de su puesto como gobernador, pero Powell terminó su mandato como presidente de la Fed en mayo de 2026. Después llegó Kevin Warsh, el hombre elegido por Trump para sustituirle.
Y aquí aparece la paradoja. Trump llevaba mucho tiempo exigiendo tipos de interés más bajos y esperaba que el cambio en la cúpula de la Reserva Federal facilitara ese camino. Sin embargo, apenas tres meses después de asumir el cargo, Warsh ha dado su señal más clara hasta el momento de que la siguiente decisión puede ir precisamente en la dirección contraria: si la inflación estadounidense no baja con suficiente rapidez, la Fed podría volver a subir los tipos. No ha anunciado una subida ni ha prometido que vaya a producirse en septiembre, pero los mercados entendieron perfectamente el mensaje.
La explicación es menos misteriosa de lo que parece. Trump puede elegir al presidente de la Fed cuando existe una vacante y el Senado debe confirmarlo; lo que no puede hacer, al menos según el diseño institucional estadounidense, es convertir al banco central en una extensión del Despacho Oval. Warsh llegó con el sello presidencial. Una vez sentado en el sillón, tiene otro problema encima de la mesa: una inflación del 3,7% frente al objetivo del 2%, una economía que sigue mostrando fortaleza y unos mercados que empiezan a preguntarse si los tipos actuales frenan realmente los precios.
La sorprendente Fed que Trump no esperaba
Kevin Warsh fue formalmente nominado por Trump el 4 de marzo de 2026, confirmado por el Senado en mayo y tomó posesión como presidente de la Reserva Federal el 22 de mayo. Su desembarco parecía cerrar una larguísima guerra entre la Casa Blanca y Powell, a quien Trump culpaba reiteradamente de mantener demasiado caro el dinero.
La luna de miel, de momento, presenta una extraña geometría. En su reunión de julio, la Fed mantuvo el tipo oficial entre el 3,50% y el 3,75%, exactamente lo contrario del recorte que Trump llevaba reclamando. Warsh votó a favor de mantenerlo. Tres miembros del Comité Federal de Mercado Abierto querían incluso elevarlo un cuarto de punto.
Trump decidió no cargar contra su elegido. A finales de julio seguía calificando a Warsh de brillante y dirigía sus críticas hacia otros miembros de la institución, a quienes acusaba de querer mantener los tipos elevados. Es un matiz importante: el presidente de Estados Unidos nombró al hombre que dirige la Fed, pero Warsh tampoco decide los tipos solo. La política monetaria se vota dentro del FOMC, un comité formado por gobernadores y presidentes de bancos regionales de la Reserva Federal.
La independencia de la Fed tiene precisamente esa pequeña incomodidad. Nombras al árbitro, pero el árbitro no está obligado a pitarte los penaltis.
Trump presionó a Powell, pero no consiguió controlar los tipos
La relación de Trump con Jerome Powell venía torcida de antiguo. Tiene incluso una ironía previa: fue el propio Trump quien eligió a Powell para dirigir la Fed durante su primer mandato, antes de que Joe Biden lo propusiera para un segundo periodo.
Con Trump nuevamente en la Casa Blanca, las discrepancias se convirtieron en enfrentamiento abierto. El presidente quería bajadas mucho más rápidas y llegó a explorar públicamente la posibilidad de apartar a Powell. En abril de 2026 amenazó incluso con despedirlo de su puesto como gobernador si permanecía en el Consejo después de concluir su mandato como presidente.
Powell, sin embargo, no desapareció de la institución cuando dejó la presidencia. Y ese detalle explica parte de la tensión que todavía rodea la composición de la Reserva Federal.
Powell sigue dentro del tablero
Aquí está otra peculiaridad que suele perderse cuando la política monetaria se convierte en combate político: Powell dejó la presidencia, no la Reserva Federal. Su mandato como gobernador se prolonga más allá de su etapa al frente del banco central y en agosto continúa formando parte del Consejo de Gobernadores.
La Casa Blanca también ha intentado apartar a la gobernadora Lisa Cook, nombrada durante la presidencia de Biden. El Tribunal Supremo frenó previamente su destitución mientras se resolvía el conflicto y la Administración Trump ha vuelto a plantear su salida alegando irregularidades vinculadas a documentación hipotecaria. Su defensa sostiene que no existe una causa legal que justifique removerla.
Todo esto importa porque detrás de las batallas personales aparece algo bastante mayor: quién controla realmente la política monetaria estadounidense. Trump pretende tener más influencia sobre la composición de la Fed. El diseño del sistema intenta, precisamente, que esa influencia tenga límites.
Warsh da un giro: la inflación vuelve al centro del escenario
El momento decisivo llegó el 28 de agosto en Jackson Hole, la gran reunión anual de banqueros centrales en Wyoming. Era el primer discurso de verdadero peso de Warsh desde que tomó el mando, y el nuevo presidente de la Fed utilizó un lenguaje bastante menos cómodo para la Casa Blanca que cualquier promesa de dinero barato.
Su criterio es que la Reserva Federal debe estar convencida de que la inflación subyacente avanza hacia el objetivo con claridad y a suficiente velocidad. Si eso no ocurre, sostuvo, todavía queda trabajo por hacer.
Traducido del dialecto de los bancos centrales al castellano cotidiano: si los precios continúan subiendo demasiado deprisa, subir los tipos sigue sobre la mesa.
Warsh dejó además otro mensaje relevante. A su juicio, las condiciones financieras actuales no parecen especialmente restrictivas. Empresas y consumidores siguen gastando, la inversión empresarial permanece fuerte y el mercado laboral aguanta. Los mercados de crédito muestran pocas señales de estar asfixiados por la política monetaria.
Si unos tipos del 3,50%-3,75% no están enfriando suficientemente la demanda y la inflación continúa lejos del 2%, la conclusión posible es incómoda pero elemental: quizá el precio del dinero todavía no sea suficientemente alto.
El 3,7% que cambia la discusión
La medida de inflación preferida por la Reserva Federal, el índice de precios del gasto en consumo personal —el famoso PCE— registra una subida interanual del 3,7%. Si se observa la evolución de los últimos seis meses anualizada, el ritmo alcanza el 4,1%.
Warsh añadió otro dato bastante revelador: el 54% de los bienes y servicios incluidos en la cesta del PCE han registrado durante los últimos doce meses incrementos de precios superiores al 3%. Antes de la pandemia, esa proporción rondaba de media el 32%.
No estamos ante la inflación desbocada de los peores meses posteriores a la pandemia. Tampoco ante una inflación resuelta. Y ahí está el problema.
El mandato de estabilidad de precios de la Reserva Federal fija un objetivo del 2%. Warsh quiso eliminar cualquier duda surgida durante sus primeras semanas: ese 2% es un objetivo firme, no una cifra decorativa que pueda desplazarse cuando resulte políticamente molesta.
Una economía demasiado resistente para bajar tipos alegremente
Normalmente un banco central tiene más margen para reducir tipos cuando la economía está debilitándose, aumenta el paro o la inflación cae con claridad. Estados Unidos presenta ahora una combinación bastante incómoda.
El desempleo se sitúa alrededor del 4,1%, bajo en términos históricos. La inversión empresarial mantiene una notable fortaleza, impulsada en parte por el gigantesco gasto relacionado con la inteligencia artificial. Los mercados de crédito funcionan y el consumo real ha seguido creciendo. Warsh considera que el mercado laboral estadounidense se encuentra aproximadamente en pleno empleo.
Eso reduce la necesidad inmediata de estimular la economía mediante dinero más barato. La prioridad se desplaza otra vez hacia los precios.
Es justamente el dilema que atormenta a cualquier banco central: subir tipos contiene la inflación, pero encarece préstamos, hipotecas y financiación empresarial. Bajarlos alivia a familias, empresas y al propio Estado, pero puede devolver oxígeno a unos precios que todavía corren demasiado.
Una subida en septiembre ha dejado de parecer extravagante
La próxima reunión de la Reserva Federal está prevista para los días 15 y 16 de septiembre de 2026. Warsh no prometió que vaya a elevar los tipos entonces. De hecho, rechaza buena parte de la llamada forward guidance, la costumbre de anticipar al mercado qué pretende hacer el banco central en reuniones futuras.
Prefiere conservar libertad de movimiento y decidir con los datos disponibles cuando llegue el momento. Su tesis es sencilla: comprometerse demasiado pronto puede encerrar a la Fed dentro de una política que deja de tener sentido cuando cambia la economía.
El mercado, naturalmente, intenta adivinarlo de todos modos.
Antes del discurso de Jackson Hole, los futuros sobre los tipos atribuían alrededor de un 30% de probabilidad a una subida en septiembre. Después de las palabras de Warsh, esa posibilidad se aproximó al 50%. El movimiento importa porque hasta hace poco una nueva subida parecía un escenario secundario. Ya no.
Wall Street también acusó el cambio de tono. El S&P 500 perdió un 0,2% el viernes 28 de agosto y el Nasdaq cedió alrededor del 0,5%. Los rendimientos de la deuda estadounidense a corto plazo subieron, la reacción habitual cuando los inversores empiezan a descontar una política monetaria más dura.
No significa que septiembre esté decidido. Un dato de inflación considerablemente más débil podría inclinar al comité hacia otra pausa. Un dato fuerte tendría el efecto opuesto.
Dentro de la propia Fed ya existe, además, un grupo partidario de endurecer la política monetaria. En julio, Beth Hammack, Neel Kashkari y Lorie Logan votaron por incrementar los tipos un cuarto de punto. Nueve integrantes, Warsh incluido, prefirieron mantenerlos.
Había otra señal bajo la superficie: los consejos de los bancos regionales de la Reserva Federal de Cleveland, Minneapolis, Kansas City y Dallas habían recomendado también elevar un cuarto de punto el tipo de descuento antes de aquella reunión. Sus directores no fijan directamente el tipo oficial, pero la coincidencia sirve para medir hasta qué punto el debate dentro de la Fed se ha desplazado.
El problema de Trump no se llama Warsh, se llama inflación
Desde la lógica política de Trump, unos tipos bajos tienen ventajas evidentes. Abaratan potencialmente el crédito, favorecen la actividad económica y reducen parte de la presión financiera sobre un Gobierno federal extraordinariamente endeudado.
Pero aquí aparece el choque entre política fiscal y política monetaria. La Administración quiere unos costes financieros menores. La Reserva Federal tiene el mandato de impedir que la inflación permanezca enquistada. No son objetivos necesariamente incompatibles a largo plazo, pero sí pueden empujar en direcciones opuestas durante meses.
Warsh, además, tiene un incentivo institucional potentísimo para demostrar que no es simplemente el presidente de la Fed de Trump. Su credibilidad depende de que los inversores crean que reaccionará ante la inflación aunque esa reacción disguste a la Casa Blanca.
Es la paradoja que algunos economistas anticipaban incluso antes de su nombramiento: cuanto más sospechoso resulte un presidente de la Reserva Federal de estar sometido al poder político, más necesita demostrar independencia. Y esa demostración puede terminar produciendo precisamente una política monetaria más dura de la que esperaba quien lo nombró.
También existe un factor menos elegante, pero decisivo: los mercados financieros pueden castigar cualquier impresión de subordinación. Si inversores y compradores de bonos creen que la Fed tolerará más inflación para complacer al Gobierno, exigirán rentabilidades mayores para prestar dinero a largo plazo.
El intento de conseguir dinero barato puede acabar provocando deuda más cara. Una bonita trampa.
Warsh empieza a descubrir qué significa presidir la Reserva Federal
La historia, de momento, no es que Trump echara a un presidente de la Fed porque se negara a bajar los tipos y que su sustituto haya decidido inmediatamente subirlos. Esa versión tiene ritmo, pero sacrifica demasiados hechos por el camino.
Lo ocurrido resulta más interesante. Trump sometió a Powell a una presión excepcional, dejó terminar su mandato al frente del banco central y colocó en su lugar a Kevin Warsh, un economista en quien confiaba y del que esperaba una relación distinta con la Casa Blanca. Tres meses después, Warsh se encuentra con una inflación del 3,7%, una economía resistente y una parte de su propio comité reclamando tipos más altos.
Puede mantenerlos. Puede subirlos en septiembre. Puede esperar algunos meses más. Lo que parece bastante menos probable después de Jackson Hole es una sucesión rápida de recortes simplemente porque Trump los desea.
Y ahí está la verdadera noticia. El presidente estadounidense ha dedicado buena parte de su segundo mandato a intentar modificar el equilibrio de poder dentro de la Reserva Federal. Sin embargo, incluso un presidente de la Fed escogido personalmente por él acaba enfrentándose al mismo enemigo que atormentó a Powell: los precios no obedecen órdenes presidenciales.
La política puede cambiar a los hombres que se sientan alrededor de la mesa. La inflación, bastante menos impresionable, continúa poniendo las condiciones.


Nueve errores con la calefacción que disparan tu factura este otoño

El primer neandertal de Navarra: una mano de 46.000 años con ADN conservado

Gusanos comehuesos en aguas españolas: tres nuevas especies sin boca ni intestino

Volar puede ser más barato que nadar: la ciencia reescribe las reglas del movimiento animal

Dos de cada tres españoles conviven con una enfermedad crónica: qué dice la encuesta del INE

¿Cuáles son los mejores casinos sin licencia en España en 2026?

Casinos fuera de España: ¿cuáles son los mejores y más fiables en 2026?

¿Cuáles son los mejores casinos sin DNI en España en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
