
Economía
¿Puede la tokenización del BCE acabar con la fragmentación del euro?
El BCE apuesta por la tokenización para unir los mercados del euro, reducir costes y liquidar activos digitales con dinero del banco central.

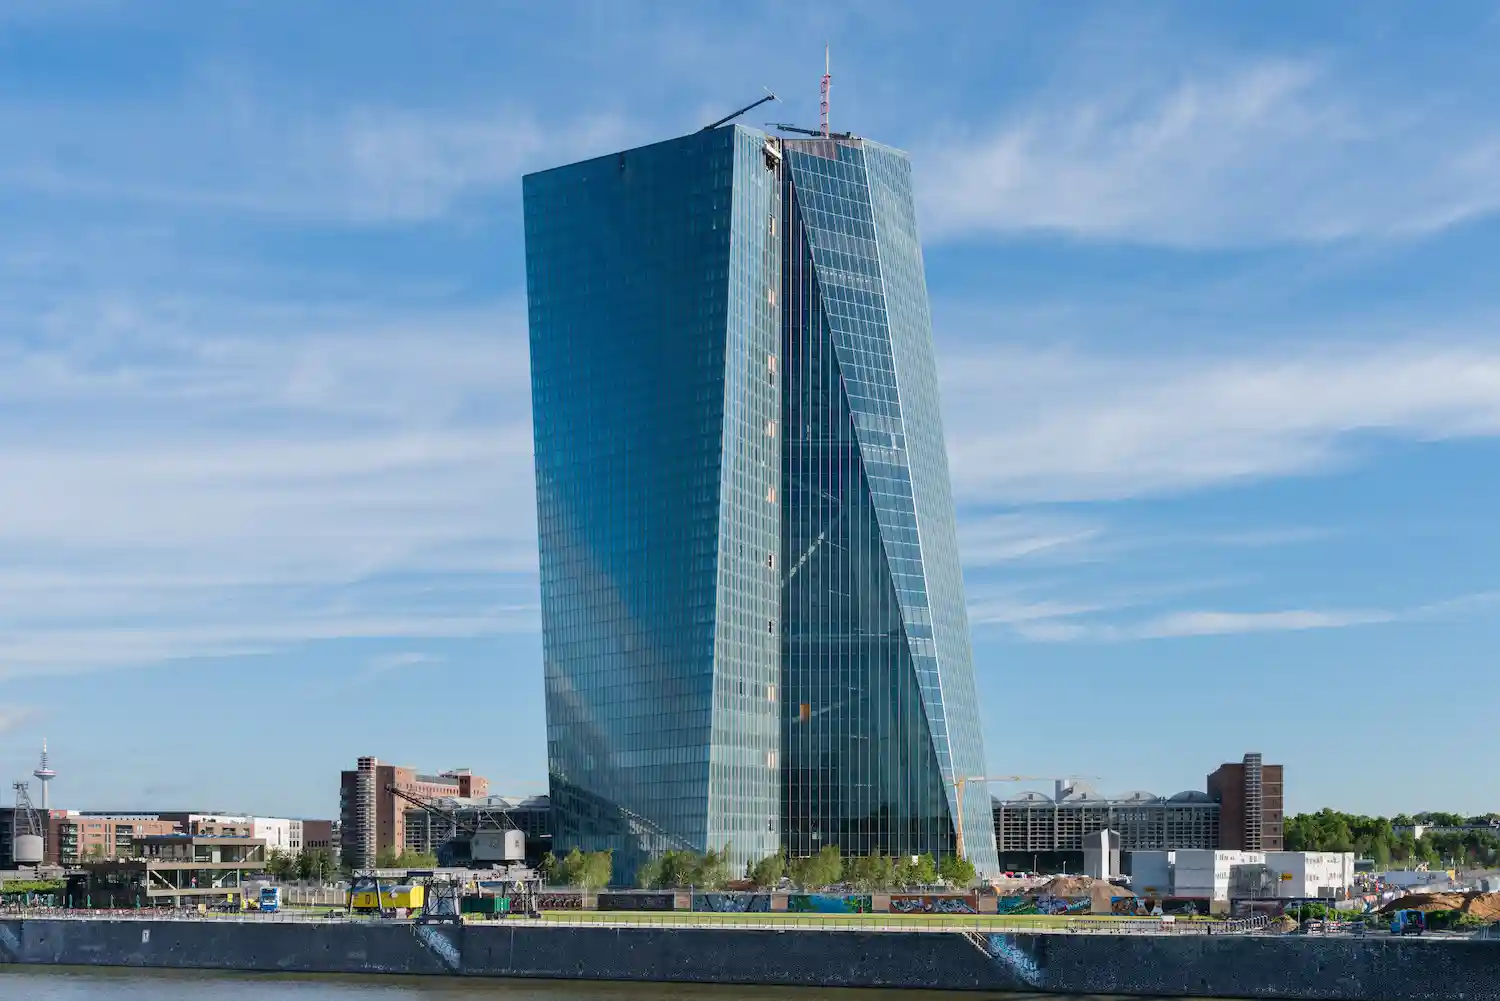
La tokenización puede reducir una de las viejas debilidades de la eurozona: unos mercados financieros que comparten moneda, pero siguen funcionando entre demasiadas fronteras, plataformas y sistemas nacionales. No va a borrar esa fragmentación de un plumazo —la tecnología rara vez concede milagros tan cómodos—, pero el Banco Central Europeo cree que puede construir una infraestructura mucho más integrada para negociar y liquidar activos.
Esa es la tesis que Isabel Schnabel, miembro del Comité Ejecutivo del BCE, defendió el viernes 28 de agosto en el simposio económico de Jackson Hole. La idea tiene bastante más calado que la habitual conversación sobre criptomonedas: consiste en representar bonos, depósitos y otros activos financieros mediante tokens digitales, permitir que algunas operaciones se automaticen y, sobre todo, conseguir que la liquidación continúe apoyándose en dinero del banco central. Europa quiere aprovechar la blockchain sin entregar las llaves de la caja fuerte.
Qué significa realmente tokenizar un activo financiero
Tokenizar un bono no significa convertirlo en bitcóin ni lanzar una nueva criptomoneda. Significa crear una representación digital del activo dentro de una infraestructura basada en tecnología de registro distribuido, conocida por sus siglas inglesas DLT. La blockchain es su versión más conocida, aunque no toda DLT tiene necesariamente la misma arquitectura que las cadenas públicas utilizadas por las criptomonedas.
El cambio parece técnico, pero afecta a algo muy tangible: cómo se compra un activo, cómo cambia de propietario, cómo se entrega el dinero y cómo se aportan garantías o se ejecutan determinadas condiciones del contrato.
Un bono tradicional puede recorrer distintas bases de datos y entidades antes de quedar definitivamente liquidado. Con una infraestructura programable, varias de esas operaciones pueden coordinarse mediante contratos inteligentes, programas que ejecutan automáticamente determinadas acciones cuando se cumplen unas condiciones previamente establecidas.
El BCE recuerda, eso sí, un detalle que enfría convenientemente la fiebre revolucionaria: Europa ya dispone de mecanismos muy sofisticados. TARGET2-Securities, por ejemplo, permite que una operación con valores y su pago se produzcan de forma coordinada. La tokenización no inventa la liquidación segura; lo que pretende es extender la programabilidad a más partes del proceso y reducir conciliaciones, mensajes entre intermediarios y tareas manuales.
El problema europeo: una moneda, demasiadas tuberías
Aquí aparece el argumento político y económico más interesante. La eurozona creó una moneda común, un banco central y una política monetaria compartida, pero sus mercados de capitales siguen conservando numerosas costuras nacionales.
Schnabel puso un ejemplo bastante gráfico: un inversor que quiera operar con bonos soberanos de distintos países del euro puede necesitar acceso a varios depositarios centrales de valores. Eso aumenta la complejidad y los costes, una molestia asumible para un gigante financiero con departamentos repartidos por medio continente, bastante menos trivial para entidades pequeñas.
La consecuencia es conocida desde hace años. Europa dispone de mucho ahorro, pero tiene dificultades para movilizarlo con la misma profundidad y sencillez que Estados Unidos. Las fronteras políticas desaparecieron del billete de euro; en ciertas capas de la infraestructura financiera europea, en cambio, aún se distinguen perfectamente.
Según Schnabel, la tokenización ofrece la posibilidad de crear un ecosistema integrado desde su diseño, en vez de seguir conectando sistemas nacionales construidos por separado. Esa lógica enlaza directamente con el proyecto europeo de una unión de ahorro e inversiones más profunda.
Por qué el BCE no quiere que las stablecoins manden
La transformación plantea inmediatamente otra cuestión: si los activos pasan a circular en plataformas tokenizadas, con qué dinero deben liquidarse las operaciones. La respuesta del BCE es inequívoca: con dinero del banco central.
Schnabel considera que las stablecoins —tokens privados concebidos para mantener un valor estable respecto a una moneda u otro activo— pueden desempeñar determinadas funciones, pero no deberían convertirse en el pilar último sobre el que descansen las grandes liquidaciones financieras.
El razonamiento no depende únicamente de que una stablecoin pueda sufrir pérdidas, problemas de reservas o riesgos de reembolso. Incluso una moneda estable diseñada con activos extremadamente seguros tendría una limitación estructural: su emisor privado no puede crear liquidez de manera elástica cuando el sistema financiero entra en tensión.
Un banco central sí puede hacerlo. Y ahí está la diferencia.
Esa distinción, aparentemente árida, se vuelve bastante menos académica cuando aparece una crisis. Si bancos y mercados necesitan liquidez con rapidez, el banco central puede ampliar su provisión y actuar como respaldo del sistema. Un emisor privado depende de sus reservas, financiación y mecanismos previamente establecidos.
Por eso Schnabel sitúa a las stablecoins como complemento, no como sustituto del dinero público. Pueden ampliar los medios de pago y facilitar nuevas actividades digitales, siempre bajo un marco regulatorio adecuado, pero el BCE quiere conservar el ancla monetaria en el centro de la nueva arquitectura.
El banco central también quiere entrar en la cadena
Y aquí el discurso de Jackson Hole da un giro significativo. El BCE no propone limitarse a contemplar desde fuera cómo bancos y empresas construyen plataformas blockchain para después conectarlas con la infraestructura tradicional.
Schnabel sostiene que los propios bancos centrales deberían avanzar hacia entornos DLT. No limitarse a regularlos desde la barrera, sino formar parte de esa nueva infraestructura financiera.
Llevar el dinero del banco central a infraestructuras programables permitiría que los activos y el dinero utilizado para pagarlos funcionaran de manera mucho más coordinada. En determinadas arquitecturas, ambas transferencias podrían realizarse de forma prácticamente simultánea: el activo no cambia definitivamente de manos si no cambia también el dinero.
Esto puede resultar especialmente útil en operaciones complejas, como los repos, donde intervienen efectivo, garantías, márgenes, sustituciones de activos y devoluciones posteriores. Automatizar esas piezas reduce movimientos intermedios y conciliaciones. Menos engranajes visibles; idealmente, también menos lugares donde una operación puede atascarse.
Pero el BCE tampoco compra la versión ingenua de la blockchain como solución universal. Una única gran plataforma puede facilitar la interoperabilidad, aunque también crea riesgos de concentración, gobernanza y dependencia tecnológica. Si todo circula por una sola autopista y esa autopista falla, el problema deja de ser local.
Pontes: el proyecto que empieza a convertir la idea en sistema
La estrategia europea ya está entrando en una fase práctica. El proyecto Pontes del Eurosistema tiene previsto iniciar su actividad en septiembre de 2026 y servirá para conectar plataformas DLT utilizadas por el mercado con los servicios TARGET del Eurosistema.
Su objetivo es que las transacciones mayoristas sobre activos tokenizados puedan liquidarse utilizando dinero del banco central, manteniendo ese dinero como referencia segura dentro del nuevo ecosistema.
En su primera etapa, la firmeza jurídica de la parte monetaria de la operación seguirá apoyándose en TARGET2. El diseño contempla evolucionar posteriormente hacia una plataforma DLT operada por el propio Eurosistema, incorporando progresivamente funcionalidades como contratos inteligentes y operativa durante las 24 horas. Pontes empieza como puente —su nombre no es especialmente misterioso—, aunque la ambición va bastante más allá de conectar dos mundos.
El movimiento tampoco parte de cero. Desde el 30 de marzo de 2026, el Eurosistema acepta como garantía en sus operaciones de crédito determinados activos negociables emitidos mediante servicios DLT en depositarios centrales de valores, siempre que cumplan los requisitos habituales del marco de garantías y puedan liquidarse a través de los sistemas admitidos. Es una apertura gradual, no una mudanza repentina del BCE al universo cripto.
Appia dibuja un mercado tokenizado europeo a más largo plazo
Pontes es la pieza inmediata. Appia aborda una cuestión más amplia: cómo debería organizarse en el futuro un ecosistema europeo donde convivan activos tokenizados, dinero del banco central, depósitos bancarios digitales y eventualmente otros instrumentos privados.
El asunto no es menor. Conectar muchas cadenas independientes puede volver a crear precisamente aquello que la tokenización pretende reducir: islas financieras incapaces de comunicarse entre sí. Una plataforma única solucionaría parte del problema, aunque concentraría demasiado poder operativo y tecnológico.
De ahí que el BCE estudie arquitecturas interoperables y estándares comunes. La institución prevé desarrollar con Appia una visión más duradera del mercado financiero tokenizado europeo; el Eurosistema ha señalado 2028 como horizonte para documentar ese diseño de largo plazo.
Pontes y Appia forman así dos velocidades de una misma política. Primero, hacer posible que las operaciones DLT liquiden en dinero del banco central. Después, decidir cómo debería articularse una infraestructura europea capaz de crecer sin reproducir veinte veces los mismos raíles digitales.
Qué podría cambiar para bancos, empresas e inversores
Para el ciudadano que paga el café con tarjeta, buena parte de esta transformación será invisible. Estamos hablando sobre todo de finanzas mayoristas, el enorme backstage donde bancos, fondos, empresas y otras instituciones intercambian activos y liquidan pagos.
Pero sus consecuencias pueden terminar llegando bastante más lejos. Reducir intermediarios y automatizar procesos puede abaratar determinadas operaciones. La propiedad fraccionada mediante tokens también facilita dividir activos que tradicionalmente exigían inversiones mínimas elevadas.
Schnabel menciona posibilidades que van desde determinados activos inmobiliarios hasta materias primas o instrumentos financieros que hoy resultan costosos de negociar. La tokenización de activos podría abrir nuevas formas de distribución y negociación, aunque cada mercado tendrá sus propias limitaciones regulatorias, económicas y técnicas.
La mejora sería especialmente relevante en operaciones internacionales. Cuando intervienen distintos husos horarios, entidades y sistemas de liquidación, muchas operaciones requieren inmovilizar garantías o financiación con antelación. La programación y la liquidación coordinada pueden reducir ese capital atrapado durante horas simplemente porque una infraestructura está abierta mientras otra duerme.
Eso no significa que tokenizar un activo le otorgue mágicamente compradores. La tecnología no crea liquidez por sí sola. Un mercado necesita demanda, precios fiables, reglas claras y participantes dispuestos a operar. Se puede digitalizar un activo perfectamente y descubrir después que nadie tiene demasiado interés en comprarlo. La blockchain también conoce el silencio de una ventanilla vacía.
Europa intenta que su próxima infraestructura nazca sin fronteras
El planteamiento del BCE contiene, al fondo, una cuestión de soberanía económica. Si los mercados financieros van desplazándose hacia sistemas programables y activos digitales, Europa quiere evitar que la infraestructura crítica termine dependiendo de plataformas, monedas privadas o tecnologías controladas desde fuera de la eurozona.
No se trata únicamente de defender el euro frente a las stablecoins. También de impedir que la siguiente generación de mercados financieros nazca tan fragmentada como la anterior.
La paradoja europea resulta conocida: una misma moneda circula desde Lisboa hasta Helsinki mientras los mercados financieros todavía arrastran fronteras invisibles, procedimientos nacionales y piezas tecnológicas que no siempre encajan con facilidad. La tokenización puede cortar algunas de esas costuras, aunque necesitará legislación compatible, interoperabilidad y una arquitectura que no cambie veinte pequeños silos por veinte modernos silos con blockchain.
El BCE parece haber asumido esa diferencia. Pontes llegará primero; Appia dibuja el horizonte posterior. Y la apuesta de fondo es bastante más seria que subirse a una moda tecnológica: conseguir que el euro disponga también de una infraestructura financiera concebida como un verdadero mercado común europeo.


Nueve errores con la calefacción que disparan tu factura este otoño

El primer neandertal de Navarra: una mano de 46.000 años con ADN conservado

Gusanos comehuesos en aguas españolas: tres nuevas especies sin boca ni intestino

Volar puede ser más barato que nadar: la ciencia reescribe las reglas del movimiento animal

Dos de cada tres españoles conviven con una enfermedad crónica: qué dice la encuesta del INE

¿Cuáles son los mejores casinos sin licencia en España en 2026?

Casinos fuera de España: ¿cuáles son los mejores y más fiables en 2026?

¿Cuáles son los mejores casinos sin DNI en España en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
