Naturaleza
La economía circular del plástico pierde velocidad en Europa
La industria pierde impulso, depende del exterior y aún desvía demasiados residuos del reciclaje.

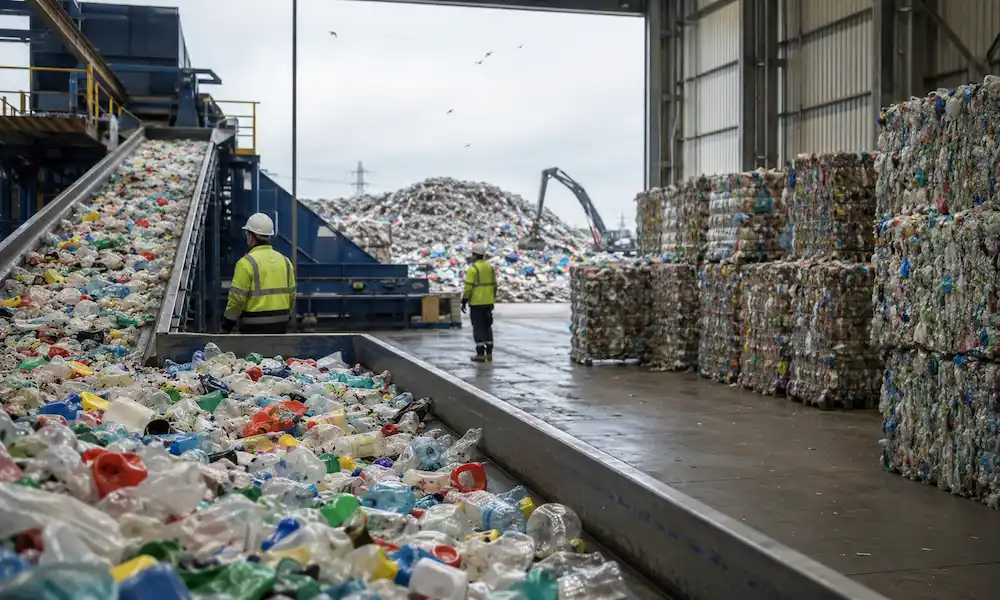
La transición europea hacia un uso circular de los plásticos ha perdido impulso. La producción de materiales circulares creció apenas un 1,2% anual entre 2022 y 2024, frente al 13,6% registrado entre 2018 y 2022. Al mismo tiempo, más del 70% de los residuos plásticos recogidos termina en vertederos o incineradoras, y una parte de los materiales que sí se reciclan o se demandan cruza las fronteras europeas. Los datos dibujan una brecha entre los objetivos ambientales y la capacidad industrial para cumplirlos.
El informe bienal de Plastics Europe, basado en cifras de 2024, cifra en 8,7 millones de toneladas la producción circular europea, el 15,8% del total. Esa proporción mantiene al continente entre los líderes, pero no equivale a una expansión sólida: también refleja la contracción de la producción de plástico fósil. Europa conserva peso en circularidad, aunque fabrica menos y depende más del exterior, una combinación que complica tanto la autonomía industrial como la reducción de residuos.
Una cuota circular que crece sobre una industria en retroceso
La producción de plásticos circulares aumentó de 8,5 millones de toneladas en 2022 a 8,7 millones en 2024. El avance existe, pero es modesto frente al ritmo anterior. En el mismo periodo, la fabricación de plásticos de origen fósil cayó un 8,3%, hasta 43,3 millones de toneladas. Por eso el 15,8% de cuota circular necesita leerse junto con el volumen total: la proporción puede mejorar incluso cuando la actividad circular apenas avanza, si la producción convencional se reduce con más rapidez.
La diferencia entre cuota y crecimiento ayuda a entender por qué el liderazgo europeo resulta menos contundente de lo que parece. La producción mundial de plásticos circulares aceleró su crecimiento anual del 5% al 7,7% entre los dos periodos analizados y alcanzó 44,2 millones de toneladas en 2024. Europa mantiene una proporción circular elevada dentro de su propia producción, pero otras regiones aumentan su volumen con más velocidad. El riesgo es que el continente marque objetivos y estándares mientras la fabricación y el valor económico se desplazan a otros mercados.
El término circular reúne materiales que vuelven a incorporarse a la producción después de ser reciclados y otras materias primas no fósiles. Su propósito es reducir la dependencia de recursos vírgenes y aprovechar mejor los residuos, pero no todos los materiales reciclados tienen la misma calidad ni pueden sustituir a cualquier plástico en cualquier uso. Para que el material recuperado vuelva a una fábrica hacen falta recogida, clasificación, tratamiento y compradores. La circularidad no se mide solo por lo que se recoge, sino por cuánto regresa efectivamente a nuevos productos.
Recoger residuos no basta para cerrar el ciclo
En Europa se recicló el 29,6% de los residuos plásticos recogidos en 2024. El resto se repartió entre la incineración, que representó el 48,9%, y el vertedero, con el 21,5%. En conjunto, esas dos vías absorbieron más de siete de cada diez toneladas. La incineración puede recuperar energía, pero no devuelve el plástico como materia prima; el vertido lo aparta de la producción. Por eso una tasa de recogida elevada no garantiza que el material tenga una segunda vida.
La distancia entre separar un residuo y reciclarlo depende de su composición, limpieza y trazabilidad, además de la capacidad disponible en las plantas. Los envases con varios materiales unidos, los restos mezclados y ciertos formatos difíciles de clasificar pueden perder valor antes de llegar al tratamiento. Incluso cuando el reciclaje es técnicamente posible, debe existir una salida industrial para el producto recuperado. El contenedor es solo el primer eslabón de una cadena que también necesita instalaciones y demanda estable.
El contraste importa porque la conversación pública suele situar el problema en el gesto individual de separar. Esa conducta influye, pero no determina por sí sola el destino final: también cuentan el diseño de los productos, los sistemas de recogida, los costes de procesado y la facilidad para vender el material reciclado. La responsabilidad, por tanto, no recae únicamente en quien tira un envase. La infraestructura y las decisiones de fabricación condicionan qué residuos pueden volver a ser recursos.
La dependencia exterior revela el punto débil industrial
Las importaciones cubrieron el 19% de la demanda europea de plásticos circulares por parte de los transformadores, las empresas que convierten el material en productos. A la vez, el 12,4% de los residuos plásticos recogidos en Europa se recicló fuera del continente. La combinación llama la atención: Europa envía parte de sus residuos a otros lugares y después compra materiales circulares para abastecer a su industria. El valor de una materia prima recuperable no siempre se queda en el territorio donde se generó.
La dependencia es todavía mayor en los plásticos de origen fósil: el 25% de la demanda de los transformadores europeos se cubrió con importaciones extracomunitarias. Reducir esa exposición mediante materiales reciclados podría fortalecer el suministro local, pero no basta con disponer de residuos. Hay que convertirlos en materias primas que cumplan las necesidades de los fabricantes, con calidad y volumen constantes. Sin capacidad de tratamiento y compradores, acumular residuos dentro de Europa no crea por sí solo autonomía.
También hay una tensión ambiental en el traslado de residuos y materiales. Reciclar fuera de Europa no significa automáticamente que el proceso sea inadecuado, pero sí hace más difícil retener aquí el valor industrial asociado al tratamiento y comprobar que se mantienen condiciones comparables. A la inversa, importar material reciclado puede cubrir necesidades inmediatas sin resolver la falta de capacidad propia. La cuestión estratégica no es cerrar el comercio, sino evitar que la transición dependa de cadenas que Europa no controla.
Costes, demanda y competitividad frenan la inversión
La producción de plástico reciclado compite en un mercado donde el material virgen puede resultar más barato y donde las plantas necesitan energía, tecnología, transporte y una entrada regular de residuos aptos. Plastics Europe atribuye parte de la desaceleración a los costes energéticos y de materias primas, a los costes de emisiones y a la falta de condiciones de competencia equitativas. Es una explicación defendida por una asociación industrial, y conviene leerla como la perspectiva del sector; los datos, por su parte, muestran que la actividad pierde ritmo. La dificultad económica aparece cuando el material circular no encuentra un mercado suficientemente atractivo.
La demanda europea de plásticos circulares también se enfrió. Su crecimiento anual pasó del 16,2% entre 2018 y 2022 al 4% entre 2022 y 2024. En otras palabras, los transformadores usan más material circular que antes, pero el ritmo al que incorporan nuevos volúmenes se ha reducido. Si la demanda no ofrece previsibilidad, las empresas tienen menos incentivos para financiar plantas y procesos cuyo rendimiento depende de vender el material recuperado. La oferta y la demanda deben avanzar juntas: ninguna sostiene por sí sola una cadena circular.
El presidente de Plastics Europe, Rob Ingram, ha vinculado estos problemas con el riesgo de que la descarbonización se produzca mediante desindustrialización. La frase expresa una preocupación del sector: si la producción se traslada, Europa podría reducir emisiones contabilizadas en su territorio sin dejar de consumir productos fabricados en otros lugares. Eso no demuestra que cada importación tenga una huella mayor, pero sí señala un límite de las políticas centradas únicamente en la producción local. La evaluación ambiental necesita considerar tanto el origen del material como el recorrido de los productos.
España recicla más que la media, pero aún entierra demasiado
España presenta dos datos que conviven con dificultad. Su tasa de reciclaje de residuos plásticos alcanza el 42,5%, por encima del 29,6% europeo y por delante de países como Bélgica, Países Bajos y Alemania. Sin embargo, más del 35% de los residuos plásticos españoles acaba en vertederos, frente al 21,5% de media europea. El liderazgo en reciclaje no elimina el problema de los residuos que todavía se entierran.
La producción circular española también perdió velocidad, aunque mantiene un crecimiento superior al europeo. La tasa anual pasó del 12,8% entre 2018 y 2022 al 7,2% entre 2022 y 2024. Más acusado fue el cambio en el uso de estos materiales: después de crecer un 35% anual en el periodo anterior, quedó estancado entre 2022 y 2024. El contenido reciclado de los nuevos productos bajó ligeramente, del 22,3% al 21,4%, aunque continúa por encima de la media europea del 15,8%. España recicla una parte considerable, pero le cuesta traducir ese resultado en un uso creciente de material circular.
El detalle de los residuos recogidos ayuda a explicar esa diferencia. En 2024, España recogió 3,023 millones de toneladas de residuos plásticos posconsumo: 1,285 millones se reciclaron, 675.000 toneladas se incineraron y 1,063 millones fueron a vertedero. La forma de recogida también marcó una distancia notable. Los residuos separados se reciclaron a una tasa del 64,5%, frente al 19% de los procedentes de flujos mezclados. Un material que llega separado conserva muchas más posibilidades de convertirse en materia prima.
Los envases ofrecen otra medida del reto. España recogió 1,760 millones de toneladas de residuos plásticos de envases y recicló el 51%, pero el 32,1% terminó en vertederos. La tasa de reciclaje de envases recogidos por separado fue trece veces mayor que la de los flujos mezclados, según los datos del informe. Estos porcentajes muestran por qué el reciclaje general y la gestión de envases no pueden reducirse a una sola cifra. La clasificación inicial cambia de forma decisiva cuánto material logra recuperarse.
El impuesto sobre el depósito de residuos en vertedero entró en vigor en España en 2023, pero el uso de esta vía sigue siendo elevado. El dato no permite atribuir el resultado a una causa única: intervienen la disponibilidad de instalaciones, los costes y las características de los residuos, entre otros factores. Sí deja claro que la existencia de un gravamen no basta para cerrar el ciclo. La reducción del vertido depende también de que existan alternativas capaces de recibir y tratar los materiales.
Las normas pueden orientar el mercado, no sustituir a las plantas
La Unión Europea ha aprobado nuevas reglas para envases y residuos de envases. El reglamento entró en vigor el 11 de febrero de 2025 y su aplicación general está prevista desde el 12 de agosto de 2026. Entre sus objetivos figura que los envases comercializados en la UE sean reciclables de forma económicamente viable en 2030, además de impulsar el uso seguro de plástico reciclado y reducir el consumo de materias primas vírgenes. La regulación fija una dirección común, pero los resultados dependerán de que el mercado pueda cumplirla.
Una norma puede armonizar requisitos, generar demanda y dar previsibilidad a las inversiones. No puede, por sí sola, proporcionar energía competitiva, construir capacidad de clasificación o garantizar que cada tipo de plástico tenga un comprador. Si las obligaciones avanzan más deprisa que las instalaciones y la oferta de material adecuado, las empresas pueden encontrarse con objetivos difíciles de alcanzar. La política industrial y la política ambiental necesitan acompasarse para que las reglas no se queden en el papel.
La competencia también depende de que los materiales importados se identifiquen correctamente y se comparen con criterios equivalentes. El sector ha reclamado controles que eviten que productos de origen fósil se comercialicen como reciclados y que impidan ventajas obtenidas mediante estándares menos exigentes. Esa preocupación no elimina la necesidad de comercio, pero subraya que la confianza en el contenido reciclado es esencial para que fabricantes y consumidores puedan distinguirlo. Sin trazabilidad, el mercado pierde la señal que debería premiar el material recuperado.
La discusión sobre qué hacer con los residuos revela otro límite: restringir su salida puede retener recursos, pero no asegura su aprovechamiento si faltan instalaciones suficientes. En ese escenario, los materiales podrían seguir terminando en vertederos o incineradoras dentro de Europa. Mantenerlos cerca es una condición posible para desarrollar capacidad industrial, no el resultado final. La circularidad exige convertir el residuo retenido en un insumo útil, no limitarse a cambiar su destino geográfico.
El reto es convertir los objetivos en capacidad productiva
La desaceleración no significa que la economía circular haya fracasado ni que todo plástico pueda recuperarse indefinidamente. Algunos materiales se degradan, ciertos productos son difíciles de separar y el reciclaje no suprime la necesidad de reducir los residuos innecesarios. Pero los datos sí muestran que el sistema actual pierde demasiados materiales y que la producción circular europea crece con lentitud. El reciclaje es una pieza de la transición, no una excusa para mantener intactos los patrones de consumo.
Para Europa, el asunto combina política ambiental e industria. Cada tonelada que no vuelve a la cadena productiva puede aumentar la necesidad de material virgen o importado, mientras que una tasa elevada de reciclaje no basta si el material recuperado no se incorpora a nuevos productos. España concentra esa paradoja con especial claridad: lidera el reciclaje, pero envía al vertedero una proporción superior a la media europea y apenas aumentó el uso de materiales circulares en el último periodo analizado. El indicador decisivo será si la recogida se transforma en producción y demanda locales.
El cambio requiere que los residuos lleguen en condiciones aprovechables, que haya capacidad de tratamiento y que los fabricantes puedan usar el material resultante con garantías. También exige reglas previsibles y condiciones para que la producción europea compita, sin confundir la protección de la industria con una solución automática al impacto ambiental. La transición no se resolverá con una sola medida: su avance depende de que cada eslabón funcione y de que el coste de perder recursos deje de quedar oculto. Europa aún conserva una base industrial y una cuota circular relevantes, pero el tiempo de convertir esa ventaja en un sistema robusto se estrecha.


Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27