Economía
¿Por qué Europa deja de comprar fruta a Israel ahora?
El campo israelí alerta de un desplome en las exportaciones de fruta a Europa por el rechazo social y comercial ligado a la guerra de Gaza UE Israel está encontrando un problema serio, y cada vez menos disimulable, para colocar fruta en Europa: compradores que cancelan.

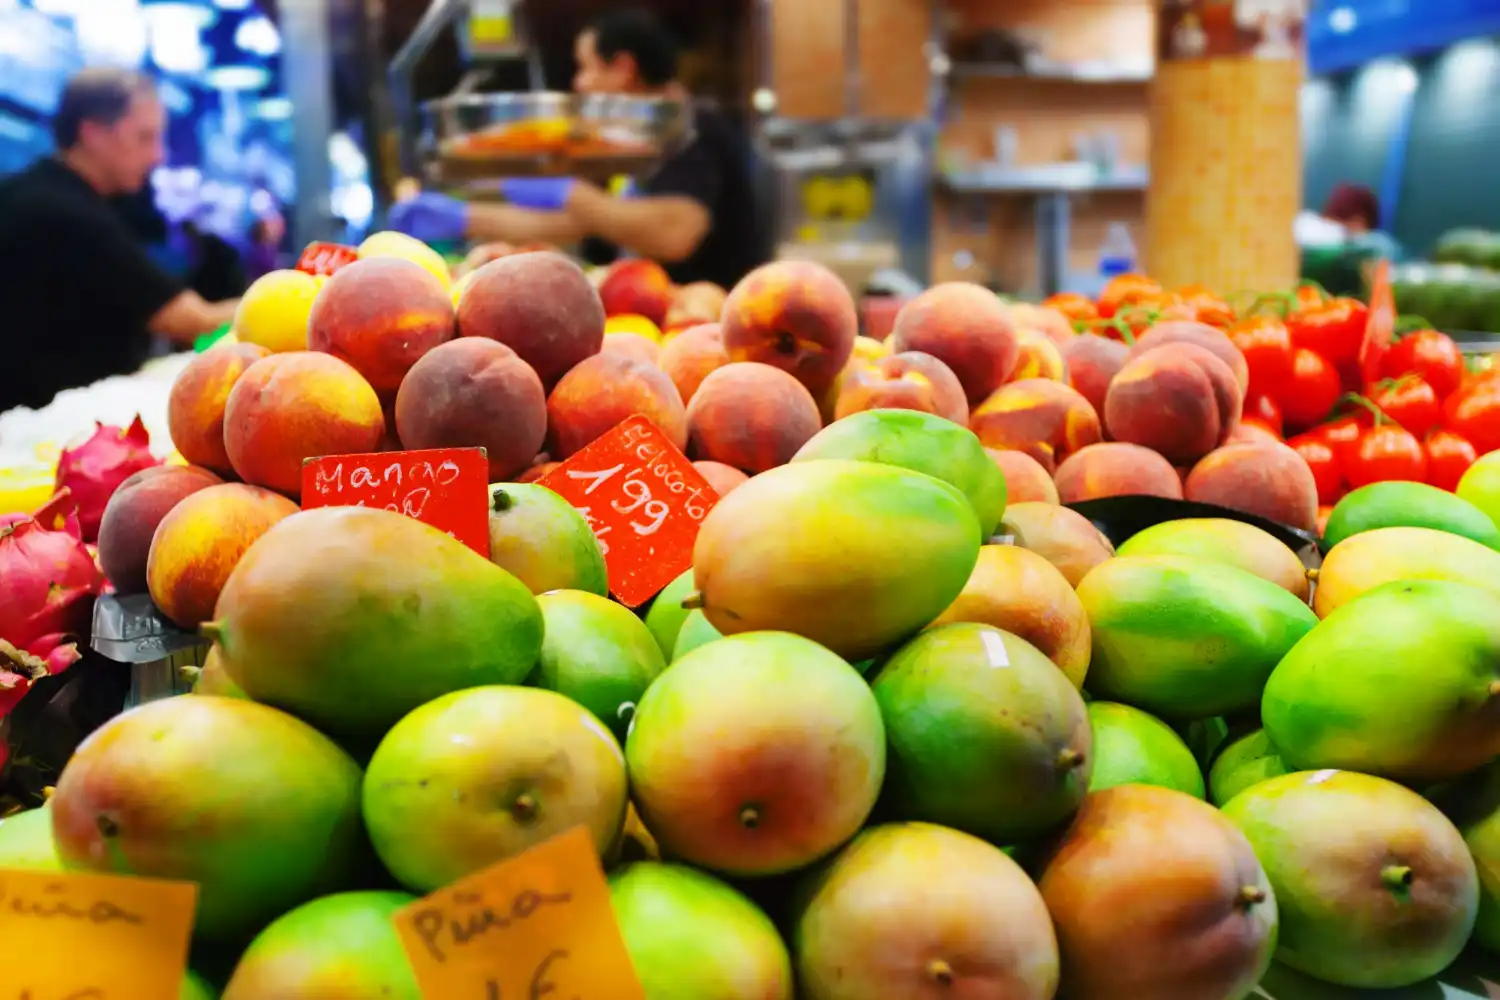
El campo israelí alerta de un desplome en las exportaciones de fruta a Europa por el rechazo social y comercial ligado a la guerra de Gaza UE
Israel está encontrando un problema serio, y cada vez menos disimulable, para colocar fruta en Europa: compradores que cancelan, conversaciones que se enfrían y productores que describen un “colapso” a corto plazo en la exportación de algunas partidas. La imagen la ha difundido la propia radiotelevisión pública israelí en reportajes emitidos en los últimos meses por Kan 11, donde agricultores —en especial del mango— se quejan de que en el mercado europeo solo les llaman cuando falta producto y, si hay alternativa, se apartan. “No quieren nuestros mangos”, dice uno de ellos ante cámara, una frase pequeña pero cargada de significado porque habla de ventas que ya no llegan, no de teorías.
El trasfondo es político y comercial a la vez: la guerra en Gaza, la condena social internacional, las campañas de boicot y el miedo de distribuidores y cadenas a verse señalados. En el comercio hortofrutícola, donde todo se decide con rapidez —un pedido hoy, una devolución mañana—, la reputación se ha convertido en un coste más, como el transporte o la energía. Y cuando la reputación pesa, la fruta se queda en el árbol o termina vendiéndose a precio de saldo.
Un teléfono que no suena y un mercado que se mueve por reflejos
En el lenguaje del campo, “colapso” no es un concepto académico. Suena a almacén lleno, a cámara frigorífica funcionando más horas de la cuenta, a jornales que se pagan con dificultad. Suena a fruta perfecta, brillante, con ese olor dulzón que se pega en las manos al abrir una caja, y a la vez suena a desesperación porque lo perfecto también se pudre si no sale. Lo que cuentan los productores a Kan 11 encaja con ese diagnóstico: la demanda europea no desaparece del todo, pero se vuelve intermitente, condicionada, casi humillante. “Nos compran si les falta algo”, viene a ser el resumen. En un sector acostumbrado a planificar por campañas, esa incertidumbre es veneno.
La cadena de exportación es una coreografía delicada. El agricultor decide riegos, tratamientos, poda y cosecha mirando ventanas comerciales; el exportador reserva contenedores; el importador europeo asegura huecos en plataformas; la gran distribución programa promociones. Si uno de esos eslabones se rompe por un factor externo —una crisis diplomática, una campaña de boicot, una protesta en tienda—, el daño es rápido. En el mango, además, la ventana es caprichosa: cuando entra mango de varios orígenes a la vez, el comprador elige. Y si elige, puede elegir también por razones que no están en el azúcar o el calibre.
Ahí aparece la parte incómoda: la política ha entrado en la caja de fruta. No hace falta que lo imprima la etiqueta; se cuela igual, por conversaciones internas, por mensajes de consumidores, por titulares, por redes sociales. En el comercio moderno, el producto viaja con un relato pegado como una sombra.
Qué hay detrás del “rechazo”: boicot, presión social y miedo al foco
El boicot a productos israelíes no es nuevo. Lleva años circulando en campañas vinculadas al movimiento BDS (Boicot, Desinversión y Sanciones), con momentos de mayor o menor intensidad, con objetivos que cambian según el país y con debates internos sobre su eficacia. Lo nuevo, según reflejan testimonios y piezas televisivas, es la sensación de que el boicot —o, más exactamente, la evitación comercial por riesgo reputacional— ha ganado terreno tras la ofensiva israelí en Gaza y la indignación global por el número de víctimas, la destrucción y la crisis humanitaria.
Conviene afinar el lenguaje porque aquí hay propaganda de todos los lados: no existe un único “rechazo mundial” uniforme, ni un apagón total de importaciones. Lo que se percibe es una suma de decisiones, algunas silenciosas, otras explícitas: compradores que piden “discreción” con el origen, supermercados que prefieren no complicarse, importadores que diversifican por si hay problemas, y consumidores que miran la etiqueta con más atención de la habitual. En Europa, además, el consumo ha aprendido a politizarse en cosas pequeñas: una camiseta, una marca, un origen de fruta. A veces el gesto es minúsculo y, aun así, se vuelve significativo cuando miles lo repiten.
Para el exportador, el golpe no siempre se presenta como “boicot”. A menudo se disfraza de lenguaje corporativo: “ajuste de proveedores”, “cambio de mix”, “mayor demanda de proximidad”, “optimización de costes”. En un correo no aparece la palabra Gaza, pero el contexto está en el aire, como un ruido de fondo que no deja concentrarse.
La fruta israelí en Europa: ventajas históricas y fragilidades actuales
Israel ha sido un actor relevante en segmentos concretos del mercado europeo por varias razones: calendarios, tecnología agraria, calidad poscosecha y capacidad exportadora. En cítricos, por ejemplo, ha colocado durante años variedades apreciadas; en algunas campañas de aguacate ha jugado un papel de transición entre hemisferios; y el mango israelí, aunque no compita en volumen con gigantes tropicales, ha encontrado su sitio en ciertas ventanas gracias a producción intensiva y un manejo muy técnico.
Pero esa misma especialización tiene un reverso: cuando el mercado se pone feo, no siempre hay plan B. No se cambia de cultivo de un año a otro como quien cambia de camisa. El mango exige inversión y paciencia; los cítricos, también. Y el mercado europeo —que era un destino lógico por cercanía, logística y poder adquisitivo— se ha vuelto un tablero con más piezas. Hay más orígenes capaces de cubrir huecos, más operadores, más rutas. Si el comprador encuentra una alternativa “suficientemente buena”, la fidelidad se evapora.
Además, Europa no compra fruta solo por sabor. Compra regularidad. Compra que el contenedor llegue cuando toca, que el producto aguante en tienda, que no haya sorpresas sanitarias, que los certificados estén en regla. En ese sistema, cualquier motivo extra de fricción —una protesta, una campaña de señalamiento, una polémica de etiquetado— actúa como arena en una máquina que ya funciona al límite.
El factor “origen”: etiqueta, trazabilidad y la línea roja de los asentamientos
En Europa, el origen es una pieza sensible por dos razones. La primera es comercial: la etiqueta orienta al consumidor, sirve para justificar precio, para vender “cercanía” o “exótico”. La segunda es política: el origen se ha convertido en un campo de batalla cuando entran en juego los territorios ocupados.
Existe una distinción que a menudo se confunde —a veces por desconocimiento, a veces por interés— entre productos procedentes del Estado de Israel reconocido internacionalmente y productos procedentes de asentamientos israelíes en territorios ocupados. En el ámbito europeo, durante años se ha discutido y aplicado el criterio de que esos productos no deben etiquetarse como “Made in Israel” y deben indicar su procedencia específica. Eso ya generó tensiones, campañas cruzadas y decisiones judiciales. Para la gran distribución, el simple hecho de tener que gestionar esa distinción añade complejidad: auditorías, trazabilidad, riesgo de denuncia, titulares.
En un contexto de guerra y alta sensibilidad, la etiqueta deja de ser un detalle. Pasa a ser un símbolo. Y los símbolos tienen una capacidad enorme de incendiar conversaciones. Un mango puede ser solo un mango, sí, pero también puede convertirse en el protagonista de una foto viral en un supermercado. Las empresas lo saben. Por eso, cuando un productor dice que Europa solo compra si le falta producto, está describiendo también una lógica de autoprotección: si hay alternativa, se evita el origen que puede dar problemas.
Kan 11 como termómetro interno: cuando el malestar se hace público
Que la historia asome desde dentro de Israel importa porque rompe un patrón habitual: muchas veces las denuncias de boicot o de rechazo se atribuyen a “enemigos”, a campañas externas o a percepciones exageradas. Aquí, al menos según lo mostrado en televisión pública, los protagonistas son agricultores, exportadores y profesionales que se juegan la cuenta de resultados. No están recitando consignas; están describiendo llamadas que no llegan, pedidos que se caen, conversaciones que se congelan.
También hay que leerlo como una pugna interna. Cuando un sector siente que el mercado se hunde, presiona al Gobierno para obtener apoyo: compensaciones, ayudas, campañas de promoción, acuerdos comerciales, facilidades logísticas. La palabra “colapso” tiene un valor político, además de económico. Aun así, nadie se expone en televisión si el problema es imaginario. El campo es orgulloso y, en muchos sitios, desconfiado con los focos. Si salen, es porque duele.
El tono de algunos testimonios —ese punto de incredulidad, casi de ofensa: “no quieren nuestros mangos”— revela otra cosa: durante años se asumió que la calidad y la profesionalización bastaban. Que el mercado era pragmático y que la política quedaba fuera. Esa idea se está rompiendo. Y cuando se rompe, lo que queda es desconcierto.
Europa compra con la calculadora… y con el pulso de la calle
Europa no es un solo comprador; es una red de importadores, plataformas, mercados mayoristas, supermercados, fruterías, restauración. Cada uno decide por motivos distintos. El mayorista mira precio y rotación; la cadena mira marca y riesgo reputacional; el consumidor mira bolsillo, gusto, costumbre… y, a veces, una causa.
En los últimos años, la gran distribución europea se ha acostumbrado a gestionar controversias: aceite de palma, deforestación, trabajo infantil, bienestar animal, emisiones, plásticos. La guerra en Gaza, por su carga emocional y su presencia constante en imágenes, ha elevado el listón. El problema, para el proveedor, es que el listón no es medible. No hay un porcentaje oficial de boicot. Hay señales: mensajes a atención al cliente, publicaciones, protestas, preguntas en redes. Y cuando el departamento de comunicación detecta que un producto puede convertirse en crisis, se mueve rápido. A veces con una decisión discreta: cambiar el origen en el surtido, reducir exposición, no hacer promoción, dejar que se agote y sustituir.
Ese movimiento tiene un efecto multiplicador. Si una cadena grande deja de comprar, el exportador pierde volumen. Si pierde volumen, sus costes unitarios suben. Si suben, su precio en Europa se vuelve menos competitivo. Y entonces el mercado lo castiga por una razón que ya no es política, sino pura economía. La espiral es cruel, como una tormenta que empieza con una nube y acaba rompiendo el techo.
La competencia: Marruecos, Egipto, Turquía, Perú… y el espacio que se ocupa rápido
El sector hortofrutícola europeo vive en modo sustitución permanente. Cuando falla un origen por una huelga en puertos, por un problema fitosanitario o por un conflicto, otro origen entra a cubrir el hueco. Eso no significa que sea idéntico. Significa que es suficiente para mantener el lineal lleno y la cadena funcionando.
En productos mediterráneos, Marruecos y Egipto han ganado peso en varias categorías, Turquía se ha consolidado en cítricos y otras frutas, y España juega su papel cuando la campaña acompaña. En tropicales y subtropicales, Perú y países africanos han afinado ventanas, logística y calidad. El mango, en particular, es un ejemplo de mercado globalizado: puede llegar de muy lejos y aun así competir por precio y por consistencia.
Para Israel, la competencia no es solo por sabor, sino por “tranquilidad”. Un origen sin polémica vende también seguridad corporativa. Y en un momento de polarización, la “tranquilidad” se paga. A veces con un céntimo más por kilo, a veces con una calidad algo distinta. Pero se paga, porque el coste de una crisis de reputación puede ser enorme y rápido.
Qué pasa cuando la fruta no sale: precios hundidos, excedentes y tensión social
Si la exportación se atasca, la fruta busca salida en el mercado interno o en destinos alternativos. Eso tiene límites. El mercado doméstico no absorbe de golpe grandes volúmenes sin que el precio se derrumbe. Y los destinos alternativos suelen exigir nuevas relaciones comerciales, nuevas rutas y, en ocasiones, precios más bajos. El resultado típico es una presión brutal sobre la renta agraria.
En términos muy de tierra: se trabaja igual o más para ganar menos. Se recorta en inversiones, se aplazan renovaciones de plantación, se ahorra en maquinaria. Y eso, a medio plazo, reduce competitividad. El campo entra en modo supervivencia. Aparecen tensiones con intermediarios, con exportadores, con el Estado. Si el agricultor percibe que paga la factura de una política que no controla, el resentimiento crece.
También aparece el riesgo de desperdicio. La fruta no es un componente industrial que pueda almacenarse sin más. Tiene un tiempo. El mango madura; el cítrico aguanta más, pero no eternamente. En cámaras frigoríficas, el coste energético sube y la calidad baja con los días. Cada jornada que pasa sin venta es una pérdida silenciosa.
El debate en Europa: consumo político, libertad de mercado y líneas legales
En Europa, el boicot es un asunto delicado porque se mueve entre el activismo, la libertad de expresión y, según el país, límites legales específicos sobre llamamientos a boicot. Aun así, más allá de la letra jurídica, el efecto comercial puede darse sin necesidad de campañas explícitas. Basta con una preferencia agregada: si una parte del público evita un origen, la distribución reacciona. No hace falta un cartel en la puerta; basta con que el producto rote peor, con que se acumule más merma, con que el encargado note que esa caja vuelve a cámara.
En paralelo, hay empresas que intentan mantenerse neutrales y sostener compras por razones puramente comerciales. En algunos casos lo hacen, y el mercado sigue funcionando. Por eso conviene no pintar un panorama totalizante. Pero el hecho de que productores israelíes hablen de “colapso” sugiere que, al menos en ciertas líneas y en ciertos clientes, el golpe se nota.
Hay otro matiz: en Europa, una parte del consumo político no se basa solo en “Israel sí/Israel no”, sino en la procedencia más específica, ligada a asentamientos. Esa distinción complica aún más la vida al exportador, porque obliga a demostrar trazabilidad, y la trazabilidad, en un clima de sospecha, nunca es suficiente para quien no quiere creer.
Gaza como detonante: una guerra que desborda fronteras comerciales
La guerra en Gaza ha tenido un nivel de exposición mediática enorme. Las imágenes han sido constantes, los debates encendidos, las posiciones políticas tensionadas. En ese contexto, ciertos términos se han convertido en banderas. Entre ellos, la acusación de genocidio, presente en discursos activistas y en procedimientos internacionales. Independientemente de cómo se resuelvan esos procesos, el hecho de que existan ya pesa en la conversación pública. Y cuando pesa, afecta a decisiones de compra.
Para una cadena europea, la pregunta no siempre es “qué es verdad”. A veces es “qué se percibe”. Ese es el lado incómodo del mercado: se mueve por percepciones tanto como por hechos. Si la percepción dominante es que comprar producto israelí “mancha”, la empresa se protege. Si la percepción dominante cambia, vuelve. Por eso algunos productores describen una relación oportunista: Europa compra cuando le conviene por falta de alternativa. El mango israelí puede ser excelente, puede entrar en un hueco del calendario, pero si la empresa siente que ese origen le trae ruido, lo deja para el último recurso.
Lo que se juega Israel: divisas, empleo rural y una narrativa de país exportador
Israel ha construido parte de su identidad económica en torno a la innovación y la exportación: tecnología, defensa, servicios, pero también agricultura de alto rendimiento en condiciones difíciles. El sector agrario no es el motor principal del PIB, pero tiene peso simbólico y social, y en algunas regiones es un sostén clave del empleo y de la cohesión territorial. Cuando la exportación agraria sufre, no es solo un tema de números: afecta a comunidades concretas, a cooperativas, a almacenes, a transportistas.
Además, la agricultura exportadora suele estar muy profesionalizada. Cuando un mercado se pierde, no se recupera de un día para otro. Los compradores se acostumbran a otro origen, ajustan contratos, afinan logística con otros proveedores. El hueco se ocupa, y el regreso exige precio, paciencia y, sobre todo, un clima político menos tóxico.
Qué puede ocurrir a partir de aquí: reorientación, descuentos y mercados alternativos
Si el enfriamiento europeo persiste, es previsible que se intensifiquen tres movimientos, todos con costes. El primero es la búsqueda de mercados alternativos: países donde el debate público tenga menos impacto o donde las cadenas no teman tanto el foco. Eso suele implicar mayores distancias, rutas distintas, acuerdos nuevos, y a veces precios inferiores. El segundo es el descuento: vender más barato para compensar el riesgo reputacional y la competencia. Pero vender barato no siempre compensa si el coste de producción es alto. El tercero es la reconfiguración del mix: priorizar productos menos expuestos o con mejores márgenes, y reducir plantaciones o inversiones en líneas que dependen demasiado de Europa.
Todo esto tiene una consecuencia clara: el agricultor queda atrapado entre la política y el mercado. Y el mercado no tiene paciencia. Si el mango no se vende, el mango cae. Si cae, se pudre. Si se pudre, no hay relato que lo arregle.
La etiqueta como frontera invisible
La crisis que describen algunos agricultores israelíes, amplificada por reportajes de su propia televisión pública, muestra algo que el comercio global llevaba tiempo insinuando y ahora grita: el origen ya no es solo un dato, es un campo de tensión. En Europa, donde la distribución vive pendiente del clima social, un mango puede convertirse en un problema antes incluso de llegar al lineal. Cuando un productor dice que “no quieren nuestros mangos”, está señalando una realidad nueva para muchos exportadores: la calidad no siempre basta, la logística no siempre salva, el precio no siempre convence. A veces manda una etiqueta y todo lo que se ha pegado a esa etiqueta en la conversación pública. Y cuando manda eso, la fruta deja de ser fruta y pasa a ser, para bien o para mal, un símbolo que se compra o se evita con la misma rapidez con la que se decide un pedido.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27