Economía
Trump, Bessent y el dólar: qué hay detrás de la caída
El retroceso del dólar enfrenta el objetivo exportador de Trump con la confianza que sostiene su papel mundial.

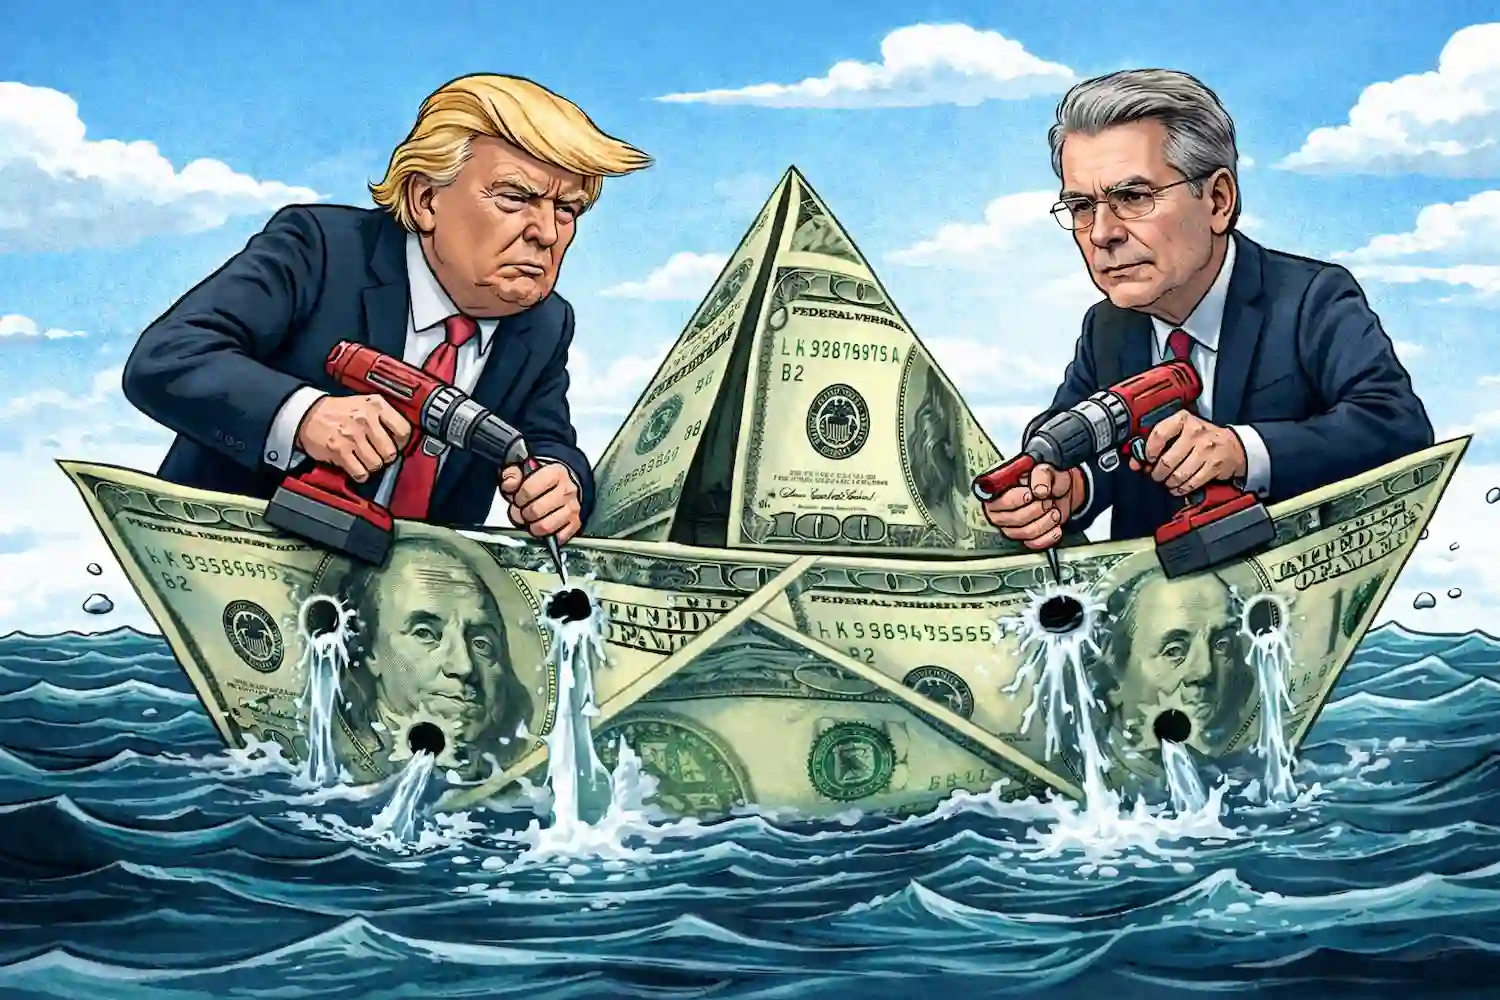
El dólar inició 2026 con una caída poco habitual para una moneda que suele actuar como refugio: su índice llegó a tocar el nivel más bajo desde febrero de 2022. En Iowa, Donald Trump restó importancia al retroceso y calificó de positivo el valor de la divisa en ese momento. Para los mercados, el comentario importó tanto por su contenido como por el momento: el presidente no transmitía urgencia por frenar la depreciación.
La respuesta de su secretario del Tesoro, Scott Bessent, fue distinta. Defendió la fortaleza del dólar y atribuyó su respaldo a unos fundamentos que, según la administración, se apoyan en la certeza fiscal, la claridad regulatoria y la independencia energética. La distancia entre ambos mensajes alimenta la pregunta de fondo: Washington quiere conservar la confianza que da una moneda fuerte, pero también obtener ventajas de una moneda más barata. Esa tensión no significa que el dólar vaya a desplomarse, aunque sí puede afectar a su cotización y a la percepción de los inversores.
Una caída que venía de antes
El debilitamiento no empezó con la frase de Trump en Iowa. El índice dólar había cerrado 2025 con un descenso del 9,4% y, durante las primeras semanas de 2026, acumulaba otra pérdida cercana al 2% cuando llegó a situarse en torno a 95,86 puntos antes de rebotar. En un periodo de un año, la depreciación frente a otras divisas se cifró también en torno al 10%. Son referencias temporales distintas, pero apuntan a una misma tendencia: el movimiento se prolongó más allá de una sesión aislada.
El índice dólar mide la evolución de la moneda estadounidense frente a una cesta de divisas; no expresa su valor en términos absolutos ni frente a todos los países por igual. Por eso, un titular sobre mínimos no significa que cada dólar haya perdido la misma proporción de poder de compra en cualquier lugar. Lo que sí refleja es un cambio relevante en la valoración relativa de la divisa, que puede responder a expectativas sobre tipos de interés, crecimiento y política económica.
En este caso, los inversores tenían varios motivos para revisar sus posiciones. La posibilidad de que bajen los tipos estadounidenses reduce el atractivo de los activos que ofrecen rentabilidad en dólares, mientras que la incertidumbre sobre aranceles puede alterar las previsiones de inflación y comercio. A esas variables se añadió el debate sobre la independencia de la Reserva Federal. El tipo de cambio reúne en una sola cifra expectativas económicas y políticas; por eso no suele haber una causa única detrás de una caída sostenida.
El mensaje de Bessent y la paradoja de Trump
Bessent sostuvo que una moneda fuerte descansa en fundamentos sólidos y vinculó esa fortaleza a la política económica de la Casa Blanca. Su argumento es que la estabilidad de los impuestos, unas reglas previsibles y el acceso a energía fortalecen la confianza y hacen de Estados Unidos un destino atractivo para el capital. La posición encaja con el papel tradicional del Tesoro: respaldar la credibilidad del dólar, aunque sin fijar un valor concreto que la moneda deba alcanzar frente al euro o al yen.
Trump, en cambio, ha expresado tolerancia hacia un dólar más débil. Una divisa depreciada puede abaratar los productos estadounidenses para compradores extranjeros y favorecer a algunas empresas exportadoras. El problema es que ese beneficio no se obtiene sin contrapartida: los bienes importados pueden encarecerse y el coste puede trasladarse a empresas y consumidores. La misma depreciación que mejora la competitividad exterior puede complicar el control de los precios dentro del país.
La contradicción también se aprecia en las declaraciones del secretario de Comercio, Howard Lutnick, quien presentó un dólar más débil como un nivel más natural y favorable para las exportaciones y el crecimiento. Su planteamiento convirtió el tipo de cambio en parte del debate sobre competitividad. Bessent, por su parte, ha defendido públicamente la política de dólar fuerte. Cuando responsables de una misma administración enfatizan objetivos distintos, los operadores no solo evalúan los datos: tratan de averiguar cuál de esas señales representa la orientación efectiva del Gobierno.
Por qué los mercados reaccionan a las palabras
En el mercado de divisas, una declaración presidencial puede cambiar las expectativas incluso sin una intervención directa. Si los inversores interpretan que la Casa Blanca no considera preocupante la caída, algunos pueden anticipar que no habrá medidas para contenerla. Eso no convierte una frase en una orden de venta, pero sí altera el cálculo sobre el riesgo de mantener activos denominados en dólares. La credibilidad de una política depende también de que sus portavoces no parezcan perseguir metas incompatibles.
La experiencia de la nominación de Bessent ayuda a entender cómo se forman esas expectativas. Cuando Trump lo eligió para dirigir el Tesoro, varios inversores vieron en el gestor financiero un perfil pragmático que quizá moderaría las propuestas más inflacionistas, en particular los aranceles. En aquel momento, el dólar cayó frente a varias monedas y los bonos del Tesoro subieron; el euro avanzó un 0,7% en una sesión. El rendimiento de los bonos estadounidenses a 10 años retrocedió 0,12 puntos porcentuales, hasta el 4,29%.
Esos movimientos no prueban que la designación causara por sí sola cada cambio: el mercado digería a la vez las expectativas sobre la política comercial y los tipos. Pero muestran que los inversores interpretaron el nombramiento como una posible señal de moderación. Bessent había descrito los aranceles como una posición de partida maximalista y planteó aplicarlos gradualmente para reducir el riesgo de sacudidas financieras. Los mercados valoran tanto la política anunciada como la posibilidad de que se aplique de forma menos abrupta.
El perfil de Bessent también explica por qué su mensaje tiene peso. Antes de llegar al Tesoro dirigió el fondo de cobertura Key Square Capital Management y trabajó con George Soros y Stanley Druckenmiller. La experiencia en los mercados llevó a algunos participantes de Wall Street a considerarlo capaz de gestionar episodios financieros complejos; otros expresaron dudas sobre la autonomía que tendría frente a Trump. La discusión no es meramente personal: la independencia del responsable económico influye en cuánto creen los inversores que sus palabras anticipan decisiones reales.
El dólar débil no es un descuento gratuito
El argumento exportador es intuitivo. Si el dólar pierde valor, un producto estadounidense puede resultar menos caro para un comprador que paga en otra moneda, siempre que la empresa mantenga sus precios. Las compañías con ventas internacionales también pueden convertir esos ingresos en más dólares. Sin embargo, el efecto depende del sector, de los costes de producción y de la rapidez con que cambien los precios. No todos los exportadores se benefician por igual y una moneda más barata no garantiza un aumento automático de las ventas.
En el sentido contrario, las importaciones se encarecen cuando hace falta entregar más dólares para adquirir bienes producidos en el extranjero. Pueden verse afectados tanto los productos de consumo como los componentes que utilizan las empresas estadounidenses. El traslado a los precios finales no es instantáneo ni uniforme, pero una depreciación persistente puede añadir presión a la inflación. Para la Reserva Federal, la cuestión no es reaccionar a cada oscilación del cambio, sino valorar si el movimiento altera las perspectivas de precios.
El efecto puede resultar especialmente delicado si los aranceles elevan al mismo tiempo el coste de los productos importados. Las tarifas aduaneras y el tipo de cambio son mecanismos distintos, pero pueden coincidir en una misma dirección para algunos bienes. Así, una política que busca proteger la producción nacional podría aumentar los costes de empresas que dependen de insumos extranjeros. La combinación depende de las medidas concretas y de cómo respondan proveedores, distribuidores y consumidores.
También importa el horizonte. Una cotización puede caer durante unas semanas y recuperarse sin modificar de forma duradera las decisiones de precios. Si la debilidad se prolonga, en cambio, empresas e inversores pueden empezar a incorporar ese escenario a sus contratos y cálculos. Stephen Miran, gobernador de la Reserva Federal, sostuvo que el retroceso reciente no tenía consecuencias materiales inmediatas para la política monetaria y que cobraría importancia para la inflación si llegara a ser muy pronunciado. La persistencia puede pesar más que un movimiento brusco de corta duración.
La Reserva Federal, una pieza decisiva
La Fed no fija el valor diario del dólar. Su mandato y sus decisiones se centran en la economía estadounidense, con especial atención a la inflación, el empleo y las condiciones financieras. Aun así, los tipos de interés que establece influyen en el atractivo relativo de los activos en dólares. Si los inversores esperan recortes, pueden buscar rendimientos en otros mercados; si prevén tipos más altos, la divisa puede recibir apoyo. Esa relación no funciona de manera mecánica, porque también cuentan las expectativas de crecimiento y el riesgo político.
La discusión sobre la independencia del banco central añadió otra capa de incertidumbre. El presidente ha presionado para que bajen los tipos y el debate sobre la futura dirección de la Fed se mezcló con amenazas de litigios y cambios en su cúpula. En una comparecencia, Bessent evitó garantizar que un futuro presidente del banco central quedaría al margen de amenazas legales por sus decisiones. La respuesta provocó un choque con la senadora Elizabeth Warren, que reclamaba una defensa más explícita de la autonomía de la institución.
La tensión se agravó con una investigación del Departamento de Justicia relacionada con Jerome Powell y su testimonio sobre una reforma inmobiliaria valorada en 2.500 millones de dólares. El senador republicano Thom Tillis dijo que bloquearía una nominación para la dirección de la Fed mientras la investigación siguiera abierta, y el presidente del comité bancario, Tim Scott, criticó la posibilidad de convertir errores administrativos en delitos. El mercado puede interpretar estas disputas como un riesgo institucional aunque no cambien de inmediato los tipos.
La razón es práctica: un inversor que compra bonos estadounidenses no calcula solo el interés que recibirá. También estima cuánto valdrá el dólar cuando convierta ese dinero a otra moneda. Si teme que la depreciación reduzca el rendimiento total o que la política monetaria pierda independencia, puede cubrirse frente al cambio o exigir una compensación mayor. No implica que todos abandonen los activos estadounidenses, pero sí que la confianza deja de ser automática y empieza a tener un precio.
La deuda y el privilegio de emitir la moneda de reserva
Estados Unidos obtiene una ventaja singular porque puede financiarse en su propia moneda y porque el dólar ocupa un lugar central en las reservas, los pagos y los mercados financieros internacionales. Esa posición facilita que gobiernos, empresas e inversores utilicen activos estadounidenses como referencia y como reserva de valor. Pero la ventaja depende de la confianza: no basta con que el dólar sea conocido; quienes lo mantienen deben creer que seguirá siendo aceptado y que sus reglas serán previsibles.
La deuda federal y el déficit forman parte de ese cálculo. Bessent asumió la responsabilidad de dirigir la política fiscal y ha planteado la necesidad de contener el gasto, mientras que Trump ha prometido recortes de impuestos y medidas para impulsar la economía. El reto es compatibilizar esas propuestas con la estabilidad de las cuentas públicas. Si el mercado duda de la trayectoria fiscal, puede pedir más rendimiento para financiar al Gobierno, aunque ese efecto no se traduzca de inmediato en una caída de la moneda.
La pregunta sobre el coste de los bonos y el tipo de cambio resume el riesgo para un inversor internacional. Un título puede ofrecer un rendimiento atractivo en dólares y, aun así, generar una pérdida al convertirlo a otra divisa si el dólar se deprecia lo suficiente. Por eso, una caída de la moneda no equivale a una crisis de deuda, pero puede modificar la rentabilidad que perciben los compradores extranjeros y las condiciones a las que Estados Unidos se financia.
El desgaste internacional ocurre despacio
La posición del dólar como moneda de reserva no se deshace por un discurso o un mal año. La profundidad de los mercados estadounidenses y el uso extendido de la divisa sostienen una red que no se sustituye de un día para otro. Aun después de las pérdidas recientes, el dólar seguía muy por encima de los niveles de hace una década en términos reales efectivos, una medida que tiene en cuenta la inflación y el comercio con varios socios. Una moneda puede debilitarse en el corto plazo y conservar una posición dominante en la perspectiva histórica.
Sin embargo, los países y las instituciones pueden diversificar gradualmente sus reservas y sus canales de pago. China busca ampliar el papel internacional del yuan, mientras que en Europa se debate cómo extender la disponibilidad del euro fuera de sus fronteras. Desde principios del año anterior, el dólar había perdido alrededor de un 6% frente al yuan y un 15% frente al euro, según los datos recogidos en el artículo original. Esas variaciones no demuestran que las otras monedas estén reemplazando al dólar, pero sí ilustran que su valor puede cambiar de forma muy distinta según el socio comercial.
También se han planteado alternativas más ambiciosas. Mark Carney defendió en 2019 la idea de una moneda de reserva sintética respaldada por una red de monedas digitales de bancos centrales. Sigue siendo una propuesta conceptual, no una infraestructura que haya desplazado al dólar. Su relevancia está en mostrar que la dependencia de una sola moneda se discute en círculos económicos y políticos, sobre todo cuando las sanciones, el comercio y las finanzas se usan como instrumentos de poder.
La diversificación no exige una ruptura inmediata para tener efectos. Basta con que algunos bancos centrales y operadores consideren conveniente reducir una parte de su exposición o cubrir el riesgo cambiario. Al mismo tiempo, el euro, el yuan y otras divisas afrontan límites propios que hacen difícil sustituir rápidamente la escala y liquidez del mercado estadounidense. La hegemonía monetaria se erosiona más por acumulación de alternativas que por un relevo repentino.
Qué puede afirmarse y qué sigue abierto
La caída del dólar se ha producido en un contexto de mensajes divergentes desde Washington, incertidumbre sobre los aranceles y dudas en torno a la Fed. Es razonable decir que esas señales pueden influir en las decisiones de los inversores. No basta, en cambio, para afirmar que Trump haya decidido formalmente hundir la moneda o que Bessent controle por sí solo su cotización. El tipo de cambio responde a fuerzas que el Gobierno no maneja por completo, incluidos los tipos de interés, las expectativas de crecimiento y la demanda global.
La administración también ha defendido una lectura distinta. Bessent relaciona la fortaleza del dólar con la confianza en la política económica y sostiene que atraer capital depende de reglas claras y fundamentos sólidos. Ese mensaje convive con el argumento de que una divisa menos cara favorece a los exportadores. La contradicción no es solo retórica: expresa el dilema entre competitividad exterior y confianza financiera.
El caso Epstein ocupó también espacio en la agenda política estadounidense durante este periodo, después de que el Departamento de Justicia publicara a finales de enero más de 3 millones de páginas adicionales, junto con más de 2.000 vídeos y 180.000 imágenes. El volumen total divulgado se acercó a los 3,5 millones de páginas y el proceso recibió críticas por la gestión de las redacciones y la exposición accidental de información sensible de víctimas. Algunos comentaristas relacionaron el ruido político con una estrategia de distracción, pero esa interpretación no demuestra una conexión causal con los movimientos de la divisa.
La lectura más prudente es que el dólar atraviesa una fase de debilidad y que las decisiones y declaraciones de la Casa Blanca pueden amplificarla o contenerla, según cómo las interprete el mercado. Un retroceso prolongado tendría costes distintos para exportadores, consumidores, empresas importadoras y compradores de deuda. El riesgo principal no es un derrumbe instantáneo, sino que se desgaste la confianza en la previsibilidad de la política estadounidense. Una moneda de reserva no suele perder su lugar de un día para otro; lo conserva mientras el resto del mundo siga creyendo que mantenerla compensa.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27