
Actualidad
Esperanza Aguirre habla sobre el novio de Ayuso ¿qué dijo?
La ex presidenta madrileña Esperanza Aguirre volvió a la primera línea del debate con una frase rotunda en televisión: lo que afecta a Alberto González Amador, pareja de Isabel Díaz Ayuso, sería “una discusión con Hacienda”.

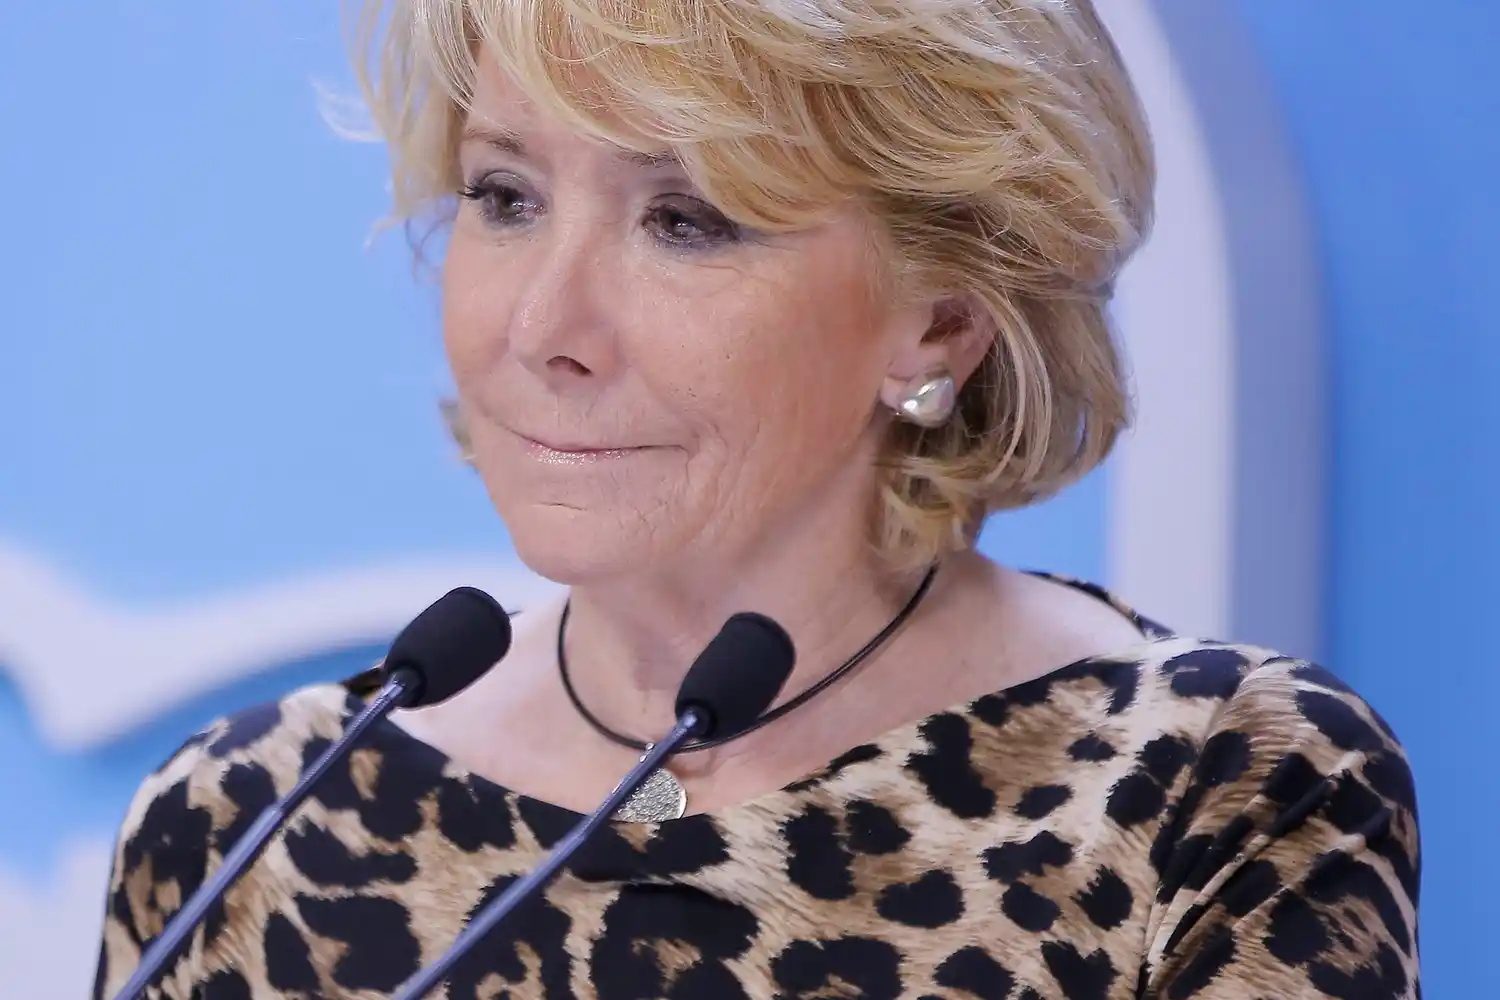
Foto de PP Madrid / Carlos Iglesias, bajo Licencia CC BY 2.0
Aguirre tilda lo de González Amador de “discusión con Hacienda”; claves: 350.951 euros, 15 facturas y paso a juicio avalado por la Audiencia.
La ex presidenta madrileña Esperanza Aguirre volvió a la primera línea del debate con una frase rotunda en televisión: lo que afecta a Alberto González Amador, pareja de Isabel Díaz Ayuso, sería “una discusión con Hacienda”. Lo pronunció en el plató de “Malas lenguas”, en RTVE, y la réplica fue inmediata. Emilio Delgado, diputado de Más Madrid, le recordó al instante que el asunto no se tramita como un simple desacuerdo fiscal, sino como un procedimiento penal con cargos concretos por fraude fiscal y falsedad documental. La controversia no se quedó en el plató: saltó a redes, a tertulias y a las portadas, avivada por un dato clave de la última semana —la Audiencia Provincial de Madrid confirmó el procesamiento de González Amador el 7 de noviembre de 2025— que desmonta la idea de un pleito tributario corriente.
Ese contraste entre el marco político que propone Aguirre y la realidad procesal del caso explica la polvareda. A día de hoy, el empresario está a un paso de sentarse en el banquillo por dos presuntos delitos de fraude fiscal y uno de falsedad documental vinculados a los ejercicios 2020 y 2021, con una cifra bajo sospecha que ronda los 350.951 euros y quince facturas que los investigadores consideran simuladas o manipuladas para inflar gastos y reducir la factura con el fisco. Es decir, el relato judicial habla de delitos y de indicios suficientemente sólidos como para que un tribunal colegiado haya avalado seguir adelante. No es, por tanto, una regularización amistosa ni una simple liquidación complementaria. Y esta es la clave para entender por qué la frase de Aguirre ha prendido fuego al debate.
La frase, el plató y la réplica en directo
En su intervención televisiva, Aguirre quiso reordenar el foco público: sostuvo que lo decisivo ahora era el proceso contra el fiscal general del Estado y no el de la pareja de Ayuso, y encuadró lo de González Amador como un entendimiento (o desentendimiento) con la Agencia Tributaria, algo que, dijo, les sucede a muchos contribuyentes. La réplica de Emilio Delgado, con todos los datos encima de la mesa, fue tan sencilla como eficaz: enumeró los delitos imputados, recordó el estado procesal —auto de procesamiento firme tras el rechazo de los recursos— y subrayó que el caso no se parece a un ajuste de cuentas con Hacienda donde uno paga y asunto resuelto. Ese choque de encuadres, tan propio de la política madrileña, quedó inmortalizado en un corte de vídeo que corrió con velocidad.
Guste o no, las palabras importan. Presentar el caso como “discusión con Hacienda” es mucho más que un giro retórico: es una forma de minimizar la gravedad de las imputaciones y de sugerir que todo podría terminar con una sanción administrativa. Pero la fotografía judicial de noviembre de 2025 dice otra cosa. Hay autos que describen un patrón, hay informes de la Agencia Tributaria y de la Fiscalía, y hay un tribunal que ha decidido que el material reunido basta para celebrar juicio. A partir de ahí, el debate político puede volar, pero los hechos procesales son testarudos.
Dónde está el caso: cargos, cuantías y próximo paso
El núcleo de la causa principal es conocido y está bien delimitado. La Fiscalía abrió diligencias en 2024, tras una inspección tributaria iniciada en 2022. La investigación se centró en cómo se inflaron gastos deducibles mediante facturas presuntamente falsas en sociedades vinculadas a González Amador durante 2020 y 2021, ejercicios marcados por los contratos y el negocio sanitario en plena pandemia. La cuantía presuntamente defraudada asciende a 350.951 euros. Quince facturas —ese número no es anecdótico— sustentan el relato de la acusación. El tipo penal no es el de un “error contable” o una “interpretación agresiva”: se habla de dolo y mecanismos simulados para pagar menos impuestos.
No solo eso. La instrucción dio lugar a una pieza separada por corrupción en los negocios, a raíz de los pagos que la Fiscalía ve como un soborno a un directivo del grupo sanitario Quirón, Fernando Camino, por un total que supera el medio millón de euros. Esa segunda línea del caso ha seguido su ruta propia y explica parte del ruido político: el personaje investigado no es cualquier particular, sino la pareja de la presidenta de la Comunidad de Madrid, y el sector afectado —la sanidad privada— es especialmente sensible.
Lo que decidió la Audiencia de Madrid y por qué es relevante
El 7 de noviembre de 2025, la Audiencia Provincial de Madrid confirmó el auto de procesamiento dictado meses antes por el Juzgado de Instrucción n.º 19. Traducido a lo esencial: el tribunal desestimó los recursos de la defensa, validó que hay indicios suficientes y dejó el camino despejado hacia la apertura de juicio oral. En términos técnicos, no es una condena; en términos políticos, es un hito que desbarata la narrativa de que todo se arreglaría con una llamada a Hacienda. Además, Fiscalía y Abogacía del Estado han solicitado penas de cárcel, lo que refuerza la idea de que el caso no va de matices contables, sino de hechos que, si se prueban, encajan en tipos penales con consecuencias severas.
Ese mismo día, la controversia televisiva se amplificó con recortes y mensajes. La coincidencia temporal fue letal para el marco de Aguirre: mientras ella hablaba de “discusión”, un órgano colegiado notificaba que el caso pasa a fase de juicio. El plano simbólico (el plató) y el plano jurídico (el auto) se cruzaron con fuerza, y de ahí el eco inmediato de la respuesta de Delgado y del resto de la oposición madrileña.
Qué es y qué no es una “discusión con Hacienda”
Conviene precisar términos. Una discrepancia tributaria es, por ejemplo, reclamar una deducción que la Agencia no admite o rectificar una autoliquidación fuera de plazo. Se resuelve en vía administrativa y, si hace falta, en lo contencioso. Otra cosa es fraude fiscal: cuando hay indicios de una voluntad deliberada de eludir el pago de tributos mediante artificios o documentación falsa, cuando la cifra supera los umbrales del delito o cuando se detecta una trama de facturas que no obedecen a una prestación real. Ese salto cualitativo —de la sanción a la responsabilidad penal— está en el corazón del caso de González Amador, según los autos y las partes personadas.
La palabra “falsedad documental” no es un adorno en el sumario. Alude a alterar o simular documentos con potencial tributario, como facturas, que luego permiten inflar gastos y reducir la base imponible. Quince facturas bajo la lupa y 350.951 euros en juego no son el retrato de un “malentendido administrativo”, sino el dibujo de una presunta estrategia contable con consecuencias penales. Aquí radica la diferencia sustantiva con la etiqueta amable —y políticamente útil— de la “discusión”.
Un segundo frente: el juicio al fiscal general del Estado
El contexto de la frase de Aguirre también importa. Estos días se celebra en el Tribunal Supremo el juicio contra el fiscal general del Estado, Álvaro García Ortiz, por una presunta revelación de secretos vinculada al correo del abogado de González Amador sobre un posible acuerdo de conformidad. Es un proceso inédito por la jerarquía del acusado y por el impacto institucional. Han declarado periodistas, fiscales y políticos, y el tribunal ha fijado el tramo principal de vista entre el 3 y el 13 de noviembre de 2025. Lo relevante para el caso principal es que son procedimientos distintos: aunque nacen del mismo ecosistema informativo, lo que allí se dilucida —si el fiscal general filtró o no información— no convierte el sumario tributario en una sanción administrativa ni rebaja sus indicios.
Aguirre, en su intervención, buscó precisamente ese reencuadre: desplazar el foco desde las facturas y el fraude hacia la presunta filtración y, con ello, proyectar la idea de que todo responde a una batalla política entre instituciones. La realidad procesal demuestra, sin embargo, que cada causa camina por su carril. La una afecta a la integridad de un alto cargo del Ministerio Fiscal; la otra, a la conducta tributaria de un empresario concreto y a un presunto soborno en la sanidad privada. Mezclarlas conduce a confusión.
Cronología precisa para no perder el hilo
Para entender cómo hemos llegado hasta aquí conviene ordenar fechas. En 2022, una inspección de la Agencia Tributaria detecta patrones irregulares en gastos y facturas de sociedades vinculadas a González Amador, con el foco en 2020 y 2021. El 12 de marzo de 2024, la Fiscalía Provincial de Madrid presenta denuncia por presunto fraude fiscal y falsedad. Se abre la instrucción en el Juzgado n.º 19, con Inmaculada Iglesias al frente. Tras meses de diligencias, la instructora dicta auto de procesamiento en mayo de 2025 contra González Amador y otros investigados por dos delitos de fraude y uno de falsedad, con los 350.951 euros y las quince facturas como armazón. La defensa recurre; solicita diligencias adicionales; pide reabrir la investigación. El 7 de noviembre de 2025, la Audiencia Provincial desestima los recursos y confirma el procesamiento. A partir de ese momento, el camino natural es la apertura de juicio oral.
En paralelo, el caso derivó en una pieza separada centrada en corrupción en los negocios por pagos a un directivo de Quirón que, según la Fiscalía, carecen de justificación real y serían un soborno encubierto superior a 500.000 euros. Esta línea aún alimenta diligencias y explica por qué el asunto ha traspasado los límites de una causa tributaria al uso. Dos vías, misma atmósfera política.
La dimensión política y el mensaje del PP de Madrid
Desde el primer día, Díaz Ayuso ha defendido que su pareja no cometió delito: ha hablado de “pago retrasado”, de situaciones que “en el 99% de los casos” se resolverían con multas, no con remisión a la Fiscalía. El PP de Madrid ha insistido en un mantra doble: garantismo y particularidad del investigado —no es un cargo público—. A su vez, ha convertido el juicio al fiscal general en símbolo de que, a su juicio, se cruzaron líneas rojas al revelar datos de un acuerdo de conformidad que nunca se firmó. Es una estrategia reconocible: desplazar el foco y politizar el origen de la causa para despolitizar sus efectos.
La oposición —PSOE y Más Madrid, sobre todo— ha mantenido el pulso, repitiendo que los hechos de 2020 y 2021 no se explican por una persecución, sino por documentos y cuentas; que las quince facturas no son ruido mediático, sino pruebas periciales que apuntan a gastos sin soporte real; y que un auto firme de procesamiento no coincide con la idea de “discusiones” que se arreglan en el mostrador de una delegación de la Agencia Tributaria. En ese ring, la frase de Aguirre no es un tropiezo aislado: es parte coherente de una línea de defensa pública del entorno del PP, donde también se ha intentado normalizar el conflicto con el fisco como experiencia común de empresarios.
El papel de la televisión pública y el efecto altavoz
Que la polémica naciera en RTVE no es irrelevante. “Malas lenguas” mezcla análisis con verificación y, por su formato, condensa en minutos discusiones que en los tribunales ocupan cientos de folios. En ese ecosistema, una frase bien apuntada puede imponer marco. Y, por contraste, una aclaración afilada, como la de Emilio Delgado, puede pinchar el globo. Las redes amplifican y simplifican, claro. Pero la forma en que se difunden nominales como “fraude fiscal”, “falsedad documental”, “quince facturas” o “350.951 euros” ayuda a que el público intuya que la etiqueta “discusión” se queda corta.
Aguirre, además, se movía estos días por Galicia, con actos en el Liceo Casino de Pontevedra y otros foros, presentando su libro y concediendo entrevistas. Esa agenda pública alimenta su presencia en medios y explica en parte por qué cada declaración suya genera ruido. El mensaje, en cualquier caso, fue uno: restarle gravedad penal al caso de González Amador y elevar el peso del juicio al fiscal general como centro de la conversación.
Qué aporta la confirmación del procesamiento en términos probatorios
Para calibrar el impacto de la decisión de la Audiencia Provincial conviene detenerse en lo técnico. Cuando un juez de instrucción procesa, acepta que hay indicios racionales de criminalidad, pero ese filtro es unipersonal. Si la Audiencia —tres magistrados— revisa la motivación y concluye que los indicios existen y que las diligencias practicadas sostienen la acusación, el caso supera un escalón de solidez. No es una condena; no anticipa el fallo. Sí envía un mensaje claro: hay materia suficiente para que las partes discutan en juicio oral, con prueba practicada en sala, si se cometieron los delitos.
Ese salto también condiciona el discurso público. Sostener, después de una confirmación de procesamiento, que el caso es una “discusión con Hacienda” requiere negar —o al menos relativizar— la autoridad de la Audiencia. Políticamente puede servir para cohesionar a un electorado propio; jurídicamente, choca contra un muro de autos motivados. La apuesta, por tanto, no es inocente: quien la hace arriesga su credibilidad si los hechos narrados por la instrucción se prueban en juicio.
Lo que significa para Ayuso y para el tablero madrileño
Este caso ha sido, desde su inicio, un terremoto reputacional para el entorno de Isabel Díaz Ayuso. La presidenta ha levantado un muro discursivo y ha tratado de desacoplar el sumario de su gestión. No es sencillo. Cada paso procesal —denuncia, procesamiento, confirmación en la Audiencia— vuelve a la agenda y empuja a la oposición a pedir explicaciones. El PP madrileño intenta blindarse con la idea de que el investigado es un particular, pero la imagen pública de la presidenta se contamina cuando aflora el cruce entre negocio sanitario, pandemia y beneficios. Es un cóctel de alto voltaje.
En la otra orilla, la oposición confía en que la foto del banquillo pese más que cualquier eslogan. En campaña —porque Madrid vive en campaña permanente— la lectura es simple: si un tribunal ve indicios, lo responsable es dejar que el proceso concluya y responder políticamente sin mermar la independencia judicial. Si llega una condena, el coste para el PP será evidente; si hay absolución, el contragolpe en términos de relato lo pagarán quienes anticiparon el veredicto. Entretanto, el debate sobre si esto fue —o no— una “discusión con Hacienda” seguirá marcando líneas.
Una precisión necesaria sobre los documentos y la prueba
En el centro de todo están los documentos. Los investigadores hablan de quince facturas sin respaldo real, de empresas pantalla, de servicios no prestados. Algunas de esas facturas se imputaron a sociedades vinculadas a González Amador para elevar gastos y reducir la base imponible del Impuesto sobre Sociedades. La cifra, 350.951 euros, no solo impresiona por sí misma: franquea el umbral que separa la sanción administrativa del delito fiscal. De ahí que el Ministerio Fiscal y la Abogacía del Estado pidan penas de prisión. La discusión técnica que vendrá en juicio girará en torno a la realidad de los servicios facturados, la trazabilidad de los pagos, los peritajes contables y la intención de defraudar.
Esa es otra lección de este caso. Las grandes palabras —“lawfare”, “persecución”, “discrepancia”— terminan filtrándose por la malla de la prueba. Si en sala testigos, peritos y documentos acreditan que hubo simulación de gastos, el relato de la “discusión” tendrá poco recorrido. Si, por el contrario, la defensa logra justificar cada factura y demoler los indicios, la narrativa cambiará. Hasta entonces, las resoluciones vigentes colocan el asunto en el ámbito penal.
Balance actualizado y clave para interpretar la polémica
El estado de cosas, a 11 de noviembre de 2025, es este: Aguirre ha defendido en televisión que el asunto de González Amador se asemeja a una “discusión con Hacienda”; Emilio Delgado le replicó con los delitos concretos y con el paso procesal decisivo que se produjo la misma semana, la confirmación del procesamiento por parte de la Audiencia Provincial de Madrid. La cuantía investigada es de 350.951 euros, con quince facturas bajo sospecha en 2020 y 2021. Hay una pieza separada por corrupción en los negocios ligada a pagos de más de 500.000 euros a un directivo de Quirón. Y, en paralelo, el Tribunal Supremo juzga al fiscal general por revelación de secretos; un proceso institucionalmente mayúsculo, pero independiente del sumario tributario.
En este marco, la afirmación de Aguirre choca con la realidad judicial vigente. Puede servir como eslogan político, pero no describe —ni de lejos— el estado del procedimiento. El desarrollo de las próximas semanas y meses, ya en sede judicial, dirá si los indicios se convierten en prueba y si las peticiones de pena encuentran amparo en una sentencia. Hasta ese momento, conviene no perder de vista lo esencial: no se trata de una diferencia de criterio con Hacienda, sino de acusaciones penales por fraude y falsedad que un tribunal ha considerado suficientemente fundadas como para abrir las puertas del juicio.
Lo que sí encaja con los hechos ahora mismo
La discusión pública puede estirarse, pero hay puntos fijos. Aguirre quiso rebajar la gravedad del caso en televisión; Delgado y otros dirigentes de la oposición lo elevaron al recordarle que existe un auto firme de procesamiento; la Audiencia de Madrid ha validado que hay material suficiente para que González Amador se siente en el banquillo; y el debate sobre el fiscal general transcurre, a su vez, por otra pista donde lo que se dirime es quién filtró qué, cuándo y con qué efectos. Todo eso es compatible con una última constatación: las quince facturas, los 350.951 euros y los años 2020 y 2021 son más que cifras y fechas, son los cimientos del procedimiento que hoy impiden llamar a esto, sin faltar a la verdad, una “discusión con Hacienda”.
En definitiva, lo que Aguirre ha dicho del novio de Ayuso forma parte de la política; lo que los autos han decidido forma parte de la justicia. Y, a día de hoy, la justicia lleva ventaja en el marcador de los hechos.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
