Viajes
¿Cómo rozará España los 100 millones de turistas en 2025?
España cerrará 2025 a un paso del hito simbólico de los 100 millones de visitantes internacionales. El sector maneja un escenario de alrededor de 98 millones de llegadas y un saldo récord en la balanza de pagos turística que superará los 70.000 millones de euros.

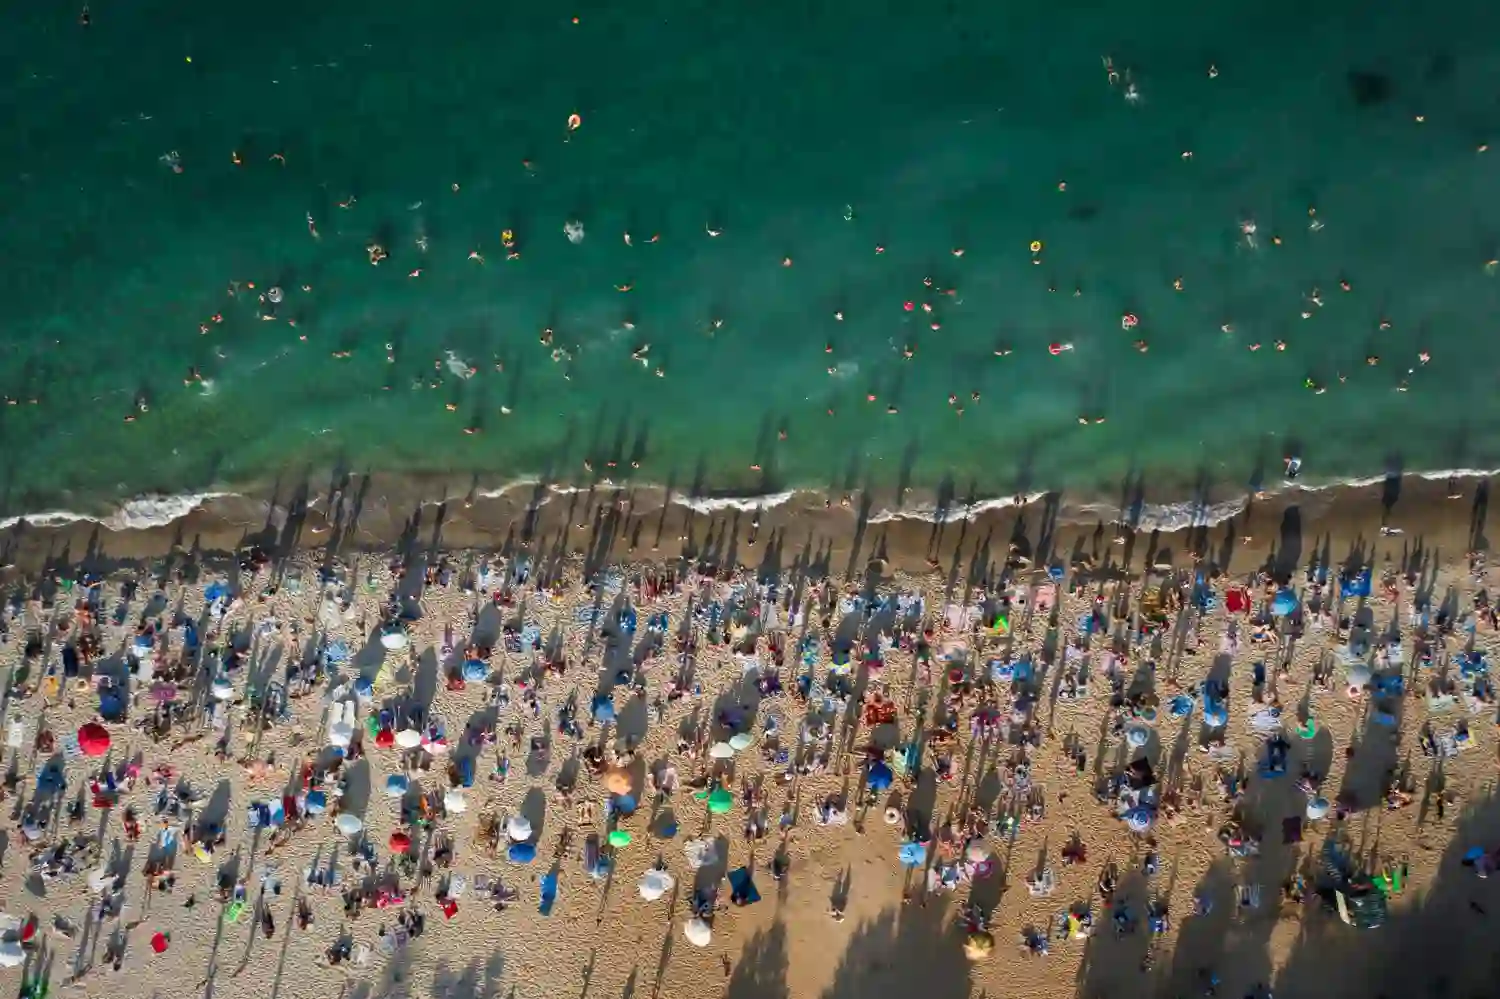
España cerrará 2025 rozando los 100 millones de turistas: cifras, gasto récord, aeropuertos en máximos y retos reales que gestionan destinos.
España cerrará 2025 a un paso del hito simbólico de los 100 millones de visitantes internacionales. El sector maneja un escenario de alrededor de 98 millones de llegadas y un saldo récord en la balanza de pagos turística que superará los 70.000 millones de euros. La inercia viene de lejos: 2024 ya fue de récord con 93,8 millones de visitantes y 126.000 millones de euros de gasto. En 2025, a falta del último tramo de diciembre, el marcador acumulado hasta octubre sumó 85,7 millones de turistas y 118.612 millones de euros de gasto, con un gasto medio diario de 201 euros en octubre y 1.383 euros por turista. Volumen, caja y, por encima de todo, consistencia.
El cuadro general es inequívoco: Reino Unido sigue como primer mercado emisor, seguido de Francia y Alemania, y Cataluña, Illes Balears y Andalucía encabezan los destinos más visitados este otoño. La conectividad aérea ha completado el último empujón que faltaba: Aena encadenó máximos mensuales y rozó los 299 millones de pasajeros en España entre enero y noviembre, con Barajas y El Prat marcando picos históricos. El relato del año combina más turismo de largo radio —Estados Unidos tira al alza—, normalización de precios hoteleros y un avance del turismo de mayor valor añadido, que gasta más por día, se mueve fuera de temporada y reparte mejor el calendario. El reto, claro, está en la gestión de la presión turística, la vivienda y el espacio público.
El balance del año: del récord de 2024 al “casi” redondo de 2025
Las cifras definitivas de 2024 dejaron una base sólida: 93,8 millones de turistas y 126.000 millones en gasto con Reino Unido (18,4 millones de viajeros) en cabeza; Francia y Alemania completaron el podio. Con esa pista de despegue, 2025 ha sido el año de la consolidación. Hasta octubre, España recibió 85,7 millones de visitantes (máximo de la serie a esas alturas) y el gasto acumulado alcanzó 118.612 millones de euros. Solo en octubre, el país registró 9,2 millones de llegadas y 12.785 millones de euros en gasto, con gasto medio diario de 201 euros y 1.383 euros por turista. Es un dato crucial: crece más el gasto que las llegadas, una señal de “más valor que volumen” que el sector perseguía desde la salida de la pandemia.
El comportamiento por comunidades autónomas confirma la lógica estacional y la fortaleza de los grandes polos. Cataluña repitió como primer destino en octubre con el 21,4% de las llegadas del mes; Illes Balears concentró el 17% y Andalucía el 15,4%. En el acumulado del año, los archipiélagos y las capitales globales llevan la iniciativa, pero el interior y las ciudades medianas han encontrado una vía de crecimiento sostenido gracias al empuje cultural, la gastronomía y la agenda de eventos. Andalucía, por ejemplo, ha encadenado un año de pernoctaciones hoteleras en máximos, con Málaga como uno de los motores del Mediterráneo. La fotografía empresarial coincide: ocupación estable, índice de precios hoteleros al alza y un RevPAR que mantiene niveles altos en destinos de litoral y en plazas urbanas que han recuperado el MICE (congresos, ferias, incentivos).
Los mercados emisores que tiran del carro
No hay sorpresa en el liderazgo por países, pero sí matices. Reino Unido continúa primero y suma más de 17,1 millones de viajeros hasta octubre. Francia y Alemania consolidan posiciones, con un comportamiento más moderado en el segundo semestre, y Estados Unidos aporta el gran titular de largo radio: crecimiento de visitantes y, sobre todo, alto gasto por viaje. En el primer semestre llegaron 2,1 millones de estadounidenses con un gasto cercano a 5.000 millones de euros, y la temporada alta confirmó que el viajero norteamericano se ha convertido en pieza estratégica, conectado por más rutas directas y dispuesto a pagar por experiencias singulares —enoturismo, grandes museos, restaurantes con estrella, eventos—. Italia, Países Bajos y los nórdicos mantienen un tono positivo; Portugal crece por cercanía y buena carretera. La diversificación por mercados amortiguó el menor brío de Alemania y la incertidumbre macro en Europa.
Qué hay detrás del nuevo máximo: conectividad, precios y calendario extendido
La conectividad aérea ha sido el principal lubricante de 2025. Aena encadenó máximos históricos, con 27,7 millones de pasajeros en noviembre y un acumulado cercano a 299 millones en once meses en la red española. Madrid-Barajas superó los 5,4–5,5 millones de viajeros en noviembre, Barcelona-El Prat quedó por encima de 4,2 millones, y Málaga y Alicante batieron sus marcas, consolidando rutas con Reino Unido, Alemania, Países Bajos e Italia. Este caudal de asientos —sumado a la recuperación del largo radio con EE. UU. y el reimpulso de Asia— permitió sostener crecimientos de turistas sin tensar en exceso los precios de último minuto.
El precio hotelero mostró resiliencia y cierta moderación. En octubre, el Índice de Precios Hoteleros avanzó en torno al 4,5–5% interanual, mientras el ingreso por habitación disponible se mantuvo en niveles elevados en los principales destinos. El turismo no hotelero (apartamentos, campings, rural) añadió elasticidad en otoño, con subidas de pernoctaciones en apartamentos y ocupaciones muy sólidas en costas como Costa Blanca. Importa otro elemento: el calendario extendido. La apuesta por desestacionalizar —gracias a festivales, ferias, torneos, circuitos gastronómicos, cicloturismo, hiking, golf— empujó la demanda en septiembre, octubre y, de nuevo, en diciembre. La estrategia funciona: hay más viajeros cuando los destinos lo necesitan y un uso más racional de la planta turística.
Aeropuertos en cifras de vértigo
Los datos de tráfico sintetizan la película. Málaga superó por primera vez los 25 millones de pasajeros en once meses; Alicante-Elche Miguel Hernández rebasó los 18,6 millones de enero a noviembre; Ibiza rondó los 9 millones, reflejando que el tirón del sol y playa no se limita a julio y agosto. En paralelo, Barajas y El Prat estiraron sus registros de noviembre, con crecimientos de pasajeros internacionales superiores al tráfico doméstico. No es un capricho: la recuperación del largo radio empuja tickets medios más altos y estancias algo más largas, el tipo de demanda que más contribuye a ingresos y empleo. El movimiento en aeropuertos secundarios de la España vacacional (Murcia, Jerez, Girona, Reus) también suma para repartir flujos.
Presión turística y reglas del juego: vivienda, tasas y control de la oferta
El éxito trae deberes. La vivienda turística y la saturación en ciertos barrios y calas han obligado a actuar. Barcelona mantiene un recargo municipal sobre la tasa turística y ha anunciado nuevas recalificaciones para que miles de viviendas de uso turístico pasen a tributar como actividad económica. La subida autonómica de la tasa catalana se ha aplazado a 2026, pero el debate no se ha enfriado. En Illes Balears, el paquete normativo de turismo responsable refuerza el control de los excesos y la persecución de la oferta ilegal, con suspensión temporal de nuevas plazas en ámbitos saturados y un régimen extraordinario de modernización para hoteles en zonas de reconversión. Canarias aprobó una nueva ley de alquiler vacacional que da poder a los ayuntamientos para ordenar dónde se puede y dónde no, introduce moratorias y requisitos de antigüedad del inmueble, y blinda las viviendas de protección oficial frente al uso turístico.
Los controles se extienden. El Ministerio de Consumo impuso una multa de 64 millones de euros a Airbnb por anuncios sin licencia. La Comunitat Valenciana anunció la retirada de más de 18.300 viviendas turísticas ilegales de su registro y tramita 14.500 bajas adicionales. Las capitales que más sufren la presión —Barcelona, Madrid, Palma, Valencia, Málaga, Sevilla— prueban fórmulas fiscales, cupos, inspecciones y techos de plazas. Es una transición compleja: compatibilizar el liderazgo turístico con la habitabilidad y con el derecho a la vivienda, sostener la convivencia en barrios turísticos y asegurar que el negocio no se apoye en la economía sumergida.
La vivienda turística, en el centro del tablero
Las medidas van orientadas a tres objetivos concretos: mejorar el cumplimiento (más inspección y sanción a los alojamientos irregulares), reordenar el mapa (zonificación estricta, límites por barrios, prohibiciones en suelos tensionados) y equilibrar la fiscalidad (tasas ajustadas a la presión real que genera una vivienda turística frente a una residencial). El consenso en el sector empresarial serio —hoteles, agencias legales, turoperadores— es claro: la competencia desleal distorsiona precios, resta calidad y mina la aceptación social del turismo. La Mesa del Turismo y la CEHAT han reclamado que el esfuerzo regulatorio vaya acompañado de inversión en infraestructuras, profesionalización y políticas de vivienda para trabajadores en destinos tensos, donde conseguir personal en temporada alta se ha convertido en un cuello de botella.
El negocio por dentro: gasto al alza, rentabilidad contenida y empleo estable
Los indicadores de gasto confirman que el turismo en España vale más. El gasto total de internacionales hasta octubre superó 118.000 millones de euros, y el gasto medio diario subió a 201 euros en octubre. En paralelo, los hoteles registraron en ese mes 34,2 millones de pernoctaciones (ligero avance interanual), con un índice de precios hoteleros que repuntó y facturación media por habitación ocupada —en torno a 120,5 euros— en aumento. El RevPAR se mantuvo fuerte en los destinos de más valor: Ibiza, Formentera, Menorca o Gipuzkoa destacaron en el ranking de verano; Sevilla, Málaga, Valencia y Madrid consolidaron un otoño muy sólido con congresos, conciertos y grandes eventos deportivos. En el hospedaje no hotelero, apartamentos y campings mejoraron ocupación y atrajeron demanda de proximidad en puentes, con Costa Blanca como referencia.
El empleo turístico y los ingresos dibujan una curva similar: crecimiento más templado que en 2023–2024, pero en zona alta. La patronal hotelera CEHAT, con Jorge Marichal al frente, anticipa un invierno-primavera estable para 2026, cartera de reservas en línea, empuje de la demanda internacional y ventas directas ganando peso. El diagnóstico que se repite en hoteles, aerolíneas y turoperadores: menos “picos y valles” y más estacionalidad extendida, con puentes y fines de semana largos que activan destinos de interior y ciudades patrimoniales. El turismo español, tras el rebote pospandemia, ha entrado en su fase de normalización: crece menos, sí, pero con márgenes más sanos y con palancas de valor que no dependen solo del precio.
El mapa de destinos: líderes, aspirantes y zonas en reconversión
El liderazgo de Cataluña, Illes Balears y Canarias convive con una Andalucía que sube con fuerza y una Comunitat Valenciana que ha encontrado en la mezcla de sol, gastronomía y deporte un imán en temporada media y baja. Madrid y Barcelona recuperaron por completo el pulso urbano y el turismo de negocios; Sevilla, Valencia, Málaga y Bilbao compiten en el segundo peldaño, mientras Zaragoza, Murcia, Valladolid o A Coruña capitalizan congresos y planes culturales para escalar posiciones. En islas, Ibiza y Formentera sostienen los ingresos por habitación más altos del país, con Menorca y Lanzarote asentando propuestas de alto valor. En litoral peninsular, el Eje Mediterráneo —Costa Brava, Barcelona, Costa Dorada, Comunidad Valenciana, Costa Cálida, Costa de Almería y Costa del Sol— mantiene una capacidad aérea que respalda el crecimiento y una oferta renovada que fideliza al viajero europeo.
Hay también destinos en reconversión. Zonas con moratorias hoteleras parciales o con exceso de oferta de corta estancia buscan ahora menos cantidad y más calidad, reforzar el espacio público y la convivencia. Programas de modernización, límites de aforo en parajes frágiles, tasas específicas en cruceros o en viviendas turísticas y el rediseño de circuitos turísticos por barrios se están aplicando con distinta intensidad. En el norte, el Camino de Santiago y la Cornisa Cantábrica han ganado cuota con visitantes internacionales que buscan naturaleza y gastronomía; en interior, el turismo rural y el enoturismo empujan con fuerza en otoño.
Los protagonistas: sector en bloque y nombres propios
En el frente institucional, Juan Molas, presidente de la Mesa del Turismo de España, ha sido la voz más visible de las previsiones de cierre: “98 millones” como cifra de referencia y más de 70.000 millones de superávit turístico. El sector hotelero se ha mostrado alineado con esa lectura. CEHAT, con Jorge Marichal revalidado como presidente en 2025, ha defendido estabilidad regulatoria, inversión en infraestructuras (corredores ferroviarios, autopistas, aeropuertos) y seguridad jurídica en vivienda turística. En el lado público, la Secretaría de Estado de Turismo y Turespaña han insistido en el foco en mercados de alto valor —Estados Unidos y Canadá, con China recuperando capacidad aérea— y en campañas de desestacionalización.
Por subsectores, las aerolíneas con mayor exposición a España y el alquiler vacacional profesionalizado han navegado 2025 con resultados sólidos; el rent a car prolongó el buen tono del verano; y el turismo de cruceros consolidó cifras en puertos como Barcelona, Valencia, Málaga, Las Palmas y Santa Cruz de Tenerife, con debate abierto sobre la fiscalidad ambiental y la gestión de escalas. La restauración —clave en la percepción de calidad del destino— creció en ticket medio y en rotación de reservas, especialmente en ciudades y en áreas turísticas con oferta gastronómica renovada.
Riesgos contenidos: desaceleración europea, cambio de divisas y sensibilidad al precio
Los vientos de cara existen, aunque han sido manejables en 2025. El enfriamiento de algunos emisores europeos, la apreciación del euro durante parte del año y la sensibilidad al precio de una parte de la demanda se han notado en el segundo semestre, con crecimientos más moderados. En paralelo, los costes operativos —energía, suministros, personal— dejaron de caer al ritmo esperado, lo que obligó a hilar fino en tarifas. Aun así, la combinación de mejor mezcla de clientes, venta directa más robusta y segmentos de alto gasto —premium, lujo accesible, gastronómico, cultural, deportivo— permitió defender márgenes.
El contexto regulatorio ha añadido complejidad. La fiscalidad turística —tasas autonómicas y municipales— se mueve y la presión por ordenar el uso turístico de la vivienda es creciente. La sanción a Airbnb y las depuraciones de registros autonómicos son señales claras. El sector sabe que su licencia social depende de este equilibrio: sin barrios habitables ni paisajes bien cuidados, el liderazgo internacional de España podría verse comprometido. La buena noticia es que la agenda de sostenibilidad ya no es un anexo: se ha integrado en inversiones hoteleras, destinos y transporte.
España, a un paso del hito: prioridades tras un año de récord
España terminará 2025 rozando los 100 millones de turistas internacionales, con 98 millones como cifra más probable y un superávit turístico por encima de 70.000 millones. La red aeroportuaria opera en máximos, la mezcla de mercados es más saludable y el gasto por visitante avanza. Para mantener el liderazgo en 2026 y sumar ese último escalón que se resiste, hay una lista corta y clara de prioridades: gestión inteligente de flujos (más calendario y menos saturación), ordenación firme de la vivienda turística (con inspección y seguridad jurídica), inversión en infraestructuras (del Corredor Mediterráneo a la alta velocidad y terminales), producto de alto valor (cultura, naturaleza, deporte, gastronomía) y una política de personal y vivienda que garantice trabajadores en destinos tensionados. Todo ello con un principio que 2025 ha vuelto a demostrar: cuando España compite en calidad, el turista responde con más días y más gasto.
Si 2024 fue el año del salto, 2025 ha sido el de la confirmación. Queda por delante un reto exigente —crecer mejor y convivir mejor—, pero también un potencial enorme. España está ya en la antesala del “100” y lo hace con un modelo que, pese a sus tensiones, ha demostrado músculo, adaptación y capacidad de corregir. El marcador del año lo dice todo; lo que ocurra en 2026 dependerá de cómo se ejecute esta agenda. Por ahora, la marca España sigue inquieta, creativa y con el turismo —más valioso, más amplio, más distribuido— como una de sus grandes historias de éxito.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27