Economía
¿Es justo que un jubilado cobre más que un trabajador? Rivera reabre el debate
Albert Rivera reabre el debate sobre pensiones y salarios tras una réplica viral que pone el foco en lo que cobran trabajadores y jubilados.

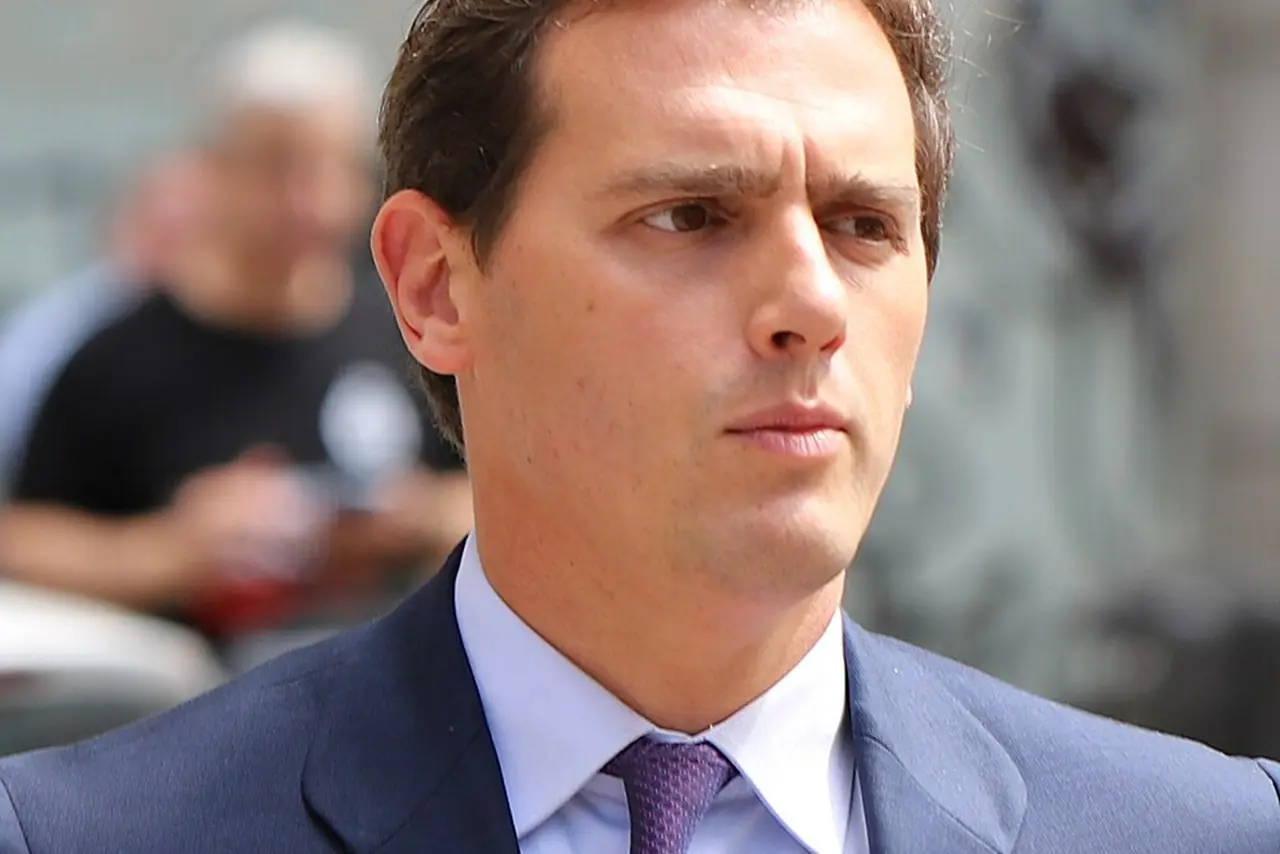
Albert Rivera ha vuelto al centro de una discusión que en España nunca termina de enfriarse: quién paga las pensiones, cuánto deben subir y qué factura heredarán los trabajadores más jóvenes. Una frase del exlíder de Ciudadanos, recuperada este 22 de agosto en redes y medios, ha reavivado el incendio: sostuvo que si un jubilado medio cobra más que un trabajador medio, el sistema es «insostenible e injusto». El economista Julen Bollaín respondió con una idea bastante menos amable para las nóminas españolas: «El problema son los salarios, no las pensiones».
Hay un detalle que conviene poner encima de la mesa desde el principio. La discusión no nació este sábado. Las palabras de Rivera y la réplica de Bollaín ya habían circulado en diciembre de 2025 y han vuelto ahora a hacerse virales. Vieja pólvora, nueva chispa. Lo relevante no es tanto la fecha del vídeo como la cuestión económica que plantea, porque los últimos datos oficiales permiten comprobar si esa comparación entre pensionistas y trabajadores se sostiene.
Y ahí la fotografía es bastante menos rotunda que el tuit. En julio de 2026, la pensión media de jubilación en España se situó en 1.573,70 euros mensuales. El último dato trimestral del INE coloca el coste salarial medio en 2.403,80 euros por trabajador y mes durante el primer trimestre de 2026. Son estadísticas distintas y no deben mezclarse como si fueran dos precios escritos en la misma etiqueta, pero sí bastan para una primera advertencia: los datos oficiales no permiten afirmar, sin más, que el jubilado medio cobre más que el trabajador medio.
Otra cosa —y aquí empieza la parte menos cómoda— es que haya trabajadores que cobran menos que muchos pensionistas. Los hay, por supuesto. El mercado laboral español conserva una franja considerable de salarios bajos, temporalidad residual, jornadas parciales y sectores donde llegar a 1.500 euros brutos sigue siendo una pequeña expedición. Pero eso describe un problema salarial; no demuestra por sí solo que una pensión contributiva sea excesiva.
La frase de Rivera que ha vuelto a encender las pensiones
Rivera no se limitaba a comparar una nómina con una pensión. Su planteamiento era más amplio: considera que el sistema español afronta un problema de sostenibilidad, reclama un pacto de Estado y defiende avanzar hacia alguna fórmula mixta en la que el ahorro privado pueda complementar al sistema público.
Su razonamiento parte de una inquietud reconocible. España envejece, las generaciones numerosas del baby boom están alcanzando la jubilación y la proporción entre cotizantes y pensionistas será uno de los grandes asuntos económicos de las próximas décadas. No hace falta convocar al apocalipsis para verlo. Basta mirar la demografía.
El problema aparece cuando esa discusión se condensa en la comparación «jubilado medio frente a trabajador medio». Ahí entran en la misma coctelera salarios brutos, salarios netos, pensiones contributivas, pagas extraordinarias y carreras laborales de cuarenta años. El resultado sirve para un vídeo de pocos segundos. Para hacer cuentas, bastante menos.
Los datos no sostienen una superioridad general de las pensiones
La Seguridad Social pagaba en julio de 2026 más de 6,7 millones de pensiones de jubilación, con una cuantía media de 1.573,70 euros mensuales. La pensión media de todo el sistema —que incluye también viudedad, incapacidad, orfandad y otras prestaciones— era todavía menor: 1.372,20 euros.
En los salarios, el INE ofrece varias lentes. La Encuesta Anual de Estructura Salarial situó el salario medio de 2024, último año con datos definitivos de esa operación, en 29.540,26 euros brutos anuales. La mediana fue de 24.497,17 euros: la mitad de los trabajadores ganó más y la otra mitad, menos. Esa diferencia entre media y mediana importa porque unos pocos salarios muy altos estiran la media hacia arriba.
La comparación anual ayuda todavía más. Una pensión de jubilación media de 1.573,70 euros abonada en 14 pagas equivale aproximadamente a 22.032 euros anuales. Es una aproximación, no una estadística salarial homogénea, pero queda por debajo tanto del último salario medio anual disponible como de la mediana salarial.
Comparar una nómina con una pensión tiene más trampa de la que parece
También está la cuestión de bruto y neto. Decir que alguien «cobra» 1.500 euros puede significar salario bruto, dinero ingresado en su cuenta o incluso una cifra mensual con pagas extras prorrateadas. Son cosas diferentes. Una comparación seria necesita usar magnitudes equivalentes.
Hay otra precisión. Las pensiones contributivas españolas no funcionan como una hucha individual en la que cada trabajador guarda sus cuotas hasta recuperarlas al jubilarse. El sistema es fundamentalmente de reparto: las cotizaciones de quienes trabajan hoy contribuyen a financiar las prestaciones actuales. La cuantía de la pensión, eso sí, depende de las bases de cotización y de la carrera laboral de cada persona.
Por eso resulta demasiado fácil presentar al jubilado como alguien situado al otro lado de la ventanilla, cobrando mientras otro paga. El pensionista que hoy recibe una prestación fue ayer trabajador y cotizante. No aterrizó una mañana con 67 años y una libreta bancaria recién estrenada.
Bollaín toca un nervio real: los salarios
La respuesta de Julen Bollaín fue mucho más áspera. Su idea esencial era que, cuando un trabajador cobra menos que alguien cuya pensión procede de una larga carrera de cotización, el foco debería ponerse sobre los salarios actuales y no sobre el pensionista. Esa réplica ha vuelto a circular porque conecta con una sensación bastante extendida entre quienes trabajan en sectores de baja remuneración.
Los números explican parte de ese malestar. En 2024, el salario más frecuente se situó en 16.520,18 euros anuales, muy lejos de los 29.540,26 euros de la media. Casi tres de cada diez asalariados cobraban entre 16.000 y 23.000 euros. En hostelería, por ejemplo, la remuneración media anual fue de 17.653,42 euros. Ahí sí aparecen muchos empleados cuyos ingresos pueden quedar por debajo de determinadas pensiones contributivas.
Ese es probablemente el punto más fuerte de la réplica a Rivera. Que una persona jubilada cobre 1.600 euros después de décadas trabajando no convierte automáticamente esa cantidad en desmesurada porque un camarero, una dependienta o un auxiliar estén cobrando 1.300. También puede significar que 1.300 euros es un salario demasiado bajo. Rebajar el techo porque el suelo está hundido tiene una lógica arquitectónica peculiar.
Ahora bien, convertir aquello en «los salarios son el problema y las pensiones no» simplifica también demasiado. España puede tener simultáneamente salarios insuficientes en parte de su mercado laboral y un desafío serio de financiación de las pensiones. Una cosa no borra la otra.
La sostenibilidad existe aunque el eslogan sea discutible
Aquí Rivera pisa un terreno bastante más sólido. La Autoridad Independiente de Responsabilidad Fiscal, la AIReF, publicó en mayo de 2026 una evaluación que evita precisamente las dos caricaturas habituales: ni el sistema se derrumba mañana ni basta con declarar que todo está solucionado.
Según sus proyecciones, el gasto en pensiones podría alcanzar el 16,4% del PIB en 2050. La AIReF considera que la regla de gasto establecida se cumple formalmente, pero advierte de que ese cumplimiento, por sí solo, no garantiza la sostenibilidad de las finanzas públicas. Su escenario contempla también una deuda pública del 123% del PIB en 2050. Son cálculos a largo plazo y, como toda proyección, cambiarán con la productividad, el empleo, la inmigración, la natalidad y las futuras reformas, pero el problema existe. No es una invención de Rivera ni de ningún partido.
El sistema tiene, además, una peculiaridad política evidente. Reducir pensiones es electoralmente explosivo; aumentar cotizaciones tiene costes para empresas y trabajadores; retrasar la jubilación incomoda a quien lleva cuatro décadas trabajando; financiar más gasto mediante impuestos abre otra guerra. La aritmética puede ser sencilla. La sociedad que hay detrás de la aritmética no lo es.
En 2026 las pensiones contributivas se revalorizaron con carácter general un 2,7%, siguiendo la evolución del IPC prevista por la legislación para preservar su poder adquisitivo. Las mínimas aumentaron más y las no contributivas lo hicieron un 11,4%. La decisión protege especialmente las rentas más bajas, aunque también incrementa la factura del sistema.
Pensiones y salarios comparten parte del mismo problema
El debate suele presentarse como una pelea entre generaciones, quizá porque queda estupendo en una pantalla: jóvenes contra mayores, nómina contra pensión, trabajador contra jubilado. Pero el mecanismo económico es bastante más enrevesado.
Un país con salarios altos y mucho empleo recauda más cotizaciones y soporta mejor su sistema de pensiones. Un país con productividad estancada, desempleo elevado o abundancia de sueldos bajos tiene más dificultades. El salario, por tanto, no es un asunto separado de las pensiones. Es una de las piezas que las financia.
España contaba a mediados de julio con más de 22,5 millones de afiliados, una base laboral muy superior a la de hace una década. Esa evolución ayuda al sistema. Al mismo tiempo, el número de pensiones continúa creciendo y las nuevas jubilaciones suelen sustituir prestaciones antiguas por otras de mayor cuantía debido a carreras de cotización más elevadas. Es el llamado efecto sustitución.
La solución tampoco cabe cómodamente en una sola palabra —«privatizar», «cotizar», «recortar» o «subir salarios»—. Un modelo mixto como el que plantea Rivera puede diversificar las fuentes de ingresos en la jubilación, pero abre interrogantes sobre costes de transición, desigualdad de ahorro y riesgo financiero. Mantener exclusivamente el reparto exige, por su parte, suficiente empleo, productividad, cotizaciones, impuestos y reformas capaces de absorber el envejecimiento.
No hay almuerzo gratis. Tampoco pensión gratis. Pero de ahí no se deduce que el jubilado esté cobrando demasiado.
El debate serio empieza donde termina el tuit
La nueva vida viral de aquella frase de Albert Rivera ha convertido de nuevo las pensiones en un duelo entre dos diagnósticos. Uno señala que el sistema afronta una presión financiera creciente; el otro recuerda que España mantiene salarios demasiado bajos para una parte importante de sus trabajadores.
Los dos problemas pueden convivir. De hecho, conviven.
Los datos disponibles no respaldan una afirmación genérica según la cual el jubilado medio español cobre más que el trabajador medio. Sí muestran que muchos trabajadores reciben sueldos inferiores a numerosas pensiones, especialmente en los segmentos peor pagados del mercado laboral. Y muestran igualmente que el envejecimiento obligará a discutir cómo se financia el sistema durante las próximas décadas.
Tal vez ahí esté la parte menos vistosa del asunto. No hay una generación culpable esperando al otro lado de la nómina. Hay trabajadores que necesitan mejores salarios, pensionistas que esperan conservar la prestación que construyeron durante su vida laboral y unas cuentas públicas que tendrán que encajar ambas cosas. Todo a la vez. Las matemáticas, como decía Rivera, cuentan; pero elegir qué hacer con ellas sigue siendo política.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27