Economía
El oro supera los 4.000 dólares: qué puede pasar ahora
El récord tiene motores sólidos, aunque entrar en máximos exige distinguir cobertura, especulación y riesgo.

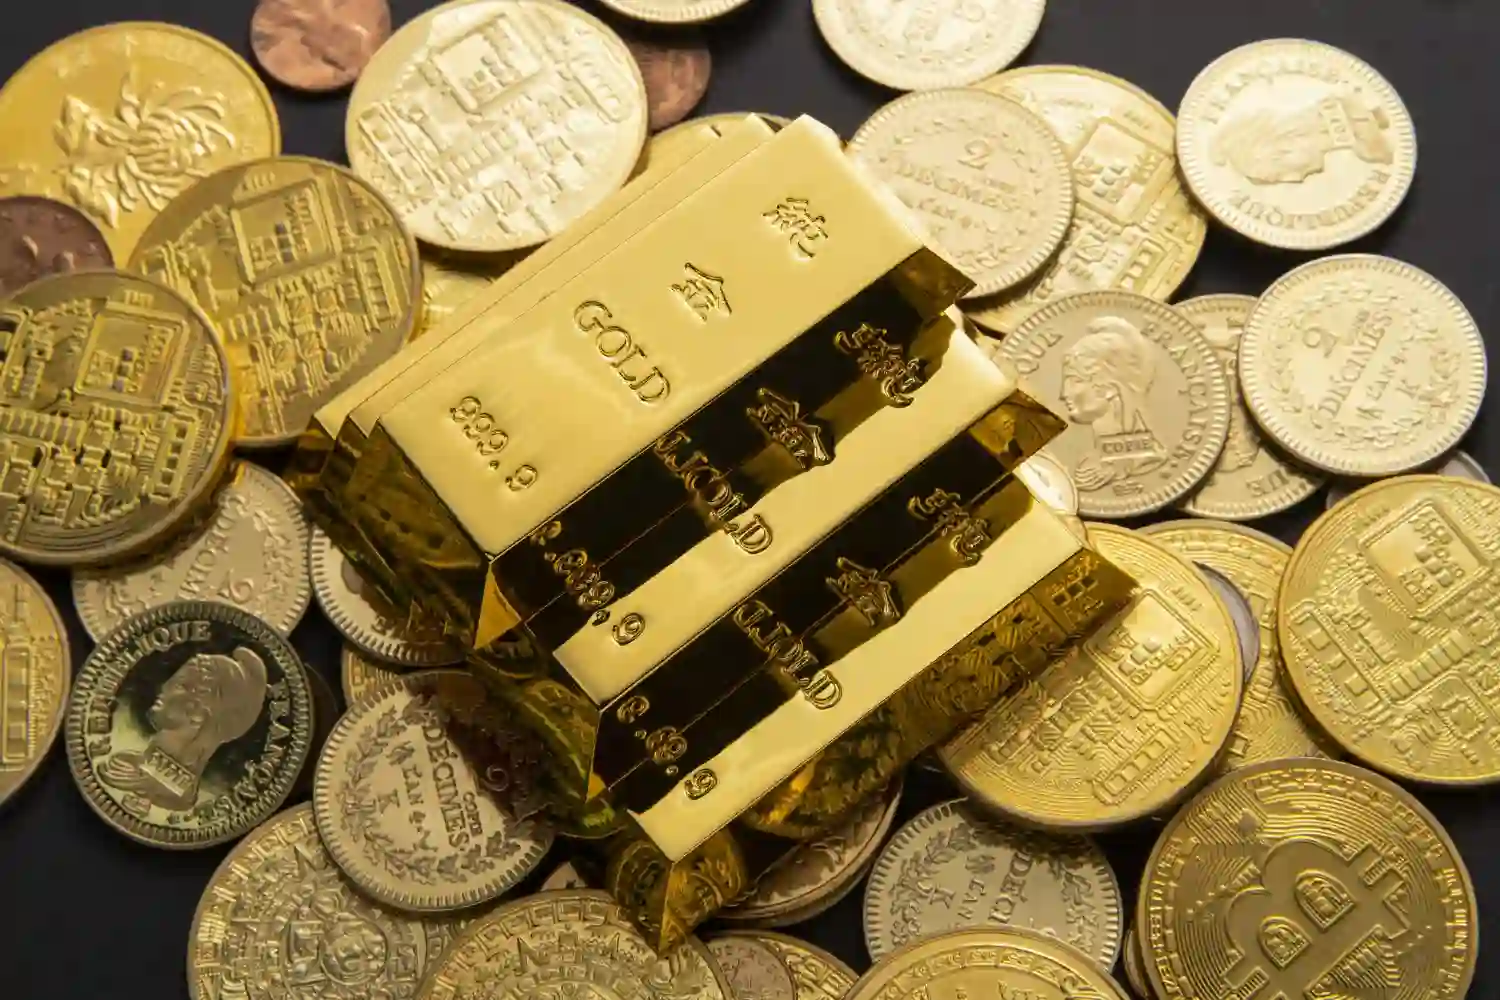
En octubre de 2025, los futuros del oro superaron por primera vez los 4.000 dólares por onza, mientras la cotización al contado se acercó a esa frontera. El récord coronó una subida de alrededor del 50% desde comienzos de año y convirtió una cifra redonda, largamente observada por el mercado, en un hito efectivo. No fue un movimiento aislado: coincidieron las expectativas de recortes de tipos en Estados Unidos, un dólar más débil, compras de bancos centrales y el regreso de las entradas a fondos respaldados por oro físico.
Ese conjunto mantenía una perspectiva de fondo favorable, pero no garantizaba que el avance fuera a continuar sin pausas. Tras una subida tan rápida, una corrección o una etapa de consolidación eran escenarios plausibles, incluso si la tendencia general seguía siendo alcista. Para quien valoraba comprar, la diferencia estaba entre buscar una cobertura a largo plazo y perseguir el precio por impulso; para quien ya tenía oro, el récord también planteaba cómo equilibrar beneficios y exposición. Los 4.000 dólares eran un nivel de referencia, no una promesa de rentabilidad futura.
El récord de 2025 y la importancia de los 4.000 dólares
La marca concentró en una sola sesión fuerzas que se habían acumulado durante meses. Los futuros estadounidenses cruzaron brevemente los 4.000 dólares por onza troy y llegaron a cotizar cerca de los 4.003 dólares, mientras el oro al contado alcanzaba máximos próximos a 3.977 dólares antes de retroceder ligeramente. La diferencia entre ambos precios no anulaba el récord: futuros y mercado al contado son referencias distintas y no tienen por qué coincidir en cada instante. Lo relevante era que ambos se movían en máximos históricos y alrededor del mismo umbral psicológico.
La sesión se produjo en un contexto de inquietud política y económica en Estados Unidos, con el cierre de la Administración federal entrando en su segunda semana y sin algunos datos oficiales disponibles para orientar a los mercados. A la vez, los inversores daban por probables nuevos recortes de tipos de la Reserva Federal. La falta de señales claras y la incertidumbre no empujan siempre al oro de forma automática, pero pueden aumentar el atractivo de un activo que no depende de los beneficios de una empresa ni del pago de un emisor. En momentos de nerviosismo, esa ausencia de riesgo de contraparte gana peso.
Los niveles redondos también tienen una dimensión práctica. Al acercarse el precio a 4.000 dólares, se concentran órdenes de compra y venta, y algunos operadores esperan una confirmación antes de actuar. Si el metal rebasa la cota durante unos minutos, no significa necesariamente que haya establecido un nuevo suelo; los cierres diarios y semanales ayudan a valorar si el mercado acepta el nivel o si se trató de una ruptura pasajera. Un máximo intradía y una consolidación por encima de la resistencia no son lo mismo.
Tipos de interés, dólar y demanda oficial: los motores de la subida
El oro no paga intereses. Por eso compite con activos como los bonos, cuyo atractivo aumenta cuando ofrecen rendimientos reales elevados, es decir, una rentabilidad que se mantiene después de descontar la inflación. Si esos rendimientos bajan, tener oro supone un coste de oportunidad menor y el metal puede resultar relativamente más atractivo. En 2025, las expectativas de que la Fed recortara los tipos contribuyeron a ese cambio de comparación, aunque el precio también dependía de cómo evolucionaran la inflación y la política monetaria. La relación no es mecánica: el mercado se mueve según las expectativas, no solo según las decisiones ya tomadas.
El dólar es otra pieza central porque el oro se negocia internacionalmente en esa moneda. Cuando el dólar pierde fuerza, el metal puede abaratarse para compradores que usan otras divisas, lo que favorece la demanda. Para quien invierte desde España, el tipo de cambio euro-dólar añade una variable: una subida del oro en dólares puede traducirse en una ganancia menor en euros si la moneda europea se aprecia; si el euro se debilita, puede amplificar el avance. La evolución del metal en dólares no coincide necesariamente con el resultado de una inversión medida en euros.
También ha cambiado el papel de los bancos centrales. En los últimos años, varias economías, con especial presencia de países emergentes, han aumentado sus reservas de oro para diversificarlas frente a riesgos financieros y geopolíticos. El Banco Popular de China, por ejemplo, añadió oro a sus reservas en septiembre de 2025 por undécimo mes consecutivo, según los datos citados en la información de aquel momento. A diferencia de muchos operadores de corto plazo, estas instituciones suelen actuar con un horizonte estratégico, por lo que sus compras pueden sostener la demanda incluso durante episodios de volatilidad. Ese flujo oficial ha sido uno de los cambios estructurales detrás del rally.
Los fondos cotizados respaldados por oro físico aportaron otra fuente de demanda. Tras periodos de salidas, volvieron a registrar entradas, señal de que el interés no procedía únicamente de quienes compraban monedas o lingotes. Cuando un fondo de este tipo recibe suscripciones y debe respaldarlas con metal, puede añadir compras al mercado físico. En el primer trimestre de 2025, el oro tuvo su mayor rendimiento trimestral desde 1986, y la demanda de inversión aumentó con fuerza: una de las referencias publicadas entonces situó el incremento en el 51%. La cifra describe aquel periodo y no debe confundirse con una garantía de que las entradas vayan a mantenerse.
La incertidumbre geopolítica, los aranceles, las dudas sobre el crecimiento y la inquietud por las cuentas públicas ayudaron a reforzar el atractivo de refugio. Sin embargo, atribuir toda la subida a la inflación sería incompleto. El oro puede servir para diversificar ante la pérdida de poder adquisitivo, pero no funciona como una cobertura infalible ni inmediata frente a cada repunte de precios: su cotización responde también a los tipos reales, el dólar, el posicionamiento de los inversores y las necesidades de liquidez.
Qué podía ocurrir después: resistencia, corrección y riesgos
Tras alcanzar los 4.000 dólares, la pregunta técnica era si el precio podía consolidarse por encima de esa zona. Los cierres diarios y, con más razón, los semanales sobre el nivel podían indicar que la antigua resistencia empezaba a actuar como soporte. En ese escenario, las siguientes referencias mencionadas por los analistas se situaban en torno a 4.050-4.200 dólares, sin que esos niveles fueran objetivos asegurados. En una zona de máximos históricos, las referencias técnicas orientan el análisis, pero no predicen el siguiente movimiento.
Si el mercado no confirmaba la ruptura, una consolidación hacia 3.900-3.950 dólares podía servir para medir si seguía habiendo compradores. Más abajo, la franja de 3.750-3.820 dólares aparecía como un soporte relevante para la estructura alcista de medio plazo descrita entonces. Un retroceso de entre el 3% y el 6% tras un avance vertical no habría sido incompatible por sí solo con una tendencia positiva: las pausas permiten que se ajusten posiciones y que el mercado compruebe si la demanda resiste cuando baja el entusiasmo. Una corrección no demuestra automáticamente que el ciclo alcista haya terminado.
El riesgo contrario también era real. Si la inflación sorprendía al alza y la Reserva Federal adoptaba un tono más restrictivo, los rendimientos reales y el dólar podían repuntar, restando atractivo al oro. Una distensión política rápida en Estados Unidos podía reducir parte de la demanda motivada por la búsqueda de refugio. Y si las compras de los bancos centrales se ralentizaban o los fondos volvían a sufrir salidas, algunos de los apoyos del rally perderían fuerza. El precio podía corregir aunque no apareciera una crisis nueva: bastaba con que cambiaran las expectativas que ya estaban descontadas.
Los precios elevados también podían moderar las compras de joyería, sobre todo en mercados asiáticos, un componente tradicional de la demanda. A esto se sumaba el posicionamiento de los operadores: cuando muchos inversores ya están inclinados hacia la misma dirección, cualquier noticia contraria puede provocar ventas rápidas. Por eso, una subida puede tener fundamentos y, al mismo tiempo, volverse más vulnerable a sacudidas de corto plazo. La fortaleza de la tendencia no elimina el riesgo de volatilidad.
Comprar o vender depende del propósito y del punto de partida
La decisión no se reduce a elegir entre comprarlo todo o venderlo todo. Para alguien que busca diversificar una cartera durante años, el oro puede cumplir una función distinta de la de un operador que pretende aprovechar movimientos de semanas. El artículo original situaba como referencia una asignación moderada del 5% al 10% de la cartera para perfiles que buscan preservar patrimonio y compensar otros riesgos. Ese rango no es una recomendación universal: la proporción adecuada depende de la situación, los objetivos y la tolerancia a las pérdidas de cada inversor. El oro puede amortiguar algunos movimientos de una cartera, pero no sustituye a una planificación financiera completa.
Cuando el objetivo es mantener una cobertura a largo plazo, comprar en varias etapas puede reducir la dependencia de acertar con el precio de una sola sesión. No elimina el riesgo de que el oro caiga ni garantiza un coste medio favorable; simplemente evita concentrar toda la decisión en un único momento. En cambio, quien busca una operación táctica suele fijarse más en la confirmación de la ruptura, los soportes y el tamaño de la posición. Entrar por miedo a quedarse fuera, después de una subida pronunciada, puede exponer al comprador a una corrección inmediata. La diferencia está en el horizonte y en la función asignada al metal, no en una señal válida para todo el mundo.
Quien ya había comprado a precios inferiores se enfrentaba a otra disyuntiva: conservar toda la posición, vender una parte o ajustar el peso del oro dentro de la cartera. En el enfoque táctico descrito en el análisis de 2025, se planteaba realizar una fracción de las ganancias —por ejemplo, un tercio o la mitad— y mantener el resto si se quería seguir expuesto a una posible continuación. También se mencionaban niveles de control como 3.900 dólares o el mínimo de la sesión de ruptura. Son ejemplos de gestión, no instrucciones aplicables a cualquier inversor: el precio de entrada, el vehículo y el riesgo asumido cambian el resultado. Tomar beneficios reduce exposición, pero también limita la participación si el precio sigue subiendo.
El oro físico, en forma de lingotes o monedas, ofrece posesión directa, aunque exige resolver la custodia y aceptar costes de compra y venta. El precio final suele incorporar una prima sobre la cotización de referencia, y vender puede implicar diferencias entre el precio al que se compra y el que ofrece el comerciante. La pureza citada habitualmente para lingotes de inversión es de 999,9 milésimas; monedas como Krugerrand, Maple Leaf, Britannia o Filarmónica de Viena cuentan con mercados secundarios conocidos. Aun así, la liquidez, la autenticidad y el diferencial varían según el producto y el vendedor. La propiedad física evita depender de un fondo, pero añade tareas y costes que el precio en pantalla no muestra.
Los ETF y ETC respaldados por oro físico permiten negociar una exposición al metal sin guardar lingotes en casa. Antes de valorar uno, importa comprobar su comisión, cómo se custodia el oro y si los lingotes están asignados al producto, además de revisar las condiciones de cualquier mecanismo de canje. Que cotice en euros no elimina todos los riesgos: puede haber exposición al tipo de cambio y el producto tiene su propia estructura legal y costes. En España también es pertinente revisar el domicilio y las características del vehículo, porque no todos los productos que replican el precio del oro tienen el mismo funcionamiento ni el mismo tratamiento fiscal.
Las acciones de compañías mineras ofrecen una exposición diferente. Sus resultados pueden mejorar cuando sube el oro, pero dependen asimismo de los costes de extracción, la deuda, la calidad de los yacimientos, las decisiones empresariales y los riesgos ambientales y políticos. Por eso, una minera no reproduce necesariamente el movimiento del metal y puede caer incluso cuando el oro sube. Los futuros y las opciones, por su parte, incorporan apalancamiento y requieren gestionar márgenes y volatilidad; una variación pequeña del precio puede tener un efecto mayor sobre el capital comprometido. Ni las mineras ni los derivados son equivalentes a tener oro físico o una participación respaldada por metal.
La fiscalidad también forma parte del resultado. En España, las ganancias de inversiones financieras suelen integrarse en la base del ahorro, pero el tratamiento concreto puede variar según el instrumento, la residencia fiscal y otras circunstancias; los fondos, los ETC y el oro físico no deben darse por idénticos a estos efectos. La información de referencia señalaba que desde 2025 los tipos por tramos alcanzaban un marginal superior para ganancias muy elevadas, sin concretar aquí los porcentajes aplicables a cada caso. Si el importe o la operación son relevantes, el encaje fiscal corresponde revisarlo con un profesional cualificado, no deducirlo solo del precio del oro.
El valor del oro no depende solo de la inflación
El auge del metal también refleja una discusión más amplia sobre la confianza en las monedas y en los activos financieros tradicionales. Los bancos centrales que aumentan sus reservas no están necesariamente anticipando un colapso: pueden estar diversificando frente a riesgos de sanciones, tensiones internacionales o dependencia de una sola moneda. Del mismo modo, los inversores particulares pueden buscar un activo tangible sin esperar que cada año supere a las acciones o a los bonos. La función de reserva y diversificación no equivale a una promesa de revalorización constante.
El récord nominal de 2025 tampoco cuenta por sí solo toda la historia. Comparar el precio actual con máximos de décadas anteriores exige tener en cuenta la inflación; el análisis de referencia señalaba que, en términos reales, el oro rondaba o incluso superaba, según algunas estimaciones, los máximos de comienzos de los años ochenta. Esa comparación aporta contexto, pero no resuelve si el metal estaba caro o barato: depende del método utilizado y no determina el rendimiento futuro. Un máximo histórico en dólares puede coexistir con lecturas distintas cuando se ajusta por inflación o se mide en euros.
Los pronósticos de mercado publicados entonces mostraban esa mezcla de optimismo y cautela. Algunos analistas preveían que el oro alcanzara los 4.300 dólares por onza en los seis meses siguientes, mientras Goldman Sachs había estimado un precio de hasta 4.900 dólares para diciembre de 2026. Eran previsiones, no resultados ni garantías, y estaban condicionadas a que persistieran factores como las compras oficiales, las entradas en fondos y la debilidad del dólar. Una cifra objetivo describe una hipótesis de mercado; no convierte esa hipótesis en certeza.
Una cifra histórica no decide la estrategia
Los 4.000 dólares marcaron una frontera simbólica, pero el rumbo posterior dependía de variables que podían cambiar: la trayectoria de los tipos, el dólar, la inflación, las tensiones políticas y el apetito de los bancos centrales y los fondos. La combinación de esos motores explicaba por qué el rally tenía más fundamento que una simple moda, aunque ninguno garantizaba que el precio continuara subiendo sin pausas. El oro puede actuar como refugio para algunos inversores y ser, a la vez, un activo volátil con riesgo de pérdida.
La lectura más prudente de aquel hito era separar cobertura y especulación. Quien buscaba diversificar debía valorar el papel del metal dentro del conjunto de su cartera y el horizonte previsto; quien intentaba aprovechar una ruptura tenía que asumir que podía fallar y que una corrección rápida era posible. En ambos casos, el precio en dólares no bastaba: también contaban la divisa, el vehículo utilizado, los costes y los impuestos. En máximos, el propósito de la inversión importa tanto como el nivel de entrada.
El récord reflejaba algo más que entusiasmo por una materia prima: mostraba cómo los mercados interpretaban la incertidumbre monetaria y política de 2025. Pero el oro no decide por sí mismo qué hacer después de alcanzar una cifra redonda. La cuestión de fondo seguía siendo cuánto riesgo se quería asumir y qué función debía cumplir el metal en una cartera, sin confundir un máximo con una señal definitiva. Los 4.000 dólares fueron noticia; la gestión de la exposición seguía siendo una decisión personal y financiera.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27