Tecnología
¿Sobran cargadores o faltan coches eléctricos en España?
España ha levantado en muy poco tiempo una red pública de recarga que, comparada con el tamaño del parque electrificado, parece sobrada. El dato que resume la situación es claro: alrededor de 50.000–52.000 puntos públicos operativos y un ratio cercano a un cargador por cada 9–10 vehículos electrificados.

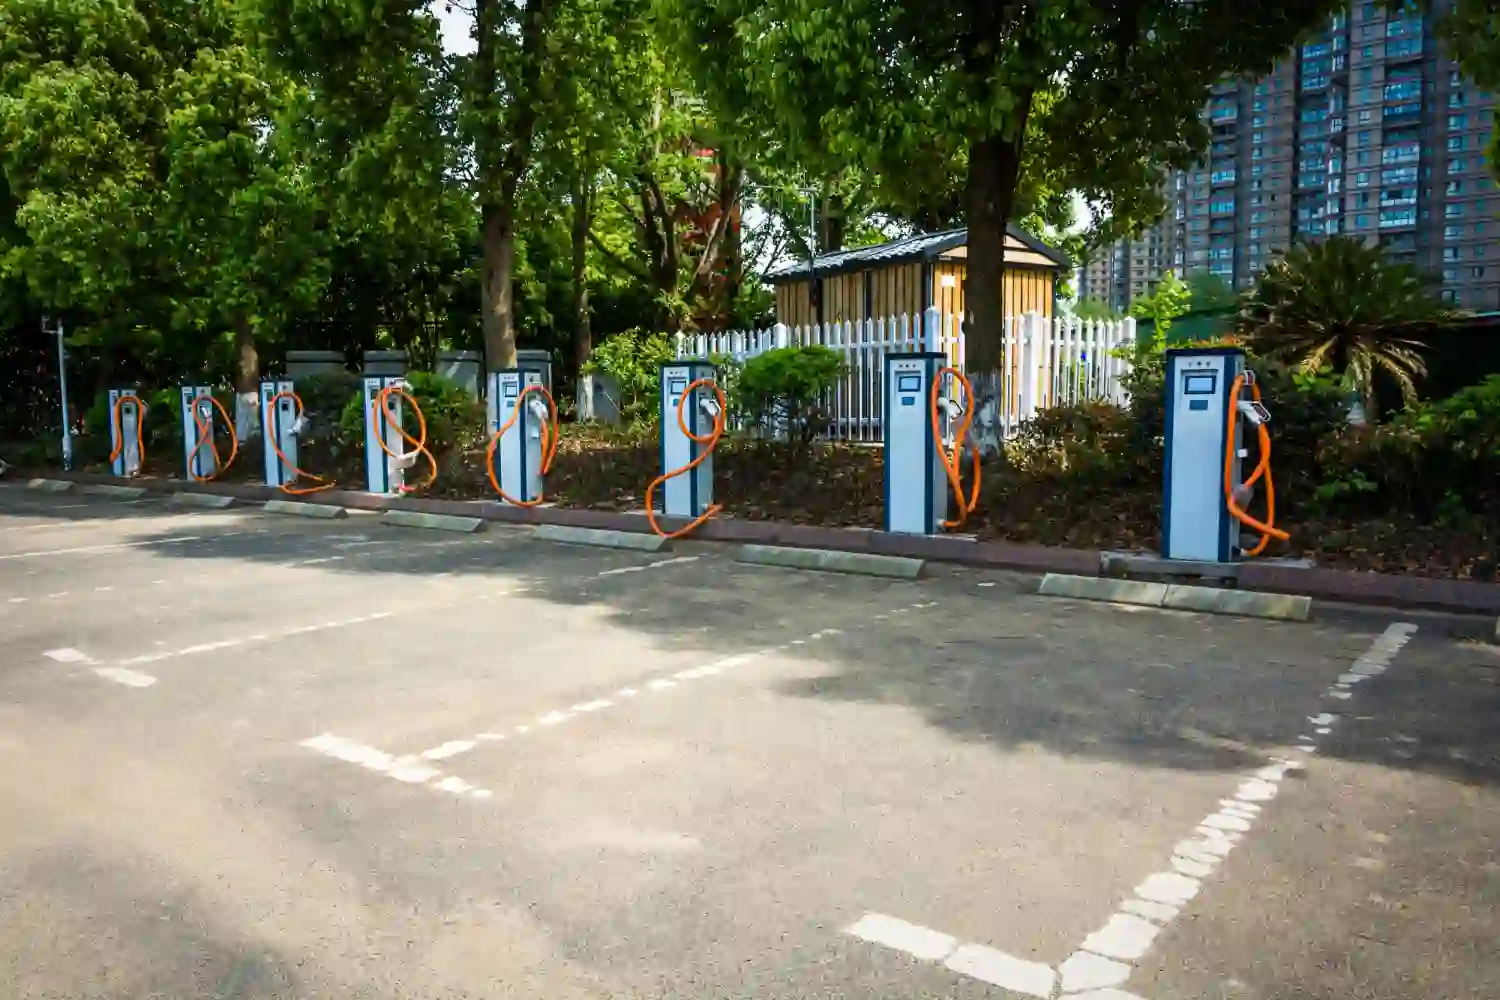
España tiene más puntos de carga que coches eléctricos: cifras, potencias, metas AFIR y cómo activar inactivos para que la red funcione mejor
España ha levantado en muy poco tiempo una red pública de recarga que, comparada con el tamaño del parque electrificado, parece sobrada. El dato que resume la situación es claro: alrededor de 50.000–52.000 puntos públicos operativos y un ratio cercano a un cargador por cada 9–10 vehículos electrificados. La ocupación media ronda el 5–6% y un punto de recarga registra en torno a 1,5 sesiones diarias. Es decir, enchufes hay y, sin embargo, no se usan tanto como cabría esperar porque el parque de eléctricos puros y, sobre todo, su uso intensivo de la red pública, aún van por detrás. La etiqueta de “desfase” no es un eslogan; responde a cifras que se repiten en informes sectoriales y a una fotografía inequívoca de final de 2025.
La conclusión operativa es menos simple. Sobran puntos de baja y media potencia en entornos ya saturados y faltan estaciones ultrarrápidas en corredores y nodos de alto tránsito. Casi una cuarta parte de los puntos instalados permanece inactiva por trámites o acometidas pendientes, lo que infla el censo y deprime la utilización real. Mientras, la exigencia europea (AFIR) obliga desde finales de 2025 a contar con grupos de recarga de al menos 400 kW cada 60 kilómetros en los ejes principales y a facilitar pago con tarjeta y precios transparentes. España llega con una red extensa, inversiones cuantiosas y grandes operadores energéticos y especializados al frente, pero necesita más coches cargando, más kilovatios donde importa y menos burocracia para encender lo que ya está instalado.
Radiografía del “desfase”: cifras y contexto de 2025
El debate se ha disparado por un dato llamativo: la densidad de puntos por coche es muy favorable en comparación con países que triplican la penetración del vehículo eléctrico. ANFAC sitúa el tercer trimestre por encima de 52.000 puntos operativos, mientras AEDIVE contabiliza algo menos de 49.000 a comienzos del cuarto trimestre por diferencias metodológicas entre “instalados” y “en servicio”. Con cualquiera de los dos cortes, la lectura es la misma: 2025 ha sido el año del gran salto físico de la red.
El parque electrificado crece, pero no al ritmo que llenaría esa red. El peso de los enchufables (PHEV) —que cargan muchas veces en casa o, directamente, no se enchufan a diario— eleva artificialmente la base de “vehículos potenciales” sobre la que se calcula la demanda de recarga pública. En el extremo opuesto, los vehículos eléctricos puros (BEV) adoptan patrones muy diversos: recarga doméstica nocturna en viviendas unifamiliares, recarga de destino en parkings de centros comerciales u oficinas, y uso puntual de red pública en viajes. Esa mezcla explica que la mayoría de los postes de calle no esté saturada y que las estaciones de carretera de alta potencia concentren los picos de uso.
A la foto de utilización se le añaden dos matices que alteran la percepción. Primero, la potencia disponible: alrededor del 70% de la red pública es de 22 kW o menos (carga en alterna), adecuada para estancias largas pero poco competitiva en viaje. Segundo, la inactividad técnica o administrativa: en torno al 20–25% de los puntos “instalados” aún no prestan servicio por demoras de conexión, permisos o incidencias. Resultado: el mapa parece “sobrado” de enchufes, pero el usuario echa de menos cargadores realmente rápidos y operativos en los lugares adecuados.
Dónde están los cargadores y qué potencia ofrecen
La geografía de la red refleja la realidad de tráfico y la capacidad inversora. Cataluña, Andalucía, Comunidad Valenciana y Madrid concentran el mayor número de puntos públicos. En capitales y ciudades medias se multiplican los postes de 7–22 kW en superficie o aparcamientos municipales, útiles para “dejar el coche” varias horas y recuperar buena parte de la batería. Esa capilaridad urbana, positiva para la electrificación cotidiana, no resuelve el viaje interurbano: el conductor que sale a carretera sigue buscando plazas de 150 kW, 250 kW o 350 kW que permitan pasar del 10% al 80% en menos de media hora.
El indicador que marca la diferencia es el de ultrarrápidos. España supera ya los 4.000 puntos por encima de 150 kW, un salto notable respecto a hace dos años, pero todavía insuficiente frente al crecimiento del tráfico electrificado en corredores como la A-1, A-2, A-3, A-4, A-5 y AP-7. También hay tramos con “agujeros” en áreas de servicio con alta demanda turística o logística. Ionity, Tesla (Supercharger), Zunder, Wenea, Iberdrola, Endesa X Way, Repsol, Cepsa y TotalEnergies han desplegado estaciones de referencia, con islas de 4 a 12 plazas y potencias combinadas que superan 400–600 kW en las más nuevas. No obstante, el estándar que el usuario percibe como “comodidad de repostaje” —parar, café corto, vuelta a la ruta— solo se cumple de forma consistente en una parte de la red.
Hay además un efecto mapa: los agregadores y apps muestran puntos “existentes” que todavía no cargan. Para el usuario, encontrar un poste “fantasma” erosiona la confianza y lleva a sobredimensionar la planificación del viaje, justo lo contrario de lo que se pretende. Esta brecha entre lo instalado y lo realmente encendido es hoy una de las claves del “desfase”.
Por qué se usa poco: precio, hábitos y frenos administrativos
La tarifa pesa. Donde hay alta potencia, el coste por kWh es más alto que en carga doméstica y, a menudo, más caro que en la carga de destino bonificada (supermercados, hoteles, centros comerciales). Con precios variables por franja horaria y operador, muchos conductores optan por planificar para enchufar en casa o en el trabajo, dejando la red pública para viajes esporádicos. En la estadística se traduce en lo mencionado: ocupación media del 5–6% y 1,5 sesiones por punto y día.
Los PHEV añaden complejidad. Oficialmente “electrificados”, pero con autonomía eléctrica limitada, compiten por plazas de AC con los BEV de uso urbano. En la práctica, una parte relevante de los PHEV no se recarga a diario, lo que distorsiona las proyecciones de demanda pública. A la vez, las flotas —taxis, VTC, reparto de “última milla”— han empezado a electrificarse con fuerza en 2025, pero desarrollan ecosistemas propios de carga en cocheras y bases logísticas. Esto drena presión de la red pública… y reduce el volumen que haría rentables muchas ubicaciones semiurbanas.
El tercer freno es administrativo. Conectar una estación de alta potencia puede requerir meses entre permisos municipales, licencias de obra, coordinación con la distribuidora eléctrica y, en ocasiones, refuerzos de red. El resultado es una bolsa de puntos instalados pero sin servicio que no solo confunde al usuario, también deprime la rentabilidad de los operadores, retrasando nuevas inversiones.
Qué exige Europa y qué cambia desde este año
El Reglamento europeo AFIR fijó un marco que ya no se mide por “número de enchufes”, sino por potencia agregada, cobertura y experiencia de uso. Para turismos y furgonetas, la referencia es un grupo de recarga de al menos 400 kW cada 60 km en los corredores TEN-T, con al menos un punto individual de 150 kW por estación a partir de finales de 2025, y objetivos crecientes hacia 2027. Para vehículos pesados, los objetivos de potencia agregada por nodo y por tramo son aún más exigentes.
La norma también homologa la experiencia: pago con tarjeta sin apps obligatorias, información de precio por kWh clara antes de iniciar la sesión y datos abiertos para que agregadores y navegadores muestren disponibilidad en tiempo real. Este último punto es esencial para evitar disonancias entre “mapa” y “realidad”. A medida que los métodos de pago se simplifican y la transparencia de precios se generaliza, baja la fricción y sube la probabilidad de que el conductor opte por la red pública sin temor a sorpresas.
En España, la Ley de Cambio Climático fijó obligaciones específicas para estaciones de servicio con alto volumen de ventas, empujando a instalar alta potencia. Su despliegue avanza de forma desigual por comunidades, pero el vector es claro: gasolineras con varios surtidores eléctricos ubicadas estratégicamente, de 150–300 kW por toma, compatibles con paradas de 15–25 minutos.
Inversión, actores y la economía del kilovatio
El esfuerzo de inversión ha sido intenso desde 2021. El sector cifra en alrededor de 1.290 millones de euros el capital movilizado para puntos de acceso público hasta el otoño de 2025. Los nombres propios marcan la pauta: Iberdrola ha tejido una red densa que combina AC urbana y DC de alta potencia; Endesa X Way acelera en corredores y centros comerciales; Repsol y Cepsa transforman áreas de servicio con islas ultrarrápidas; Zunder se consolida como operador nativo de alta potencia con hubs en rutas clave; Wenea expande estaciones en nudos logísticos y tramos turísticos; Tesla mantiene la red Supercharger como referencia de disponibilidad y potencia, con aperturas paulatinas a terceros; Ionity continúa su despliegue paneuropeo en la red básica.
La economía de la recarga depende de tres variables: volumen de sesiones, potencia y coste de la energía. Un poste de 7–22 kW necesita muchas horas al día para cubrir costes; uno de 150–350 kW concentra ingresos en espacios cortos, pero implica inversiones y acometidas más altas. Con 1,5 sesiones diarias de media y ocupación del 5–6%, las ubicaciones de baja potencia tardan en cuadrar números. Por eso, el sector pide priorizar potencia en corredores y polígonos, activando los puntos inactivos antes que multiplicar tomas lentas donde ya hay oferta redundante.
En paralelo, las políticas públicas han afinado los incentivos. La deducción del 15% en IRPF por compra de un eléctrico se mantiene hasta el 31 de diciembre de 2025 con una base máxima de 20.000 euros, y el Plan MOVES III ha vivido prórrogas y refuerzos de fondos para vehículos y para infraestructura de recarga. La burocracia y los plazos de cobro han sido una queja constante del sector, pero la mejora del flujo en 2025 ha evitado el parón que muchos temían a comienzos de año.
¿De verdad sobran puntos o falta potencia donde hace falta?
Reducir el debate a un “sobran” vs. “faltan” no describe bien lo que ocurre sobre el terreno. Sobran puntos lentos en algunos barrios con mucha oferta redundante y baja rotación, y al mismo tiempo faltan estaciones de 150–350 kW donde el tráfico exige paradas cortas. La mezcla de potencia todavía no acompasa la necesidad real del viaje interurbano. Por eso el indicador que más importa en 2026 será kilovatios útiles por corredor, no enchufes totales por municipio.
El sector coincide en tres prioridades: activar la bolsa de puntos inactivos, elevar la potencia donde duelen los tiempos de espera y garantizar información en tiempo real que evite desvíos y pérdida de confianza. A esto se suma la señal de precio: con peajes y energía todavía volátiles, el diferencial entre carga doméstica y pública seguirá siendo apreciable. La demanda responderá mejor allí donde el valor sea claro: tiempos de carga fiables, servicios anexos (baños, vigilancia, restauración) y métodos de pago universales.
Un capítulo aparte merece la experiencia de usuario. AFIR ya obliga al pago con tarjeta y a la transparencia de precios. En la práctica, el avance hacia terminales contactless visibles, pantallas que informan del coste por kWh antes de enchufar y tickets digitales sencillos se está imponiendo. También crece la interoperabilidad: más roaming entre redes, tarifas planas para flotas y abonos de viaje que permiten previsibilidad de costes.
España frente a sus vecinos inmediatos
Mirando alrededor, Portugal y Francia han combinado con acierto red y estímulos directos a la compra, lo que ha disparado su penetración de eléctricos per cápita. España, tras años de crecimiento sostenido pero moderado, ha acelerado la infraestructura en 2025 y mejorado la fiscalidad de la compra, pero arrastra un parque menor. De ahí ese ratio “de lujo” de cargadores por vehículo: más enchufes por coche que en países con mucha más cuota eléctrica. La diferencia clave no está en la ambición, sino en el tiempo: la red española se ha adelantado al uso masivo, una buena noticia si 2026 confirma la llegada de eléctricos por debajo de 25.000 euros fabricados en Europa —varios de ellos en plantas españolas— y si el mercado de usados empieza a ofrecer BEV asequibles con garantías.
Lo que marcará el próximo salto: producto, potencia y confianza
El producto que llega en 2026 puede cambiar la elasticidad de la demanda. Modelos compactos y familiares eléctricos con autonomías reales superiores a 400 km, precios de entrada más contenidos y mejor financiación abrirán la puerta a compradores que hoy dudan. Si ese volumen aterriza, la primera beneficiada será la red ya desplegada: más sesiones diarias, mayor ocupación y mejor retorno para los operadores.
La potencia será el otro acelerador. Cada isla nueva de 150–350 kW en TEN-T recorta la ansiedad de autonomía y convierte el viaje eléctrico en una rutina. Conectar rápido lo ya instalado, reforzar las acometidas previstas y completar los huecos en los tramos todavía delicados —especialmente en fines de semana de gran movilidad— tendrá un efecto inmediato en la percepción pública.
Y confianza: mapas en tiempo real, puntos que funcionan cuando dicen que funcionan y pagos sin fricción. La experiencia del conductor se decide en tres clics y veinte minutos. Si eso encaja, el resto casi viene solo.
Un desenlace práctico para un debate ruidoso
La afirmación de partida —“España tiene demasiados cargadores para tan poco eléctrico”— es cierta en número bruto y en este momento. Pero es incompleta sin el resto de la historia. Sobra parte de la red lenta en zonas ya servidas; falta alta potencia en lugares críticos; sobran puntos apagados que engordan el censo y faltan coches en circulación que generen uso real. Con AFIR apretando plazos, inversión ya hecha y operadores preparados, 2026 decidirá si el desfase se convierte en ventaja —porque la red estaba a punto justo cuando llegan más eléctricos— o en coste de oportunidad si la demanda tarda más de lo previsto.
Entre tanto, lo urgente es activar lo instalado, elevar la potencia donde cuenta y mantener la señal de precio y de servicio que haga preferible cargar en la red pública cuando toca. Hay postes. Ahora toca que haya coches—y kilovatios útiles—para que se enciendan de verdad.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27